2025 год считается первым годом «цикла умеренного роста» для мировой индустрии нержавеющей стали. На фоне двойного давления вялого восстановления мировой обрабатывающей промышленности и усиления торгового протекционизма центр тяжести промышленного предложения ускорил свое перемещение в сторону Азии. В частности, Юго-Восточная Азия стала основным источником глобального прироста. Одновременно продвижение политики углеродной нейтральности и значительные региональные различия в энергозатратах приводят мировой рынок к раздвоенному «регионализированному» ландшафту. Конкуренция в отрасли развивается от простого масштабного расширения к глубокой структурной оптимизации и зеленому преобразованию.
I. Обзор зарубежного рынка в 2025 году: сдвиг на юг и динамика с нулевой суммой
Региональное предложение: доминирование Индонезии и подъем Индии
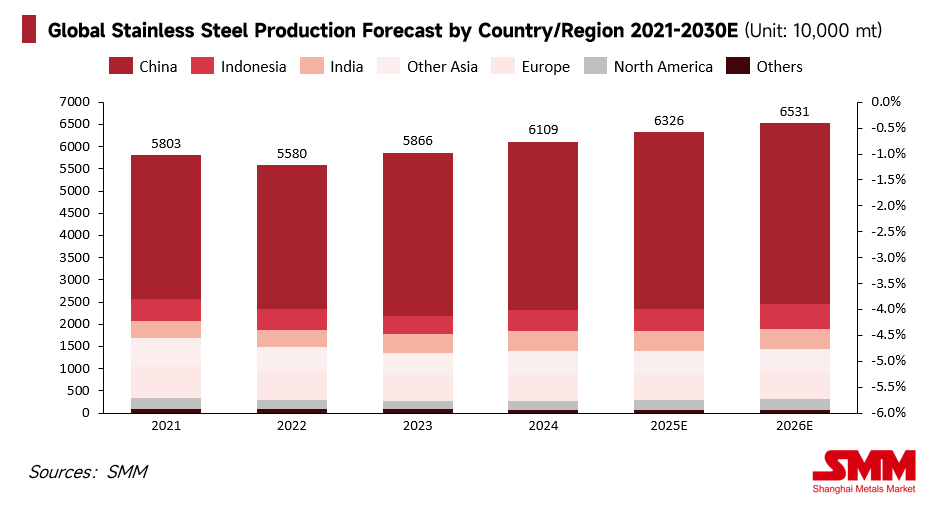
В 2025 году мировое производство сырой нержавеющей стали оставалось высоким и составляло примерно 61,09 млн тонн, при этом доля Азии в производстве еще больше выросла и достигла около 86% от общемирового объема. Используя высококонкурентные затраты на сырье и преимущества интегрированных процессов RKEF (ротационная печь электропечь), Индонезия поддерживала быстрые темпы роста на уровне примерно 6,2%. Это не только укрепило ее позицию как мирового источника дешевой нержавеющей стали в виде слябов и горячекатаного проката, но и глубоко изменило глобальные торговые потоки.

В то же время Индия стала еще одним крупным полюсом роста. Благодаря активным инвестициям в инфраструктуру и политике развития отечественного производства мощности Индии стабильно расширялись. Создав нетарифные барьеры, такие как сертификация BIS, Индия успешно построила защитную систему, эффективно заменив импорт отечественным предложением и присоединившись к Индонезии в качестве двойного двигателя азиатского роста.
Западная дилемма: высокие энергозатраты и маргинализация мощностей
В отличие от динамичного азиатского рынка индустрия нержавеющей стали в Европе и Северной Америке столкнулась в 2025 году с серьезными проблемами выживания. Под давлением «тройной угрозы» высоких энергозатрат, повышенных трудовых расходов и все более строгих требований к соблюдению экологических норм высокозатратные мощности на Западе ускорили процесс маргинализации. Многие заводы работали с низкой загрузкой или находились в продолжительном простое. Для защиты уязвимых внутренних цепочек поставок западные страны прибегли к высоким торговым барьерам, включая повышенные пошлины, антидемпинговые расследования и досрочное внедрение Механизма корректировки углеродного налога на границе (CBAM). Хотя такая оборонительная позиция замедлила сокращение внутренних рынков, она же привела к отрыву цен на нержавеющую сталь в западных странах от мировых ориентиров, что вызвало значительные премии.
Макросреда: «Ножницы» между снижением ставок и слабым производством
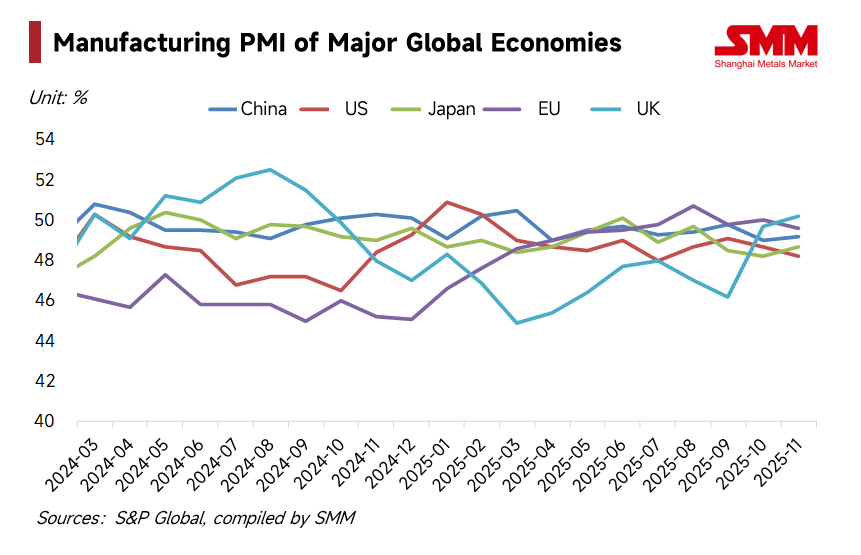
На макроуровне ФРС вступила в цикл снижения ставок в 2025 году, обеспечив определенную поддержку ценам на металлы за счет улучшения глобальной ликвидности. Однако эта монетарная стимуляция не смогла быстро трансформироваться в физический спрос. Индексы PMI в производственном секторе США и Европы большую часть года колебались ниже отметки расширения/сокращения. Такая модель «дешевых денег при слабом спросе» привела к вялому росту потребления в высокотехнологичном машиностроении, выпуске бытовой техники и товаров длительного пользования. В сочетании с сохраняющимся ослаблением предложения цены на нержавеющую сталь встречали значительное сопротивление во время роста, что формировало рынок с широкими колебаниями и сокращающейся рентабельностью.
Сырьевые показатели: Волатильность поставок, импульсы затрат и стратегическое использование лома
Затратная составляющая нержавеющей стали в 2025 году демонстрировала крайнюю чувствительность и неопределенность — колебания цен на сырье напрямую определяли границы выживаемости предприятий. Нестабильный процесс утверждения индонезийских RKAB (План работ и бюджет) стал ключевым переменным фактором как основного поставщика. Дефицит квот провоцировал резкие скачки затрат на ферроникель, создавая «импульсные» всплески. В то же время сохранялась высокая globalная зависимость от южноафриканской хромовой руды. Ограниченная локальными логистическими узкими местами и растущими тарифами на электроэнергию, цена на феррохром колебалась на высоких уровнях, создавая прочную основу для цен на нержавеющую сталь.
Примечательно, что сырьевая структура европейского рынка претерпела качественные изменения. Несмотря на слабый спрос на готовую продукцию, цена на аустенитный лом (марка 304) оставалась исключительно стабильной. Это было обусловлено активным увеличением доли лома ведущими европейскими производителями для замены первичного сырья и снижения углеродного следа. В данном контексте лом превратился из простого инструмента корректировки затрат в ключевой стратегический ресурс, а его ценовая логика всё больше связывается со стоимостью снижения выбросов углерода. Эта сильная зависимость от специфических региональных поставок или низкоуглеродных ресурсов побудила компании ускорить формирование диверсифицированных цепочек поставок, сделав долгосрочные контракты и самообеспечение сырьём ключевыми показателями конкурентоспособности.
Анализ спроса: региональная поляризация и структурный переход
Мировое потребление в 2025 году продемонстрировало крайнюю региональную дифференциацию. Под lingering effects высокой инфляции и энергозатрат потребление бытовой техники и товаров длительного пользования на Западе оставалось подавленным.
- Европа: Рынок зашел в тупик. Столкнувшись с неопределённым макроспросом, европейские дистрибьюторы adopted extremely conservative inventory strategies, осуществляя закупки только по принципу «рука в рот». Это привело к резкому падению отгрузок с крупных европейских заводов, а видимость заказов достигла исторического минимума. Хотя заводы пытались переложить затраты через высокие «сплавочные надбавки», базовые цены оставались подавленными из-за fierce competition from low-priced Asian imports, несмотря на торговые защитные меры.
- Северная Америка: Идёт глубокая перестройка цепочки поставок. Столкнувшись с геополитической неопределённостью, североамериканские покупатели ускорили регионализацию своих цепочек поставок в 2025 году. Чтобы смягчить транокеанские логистические риски (например, кризис в Красном море) и потенциальные колебания тарифов, многие сместили фокус закупок с Азии на Мексику или Канаду. Эта тенденция «сближения производства» prompted mills to adjust their capacity layouts and supply priorities within the Americas.
- Реальность «зелёной премии»: Рыночная обратная связь в 2025 году показала, что «зелёная премия» ещё не стала повсеместной. Готовность платить больше в настоящее время сконцентрирована в нишевых секторах, где конечные пользователи имеют чёткие цели по снижению выбросов по Scope 3 (например, государственные закупки ЕС, транснациональные потребительские бренды). В более широких строительном и общих промышленных секторах цена остаётся единственным решающим фактором.
Поскольку ЕС ужесточает импорт через CBAM и защитные меры, продукция из Китая, Тайваня (Китай) и Индонезии, изначально предназначенная для Европы, может вернуться в Азию, potentially превратив рынок АСЕАН в «свалку» дешёвых товаров.
II. Прогноз рынка на 2026 год: изменение правил и реконструкция логики
Зеленая торговля: существенное влияние периода взимания сборов по механизму CBAM
Ожидается, что в 2026 году самым критическим поворотным моментом в мировой торговле станет официальное начало периода взимания сборов по механизму CBAM. Это означает, что азиатские поставщики, зависящие от угольной энергетики и традиционных процессов RKEF, столкнутся со значительными затратами на углеродный налог при экспорте в Европу. Эта политика заставит заводы в Индонезии и других странах ускорить переход от «черной» к «зеленой» энергии или искать альтернативные рынки с более низкими углеродными барьерами, такие как Восточная Европа или части Юго-Восточной Азии. В 2026 году произойдет существенное преобразование прав на выбросы углерода из «экологической концепции» в «производственные затраты».
Структура спроса и предложения: дальнейшая фрагментация рынка
Ожидается, что мировое производство сырой нержавеющей стали сохранит скромный совокупный темп роста около 2,5% в 2026 году. Однако этот рост будет географически неравномерным. Глобальный рынок еще больше разделится на два параллельных мира:
- Закрытые зоны с высокими ценами (Запад):Характеризующиеся высокими тарифами и углеродными налогами, региональные цены останутся высокими, но общий рост спроса будет стагнировать из-за медленного восстановления производства.
- Зоны интенсивной конкуренции (Юго-Восточная Азия, Ближний Восток, Африка):Мощности из Индонезии, Китая и Индии будут участвовать в жесткой конкуренции на основе затрат, что значительно увеличит волатильность рынка.
Логика ценообразования: внешние факторы для устойчивого восстановления
SMM считает, что мировые цены на нержавеющую сталь вступят на устойчивую и умеренную траекторию восстановления в 2026 году. Это восстановление будет обусловлено не взрывным ростом конечного спроса, а существенным улучшением глобальной макроэкономической среды и эндогенным импульсом к восстановлению промышленной цепочки после периода глубокой инверсии прибыли.
По мере ослабления инфляционного давления и снижения финансовых затрат в основных экономиках высвобождение глобальной ликвидности будет медленно поднимать ценовой центр для нержавеющей стали. Кроме того, после экстремального цикла 2025 года, когда маржа была сжата до предела, производственная сторона проявит сильное стремление к восстановлению цен. Эта логика восстановления является не только результатом жесткой поддержки затрат, но и естественным результатом попыток отрасли обратить вспять неустойчивое состояние долгосрочного расхождения затрат и цен посредством сокращения производства и стратегий удержания цен.
Кроме того, ценовая логика в большей степени вернется к фундаментальным отраслевым факторам. Ожидается, что правительство Индонезии продолжит ужесточение управления экспортными квотами на минеральные ресурсы и будет направлять отрасль в сторону переработки с высокой добавленной стоимостью. Это может привести к структурным изменениям в глобальных потоках никеля. Внедрение политики «анти-инволюции» (борьбы с разрушительной конкуренцией) и естественный выход избыточных мощностей позволят улучшить глобальный баланс спроса и предложения. Основное внимание в конкуренции будет систематически смещаться в сторону экологичности/низкоуглеродности, устойчивости затрат и способности использовать структурные возможности роста.
Заключение: Поиск структурных возможностей в условиях неопределенности
Обзор 2025 года показывает отрасль, переживающую глубокие преобразования, а прогноз на 2026 год указывает на более сложное будущее, регулируемое «правилами конкуренции». В условиях реструктуризации глобальных цепочек поставок предприятиям нержавеющей стали необходимо найти баланс между усилением низкоуглеродных конкурентных преимуществ и оптимизацией глобальных цепочек поставок. Будущими победителями станут не те, кто полагается исключительно на масштаб, а те, кто способен гибко распределять ресурсы на фрагментированном рынке, преодолевать торговые барьеры и возглавлять зеленый переход.