Анализ железорудного месторождения SMM - NMDC - Крупнейший в Индии производитель железной руды

Опубликовано: Oct 22, 2025 10:08 (GMT+8)
Национальная корпорация по развитию минеральных ресурсов (NMDC), основанная в 1958 году, является государственным предприятием, контролируемым Министерством стали Индии (60,79%). Это крупнейший поставщик железной руды в Индии и один из производителей с самыми низкими затратами в мире. В 2024 финансовом году объем производства железной руды достиг 44 миллионов тонн.
Введение в компанию NMDC Национальная корпорация по развитию минеральных ресурсов (NMDC), созданная в 1958 году, является государственным предприятием, контролируемым Министерством стали Индии (60,79%). Это крупнейший поставщик железной руды в Индии и один из самых низкозатратных производителей в мире. В финансовом году 2024 объем добычи железной руды достиг 44 миллионов тонн. NMDC планирует достичь 67 миллионов тонн железной руды к 2025 году и 100 миллионов тонн к 2030 году. У NMDC четыре горнодобывающих района, расположенных в штатах Карнатака и Чхаттисгарх. Помимо железной руды, компания разведывает и добывает медь, фосфорит, известняк, магнезит, вольфрам, песок пляжей и другие товары. Компания также управляет единственным в Юго-Восточной Азии алмазным рудником. Помимо операций в Индии, NMDC также добывает железную руду, золото и другие цветные металлы в Австралии через свою дочернюю компанию Legacy Iron Ore Ltd. Индия является одним из ведущих мировых производителей железной руды. В 2023 году запасы и добыча железной руды в Индии составили 5,5 миллиарда тонн и 270 миллионов тонн соответственно, что составляет 3% и 11% от глобальных показателей. Рынок добычи железной руды в Индии состоит из смеси государственных и частных предприятий: 36% рудников находятся в государственной собственности, а оставшиеся 64% — в частной. Государственные горнодобывающие компании включают Национальную корпорацию по развитию минеральных ресурсов (NMDC), Стальное управление Индии (SAIL) и Кудремукхскую железорудную компанию; частные горнодобывающие компании включают Tata Steel и другие. Сотрудничество с Китаем В 2021 году большая часть железной руды, импортированной из Индии в Китай, была окатышами, что составило 31% от общего объема импорта. В 2022 году из-за повышения тарифов экспорт железной руды из Индии был относительно низким. По данным 2024 года, импорт из Индии в Китай составил около 26 миллионов тонн, что составляет 2% от общего объема импорта железной руды. Это в основном включает окатыши, кусковую руду и агломерат.

Высокосортная руда в основном поступает от NMDC. Однако экспорт железной руды NMDC в Китай ограничен по двум причинам: 1) чтобы сохранить высококачественную продукцию внутри страны, экспортные пошлины Индии на высокосортную руду на 30 % выше, чем на низкосортную; 2) за последние два года китайские сталелитейные заводы имели низкую рентабельность и в целом слабый спрос на высокосортную руду.

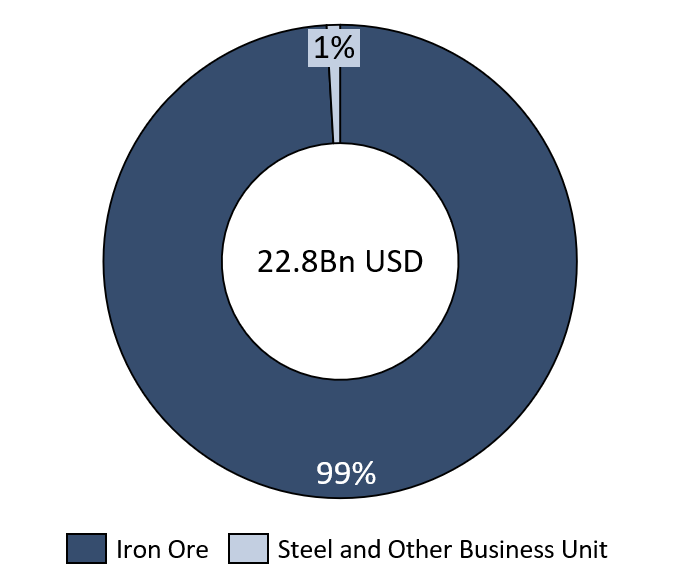
Выручка NMDC по сегментам (USD)
Источники: NMDC; SMM; Trade Map; USGS

2. Производство железной руды, объемы отгрузок и основная продукция


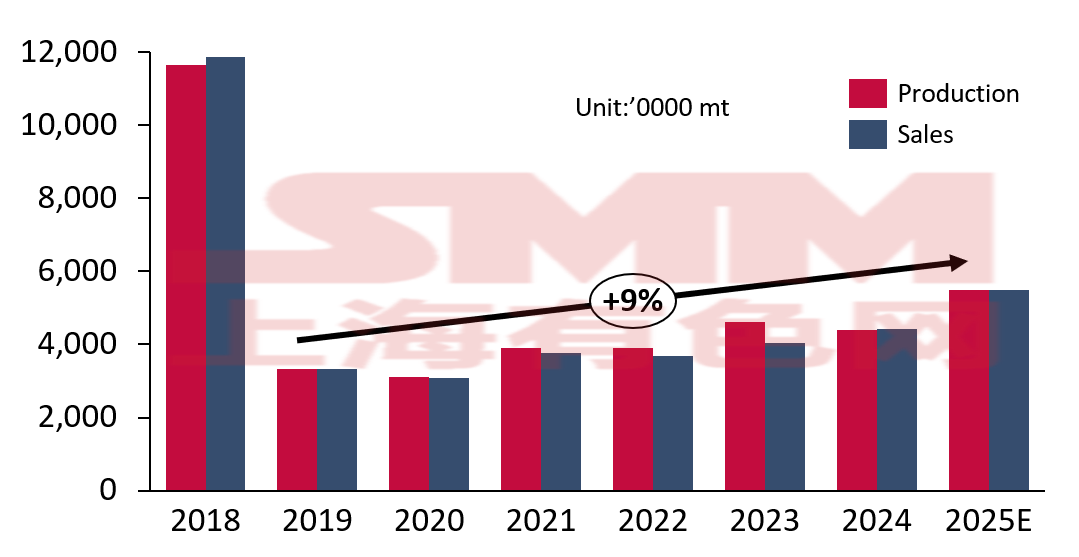
NMDC — крупнейший в Индии производитель и экспортёр железной руды. Производство и продажи железной руды NMDC непрерывно превышали 40 млн тонн с финансового 2022 года по финансовый 2024 год. Цель NMDC — достичь годового производства 100 млн тонн железной руды к 2030 году.

Однако индийские рудники сталкиваются с проблемами продления лицензий на разработку и спорами о правах на недра, что вызывает значительные колебания в добыче. Кроме того, в последние годы, под влиянием внутреннего спроса в Индии, экспортные пошлины на железную руду корректировались довольно часто, что также привело к большим колебаниям в объёмах продаж и отгрузок.


Обзор производства и продаж железной руды (2018–2025E)
Источники: NMDC; SMM

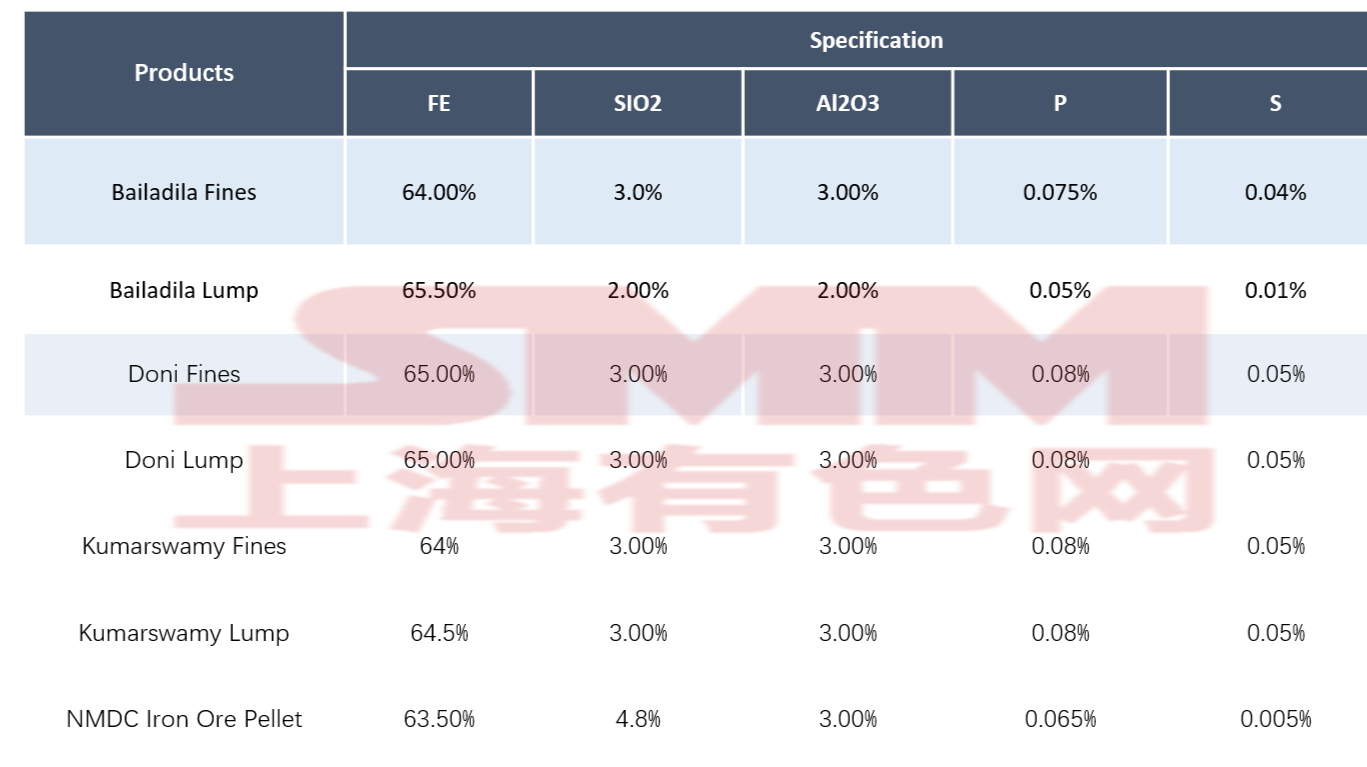
Основная продукция NMDC
Источники: NMDC; SMM

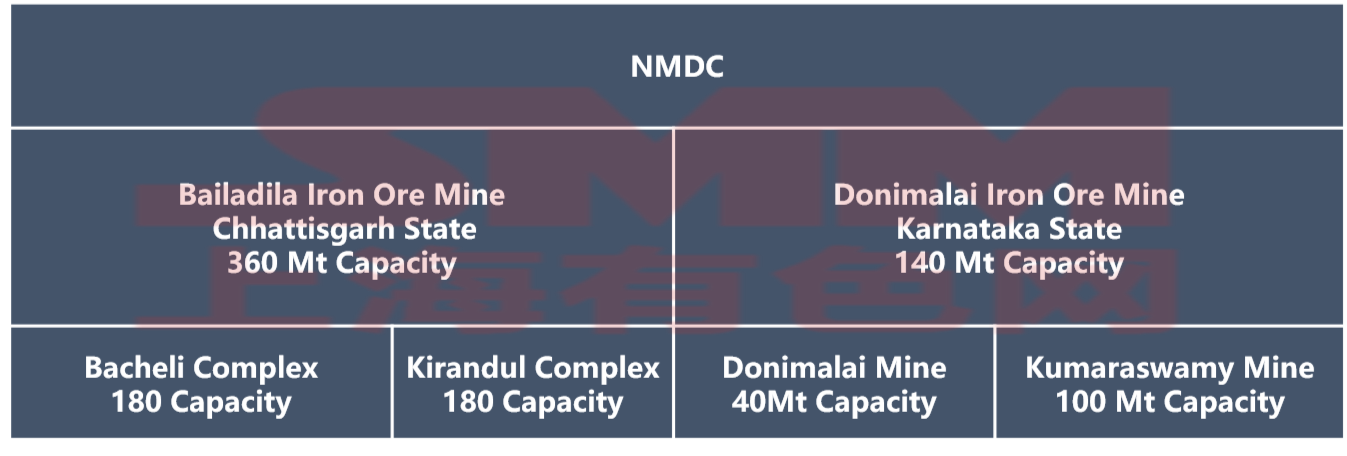
3. Рудники NMDC
Источники: NMDC; SMM

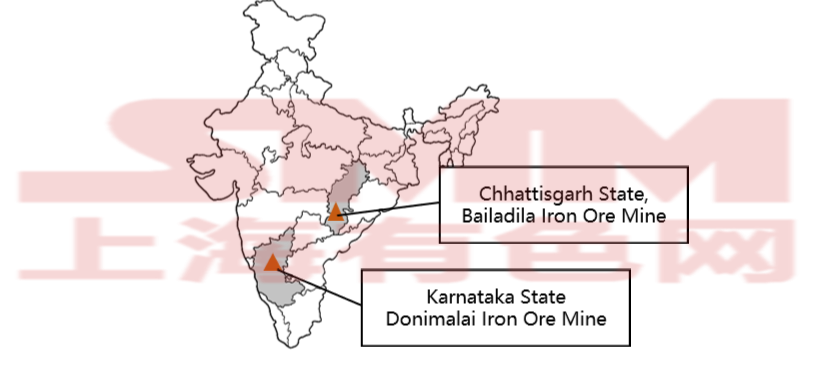
  • Обзор района Байладила:

Район Байладила расположен в округе Дантевада на южной оконечности штата Чхаттисгарх в центральной Индии, примерно в 1 400 км к юго-востоку от столицы Нью-Дели. Регион обладает отличными геологическими условиями с богатыми и залегающими близко к поверхности месторождениями, что делает его одним из важнейших высокосортных железорудных поясов Индии и основной производственной базой NMDC.

Район Байладила включает два основных комплекса — Бачели и Кирандул, всего 9 горных участков. А именно: район Кирандул — блоки 13, 14, 14-NMZ, 11B и 11C, а также район Бачели: — месторождения 4, 5, 10 и блок 11A. Производимая руда состоит из кусковой руды Байладила (Fe 65,5%) и мелочи Байладила (Fe 64%).

  • Обзор района добычи Донималай:

Район добычи Донималай расположен в штате Карнатака на юго-западе Индии. Регион находится в промышленной зоне с хорошими транспортными и инфраструктурными условиями, близко к порту Нью-Мангалор, что способствует транспортировке руды и снабжению отечественных сталелитейных заводов.

Район добычи Донималай включает две шахты: шахта Донималай и шахта Кумарасвами. В настоящее время мощность шахты Донималай составляет 7 млн тонн в год, а шахты Кумарасвами — 10 млн тонн в год, с совокупной мощностью около 17 млн тонн в год. Основная продукция этого района добычи включает мелочь Дони (Fe 65%), кусковую руду Дони (Fe 65%), мелочь Кумарасвами (Fe 64%) и кусковую руду Кумарасвами (Fe 64,5%).
4. Перспективные проекты расширения

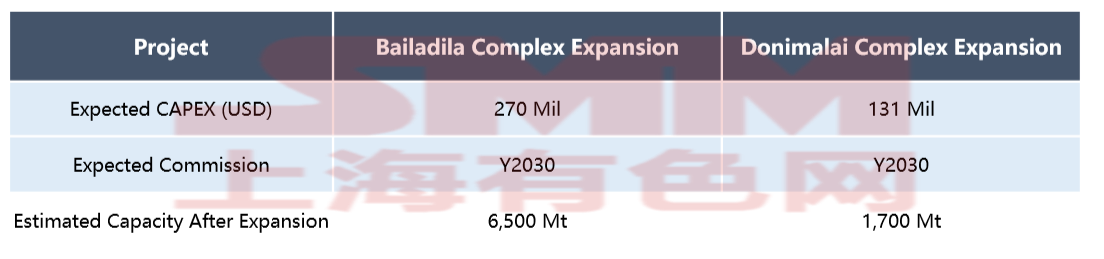
У NMDC раскрытые мощности составляют около 55 млн тонн по состоянию на 2025 финансовый год, при производстве около 45 млн тонн, и планируется увеличить мощность до 100 млн тонн/год к 2030 финансовому году для удовлетворения растущего внутреннего спроса. Для этого NMDC заявила, что инвестирует около 70 млрд рупий (примерно $780 млн) и уже запустила несколько проектов:

Источники: NMDC; SMM

  • Проект расширения района добычи Байладила:

Комплекс Бачели: Проект расширения включает два основных компонента: обогатительную фабрику мощностью 4 млн тонн, окомковательную фабрику в Нагарнаре годовой мощностью 2 млн тонн и 130-километровый транспортный трубопровод, соединяющий комплекс Бачели и сталелитейный завод в Нагарнаре. Общая цель — увеличить мощность с текущих 18 млн тонн до 28 млн тонн до 2030 года и достичь 35 млн тонн к 2032 году.

Комплекс Кирандул: Проект расширения включает обогатительную фабрику годовой мощностью 12 млн тонн, дробильную фабрику и расширенные железнодорожные транспортные средства. Общая цель — увеличить мощность с 18 млн тонн до 30 млн тонн

  • План расширения района добычи Донималай:

План расширения района добычи Донималай в настоящее время включает три основных компонента: обогатительную фабрику мощностью 7 млн тонн и систему downhill conveyor, соединяющую новую обогатительную фабрику с существующими объектами для оптимизации процессов обработки руды.

Основная цель состоит в том, чтобы увеличить годовую мощность горнодобывающего района Донимали с существующих примерно 14 миллионов тонн до 17 миллионов тонн, одновременно улучшая качество руды и эффективность транспортировки.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[SMM Steel] European HRC: Northern Prices Stabilize with Slight Gains as Quota Exhaustion Deepens Q1 Clearance Concerns
3 минут назад
[SMM Steel] European HRC: Northern Prices Stabilize with Slight Gains as Quota Exhaustion Deepens Q1 Clearance Concerns
Читать далее
[SMM Steel] European HRC: Northern Prices Stabilize with Slight Gains as Quota Exhaustion Deepens Q1 Clearance Concerns
[SMM Steel] European HRC: Northern Prices Stabilize with Slight Gains as Quota Exhaustion Deepens Q1 Clearance Concerns
[Europe] European mills are attempting to push offer prices higher for December production schedules. Although underlying demand remains subdued, concerns over tightening import availability and domestic operational disruptions are gradually taking center stage. In terms of pricing, Northwest European HRC ex-works prices ticked up slightly to 729 EUR/tonne EXW (~819 USD/tonne), while the Italian domestic price softened to 735 EUR/tonne EXW (~826 USD/tonne). A service center in Northern Europe noted that low-priced cargoes secured earlier are no longer attainable, with fresh mill offers climbing to 740–760 EUR/tonne DDP (~831–854 USD/tonne). In Southern Europe, mainstream mills broadly anchored delivered offers at 740 EUR/tonne DDP, though producers frankly admitted that their outlook for subsequent market trends remains unoptimistic. On the import and quota front, as provisional anti-dumping duties on Turkish HRC are still being calculated and anticipated to be steep, European buyers are broadly withdrawing customs clearance filings for Turkish material to avert duty risks. Quota tracking data revealed that Turkey exhausted its dedicated country-specific quota today, consequently forfeiting access to the residual Free Trade Agreement (FTA) quota reserve; India has cleared 103,000 tonnes, leaving approximately 46,000 tonnes remaining. With substantial volumes of arriving shipments deferred, the market widely anticipates this rollover will severely congest and exhaust import quota capacity in the first quarter of next year.
3 минут назад
[SMM Steel] Turkish Steel Pressured: Soft Demand Weighs on Longs as Black Sea Risks Rattle Semis Supply
4 минут назад
[SMM Steel] Turkish Steel Pressured: Soft Demand Weighs on Longs as Black Sea Risks Rattle Semis Supply
Читать далее
[SMM Steel] Turkish Steel Pressured: Soft Demand Weighs on Longs as Black Sea Risks Rattle Semis Supply
[SMM Steel] Turkish Steel Pressured: Soft Demand Weighs on Longs as Black Sea Risks Rattle Semis Supply
[Turkey] Turkish domestic rebar prices remained locked in a downward channel, with benchmark ex-works levels temporarily holding at 615 USD/tonne EXW (excluding VAT). Regionally, Iskenderun traders lowered offers to 610 USD/tonne EXW, while Marmara mills followed suit by cutting prices by 5–10 USD/tonne to 630–640 USD/tonne EXW. However, buyer counter-bids remain exceptionally low, with traders noting that cash-purchase floors have retreated to 600 USD/tonne. On the macro front, the financial reverberations following the liquidation of over 100 investment funds in September continue to spread, further tightening market liquidity and dampening business confidence. In the semis sector, domestic Turkish billet held at 570 USD/tonne EXW amid an enduring stalemate of weak supply and sluggish demand. On imports, due to the Chinese holiday closure and shipping hurdles in the Black Sea, Turkish imported billet consolidated at 520 USD/tonne CFR. Russian suppliers noted that Baltic port transshipment remains constrained due to rail capacity prioritizing grain exports, though several bulk carriers laden with steel products have recently arrived at Turkish ports. Crucially, maritime security across the Black Sea has deteriorated sharply; following the October 5th vessel sinking, two dry bulk carriers were attacked within Bulgaria's exclusive economic zone on October 6th. This spike in geopolitical tension is expected to inflate regional freight risk premiums, threatening severe disruptions to Turkey's maritime steel trade routes.
4 минут назад
[ Поставки Mineral Resources Onslow превысили 9,22 млн тонн ]
14 минут назад
[ Поставки Mineral Resources Onslow превысили 9,22 млн тонн ]
Читать далее
[ Поставки Mineral Resources Onslow превысили 9,22 млн тонн ]
[ Поставки Mineral Resources Onslow превысили 9,22 млн тонн ]
Минеральные ресурсы Onslow: морские поставки железной руды достигли 9,22 млн тонн за квартал. Операции заметно превысили проектную мощность проекта в 35 млн тонн в год, что способствовало высоким общим показателям хаба [SMM Iron Ore]
14 минут назад

