Оловянные и редкоземельные постоянные магниты обеспечивают поддержку, в связи с ожидаемым ростом спроса на полупроводники и другие продукты в нижнем звене цепочки создается цена на мелкие металлы [SMM Flash News]

Опубликовано: Jun 27, 2025 15:20 (GMT+8)

SMM 27 июня:

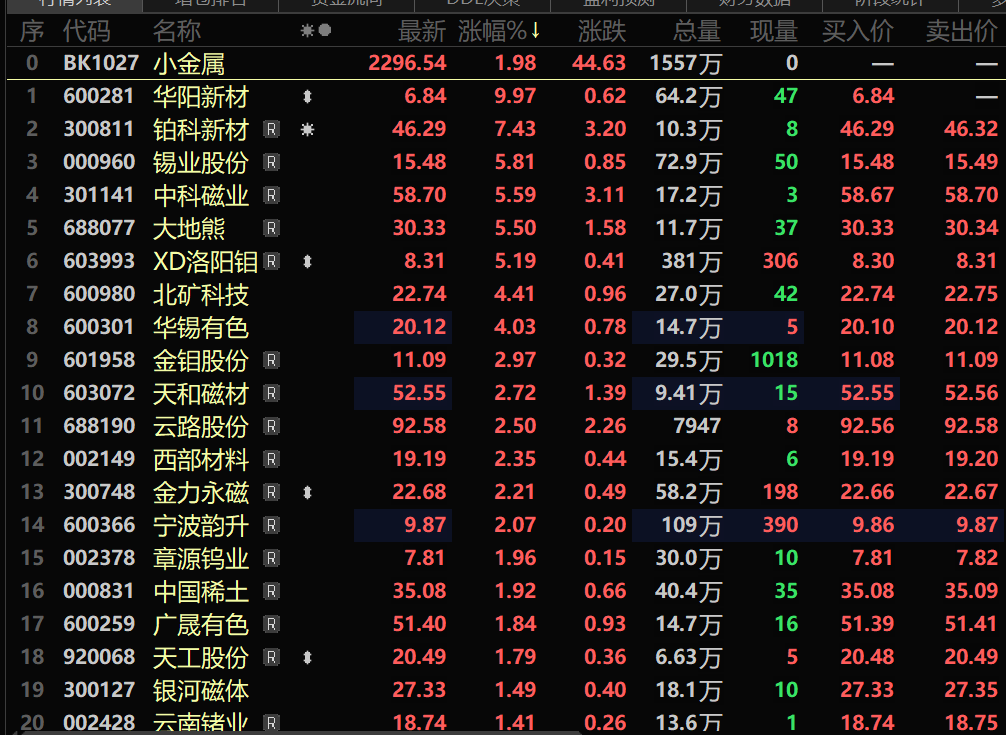
Цены на олово поднялись из-за более медленного, чем ожидалось, возобновления производства в штате Ва в Мьянме и ограниченности поставок, вызванной ограничениями Таиланда на транзит оловянной руды из Мьянмы. Постоянные магниты из редкоземельных элементов получили импульс, обусловленный политикой, и участники отраслевой цепочки выразили оптимизм в отношении перспектив рынка редкоземельных элементов. Цены на вольфрам продолжали держаться на высоких уровнях. Быстрое развитие таких нижестоящих секторов, как новая энергетика, полупроводники и оборонная промышленность, укрепило ожидания роста спроса на редкие металлы. Предпочтение рынка капитала к сортам с ограниченными ресурсами также способствовало укреплению сектора. По состоянию на 14:34 27 июня сектор редких металлов поднялся на 1,98%, при этом Huayang New Materials достигла верхнего предела изменения цены, а Poco New Materials, Yunnan Tin, Sinomag Technology, Earth-Panda и CMOC возглавили рост.
Новости

Huayang New Materials 25 июня объявила, что ее аффилированная компания Huayang Group получила уведомление о расследовании от Китайской комиссии по регулированию рынков ценных бумаг. В уведомлении говорилось, что Huayang Group расследуется за занятие средств Yangmei Chemical в 2021 году без надлежащего раскрытия неоперационных капитальных транзакций. Компания пояснила, что этот инцидент не связан с ее операционной деятельностью и не повлияет на нормальную производственную деятельность, подтвердив, что контролирующие акционеры или аффилированные лица не занимают средства. Данное событие не оказывает прямого операционного воздействия. После достижения «четырех верхних пределов изменения цены за пять торговых дней» Huayang New Materials 18 июня выпустила предупреждение о аномальных колебаниях акций, отметив, что ее акции накопили отклонение цены на 20% в течение трех последовательных торговых дней (13, 16 и 17 июня 2025 года) в соответствии с правилами Шанхайской фондовой биржи. Недавние волатильные движения акций значительно превысили отраслевые тенденции. Компания подтвердила, что у нее нет бизнеса по производству постоянных магнитов из редкоземельных элементов, вместо этого она сосредоточена на переработке металлов платиновой группы, где рост цен на драгоценные металлы увеличивает затраты на закупку сырья.

Срочный рынок

Срочный рынок редкоземельных элементов:
》Нажмите, чтобы увидеть срочные цены на редкоземельные элементы SMM

》Подпишитесь на исторические тенденции срочных цен на металлы SMM

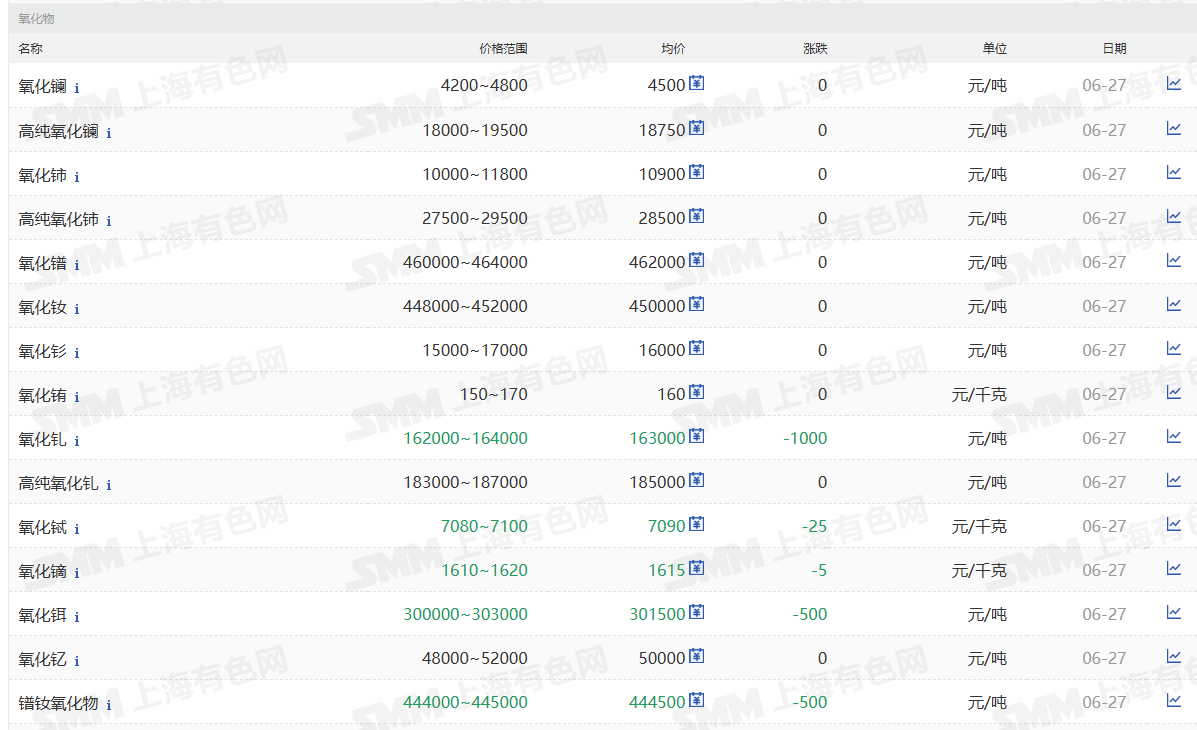
27 июня котировочный диапазон оксида Pr-Nd (1#) SMM составлял 444 000–445 000 юаней/т, в среднем 444 500 юаней/т, что на 0,11% ниже, чем в предыдущий торговый день. Недавно из-за влияния традиционного сезона дождей в Юго-Восточной Азии импорт руды в Мьянме значительно сократился, а поставщики на стороне добычи проявляют слабую готовность к продажам. Оксиды редкоземельных металлов в целом остаются на незначительном снижении, при вялой активности со стороны покупателей ниже по цепочке и снижении цен некоторыми поставщиками для выхода небольших объемов. По мере того, как отрасли ниже по цепочке постепенно выходят из традиционного низкого сезона, в сочетании с частыми позитивными новостями с рынка большинство инсайдеров отрасли придерживаются оптимистичных ожиданий относительно будущих цен на редкоземельные металлы. При таких рыночных настроениях дешевые грузы могут стать еще более труднодоступными. В целом, хотя рынок редкоземельных металлов сталкивается с краткосрочными вызовами волатильности, отрасль сохраняет в целом позитивный прогноз в отношении своих долгосрочных перспектив развития.

Спотовый рынок вольфрама:
》Нажмите, чтобы просмотреть спотовые цены на вольфрам по SMM

》Подпишитесь, чтобы просмотреть историю спотовых цен на металлы по SMM

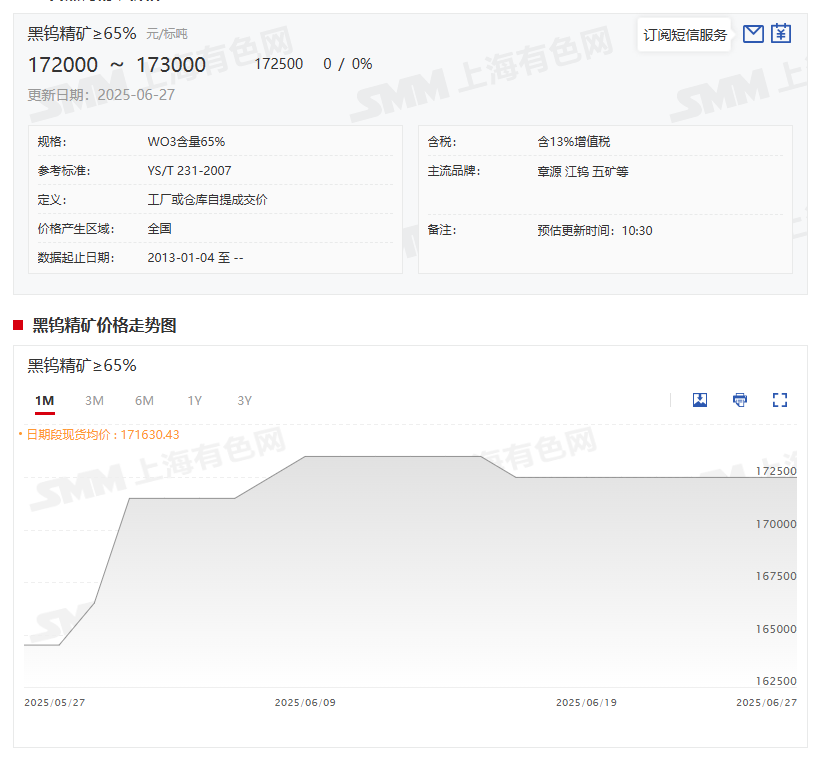
27 июня рынок вольфрама в основном продемонстрировал консолидацию на высоких уровнях, при этом основные поставщики на стороне добычи поддерживали низкие запасы и недостаточную готовность к снижению цен. Снижение цен на стороне добычи оставалось ограниченным, а котировки оставались высокими. Предприятия ниже по цепочке, производящие АПТ, столкнулись с плохой рентабельностью, что привело к сокращению производства и техническому обслуживанию на некоторых плавильных заводах. Верхняя часть цепочки в основном выполняла долгосрочные контрактные поставки, в то время как компании ниже по цепочке проводили операции по пополнению запасов точно в срок, что привело к стабильным общим объемам сделок. В краткосрочной перспективе макроэкономические факторы включают незначительное ослабление напряженности на Ближнем Востоке и снижение риск-аверсии за рубежом. Фундаментальные показатели демонстрируют напряженный баланс между секторами добычи и переработки внутри страны. При низких запасах сырья на стороне добычи в сочетании с производственным контролем корректировки цен на вольфрам остаются ограниченными. Плавильные заводы ниже по цепочке сталкиваются с плохой рентабельностью, создавая двойную слабость спроса и предложения. Структурные противоречия в производственно-сбытовой цепочке являются заметными, при противостоянии между быками и медведями на фоне реструктуризации рынка. Ожидается сохранение консолидации на высоких уровнях в краткосрочной перспективе. Необходимо продолжать следить за ценообразованием в долгосрочных контрактах июльских поставок основных компаний и операционными показателями ниже по цепочке.

Рекомендуемые материалы:

》Ограниченное пространство для уступок на стороне сырья: рынок вольфрама в краткосрочной перспективе будет колебаться на высоких уровнях [Ежедневный обзор рынка вольфрама SMM]

》Цены на редкоземельные металлы продолжают стабилизироваться — как будут развиваться рыночные ожидания?[SMM-анализ]

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【Flash | Semtech расширяет чистые помещения на фоне роста спроса на InP-фотонику】
51 минут назад
【Flash | Semtech расширяет чистые помещения на фоне роста спроса на InP-фотонику】
Читать далее
【Flash | Semtech расширяет чистые помещения на фоне роста спроса на InP-фотонику】
Semtech сообщила в презентации результатов 25 августа, что её портфель продуктов для фотоники для центров обработки данных охватывает чипы усиления, мощные CW-лазеры, полупроводниковые оптические усилители и высокоскоростные фотодиоды, при этом компания обеспечила поставки оборудования на 2027 финансовый год и приобрела дополнительные площади чистых помещений. В марте Semtech приобрела HieFo, добавив производство InP-чипов усиления и DFB-лазеров в США. Продажи для центров обработки данных во втором квартале 2027 финансового года достигли 100 миллионов долларов, увеличившись на 39% к предыдущему кварталу и на 91% к аналогичному периоду прошлого года; в третьем квартале планируется рост на 45% к предыдущему кварталу и на 160% к аналогичному периоду прошлого года. SMM полагает, что расширение поддерживает среднесрочный спрос на InP и высокочистый индий, хотя ни проектная мощность, ни потребление индия раскрыты не были.
51 минут назад
[SMM Хромовый обзор] Мировые отгрузки хромовой руды снизились на 2,74% за неделю до 642 500 тонн, Мапуту восстанавливается
17 часов назад
[SMM Хромовый обзор] Мировые отгрузки хромовой руды снизились на 2,74% за неделю до 642 500 тонн, Мапуту восстанавливается
Читать далее
[SMM Хромовый обзор] Мировые отгрузки хромовой руды снизились на 2,74% за неделю до 642 500 тонн, Мапуту восстанавливается
[SMM Хромовый обзор] Мировые отгрузки хромовой руды снизились на 2,74% за неделю до 642 500 тонн, Мапуту восстанавливается
По данным SMM, мировой объем отгрузок хромовой руды за неделю, завершившуюся 2 октября, составил 642 500 тонн, что на 2,74% меньше по сравнению с предыдущей неделей. Незначительное снижение общего показателя скрывает существенные изменения в структуре отгрузок: резкий рост в Мапуту был компенсирован спадом в Ричардс-Бей и Мерсине. Отгрузки из Мапуту выросли с 340 200 до 488 800 тонн — на 43,68%, что увеличило долю порта в общем объеме отгрузок примерно до 76% против около 51,5% неделей ранее, обратив вспять сдвиг предыдущей недели в сторону более распределенной структуры экспорта. Отгрузки из Ричардс-Бей сократились с 227 800 до 95 700 тонн — на 57,99%, утратив большую часть роста предыдущей недели, а из Мерсина снизились на 31,52% — с 84 700 до 58 000 тонн. Из Бейры вновь не было отгрузок хромовой руды — порт остается неактивным четвертую неделю подряд. Данные за неделю указывают на возврат к более концентрированной на Мапуту схеме потоков, наблюдавшейся на протяжении большей части августа и сентября, при этом более широкое распределение по портам на предыдущей неделе оказалось кратковременным. Отражает ли спад в Ричардс-Бей разовое явление после необычно высоких показателей предыдущей недели или возврат к более нерегулярной схеме погрузок, стоит проследить в ближайшие недели.
17 часов назад
[SMM Хром Флэш] Производство высокоуглеродистого феррохрома в Китае снизилось на 3,17% м/м в сентябре на фоне инверсии затрат
18 часов назад
[SMM Хром Флэш] Производство высокоуглеродистого феррохрома в Китае снизилось на 3,17% м/м в сентябре на фоне инверсии затрат
Читать далее
[SMM Хром Флэш] Производство высокоуглеродистого феррохрома в Китае снизилось на 3,17% м/м в сентябре на фоне инверсии затрат
[SMM Хром Флэш] Производство высокоуглеродистого феррохрома в Китае снизилось на 3,17% м/м в сентябре на фоне инверсии затрат
Данные SMM показали, что производство высокоуглеродистого феррохрома в Китае в сентябре 2026 года снизилось на 3,17% по сравнению с предыдущим месяцем, что стало более значительным падением, чем 1,25% в августе. Выпуск остался на 18,8% выше в годовом исчислении, хотя рост замедлился с 20,36% в августе. Производство за январь-сентябрь выросло на 30,84% в годовом исчислении по сравнению с 32,56% на конец августа. Замедление отражает сжатие маржи. Устойчивые цены на кокс, повышенные тарифы на электроэнергию и медленно меняющиеся цены на хромовую руду увеличили издержки, в то время как снижение закупочных цен металлургических заводов оказало давление на цены феррохрома, поэтому южные производители, где затраты самые высокие, сократили выпуск сильнее всего. Производство в северном регионе держалось лучше и удерживало национальные объёмы значительно выше прошлогодних, поэтому рост в годовом исчислении и с начала года остаётся высоким, даже несмотря на снижение месячной динамики. SMM ожидает, что выпуск снизится лишь незначительно, поскольку ослабление спроса на нержавеющую сталь будет компенсировано снижением стоимости хромовой руды и фиксированными объёмами долгосрочных контрактов.
18 часов назад


