Why Would Japanese Smelters Negotiate Another BM Figure with Antofagasta? [SMM Analysis]

Опубликовано: Dec 25, 2024 17:01 (GMT+8)
[SMM Analysis: Why Did Japanese Smelters Negotiate a Separate BM Figure with Antofagasta?] However, after the negotiation results between Chinese smelters and Antofagasta were finalized, the negotiation results between Japanese smelters and Antofagasta are also imminent. According to market rumors, one Japanese smelter, with an annual trade volume of approximately 50,000 mt of ore with Antofagasta, is highly likely to follow the result of $21.25. Another Japanese smelter, with an annual trade volume of 300,000-400,000 mt of ore with Antofagasta, was the first to reach an agreement with Antofagasta at $25. The last Japanese smelter, with an annual trade volume of over 300,000 mt of ore with Antofagasta, is still in negotiations and is demanding a BM figure above $30 for next year.

》View SMM Copper Prices, Data, and Market Analysis

》Subscribe to View SMM Historical Spot Metal Prices

       During the month, Jiangxi Copper Corporation, China Copper, Tongling Nonferrous Metals, and Jinchuan Group finalised the 2025 copper concentrate long-term contract TC benchmark at $21.25/mt and 2.125¢/lb. The 2024 copper concentrate TC long-term contract benchmark was set at $80/mt and 8.0¢/lb.

       However, following the conclusion of negotiations between Chinese smelters and Antofagasta, the negotiation results between Japanese smelters and Antofagasta are also imminent. According to market rumors, one Japanese smelter, with an annual trade volume of approximately 50,000 mt with Antofagasta, is likely to follow the $21.25 result. Another Japanese smelter, with an annual trade volume of 300,000-400,000 mt with Antofagasta, was among the first to agree on a $25 benchmark. The last Japanese smelter, with an annual trade volume of over 300,000 mt with Antofagasta, is still in negotiations and is demanding a benchmark above $30 for next year.

       Historically, the benchmark figures quoted by Antofagasta/Freeport to smelters in China, Japan, and South Korea have remained largely consistent, with minimal differences. However, due to the significant supply-demand gap for copper concentrates next year, the forms and outcomes of long-term contracts have become more diverse. Since the last century, Japan and South Korea, with their advanced economies in Asia, had the largest demand for copper concentrates annually. As a result, Japan became the primary negotiator with Antofagasta/Freeport each year. With the subsequent economic growth of China and the expansion of its nonferrous metals industry, China replaced Japan as the primary negotiator with Antofagasta/Freeport. For a long period in the 21st century, smelters in Japan and South Korea had to accept the benchmark results negotiated between China and Antofagasta/Freeport. So why is there such a strong subjective stance from Japanese and South Korean smelters in this year's negotiations with Antofagasta?

       Japanese and South Korean smelters have long recognized the scarcity of domestic resources, which cannot meet the demands of their industrial development. As a result, smelting enterprises in Japan and South Korea began investing in mines in regions such as the Americas and Australia early on. However, instead of participating in mine dividends, they secured mining rights to address the issue of insufficient domestic resources.
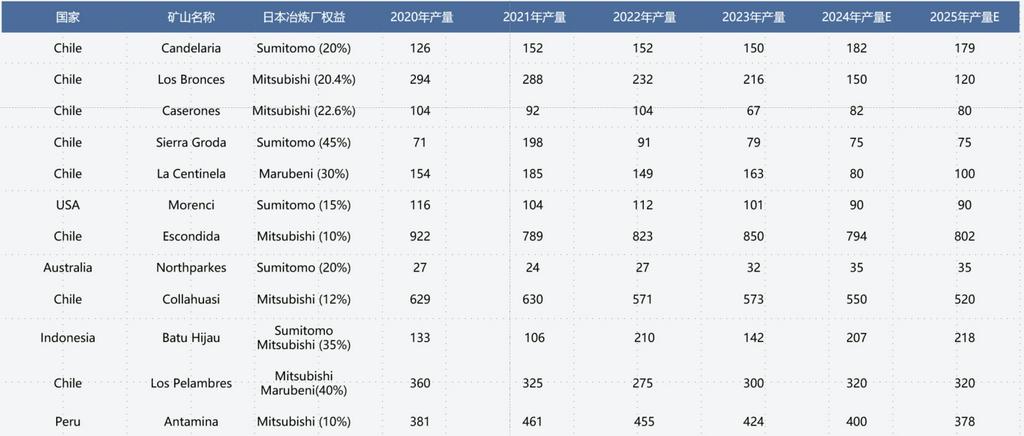
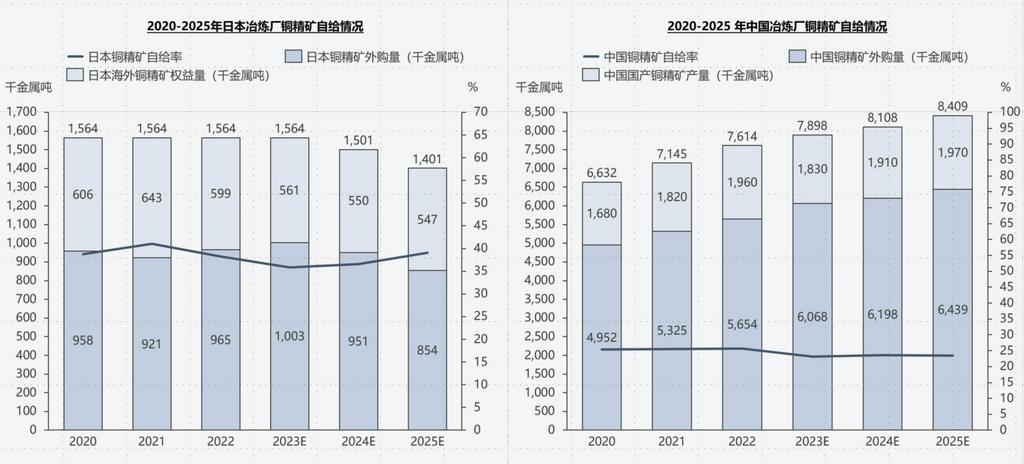
       Comparing the raw material self-sufficiency rates of China and Japan, it is evident that Japan's copper concentrate self-sufficiency rate can be maintained at 40%-50%, while China's rate is only around 25%. In other words, the raw material structure of Chinese smelters is far more dependent on external sources compared to Japanese smelters. Therefore, Japanese smelters, compared to their Chinese counterparts, have greater leverage to negotiate a benchmark figure with Antofagasta when facing significant supply shortages in the future.
》Click to View the SMM Copper Industry Chain Database


 

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Что может означать перезапуск Cobre Panamá для мировых поставок меди? [Анализ SMM]
11 часов назад
Что может означать перезапуск Cobre Panamá для мировых поставок меди? [Анализ SMM]
Читать далее
Что может означать перезапуск Cobre Panamá для мировых поставок меди? [Анализ SMM]
Медный рудник Cobre Panamá может вновь стать крупным источником мировых поставок меди, если Панама и First Quantum договорятся о новых условиях работы. В 2023 году рудник произвел 330,9 тыс. тонн меди и исторически обеспечивал около 1% мирового объема добычи. Переработка накопленных запасов возобновлена, однако добыча новой руды по-прежнему приостановлена. Любое возобновление работы, вероятно, будет поэтапным, а его сроки будут зависеть от хода переговоров, правовых условий и операционной готовности к запуску.
11 часов назад
Vedanta планирует расширение на $2,3 млрд в Индии и Саудовской Аравии и продвигает перезапуск завода в Тутикорине
15 часов назад
Vedanta планирует расширение на $2,3 млрд в Индии и Саудовской Аравии и продвигает перезапуск завода в Тутикорине
Читать далее
Vedanta планирует расширение на $2,3 млрд в Индии и Саудовской Аравии и продвигает перезапуск завода в Тутикорине
Vedanta представила масштабный инвестиционный план, в рамках которого Vedanta Copper намерена вложить $2,3 млрд в Индии и Саудовской Аравии в течение следующих трёх-четырёх лет, планируя к 2030 году достичь годового производства меди более 1 млн тонн. Компания стремится выпускать по 500 тыс. тонн в год как в Индии, так и в Саудовской Аравии, в дополнение к уже существующему производству в 100 тыс. тонн в Фуджейре, ОАЭ. Около $2 млрд будет инвестировано в проекты по добыче, выплавке и производству медной катанки в Саудовской Аравии, при этом инвестиционное решение по предлагаемому саудовскому медеплавильному заводу ожидается в этом квартале. Vedanta также добивается возобновления работы своего медеплавильного завода в Тутикорине, Индия, закрытого с 2018 года. Компания ожидает решения суда в течение трёх месяцев и, при условии одобрения, планирует вложить $250 млн в модернизацию предприятия, рассчитывая на перезапуск в течение восьми-девяти месяцев и годовое производство меди в объёме 250 тыс. тонн. Тем временем её предприятие в Силвассе работает примерно на 95% мощности, а годовое производство медных катодов превышает 245 тыс. тонн.
15 часов назад
Лондонская BTC отмечает медь и сурьму на Nevada Black Star
18 часов назад
Лондонская BTC отмечает медь и сурьму на Nevada Black Star
Читать далее
Лондонская BTC отмечает медь и сурьму на Nevada Black Star
Лондонская компания BTC Company Limited (LSE:BTC, OTCQB:VINZF) 5 октября 2026 года объявила о первых результатах полевого портативного рентгенофлуоресцентного анализа (pXRF) по своему проекту Black Star на золото и критически важные минералы в округе Першинг, штат Невада. В рамках первоначальной программы было отобрано 69 образцов сколков горных пород вдоль коридора протяжённостью 2,5 км между Западной и Восточной целями. Показания pXRF выявили содержание сурьмы до 0,44% Sb, меди до 30,0% Cu, висмута до 0,73% Bi и серебра до 811 ppm Ag, при этом ассоциация сурьмы и меди проявилась на обоих концах коридора. Эта сигнатура повторяет исторический образец 1985 года, отобранный в 120 м к югу от заявок (>1% Sb, 2% Cu, 700 ppm Ag). Ранее проведённый due-diligence отбор проб показал содержание до 16,23 г/т золота и 50,5 г/т серебра. Образцы в настоящее время переданы в MSALABS для лабораторного анализа, после чего последует полная мультиэлементная геохимия, включая сурьму, вольфрам и медь. Медь как попутный компонент добавляет стратегическую привлекательность в рамках политики США по критически важным минералам, хотя результаты остаются предварительными полевыми данными.
18 часов назад

