In July, domestic tin ore imports continued to rise, with imports from the Democratic Republic of the Congo and Australia reaching historical highs [SMM Analysis].

Опубликовано: Aug 20, 2024 18:28 (GMT+8)
Источник: SMM
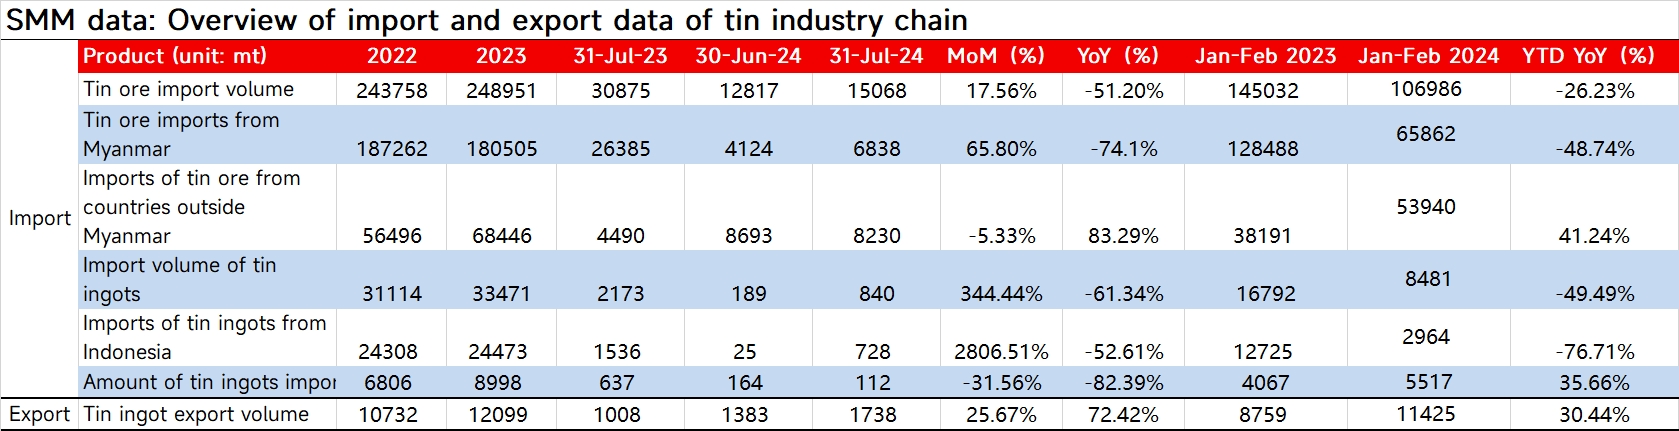
In July, domestic tin ore imports were 15,000 mt (metal content approximately 6,429 mt), up 17.56% MoM, down 51.20% YoY, and increased by 1,270 mt compared to June. The cumulative imports from January to July were 106,000 mt, down 26.23% YoY. In July, domestic tin ingot imports were 840 mt, up 344.44% MoM, down 61.34% YoY. The cumulative imports from January to July were 8,481 mt, down 49.49% YoY.

In July, domestic tin ore imports were 15,000 mt (metal content approximately 6,429 mt), up 17.56% MoM, down 51.20% YoY, and increased by 1,270 mt compared to June. The cumulative imports from January to July were 106,000 mt, down 26.23% YoY. In July, domestic tin ingot imports were 840 mt, up 344.44% MoM, down 61.34% YoY. The cumulative imports from January to July were 8,481 mt, down 49.49% YoY.

In July, domestic tin ore imports showed an upward trend, mainly due to increased imports from Myanmar and the Democratic Republic of Congo (DRC), while imports from other countries remained stable. Specifically, tin ore imports from Myanmar in July were 6,800 mt (metal content approximately 2,025 mt), showing an increase compared to June 2024. Although the authorities in Wa State, Myanmar, have not provided a clear timeline for the resumption of tin ore production, market analysis and forecasts suggest that Myanmar's tin ore imports will remain relatively low in Q3. Meanwhile, tin ore imports from the DRC and Australia are also on the rise. Since the suspension of production in Myanmar, the share of tin ore imports from Africa and other regions in the total domestic imports has continued to increase, and this trend is expected to persist, stabilizing at a high level for some time. Historical data analysis shows that tin ore imports from the DRC and Australia have reached historical highs, partially alleviating the market supply gap caused by Myanmar's mining ban.

On the other hand, with the intermittent opening of the tin ingot import profit window, domestic tin ingot imports have started to show an upward trend. According to the latest data, tin ingot imports in July increased to 840 mt, with imports from Indonesia reaching 727 mt. Considering the recent brief reopening of the tin ingot import profit window and factors such as shipping schedules, some imported tin ingots are expected to arrive in the domestic market in August. However, due to the limited and unstable opening time of the import profit window, tin ingot imports are unlikely to recover to the levels of the same period last year.

Additionally, domestic tin ingot exports in July also showed an upward trend, with specific data at 1,738 mt, up 25.67% MoM and 72.42% YoY. The cumulative exports from January to July 2024 reached 11,425 mt, up 30.44% YoY. However, considering the recent closure of the export window, tin ingot exports are expected to decline in the future.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【Flash | PhotonLink от Coherent готовит почву для коммерческого наращивания производства фосфида индия (InP)】
4 часов назад
【Flash | PhotonLink от Coherent готовит почву для коммерческого наращивания производства фосфида индия (InP)】
Читать далее
【Flash | PhotonLink от Coherent готовит почву для коммерческого наращивания производства фосфида индия (InP)】
Coherent запустила PhotonLink — интегрированную оптическую платформу для ИИ-инфраструктуры, включающую лазеры на фосфиде индия (InP), кремниевую фотонику, детекторы и оптические модули. Компания раскрыла более 10 проектов в области CPO, более 10 проектов NPO и более пяти проектов межчиповых соединений, при этом по направлениям CPO и NPO заключены соглашения с якорными заказчиками и долгосрочные контракты. Ожидается, что выручка начнёт расти в четвёртом квартале 2026 года. Coherent уже поставила более 300 миллионов InP-лазеров и расширяет мощности по производству InP на 6-дюймовых пластинах для поддержки наращивания объёмов. Портфель заказов даёт более чёткий сигнал коммерческого спроса на InP-устройства и исходные материалы, хотя дополнительные мощности и объёмы потребления индия не раскрываются.
4 часов назад
Учреждения: продажи серии iPhone 18 Pro в Китае за первую неделю выросли на 12% в годовом исчислении
30 Sep 2026 18:09 (GMT+8)
Учреждения: продажи серии iPhone 18 Pro в Китае за первую неделю выросли на 12% в годовом исчислении
Читать далее
Учреждения: продажи серии iPhone 18 Pro в Китае за первую неделю выросли на 12% в годовом исчислении
Согласно данным China Smartphone Weekly Sales Tracker Counterpoint Research, недельные продажи смартфонов в Китае демонстрируют двузначное снижение в годовом исчислении с июля. Из-за роста стоимости памяти потребительский спрос остаётся слабым, однако с началом сентябрьского цикла запуска новых продуктов ожидается восстановление рынка по сравнению с предыдущим месяцем. Продажи серии iPhone 18 Pro за первые три дня доступности (на которые пришлось лишь три дня 38-й недели) выросли на 12% в годовом исчислении по сравнению с продажами серии iPhone 17 Pro за первую неделю. Благодаря такому сильному старту Apple возглавила недельный рейтинг продаж на 38-й неделе, заняв 33% китайского рынка смартфонов.
30 Sep 2026 18:09 (GMT+8)
Рост спроса на ИИ-серверы поддерживает повышение контрактных цен на память в IV квартале; давление со стороны потребительского сегмента сохраняется
30 Sep 2026 18:08 (GMT+8)
Рост спроса на ИИ-серверы поддерживает повышение контрактных цен на память в IV квартале; давление со стороны потребительского сегмента сохраняется
Читать далее
Рост спроса на ИИ-серверы поддерживает повышение контрактных цен на память в IV квартале; давление со стороны потребительского сегмента сохраняется
Согласно последнему исследованию TrendForce в области индустрии памяти, в IV квартале 2026 года производители DRAM продолжат выделять передовые технологические мощности под высокопроизводительные продукты для серверных приложений, сохраняя общую ситуацию дефицита предложения. Однако рост контрактных цен замедляется: ожидается, что цены на обычную DRAM вырастут на 10–15% по сравнению с предыдущим кварталом. Рынок NAND Flash демонстрирует двунаправленное развитие: ускорение ИИ и низкий потребительский спрос, который тем не менее способствует росту цен, при этом общие контрактные цены, как ожидается, вырастут на 15–20% по сравнению с предыдущим кварталом.
30 Sep 2026 18:08 (GMT+8)

