Key Takeaway from SMM 2023 Indonesia Nickel and Cobalt Industry Chain Conference: Global Nickel and Stainless Steel Market Outlook 2023-2027 and Indonesia’s Critical Role in Attracting Chinese Investment

Опубликовано: Jun 01, 2023 13:42 (GMT+8)
Источник: SMM
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.
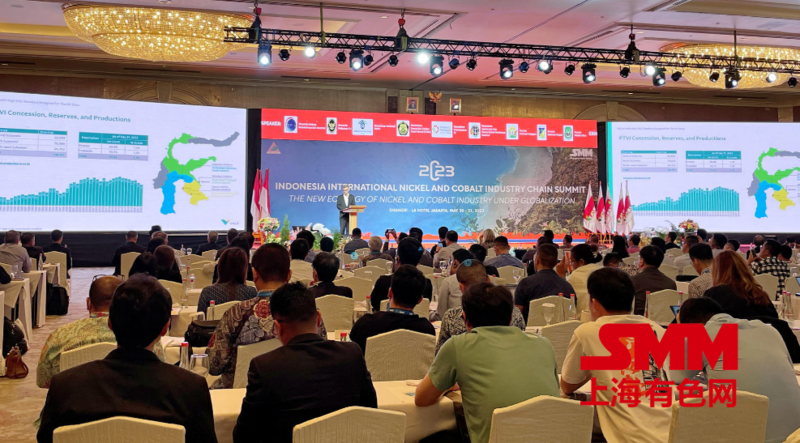
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.


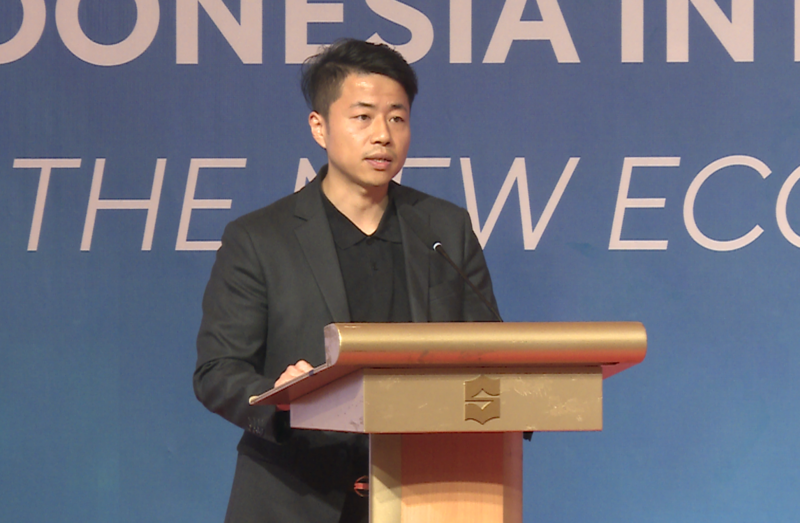
At the meeting, Bai Fan, senior director of SMM Consulting & Research, said that nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries. The Indonesian stainless steel industry has developed rapidly due to cost and resource advantages, and still has great growth potential. It is estimated that by 2027, the global refined nickel production will reach 1.01 million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects. In order to seek better development, Chinese enterprises are looking for opportunities to "go global". From the perspective of resources, quality, and environmental protection, it is more advantageous to invest in the stainless steel industry in Indonesia.


Background introduction

In the next five years, stainless steel and new energy batteries will remain the main downstream sectors of global nickel consumption, but the historical growth rate will not be sustainable

As an important raw material in batteries, nickel is widely used in electric vehicles, energy storage batteries and other fields. Due to the rapid development of new energy industry, the demand potential for nickel in the battery field is huge. With the increase in the number of power batteries and nickel content of a single power battery, the nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries.

Indonesian stainless steel industry develops rapidly due to cost and resource advantages

As the region with the highest stainless steel production in the world, mainland China produced 32.39 million mt of stainless steel in 2022. Indonesia's stainless steel industry has developed rapidly due to cost and resource advantages, and still has great development potential in the future.

There are differences in the structure of nickel used in the global #300 stainless steel industry

There are differences in the structure of nickel used in the global #300 stainless steel industry. The proportion of scrap used in #300 stainless steel industry in developed countries is bigger than that in China as the former has more mature recycling system and end-use products reach end-of-life at an earlier date.

Stainless steel raw materials

It is estimated that by 2027 the global refined nickel production will reach 1.01 million mt in metal content

It is predicted that the global refined nickel capacity and production will show positive growth. It is estimated that by 2027, the global refined nickel production will reach 1.01 million million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects.

According to SMM analysis, due to the impact of the Covid pandemic, the output of some overseas companies declined in 2020-2021.

The growth of refined nickel production from 2022 to 2027 will be mainly contributed by China and Indonesia, and the new capacity will basically be electrodeposition nickel. Because China is the main consumer of refined nickel and has a high degree of dependence on imports, China will beef up domestic production to reduce its dependence on imports, making China a major contributor to refined nickel production growth.

It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity

The persistent inversion of the price difference between nickel sulphate and refined nickel has stimulated the expansion of electrodeposition nickel capacity in the past two years, boosting the proportion of electrodeposition nickel in the world's total refined nickel capacity, with China being a major contributor. It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity.

Since the extreme event in nickel market last year, the spot prices of pure nickel have fluctuated at a high level for a long period of time. This drove a large number of domestic nickel salt enterprises to resume production of refined nickel since mid-June 2022. At the same time, driven by high profits, many domestic and overseas companies have started to build new electrodeposition nickel production lines from 2022.

New electrodeposition nickel capacity is forecast to account for 23% of China's total pure nickel capacity in 2023. New electrodeposition nickel capacity will continue to expand in 2024 and may account for 28% of China's total pure nickel capacity under conservative estimates. In addition, there are also new refined nickel projects overseas in 2023, but unlike domestic production lines, they are featured by large capacity in a single project and smaller number of enterprises. It is estimated that new electrodeposition nickel capacity will account for 9% of the global total pure nickel capacity in 2023, and the share is estimated to climb to 10% by 2024, mainly driven by China.

As falling nickel prices in February-March 2023 eroded the profit margins of electrodeposition nickel produced with MHP or nickel sulphate, some electrodeposition nickel producers delayed the commissioning of new production lines. However, it is worth noting that the profit margins of electrodeposition nickel produced with MHP or nickel sulphate are constantly changing. As such, once profit margins are restored, new electrodeposition nickel capacity that has been delayed will be put into operation.

Rapidly expanding NPI production in the next five years threatens to erode the market share of FeNi in downstream applications

Before 2020, NPI capacity was transferring from China to Indonesia, thus China's market share gradually shrank. From 2020 to 2024, Indonesia's NPI capacity showed explosive expansion, causing NPI capacity to shift into a surplus from 2022, while FeNi supply was relatively stable. The downstream sectors of FeNi are mainly stainless steel, alloy and foundry. FeNi will squeeze the market share of pure nickel in stainless steel and will then be eroded by NPI.

In 2022, 300-series dominated stainless steel output, led by#304 stainless steel

Enlightenment on Indonesian investment

Enlightenment on investment in stainless steel industry in Indonesia

(1) Why invest overseas?

Resources: According to SMM statistics, China's nickel sulphide ore output was about 80,000 mt in metal content in 2021, and the total nickel ore import was about 430,000 mt in metal content. Imports of laterite nickel ore were 340,000 mt in metal content and imports of nickel sulphide ore were 90,000 mt in metal content, reflecting heavy reliance on imports. For laterite nickel ore, China not only has small reserves and low grade, but also has high mining costs, which makes China uncompetitive in laterite nickel ore mining. Laterite nickel ore is the main raw material of NPI, while the latter is an important raw material in stainless steel production. As a major stainless steel producer, China needs to import a large amount of laterite nickel ore every year to develop its stainless steel industry. With the implementation of Indonesia’s nickel ore export ban, some Chinese mining companies and smelters began to make plans for building smelting and refining projects overseas.

Cost: NPI is the main raw material for stainless steel production. Compared with Indonesian companies, Chinese companies have obvious disadvantages in NPI production costs. Chinese companies import nickel ore mainly from the Philippines, whose nickel ore is of lower grade and more expensive than Indonesian ore. As a result, the raw material costs of Chinese NPI enterprises are higher than their competitors in Indonesia. As the NPI market is expected to maintain an oversupply in the future, the competitiveness of small stainless steel enterprises with high costs in China will be further weakened. In order to seek better development, Chinese enterprises are looking for opportunities to "go global".

(2) Why invest in Indonesia?
Resources: In terms of reserves, Indonesia is one of the countries with the richest mineral resources in the world, and its nickel ore resources rank first in the world. In 2021, nickel ore reserves in Indonesia were 25.4 million mt in metal content. The Philippines' nickel ore reserves in 2021 were merely 4.04 million mt in metal content, which is only 1/6 of that in Indonesia.

Ore grade: Indonesia is rich in high-grade nickel ore resources, and the grade of laterite nickel ore is significantly higher than that of the Philippines. The grade of nickel ore in the Philippines is mostly between 0.8% and 1.4%.

Other aspects: Indonesia is an important country of the "21st Century Maritime Silk Road" under China's "Belt and Road" initiative. Before 2010, Chinese mining companies began to go to Indonesia to carry out exploration of lateritic nickel ore and mining investment.

Environmental protection: Indonesia's environmental protection policy is less stringent, which is more suitable for enterprises to build factories locally. The strict environmental protection policy in the Philippines leads to high environmental protection expenses in the production process of enterprises.

For more about this conference, please click: 2023 INDONESIA NICKEL AND COBALT INDUSTRY CHAIN CONFERENCE



Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Восстановление цен при слабом сырье; прибыль заводов по производству нержавеющей стали незначительно восстанавливается [Анализ SMM]
7 часов назад
Восстановление цен при слабом сырье; прибыль заводов по производству нержавеющей стали незначительно восстанавливается [Анализ SMM]
Читать далее
Восстановление цен при слабом сырье; прибыль заводов по производству нержавеющей стали незначительно восстанавливается [Анализ SMM]
[Анализ SMM] Цены восстанавливаются, в то время как сырье остается слабым, прибыль заводов по производству нержавеющей стали незначительно отскочила На этой неделе фьючерсный и спотовый рынки нержавеющей стали демонстрировали расходящуюся динамику: готовая продукция слегка восстановилась, тогда как сырье в целом ослабло. Сталелитейные заводы добились незначительного восстановления прибыли за счет снижения цен на сырье. Согласно расчетам на основе холоднокатаной стали 304, структура прибыли заводов разошлась: маржа прибыли, рассчитанная по текущим ценам на сырье, восстановилась до 1,24%, выйдя в положительную зону, однако маржа, рассчитанная по складским запасам сырья, осталась на уровне -1,98% из-за ранее закупленного дорогого сырья. На этой неделе снижение цен на никелевое сырье замедлилось и постепенно прекратилось, стабилизировавшись. Ранее цены на никелевый чугун продолжали падать до низких уровней, а в сочетании с перебоями в производстве в Индонезии, вызванными нехваткой воды из-за погодных условий, ожидания сокращения предложения возросли, что обеспечило поддержку ценам снизу. Низкая оценка в сочетании с позитивными факторами предложения стимулировала рост спроса на пополнение запасов со стороны сталелитейных заводов, значительно ослабив готовность upstream-поставщиков снижать цены, и темпы падения цен на никелевый чугун практически остановились. По состоянию на эту пятницу цена с доставкой и учетом налогов на отечественный индонезийский высокосортный NPI с содержанием 10-12% снизилась лишь незначительно — на 3 юаня за никелевую единицу, до 1 048 юаней за никелевую единицу, при этом никелевые издержки постепенно стабилизировались. На этой неделе лом нержавеющей стали оставался слабым, но стабильным, без импульса к восстановлению. Низкоуровневое восстановление фьючерсов на нержавеющую сталь и спорадический предпраздничный спрос на пополнение запасов лишь незначительно поддержали готовую продукцию, однако конечный спрос существенно не восстановился, а сделки оставались вялыми, что затрудняло рост цен на лом. В то же время откат цен на высокосортный NPI сократил преимущество лома как заменителя, а на фоне неоправдавшихся ожиданий пикового сезона в сентябре и растущих ожиданий сокращения производства на заводах в октябре сталелитейные предприятия сохраняли осторожность в закупках и продолжали добиваться снижения цен. Под давлением множества медвежьих факторов лому было трудно продемонстрировать устойчивый отскок, и он продолжал двигаться в боковом диапазоне на слабом уровне. По состоянию на эту пятницу цена без учета налогов на основной лом 304 в Шанхае осталась без изменений на уровне 9 700–9...
7 часов назад
Восстановление фьючерсов на нержавеющую сталь вряд ли изменит ожидания сокращения производства на металлургических заводах, сужение экономических преимуществ сохраняет цены на лом нержавеющей стали стабильными [Еженедельный обзор рынка лома нержавеющей стали SMM]
7 часов назад
Восстановление фьючерсов на нержавеющую сталь вряд ли изменит ожидания сокращения производства на металлургических заводах, сужение экономических преимуществ сохраняет цены на лом нержавеющей стали стабильными [Еженедельный обзор рынка лома нержавеющей стали SMM]
Читать далее
Восстановление фьючерсов на нержавеющую сталь вряд ли изменит ожидания сокращения производства на металлургических заводах, сужение экономических преимуществ сохраняет цены на лом нержавеющей стали стабильными [Еженедельный обзор рынка лома нержавеющей стали SMM]
[SMM Еженедельный обзор рынка лома нержавеющей стали] Восстановление фьючерсов на SS не компенсирует ожидания сокращения производства на металлургических заводах; сужение ценового преимущества удерживает цены на лом нержавеющей стали стабильными На этой неделе цены на обрезь лома нержавеющей стали 304 в восточном Китае остались без изменений, котировки находились в диапазоне 9 700–9 800 юаней за тонну. В Фошане цены на обрезь лома нержавеющей стали 304 также сохраняли стабильность в диапазоне от 9 800 до 10 100 юаней за тонну. С точки зрения стоимости сырья, себестоимость производства нержавеющей стали с использованием только лома нержавеющей стали в качестве сырья составила приблизительно 13 763,18 юаня за тонну, тогда как себестоимость с использованием только высокосортного никелевого чугуна (NPI) достигла 14 186,61 юаня за тонну. Лом нержавеющей стали по-прежнему сохраняет определённое преимущество по замещению стоимости перед высокосортным NPI, однако разница в ценах между ними сократилась. На этой неделе цены на лом нержавеющей стали в целом оставались вялыми. В течение недели фьючерсы на SS отскочили от минимумов, а с приближением праздников позиции конечных покупателей в переговорах несколько ослабли. Спотовые цены на готовую продукцию незначительно выросли, снижение цен на лом нержавеющей стали замедлилось, что позволило им остаться стабильными. Однако позитивное влияние восстановления фьючерсов оказалось неустойчивым, поскольку фактического восстановления конечного спроса не произошло. Общие объёмы сделок на рынке улучшились незначительно, а участники нижних звеньев цепочки сохраняли сильные пессимистичные выжидательные настроения в отношении ближайших перспектив, что затрудняло оказание какой-либо существенной поддержки ценам на лом. В то же время цены на высокосортный NPI продолжили снижаться, что ещё больше сжало преимущество лома нержавеющей стали по замещению стоимости и ослабило нижнюю поддержку для лома. Рынок в целом демонстрировал стабильную, но слегка слабую динамику. В целом, умеренное восстановление фьючерсов и предпраздничный спрос на пополнение запасов оказались недостаточными, чтобы компенсировать многочисленные медвежьи факторы, включая слабый конечный спрос и мягкие ожидания по предложению. Надежды на восстановление в пиковый сезон теперь полностью угасли, а спрос конечных потребителей на пополнение запасов остаётся...
7 часов назад
[Анализ SMM] Макроэкономические препятствия материализуются, фьючерсы восстанавливаются; предпраздничный всплеск необходимого спроса способствует сокращению запасов нержавеющей стали
7 часов назад
[Анализ SMM] Макроэкономические препятствия материализуются, фьючерсы восстанавливаются; предпраздничный всплеск необходимого спроса способствует сокращению запасов нержавеющей стали
Читать далее
[Анализ SMM] Макроэкономические препятствия материализуются, фьючерсы восстанавливаются; предпраздничный всплеск необходимого спроса способствует сокращению запасов нержавеющей стали
[Анализ SMM] Макроэкономические препятствия материализуются, фьючерсы восстанавливаются; предпраздничный всплеск необходимого спроса способствует сокращению запасов нержавеющей стали
[Анализ SMM] Макроэкономические препятствия материализовались, фьючерсы восстанавливаются, предпраздничный спрос «точно в срок» способствует сокращению запасов нержавеющей стали SMM, 24 сентября: На этой неделе социальные запасы нержавеющей стали продолжили тенденцию к сокращению, средний уровень запасов стабильно снижался, а давление накопленного рыночного предложения продолжало ослабевать. Совокупные запасы на двух ключевых рынках — Уси и Фошань — значительно сократились, и темпы снижения запасов на этой неделе ускорились. На этой неделе восстановление макроэкономических настроений в сочетании с предпраздничным высвобождением спроса «точно в срок» способствовало дальнейшему сокращению запасов нержавеющей стали. После того как повышение ставки ФРС США состоялось, макроэкономические препятствия, давившие на рынок, были в значительной степени учтены в ценах, что существенно ослабило медвежьи настроения. Фьючерсы на нержавеющую сталь укрепились в рамках восстановительного движения, подтянув спотовые цены и заметно оживив торговую активность на рынке. В преддверии праздника Середины осени downstream-потребители сконцентрировали поэтапное высвобождение спроса «точно в срок» для обеспечения нормального производства перед перерывом, что повысило активность запросов и сделок и улучшило эффективность поглощения запасов. Под совокупным влиянием восстановления фьючерсных настроений, потепления спотовых цен и концентрированного предпраздничного пополнения запасов «точно в срок» рыночное предложение было эффективно поглощено, что способствовало стабильному снижению социальных запасов. В целом материализация макроэкономических препятствий, восстановившая доверие рынка, укрепление фьючерсов, подтянувшее спотовые цены, и концентрированное предпраздничное высвобождение спроса «точно в срок» со стороны конечных потребителей стали ключевыми факторами устойчивого и существенного сокращения запасов нержавеющей стали на этой неделе. На текущем этапе рыночный пессимизм постепенно ослабевает, низкоуровневое восстановление фьючерсов продолжается, а предпраздничный спрос «точно в срок» оказывает поддержку, благодаря чему темпы сокращения запасов продолжают усиливаться. В краткосрочной перспективе, по мере полного учёта макроэкономических препятствий в ценах и стабильного восстановления рыночных настроений, давление накопления запасов продолжает ослабевать. При поддержке упорядоченного высвобождения спроса конечных потребителей «точно в срок» запасы, вероятно, продолжат тенденцию умеренного сокращения...
7 часов назад
Связанные новости