China Weekly Inventory Summary and Data Wrap (Dec 3)

Опубликовано: Dec 3, 2021 20:00
This is a roundup of China's metals weekly inventory as of December 3.

SHANGHAI, Dec 3 (SMM) - This is a roundup of China's metals weekly inventory as of December 3.

Aluminium Social Inventories Dropped 15,000 mt on Week

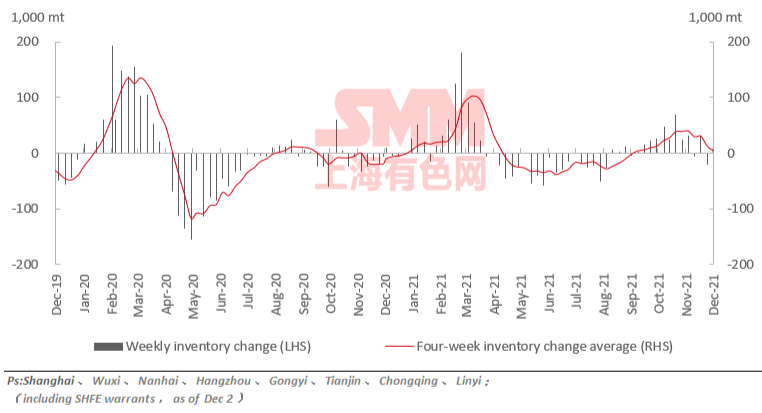
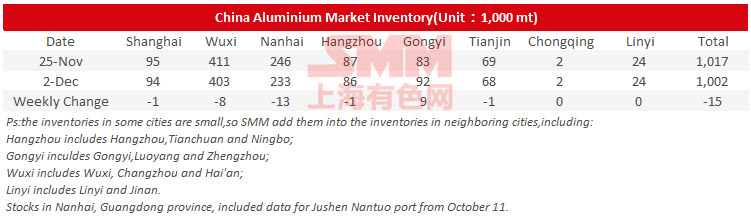
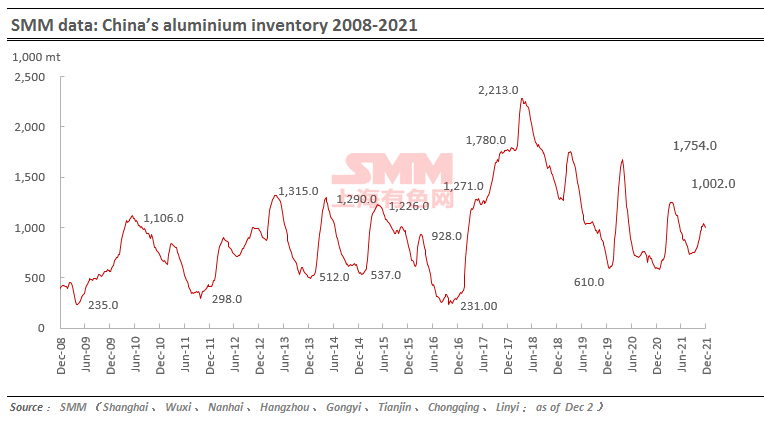
SMM data showed that China's social inventories of aluminium across eight consumption areas dropped 15,000 mt on the week to 1 million mt as of December 2, mainly contributed by Nanhai, Shanghai and Wuxi. The inventory in Gongyi rose on the week.
Aluminium Billet Inventories Down 7,200 mt on Week

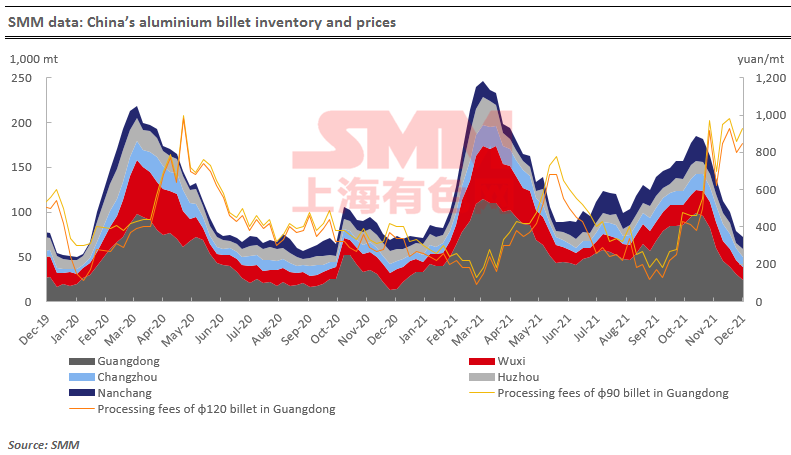
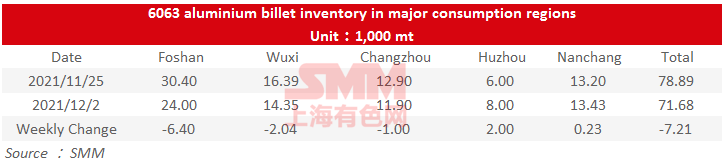
The stocks of aluminium billet in five major consumption areas dropped 7,200 mt to 71,700 mt on December 2 from a week ago, a decrease of 9.14%. And the inventory has been falling for seven straight weeks.

Foshan was still the largest contributor to the falling social inventory, and the local inventory dropped 6,400 mt or 21.05% on the week. The inventories in Wuxi and Changzhou also declined, while Huzhou and Nanchang both saw slightly rising inventories. The declines of weekly social inventory was still caused by the falling arrivals for aluminium billet.

Looking forward, the downstream sectors of aluminium billet became less interest in purchasing, and some of them turned to aluminium ingot as the conversion margin of aluminium billet was high compared with the re-smelting costs. Meanwhile, the warehouses reported that the transportation in north-west China is still disrupted. Hence the social inventory will keep falling but at a much slower pace, and there is also possibility that the inventory would rise on the week.
Copper Inventory in Major Chinese Markets Dipped 6,700 mt on Week

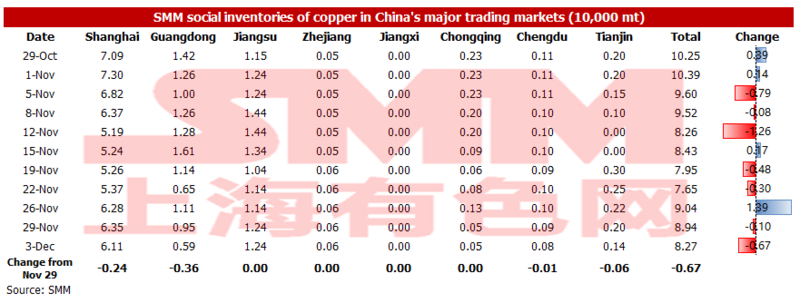
As of Friday December 3, the copper inventory across major Chinese markets fell 6,700 mt from Monday to 82,700 mt. The declines were mainly seen in Shanghai, Guangdong and Tianjin.

Specifically, the inventory in Shanghai decreased by 2,400 mt to 61,100 mt, and the inventory in Guangdong decreased 3,600 mt to 5,900 mt. The inventory in Tianjin declined 600 mt to 1,400 mt. The copper price continued to fall this week. And downstream companies stockpiled actively on adequate cash flows at the start of the month, which were the main reasons for the decline in inventories.

In addition, the invoice issuance issue for imported copper remains as a trouble in December, making it difficult to clear a large volume of imported copper into the domestic market. The smelters that undertook maintenance resume production. The volume of imported copper is unlikely to grow. The total supply is likely to grow slightly. The consumption is expected to remain stable as long as the copper prices do not rise sharply. Therefore, the inventory may increase slightly. And there is room for the spot premiums to drop, but the decline will not be significant.
Copper Inventory in China Bonded Area Dipped 5,700 mt

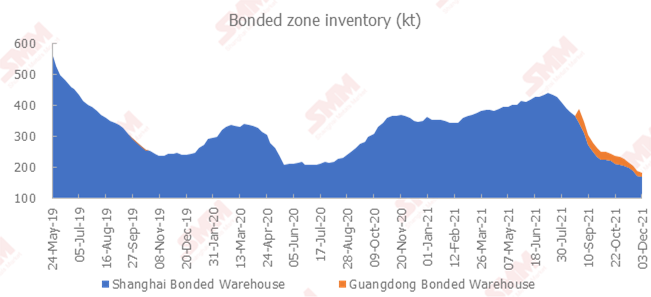
The copper inventories in the domestic bonded zones dipped 5,700 mt from November 26 to 183,500 mt as of Friday December 3, the eighth consecutive week of decline, according to the most recent SMM survey.

The inventory in the Shanghai bonded zone decreased 4,700 mt to 169,600 mt, and the inventory in the Guangdong bonded zone fell 1,000 mt to 13,900 mt. There were inflows of cargoes under warrants which were imported when the SHFE/LME copper price ratio was profitable. The arriving shipments decreased. Meanwhile, it has been difficult for some ships to call at ports due to the strengthening of the customs' quarantine work on inbound ships. And the port work efficiency was low. As such, the bonded zone inventories continued to decline.
Zinc Inventories Down 5,000 mt on the Week

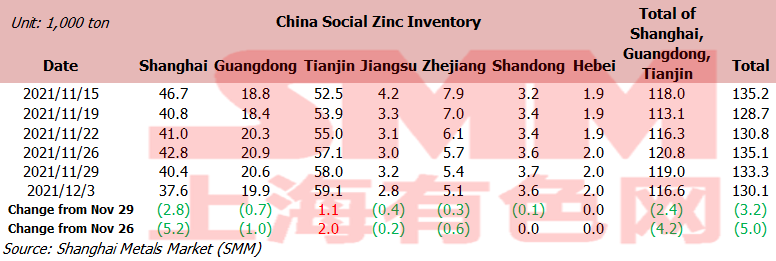
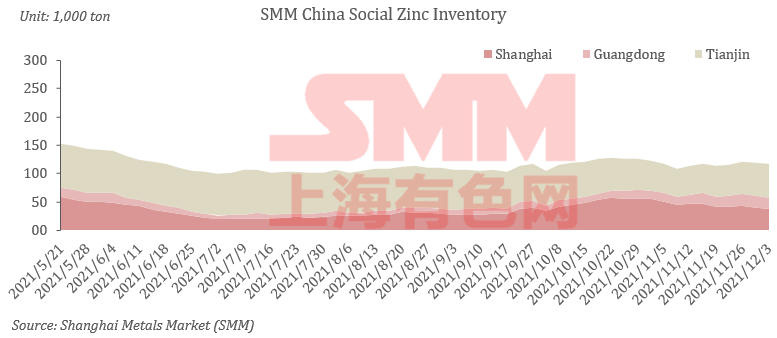
SHANGHAI, Dec 3 (SMM)—Total zinc inventories across seven Chinese markets stood at 130,100 mt as of December 3, down 3,200 mt from November 29 and 5,000 mt from November 26.

The inventory in Shanghai declined as only a small amount of imported zinc arrived and downstream producers began to restock goods after digesting government stockpiles. The stocks in Guangdong declined slightly as the arrivals of goods declined on the week and shipments stabilised. Tianjin saw an increase in the stocks as downstream producers mainly restocked on rigid demand. Inventories in Shanghai, Guangdong and Tianjin fell 4,200 mt, and inventories across seven Chinese markets decreased 5,000 mt.
Lead Ingot Social Inventory Down 6,300 mt on Week

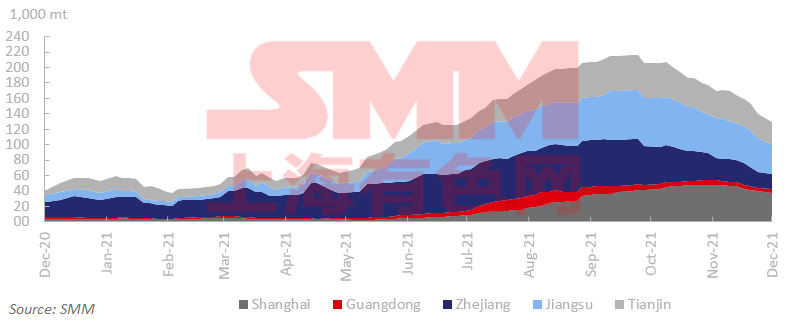
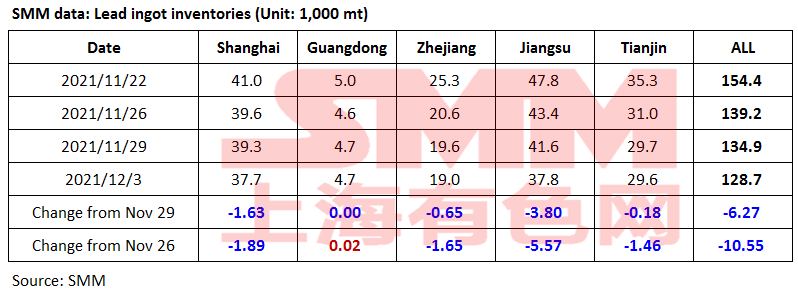
The social inventory of lead ingots across Shanghai, Guangdong, Zhejiang, Jiangsu and Tianjin decreased 10,600 mt from November 26 and 6,300 mt from November 29 to 128,700 mt as of December 3.

The secondary lead smelters in Jiangsu and Anhui continued the maintenance, and some smelters in Jianxi reduced the production under the inspections of Solid Waste Management Centre.

The Ministry of Ecology issued a notice on December 1 that the second round of the fifth batch of central environmental protection inspections was fully launched, and four inspection teams will be stations in Heilongjiang, Guizhou, Shaanxi, and Ningxia for one month. Some secondary lead smelters in Guizhou have reduced the production, and the downstream users consumed the social stocks in surrounding areas.

Some primary lead smelters will end maintenance next week, and the output is expected to increase. The lead ingot exports may drop as the export causes losses amid rising SHFE/LME price ratio. The lead ingot social inventory may drop more slowly.
Silicon Metal Social Inventory Increased 3,000 mt on Week

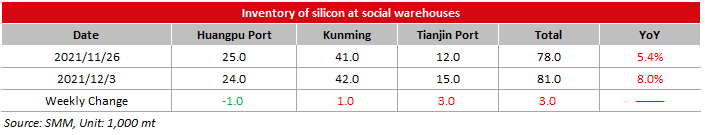
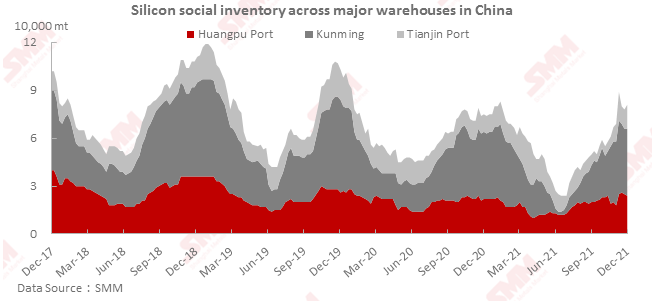
The social inventory of silicon metal across Huangpu port, Kunming city and Tianjin port increased 3,000 mt from the previous week to 81,000 mt as of Friday December 3.

The operating rates across the plants in south and north China remained hight. The silicon metal inventories were transferred from factories to social warehouses. The social inventory increased amid sluggish transactions.
Nickel Ore Inventories at Chinese Ports Fell 169,000 wmt

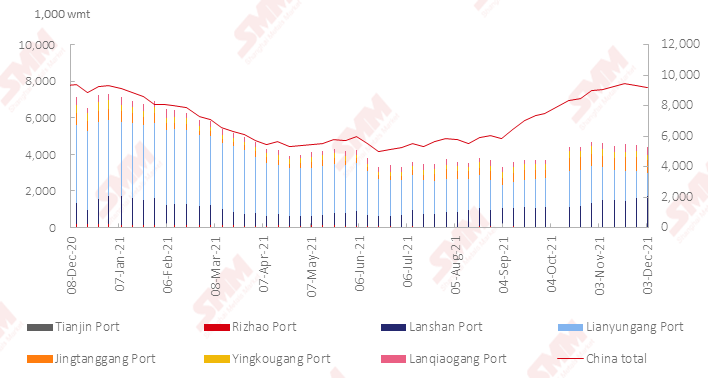
The nickel ore inventory at Chinese ports fell 169,000 wmt to 9.18 million wmt as of December 3. Total Ni content stood at 72,100 mt. The total inventory at seven major ports stood at around 4.39 million wmt, a decline of 129,000 wmt from a week earlier.

Lanshan port saw a severe backlog of cargoes and face great pressure of slow shipments from ports. Jingtang port also met difficulties in shipping cargoes.

The arriving shipments of nickel ore have decreased recently. The nickel ore inventory is expected to slide further in the short term.
SHFE/LME Nickel Price Ratio Rallied

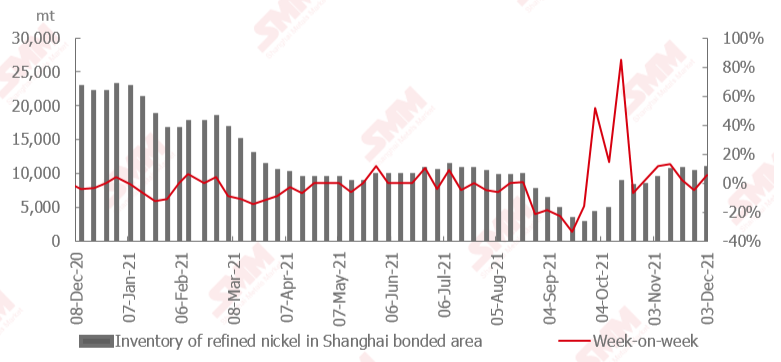
The SHFE/LME nickel price ratio rallied this week after remaining sluggish for several consecutive weeks. SMM believes that the resurgence of the COVID-19 pandemic has triggered overseas concerns over the collapse in the demand.

The domestic demand was stable. Meanwhile, the arriving shipments in China continued to decrease. However, the output of nickel sulphate and stainless steel remained high. The domestic nickel inventory declined this week.

Large volumes of planned shipments arrivals of nickel briquette and nickel plate may impact the domestic supply. This combined with the weak downstream buying interest will increase domestic inventory. As such, the upside room for the SHFE/LME nickel price ratio will be limited.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[SMM Хромовый экспресс] Transnet впервые за четыре года получила прибыль на фоне роста железнодорожных перевозок на 4,9% до 167,9 млн тонн
5 часов назад
[SMM Хромовый экспресс] Transnet впервые за четыре года получила прибыль на фоне роста железнодорожных перевозок на 4,9% до 167,9 млн тонн
Читать далее
[SMM Хромовый экспресс] Transnet впервые за четыре года получила прибыль на фоне роста железнодорожных перевозок на 4,9% до 167,9 млн тонн
[SMM Хромовый экспресс] Transnet впервые за четыре года получила прибыль на фоне роста железнодорожных перевозок на 4,9% до 167,9 млн тонн
Южноафриканская государственная грузовая логистическая группа Transnet сообщила о прибыли в размере 4,6 млрд рандов за финансовый год, завершившийся 31 марта 2026 года, — это её первая годовая прибыль за четыре года, сменившая убыток в 1,9 млрд рандов годом ранее. Выручка выросла на 7,1% до 88,6 млрд рандов благодаря увеличению объёмов железнодорожных и трубопроводных перевозок, а также средневзвешенному повышению тарифов. Объёмы железнодорожных перевозок, осуществляемых крупнейшим операционным подразделением Transnet, увеличились на 4,9% — до 167,9 млн тонн с 160,1 млн тонн годом ранее, а объёмы трубопроводных перевозок выросли на 6,9% — до 14,3 млрд литров. Показатель EBITDA повысился на 0,7% до 30,9 млрд рандов, при этом маржа EBITDA сократилась на 2,2 процентного пункта до 34,8%, а чистые операционные расходы увеличились на 10,8% до 57,7 млрд рандов. Значительная часть прибыли была получена за счёт разовой сделки, а не операционной деятельности. Transnet продала 49,999% долю в терминале Durban Gateway Terminal компании International Container Terminal Services Inc. за 10,5 млрд рандов с датой вступления в силу 1 января 2026 года, получив прибыль от выбытия в размере 12,5 млрд рандов, включая соответствующую корректировку справедливой стоимости. Генеральный директор группы Мишель Филлипс отметила, что компании предстоит ещё долгий путь восстановления, указав, что объёмы железнодорожных перевозок по-прежнему ниже ранее объявленного целевого показателя в 180 млн тонн, который она назвала необходимым условием для выхода базового бизнеса на безубыточность. Заёмные средства выросли до 150,7 млрд рандов, капитальные вложения за год составили 23,3 млрд рандов, а на ближайшие пять лет запланировано ещё 129,1 млрд рандов. Результаты имеют значение для хромового сектора ЮАР, который зависит от железнодорожной и портовой сети Transnet для перевозки рекордных экспортных объёмов хромовой руды и где ограничения железнодорожной и портовой логистики неоднократно назывались отраслевыми организациями структурным фактором, сдерживающим конкурентоспособность ферросплавной отрасли и вынуждающим всё больше полагаться на более дорогой автомобильный транспорт. Transnet также сообщила о прогрессе в открытии своей железнодорожной сети для сторонних операторов: заключены соглашения о доступе к железнодорожной инфраструктуре с 11 компаниями-операторами поездов, а первые перевозки ожидаются в течение 2026/27 финансового года. В отчётности Transnet не раскрыты объёмы перевозок конкретно хромовой руды или ферросплавов в составе железнодорожных или портовых показателей, поэтому масштаб улучшения логистики именно в хромовом сегменте остаётся неопределённым.
5 часов назад
[SMM Хром Флэш] Outokumpu подписывает долгосрочное соглашение о наземной поддержке для Кеми, единственной действующей хромовой шахты в Европе
6 часов назад
[SMM Хром Флэш] Outokumpu подписывает долгосрочное соглашение о наземной поддержке для Кеми, единственной действующей хромовой шахты в Европе
Читать далее
[SMM Хром Флэш] Outokumpu подписывает долгосрочное соглашение о наземной поддержке для Кеми, единственной действующей хромовой шахты в Европе
[SMM Хром Флэш] Outokumpu подписывает долгосрочное соглашение о наземной поддержке для Кеми, единственной действующей хромовой шахты в Европе
Мировой поставщик продукции для горнодобывающей инфраструктуры Jennmar заключил долгосрочное партнерство с производителем нержавеющей стали Outokumpu Corporation на поставку продукции для укрепления грунта для рудника Кеми в Финляндии — крупнейшего подземного рудника страны и единственного действующего хромового рудника в Европе. Jennmar создала отдельное подразделение Jennmar Finland для упрощения коммерческих операций с Outokumpu и управленческими командами рудника. В рамках многолетнего соглашения Jennmar будет поставлять полный спектр оборудования для поддержки грунта, адаптированного к подземным условиям Кеми, включая анкерные болты, тросовые анкеры, сетку, стальные аксессуары и инъекционные смолы. Компания заявила, что будет использовать свою глобальную цепочку поставок и техническую экспертизу для обеспечения безопасности, устойчивости и эффективности производства на объекте, а также будет работать с руководством рудника Кеми и подземными техническими командами над структурированным процессом управления изменениями, направленным на оптимизацию горных работ. Президент Jennmar Europe Майк Петкович охарактеризовал Кеми как одну из крупнейших и самых впечатляющих горнодобывающих операций в Европе. Рудник Кеми имеет мощность переработки руды 2,7 млн тонн в год и поставляет хром для производства феррохрома и нержавеющей стали Outokumpu в Торнио на севере Финляндии, что делает его редким примером полностью интегрированной цепочки создания стоимости от рудника до нержавеющей стали, действующей в Европе. Outokumpu управляет производственными площадками в Финляндии, Германии, Швеции, Нидерландах, США и Мексике. Соглашение подчеркивает продолжение инвестиций в эксплуатационную надежность единственного в Европе внутреннего источника хромовой руды в то время, когда производители феррохрома в регионе сталкиваются с устойчивой конкуренцией со стороны более дешевого импортного сырья.
6 часов назад
[SMM Хром Флэш] Хромовая руда — один из двух секторов горнодобычи ЮАР, показавших рост в июле, при общем падении добычи на 7,5%
6 часов назад
[SMM Хром Флэш] Хромовая руда — один из двух секторов горнодобычи ЮАР, показавших рост в июле, при общем падении добычи на 7,5%
Читать далее
[SMM Хром Флэш] Хромовая руда — один из двух секторов горнодобычи ЮАР, показавших рост в июле, при общем падении добычи на 7,5%
[SMM Хром Флэш] Хромовая руда — один из двух секторов горнодобычи ЮАР, показавших рост в июле, при общем падении добычи на 7,5%
Добыча полезных ископаемых в Южной Африке в июле 2026 года сократилась на 7,5% в годовом исчислении, при этом снижение зафиксировано в десяти из двенадцати горнодобывающих секторов страны, согласно последнему отчёту Статистического управления Южной Африки «Добыча: производство и продажи». Хромовая руда стала одним из лишь двух секторов, показавших рост, увеличившись на 13,7% в годовом исчислении, наряду с марганцевой рудой, выросшей на 4,9%. Металлы платиновой группы внесли наибольший отрицательный вклад: производство сократилось на 13,5%, отняв 3,2 процентного пункта от общего показателя. Добыча угля снизилась на 7,5%, что дало вклад −2 процентных пункта, тогда как железная руда сократилась на 8,1%, обеспечив −1,3 процентного пункта. Наиболее резкое падение зафиксировано по алмазам — на 48,2%, никель снизился на 18,8%, также ослабла добыча золота и меди. С учётом сезонной корректировки добыча полезных ископаемых в июле сократилась на 1,9% в месячном исчислении после незначительного роста на 0,1% в июне и снижения на 5,6% в мае. Хромовая руда также выделялась и по показателям продаж. Продажи минерального сырья в текущих ценах в июле сократились на 5,6% в годовом исчислении, при этом золото стало крупнейшим отрицательным фактором: продажи упали на 33,4%, отняв 8,5 процентного пункта. Продажи прочих неметаллических минералов снизились на 26%, а продажи никеля — на 51,7%. На этом фоне продажи хромовой руды выросли на 20%, добавив 1,6 процентного пункта и став крупнейшим положительным фактором, а продажи угля увеличились на 5%, обеспечив ещё 1 процентный пункт. С учётом сезонной корректировки продажи минерального сырья в текущих ценах в июле сократились на 15,1% в месячном исчислении после роста на 2% в июне. Главный статистик обследований Статистического управления ЮАР Жан-Пьер Тербланш охарактеризовал месяц как значительное годовое снижение для сектора в целом, при этом хромовая и марганцевая руды стали исключениями на фоне в остальном широкомасштабного сокращения.
6 часов назад