The fourth Central people's Bank of China accelerated the issuance of RMB and rose sharply in response.

Опубликовано: Jun 11, 2019 14:44

SMM6 11: at 08:30 this morning, the central bank issued an announcement saying that in order to improve the RMB bond yield curve, the central bank will issue RMB central bank bills in Hong Kong in late June.
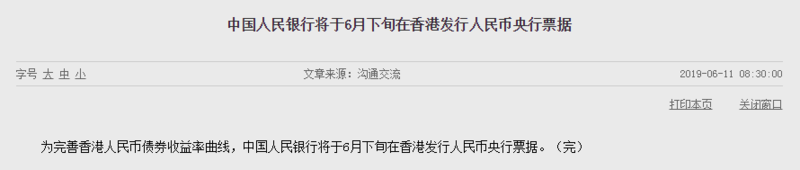
 

One stone stirred up thousands of waves, the renminbi offshore rose, the biggest increase of more than 200 points. This is the fourth time that the central bank has landed in Hong Kong since it was issued on November 7, 2018, February 13, 2019 and May 15, 2019. The scale of the issuance of RMB central bank bills has not yet been disclosed.

It can be seen that the first three central bank tickets were basically issued at intervals of three months, while the fourth time was less than one and a half months from the third one and a half months. In fact, since the third issue of the central bank note on May 15, the US dollar against the renminbi has basically been in a horizontal state, and the central bank's foreign exchange reserves increased by $6 billion in May, so why should the central bank issue the fourth batch of central bank notes in such a hurry?

This should be an arrangement and preparation for the central bank to prepare ahead of time, which will intimidate short positions in the renminbi. We know that central bank bills are one of the means of central bank financing. By issuing bills, the central bank draws money from the offshore market, thereby reducing the liquidity of RMB in the offshore market and cracking down on short positions. The stronghold of international bears is mainly in Hong Kong, and there have been constant voices of bad RMB. The signal released by the central bank to the bears this time is that more frequent central bank ticket operations are coming. Short sellers will pay a heavy price if they continue to short the renminbi.

Since 19 May, we have seen that the four central bank leaders have repeatedly shouted to the market, emphasizing that China has the foundation, confidence, and ability to maintain the basic stability of the RMB exchange rate at a balanced and reasonable level. Regulators have accumulated a wealth of experience in dealing with exchange rate fluctuations, there are sufficient reserves of policy tools, there will be no "accident" in the foreign exchange market and "accidents" will not be allowed, and speculation against the renminbi will inevitably suffer huge losses. This is actually the declaration of Bao 7 revealed by the central bank. On the one hand, the central bank boosted market confidence by shouting, on the other hand, it accelerated the issuance of central bank bills to cut off the idea of short positions in the renminbi, which can be described as a two-pronged approach. Therefore, we have every reason to believe that the RMB exchange rate will not break 7.

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[Пролонгация контрактов и дефицит предложения после первоначального снижения вывели спотовые премии на медь в Шанхае на новый максимум с начала года]
10 часов назад
[Пролонгация контрактов и дефицит предложения после первоначального снижения вывели спотовые премии на медь в Шанхае на новый максимум с начала года]
Читать далее
[Пролонгация контрактов и дефицит предложения после первоначального снижения вывели спотовые премии на медь в Шанхае на новый максимум с начала года]
[Пролонгация контрактов и дефицит предложения после первоначального снижения вывели спотовые премии на медь в Шанхае на новый максимум с начала года]
10 часов назад
Еженедельная операционная загрузка предприятий по выпуску вторичных медных анодных пластин в Китае, по данным SMM, составила 52,43%
12 часов назад
Еженедельная операционная загрузка предприятий по выпуску вторичных медных анодных пластин в Китае, по данным SMM, составила 52,43%
Читать далее
Еженедельная операционная загрузка предприятий по выпуску вторичных медных анодных пластин в Китае, по данным SMM, составила 52,43%
[Рынок медных анодов SMM] С 11 по 17 сентября недельная загрузка мощностей китайских предприятий по производству анодных пластин из вторичной меди, по данным SMM, выросла на 1,03 процентного пункта по сравнению с предыдущей неделей, достигнув 52,43%. Ожидается, что на следующей неделе она снизится на 0,62 процентного пункта по сравнению с текущей неделей, до 51,81%.
12 часов назад
[SMM Analysis] Пересмотренный WSR ЕС сталкивается с новой неопределённостью в отношении первого списка разрешённых направлений
12 часов назад
[SMM Analysis] Пересмотренный WSR ЕС сталкивается с новой неопределённостью в отношении первого списка разрешённых направлений
Читать далее
[SMM Analysis] Пересмотренный WSR ЕС сталкивается с новой неопределённостью в отношении первого списка разрешённых направлений
[SMM Analysis] Пересмотренный WSR ЕС сталкивается с новой неопределённостью в отношении первого списка разрешённых направлений
[SMM Analysis: Пересмотренный WSR ЕС сталкивается с новой неопределенностью из-за первого списка разрешенных направлений] Проект списка WSR ЕС повышает риск того, что Индия, Таиланд, Малайзия и Китай могут потерять прямой доступ к определенным потокам европейских металлических отходов с мая 2027 года. Медный лом может быть перенаправлен на одобренные рынки или рынки ОЭСР, что увеличит затраты на переработку и соблюдение требований. SMM ожидает ужесточения товарного предложения и усиления конкуренции, что поддержит выплаты за высококачественный лом.
12 часов назад

