Os preços do minério de ferro caíram ligeiramente esta semana. No cenário macroeconômico, a inflação dos EUA acima do esperado alimentou as expectativas de aumento das taxas de juros pelo Fed e de fortalecimento do dólar, levando os fundos a vender metais ferrosos. O sentimento também foi pressionado pelo impasse nas negociações de contratos de longo prazo entre China e Austrália e pelas expectativas de crescimento incremental da oferta fora da China no próximo ano. Os fundamentos foram igualmente baixistas, pois as restrições de produção impulsionadas pela proteção ambiental no outono e inverno e a manutenção anual levaram a mais paradas de altos-fornos. Segundo estatísticas da SMM, a produção média diária de metal quente continuou a cair esta semana, com redução de 12.000 toneladas, enquanto o estoque nos portos seguiu aumentando, pressionando os preços do minério. Enquanto isso, a demanda de uso final afetada pelo clima enfraqueceu, pressionando os preços do aço. As margens das siderúrgicas diminuíram e o sentimento tornou-se pessimista, levando a compras cautelosas, com as avaliações tanto no mercado à vista quanto nos futuros caindo para níveis relativamente baixos.
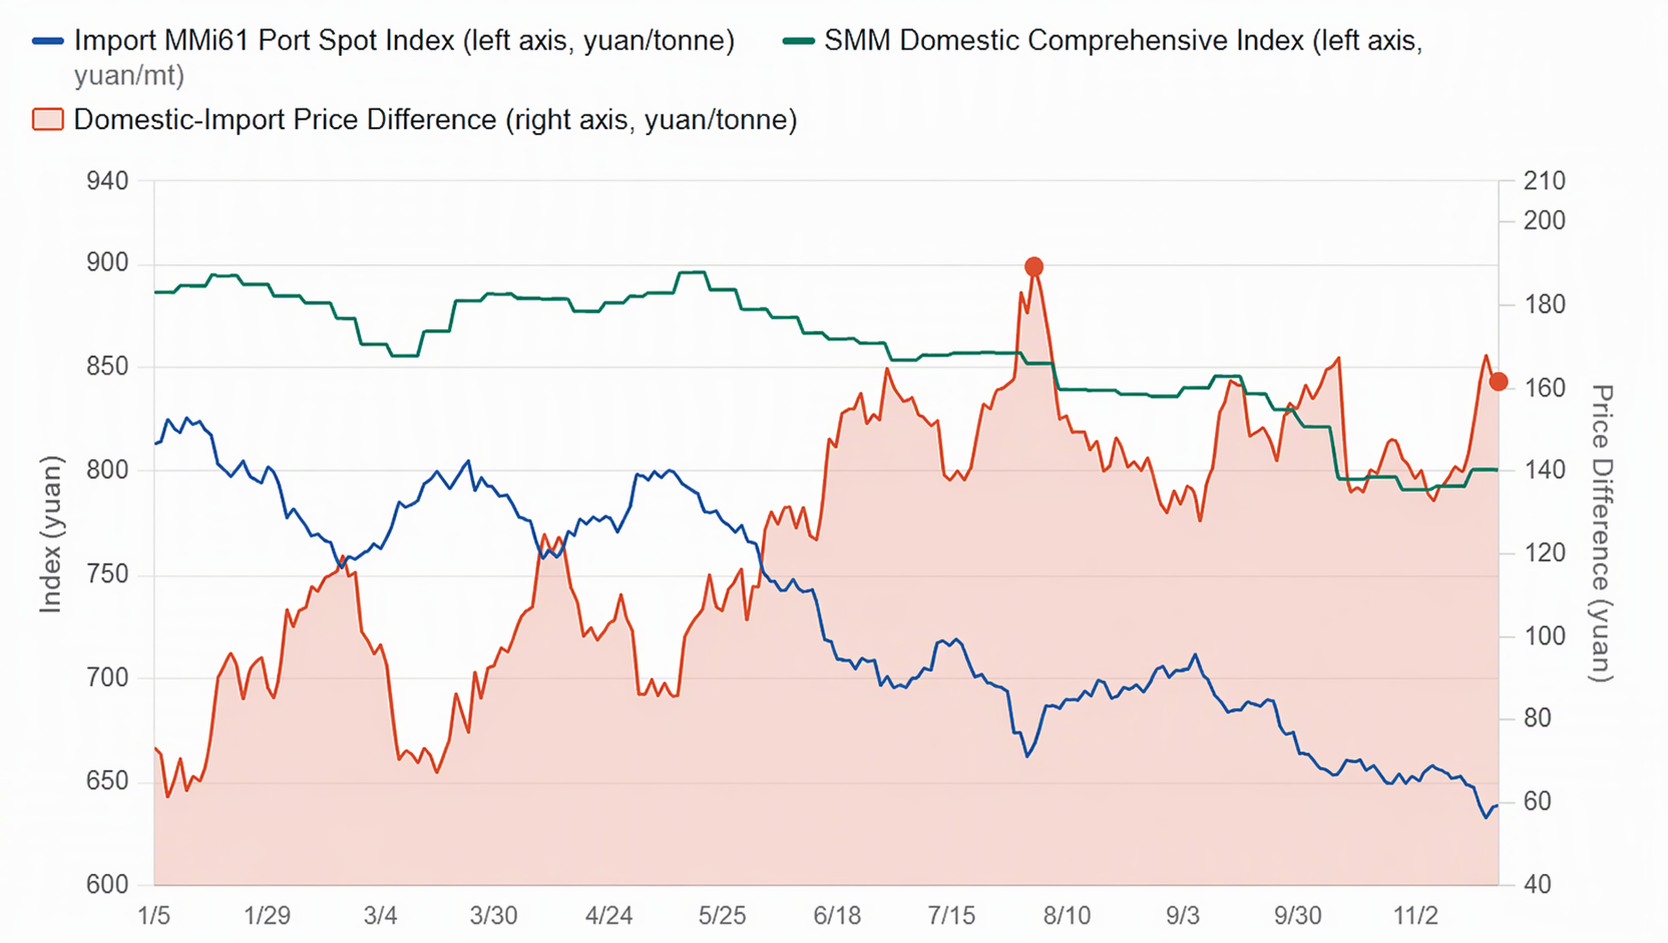
Gráfico: O spread de preços entre minério doméstico e importado ampliou-se ainda mais esta semana, com expectativa de leve redução na próxima semana
Perspectivas para a próxima semana
Na próxima semana, espera-se que a queda nos preços do minério desacelere, com os preços se consolidando e ficando levemente mais firmes. À medida que o sentimento baixista é liberado, o desconto dos futuros em relação ao mercado à vista limitará as quedas. Os cortes nos preços do coque ajudarão a restaurar as margens das siderúrgicas e, com os estoques das siderúrgicas em níveis relativamente baixos, a formação de estoques de inverno e a reposição essencial devem ser gradualmente liberadas, formando suporte no fundo. Além disso, menores chegadas nos portos podem aliviar a pressão de acúmulo de estoques. No entanto, a queda sazonal na produção de metal quente e o alto estoque absoluto nos portos ainda limitarão a recuperação, e é necessária cautela quanto a perturbações macroeconômicas decorrentes de expectativas flutuantes de aumento das taxas de juros pelo Fed.