SMM, 5 de novembro:
I. Momento e Sinais da Implementação da Política
Em 2 de novembro de 2026, quatro departamentos da Província de Shandong — a Comissão de Desenvolvimento e Reforma, o Departamento de Indústria e Tecnologia da Informação, o Departamento de Comércio e o Departamento de Finanças — emitiram conjuntamente as Regras de Implementação para Apoiar o Desenvolvimento Integrado de Empresas de Reciclagem e Reutilização de Recursos Renováveis com Fundos Provinciais de Orientação ao Desenvolvimento do Setor de Serviços (Experimental), válidas até 31 de dezembro de 2027. Superficialmente, este documento parece ser uma medida rotineira de gestão de fundos financeiros em nível provincial, mas, visto no contexto mais amplo da atual indústria de recursos renováveis, ele envia pelo menos três sinais que não podem ser ignorados:
Primeiro, é um arranjo de contrapeso para o ciclo de "pressão política". Desde que a política de "faturamento reverso" entrou em vigor em 2024, o modelo de "faturamento comercial" do qual a indústria de reciclagem dependia há muito tempo foi substancialmente comprimido, e um grande número de entidades de reciclagem sem instalações físicas, logística e cadeias de transação genuínas acelerou sua saída do mercado. Enquanto a indústria suporta as dores da conformidade, há objetivamente a necessidade de "incentivos positivos" para apoiar e orientar os sobreviventes — este documento de Shandong é precisamente uma resposta fiscal em nível provincial ao endurecimento da supervisão tributária nacional. Entre o aperto e o afrouxamento, a direção da política já está muito clara: o que está sendo combatido são os "negociantes de faturas", e o que está sendo apoiado são os "líderes de cadeia" .
Segundo, a emissão conjunta por quatro departamentos sinaliza um perfil mais elevado do que documentos rotineiros de financiamento. A Comissão de Desenvolvimento e Reforma administra os fundos, Indústria e Tecnologia da Informação e Comércio cuidam da revisão, e Finanças supervisiona o desembolso — a divisão de responsabilidades entre os departamentos está completa, e os procedimentos de "revisão do grupo partidário + anúncio público" estão explicitamente escritos no documento. Essa configuração normalmente significa que a política recebeu o peso de orientação industrial em nível provincial, em vez de ser um mero subsídio para empresas, e é altamente provável que seja renovada e implementada continuamente nos anos seguintes.
Terceiro, a menção explícita de “sucata de cobre” entre as quatro categorias é altamente direcionada. O Artigo 1º das regras nomeia especificamente quatro grandes categorias: sucata de aço, sucata de cobre, sucata de alumínio e baterias de energia aposentadas. As três primeiras são metais secundários tradicionais a granel, enquanto as baterias aposentadas representam um novo polo de crescimento em meio à onda de aposentadorias no setor de novas energias. Colocar a sucata de cobre na segunda posição e definir indicadores de avaliação separadamente por categoria mostra que os formuladores de políticas têm uma compreensão clara da posição e da capacidade de Shandong na cadeia industrial secundária do cobre.
II. Três Camadas de Intenção no Desenho da Política
(I) A “Engenhosidade” do Escopo de Financiamento: Encaminhamento por Meio de Fundos do Setor de Serviços para Evitar Áreas Sensíveis de Capacidade
O aspecto mais digno de nota é a escolha do canal de financiamento—os Fundos Provinciais de Orientação ao Desenvolvimento do Setor de Serviços. As atividades de reciclagem de recursos renováveis e logística são caracterizadas no texto da política como “entidades produtivas do setor de serviços”, e não como capacidade industrial. Esse enquadramento serve a pelo menos dois propósitos:
Primeiro, evita subsídios diretos à “capacidade de processamento”. Nos últimos anos, o Estado tem restringido continuamente a nova capacidade de fundição e processamento (normas da indústria de fundição de cobre, requisitos de substituição de capacidade, etc.). Subsídios diretos ao lado do processamento acarretariam tanto riscos políticos quanto o potencial de alimentar o excesso de capacidade. Canalizar fundos precisamente para reciclagem, triagem e logística—os “elos de serviço na cadeia”—alinha-se com a natureza dos fundos, evitando áreas sensíveis.
Segundo, em consonância com a abordagem de “apoiar a capacidade”, o que a política realmente visa subsidiar são os pontos de ruptura nas conexões da cadeia—as perdas de coordenação entre coleta de reciclagem, triagem e transferência, e processamento a jusante. É precisamente aí que a indústria de recursos reciclados sofre atualmente as maiores perdas de eficiência e onde as forças de mercado sozinhas têm mais dificuldade para resolver os problemas.
(II) A “Rigorosidade” das Condições de Candidatura: uma Triagem Implícita das Qualificações das Entidades
As condições de candidatura no Capítulo 2 parecem rotineiras à primeira vista, mas uma leitura mais atenta revela três limiares de triagem:
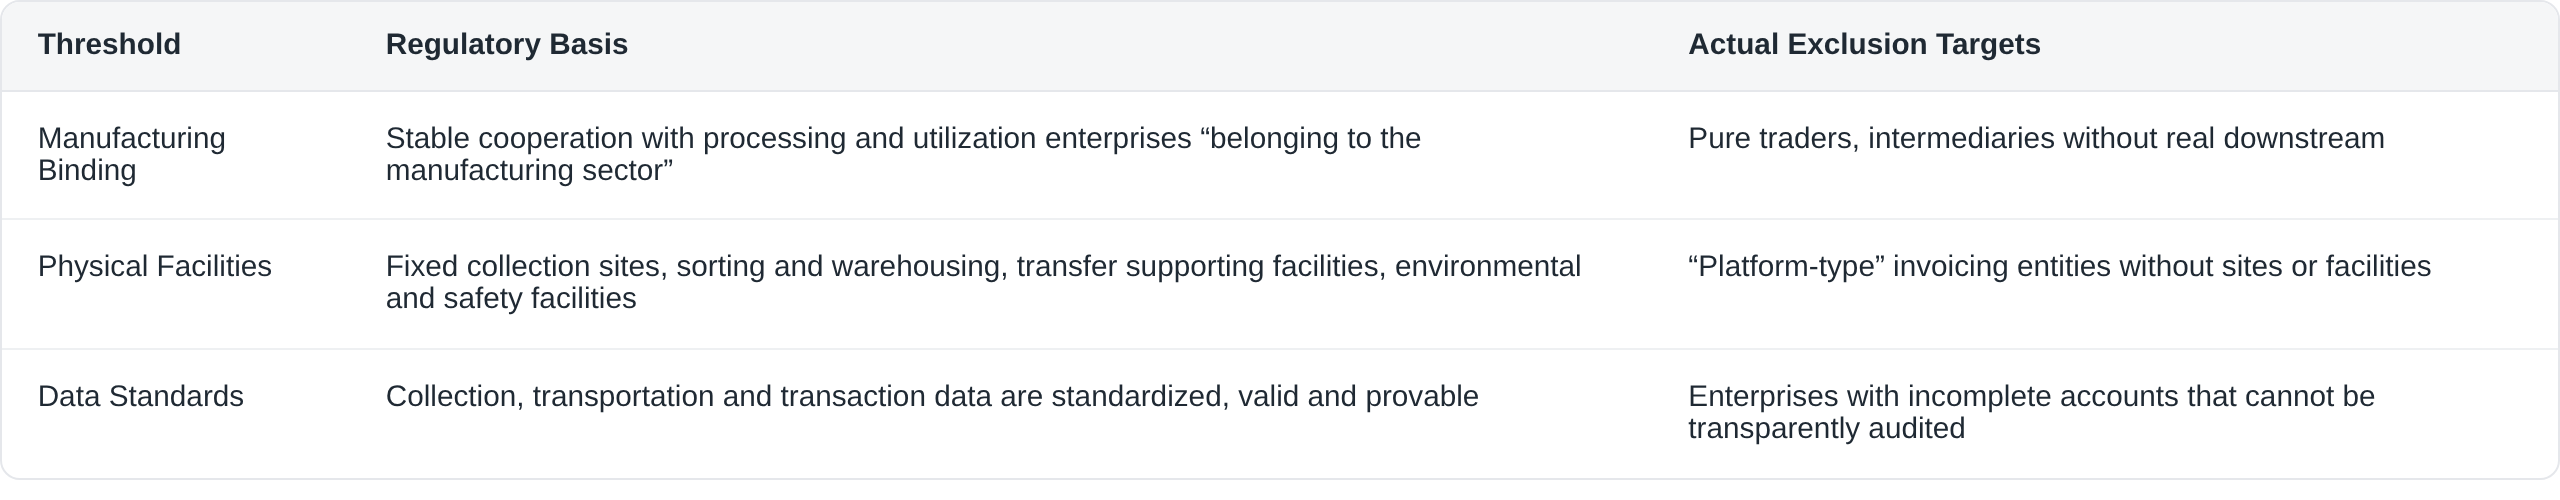
A redação do Artigo 8º, em “circunstâncias não elegíveis para apoio”—“ausência de relação colaborativa substantiva entre montante e jusante”—torna o ponto ainda mais explícito: o financiamento reconhece apenas a “cadeia”, não a “casca”. Isso é consistente com a lógica de verificação de "três fluxos em um" (fluxo de mercadorias, fluxo de capital, fluxo de faturas) na política de faturamento reverso — o limite de uso para fundos fiscais e os padrões regulatórios para conformidade tributária foram, em substância, alinhados.
(III) A "intenção" do mecanismo vinculativo: usar a alavancagem fiscal para impulsionar a integração
Os artigos 6.º e 7.º das regras detalhadas apresentam repetidamente o mesmo requisito estrutural — seja uma empresa de reciclagem ou uma empresa de logística, ela deve estabelecer uma colaboração profunda com pelo menos uma empresa de processamento e utilizaçãoe apresentar um plano claro de desenvolvimento integrado, padrões de qualidade de recursos e mecanismos de garantia de coordenação entre oferta e demanda.
Isso não é um simples requisito de entrega de documentos; é o núcleo da intenção da política: usar subsídios únicos como alavanca para impulsionar o setor de reciclagem e o setor de processamento a evoluírem de uma "relação comprador-vendedor" para uma "relação vinculativa". Para as empresas de processamento, isso significa garantias institucionalizadas de fornecimento de matéria-prima; para as empresas de reciclagem, a vinculação com parceiros a jusante significa estabilidade nos pedidos e no giro de capital. O modelo de "reciclagem e triagem na ponta inicial — processamento e utilização na ponta final" no texto da política visa essencialmente cultivar um grupo de entidades de integração da cadeia industrial quase verticalmente integradasem nível provincial.
III. Impacto específico na cadeia industrial de sucata de cobre
Como profissional do setor de cobre secundário, a preocupação mais imediata é como essa política será efetivamente transmitida ao segmento de sucata de cobre. Isso pode ser examinado em três níveis:
1. Província de Shandong: Reforço institucional das vantagens de localização
Shandong combina vantagens portuárias (benefícios logísticos para sucata de cobre importada e concentrados de cobre), capacidade de fundição de cobre líder nacionalmente e um interior de consumo ao redor do Anel de Bohai, tornando-se um período importante para a circulação de sucata de cobre. Após a entrada em vigor da política:
- as empresas de reciclagem em conformidade na província receberão "endosso de crédito fiscal" . A lista de empresas subsidiadas passa por revisão em nível provincial, deliberação do Grupo de Liderança do Partido e anúncio público, tornando a própria lista uma lista branca de alta qualidade — proporcionando valor de reforço de crédito quando empresas de processamento a jusante selecionam fornecedores e quando bancos avaliam crédito.
- O uso de subsídios é limitado a centrais de reciclagem, centros de triagem verdes, sistemas digitais e compra de equipamentos (Artigo 10), visando a densidade das redes de reciclagem e a padronização da triagem. Para a sucata de cobre, a padronização da triagem afeta diretamente a estabilidade do teor da matéria-prima no processamento posterior — uma variável central na diferença de preço entre o cátodo de cobre e a sucata de cobre e nas margens de processamento.
- O desenvolvimento de sistemas digitais é explicitamente incluído como uma direção apoiada . A padronização e a rastreabilidade dos dados de transações de reciclagem são precisamente as áreas em que as empresas enfrentam os maiores custos de conformidade após a emissão reversa de notas fiscais; o compartilhamento desse investimento com recursos fiscais reduz efetivamente o custo marginal de conformidade.
2. Panorama Regional: Coexistência de Efeitos de Demonstração e Potenciais Efeitos de Sifonamento
Este é o primeiro arranjo sistemático de financiamento em nível provincial para o modelo de "desenvolvimento integrado" de recursos renováveis (pelo menos pioneiro em nível público). Províncias vizinhas com capacidade concentrada de cobre secundário (Henan, Jiangxi, Anhui, Jiangsu, etc.) têm alta probabilidade de seguir o exemplo e estudar políticas semelhantes, formando uma difusão de paradigma político de "pressão tributária" para "orientação fiscal" .
Ao mesmo tempo, o efeito de sifonamento merece cautela: o pacote de políticas de Shandong, que combina recursos fiscais e vínculos com a cadeia industrial, atrai recursos de reciclagem para se concentrarem dentro da província, podendo desviar volumes de coleta de reciclagem das províncias vizinhas. Para o cenário nacional de oferta de sucata de cobre, a realocação regional das fontes de oferta pode ocorrer antes do crescimento do volume total.
3. Estrutura da Indústria: Aceleração da Diferenciação e um Período de Dividendos para Agentes em Conformidade
Combinadas com a evolução da indústria desde a emissão reversa de notas fiscais, essas regras detalhadas confirmam ainda mais um julgamento: um "prêmio de conformidade" está se formando na indústria de cobre secundário. As empresas que conseguirem obter registro, possuir instalações físicas, vincular parceiros a jusante e alcançar transparência de dados desfrutarão simultaneamente de custos tributários mais baixos (crédito de imposto de entrada padronizado sob emissão reversa de notas fiscais) + subsídios fiscais (essas regras detalhadas) + pedidos estáveis (mecanismo de vínculo) — um dividendo triplo; enquanto as entidades que não conseguirem atender às condições enfrentarão pressão bidirecional dos custos de conformidade e do espaço de mercado. O ritmo de melhoria da concentração industrial pode ser mais rápido do que a maioria dos agentes do mercado espera.
IV. Pontos de acompanhamento e alertas de risco
Para este documento experimental, recomenda-se focar no acompanhamento de cinco variáveis:
- Valor do subsídio e padrões escalonados. O texto não divulga valores específicos nem regras detalhadas dos indicadores de avaliação (ver anexo), que são fundamentais para avaliar a intensidade dos incentivos da política. Se o valor do subsídio fixo único for limitado, seu significado simbólico pode superar seu impulso real; os detalhes estarão sujeitos ao edital anual de candidatura.
- A qualidade da primeira lista de apoiados. Quais empresas serão selecionadas e a quais empresas de processamento estarão vinculadas revelarão diretamente se a política se inclina para o lado da reciclagem ou do processamento, e também fornecerão amostras para observar a verdadeira forma do "desenvolvimento integrado".
- O status de implementação da categoria "baterias de energia usadas". Como a única categoria emergente entre as quatro principais, seus indicadores de avaliação e lógica de subsídio podem diferir das outras três, tornando-se uma janela para observar a inovação da política.
- A questão da transição com validade até o final de 2027. O período experimental é de apenas cerca de 14 meses, e a continuidade da política após 2028 depende dos resultados da avaliação de desempenho (o Artigo 15 afirma explicitamente que os resultados da avaliação servirão de base para ajustes na política). O desempenho na utilização dos fundos pelas primeiras empresas subsidiadas influenciará a direção da política.
- Coordenação com a supervisão tributária. Se o mecanismo de recuperação do Artigo 13 (recuperação integral + cancelamento da elegibilidade para candidatura por três anos) está conectado com a cadeia regulatória de emissão fraudulenta de faturas e fraude fiscal determinará o limite de conformidade dos fundos.
Alertas de risco: Para as empresas candidatas, deve-se atentar às restrições rigorosas de uso dos fundos de subsídio (as direções de despesa listadas no Artigo 10) e à obrigação de autoavaliação de desempenho; para os observadores do mercado, é improvável que um subsídio provincial único altere os fundamentos do setor. O verdadeiro significado da política reside naconfirmação de direção—ela usa fundos fiscais para colocar um selo oficial na direção da evolução industrial da "integração reciclagem-processamento".
V. Conclusão
Se as palavras-chave para o setor de recursos renováveis nos últimos dois anos foram “padronização” e “saída do mercado”, esta regra detalhada de Shandong sinaliza que as palavras-chave para a próxima etapa serão“integração” e “concentração”.O foco da política mudou de “quem tem faturas conformes” para “quem tem a cadeia completa” — de subsidiar elos para subsidiar cadeias, de gerir entidades para fomentar ecossistemas.
Para o setor de sucata de cobre, isso confirma mais uma vez o julgamento que articulamos muitas vezes antes:A pressão política não é o inverno do setor, mas uma janela para reordenar as posições. Redes de reciclagem, capacidades de triagem, integração a jusante e ativos de dados — esses quatro elementos estão substituindo os tradicionais “relacionamentos e canais” como a nova competitividade central das empresas de cobre secundário. Quem concluir primeiro essa migração de capacidades garantirá uma posição favorável na cadeia de suprimentos no próximo ciclo.