Reduza o comunicado da Casa Branca de 28 de setembro ao que é realmente novo e restam duas coisas: uma usina siderúrgica DRI-EAF e uma mina de pelotas de grau DR. Todo o resto é um placar de dois anos de política tarifária e de licenciamento. Nossa leitura é que o mercado de aço dos EUA já se tornou uma fortaleza, mas até 2028 o resto do mundo sente isso por meio de preços e desvio de comércio, e não por novas toneladas. Os anos de 2029 a 2031 são quando a capacidade dos EUA realmente chega, e a usina de Iowa é tanto a maior peça quanto a mais propensa a atrasar. Para exportadores chineses e de outros países asiáticos, a exposição direta é pequena. O que importa é o aço de terceiros países empurrado para fora dos EUA, as barreiras que agora estão sendo copiadas em outros lugares e uma estrutura de preços em três níveis entre EUA, Europa e Ásia que está se consolidando.
O que é realmente novo: uma usina e uma mina
Deixe a política de lado e a substância cabe em uma tabela.
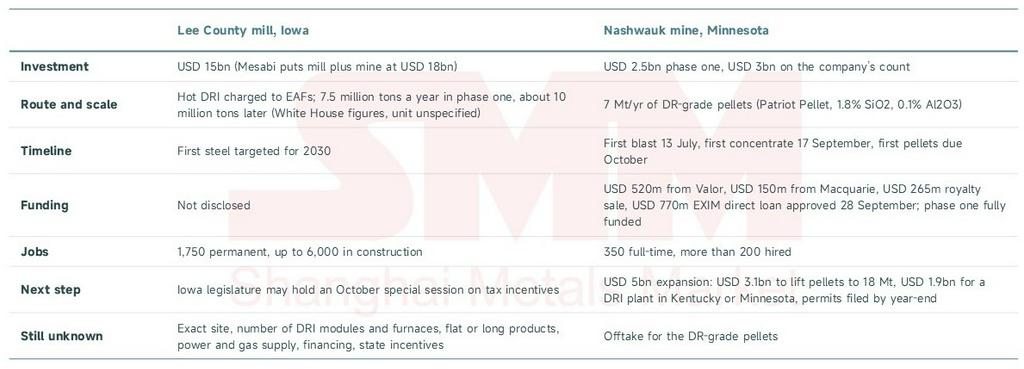
Uma ressalva antes de prosseguir. A alegação da primeira nova mina de minério de ferro dos EUA em 50 anos vale apenas para o taconito de Minnesota. Nashwauk fica no local de Butler Taconite, que fechou em 1985; o grupo indiano Essar propôs o projeto há cerca de 20 anos, sua antecessora Essar Steel Minnesota faliu em 2016, o estado retirou os arrendamentos minerais em 2021, parte do terreno foi para a Cleveland-Cliffs em 2023, e o processo antitruste da Mesabi contra a Cliffs ainda está em aberto. Este é um projeto antigo que foi reiniciado antes do aumento tarifário de 2025. A tarifa melhorou os números; não eliminou o risco de execução.
Quais partes do placar sobrevivem a uma verificação de fatos?
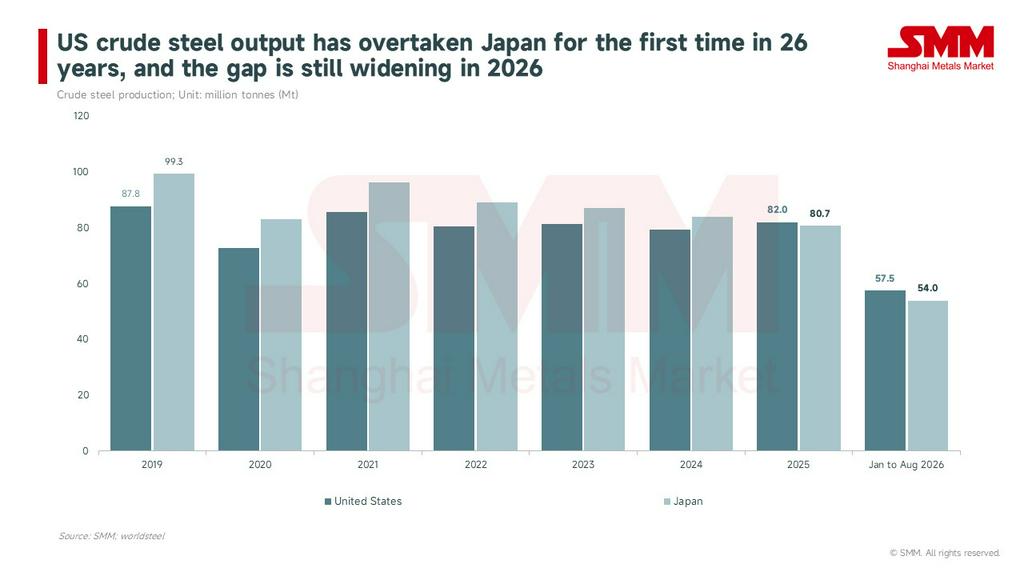
Verificamos cada número do comunicado. Produção e participação nas importações se sustentam; pedidos e empregos precisam de desconto.
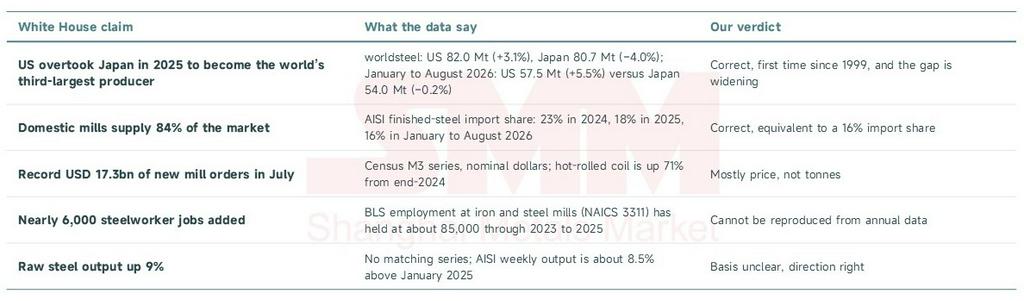
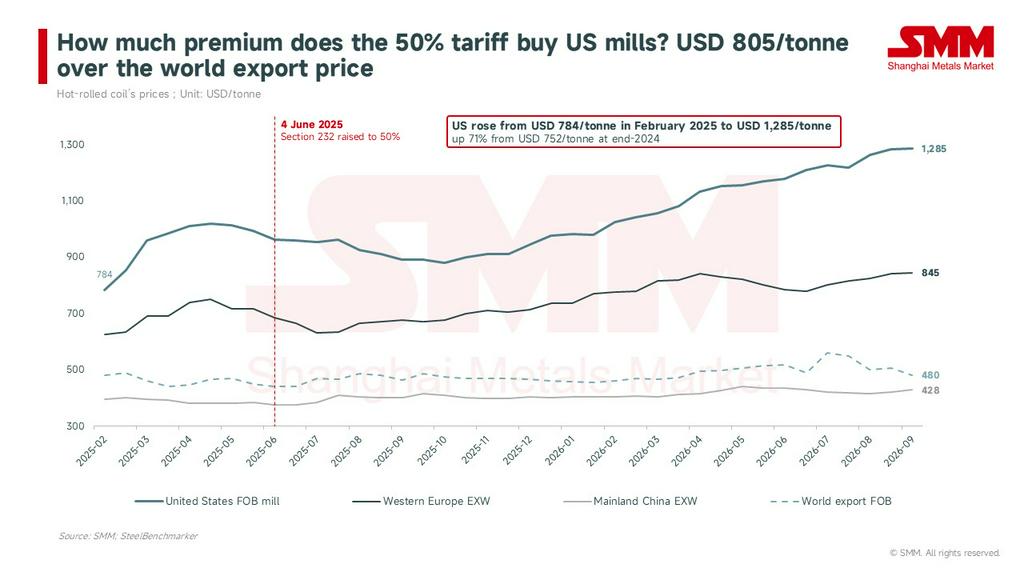
O número que realmente importa é o preço. O preço da bobina laminada a quente dos EUA da SteelBenchmarker, FOB na usina, era de US$ 1.285/tonelada (US$ 1.166/tonelada curta) em 14 de setembro, 71% acima do fim de 2024 e 32% acima do fim de 2025; o preço publicado da Nucor atingiu US$ 1.210/tonelada curta (cerca de US$ 1.334/tonelada) no fim de setembro. No mesmo dia, a Europa Ocidental estava em US$ 845/tonelada na porta da fábrica, a China em US$ 428/tonelada na porta da fábrica e o preço mundial de exportação em US$ 480/tonelada FOB no porto de exportação. Os EUA estão US$ 805/tonelada acima do preço mundial de exportação. Esse é o prêmio que a tarifa de 50% compra para as usinas dos EUA, e é daí que vem o valor "recorde" dos pedidos.
Os EUA não têm escassez de minério; têm escassez de pelotas de grau DR e DRI
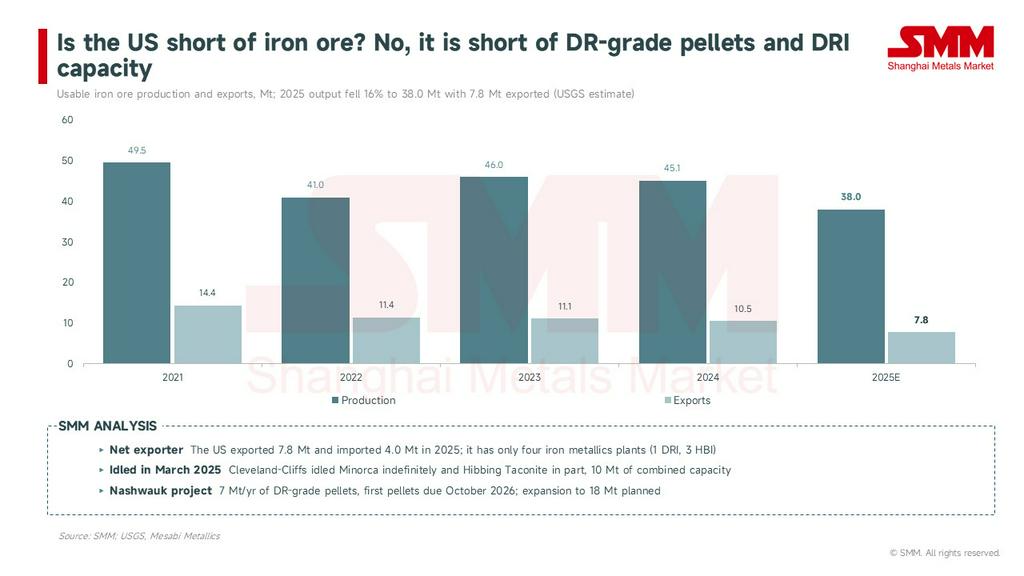
Sete décimos do aço bruto dos EUA vêm de fornos elétricos a arco, então a restrição à internalização nunca foi a capacidade de fusão. Trata-se de unidades de ferro. Na sucata, as exportações dos EUA caíram para 11,7 milhões de toneladas em 2025, o menor nível desde 2016, enquanto as importações subiram para 4,1 milhões de toneladas; com a expansão dos fornos elétricos a arco e a paralisação dos altos-fornos, a sucata de primeira qualidade permaneceu escassa, mas a sucata de setembro fechou apenas com alta modesta, e as próprias usinas consideram excepcional a diferença entre o aço acabado e a sucata. No minério, dados do USGS apontam queda de 16% na produção utilizável de 2025, para 38 milhões de toneladas, depois que a Cleveland-Cliffs paralisou a Minorca por tempo indeterminado e a Hibbing Taconite parcialmente a partir de março, retirando 10 milhões de toneladas de capacidade, e o país ainda exportou 7,8 milhões de toneladas. Os EUA são exportadores líquidos de minério de ferro. O que falta são pelotas que possam ir diretamente para um forno de redução direta e a capacidade de transformá-las em ferro-esponja: há apenas quatro plantas de metálicos de ferro no país, uma planta de redução direta na Louisiana e plantas de briquetes de ferro a quente em Indiana, Ohio e Texas.
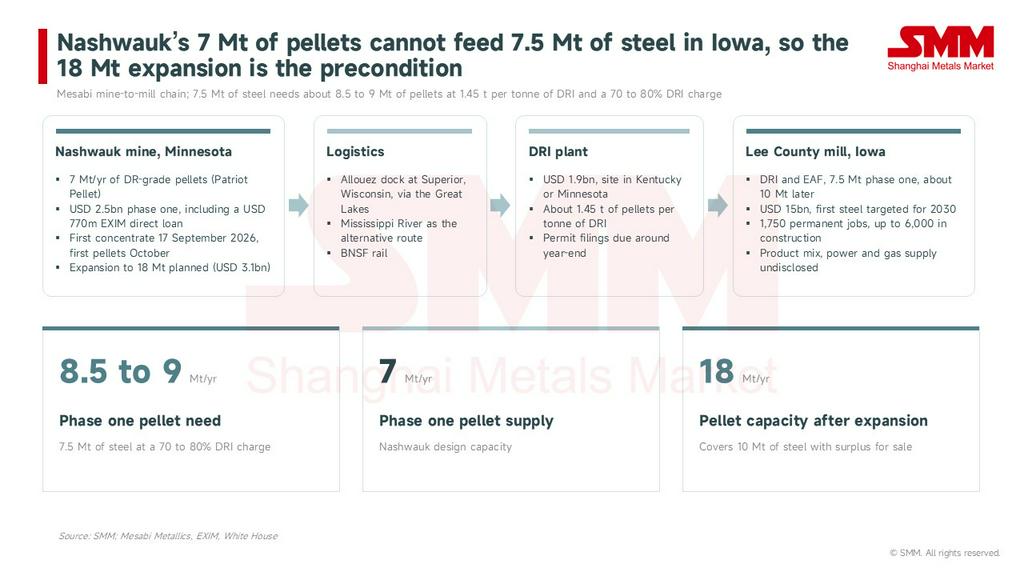
É exatamente nessa lacuna que o novo capital está sendo aplicado. A U.S. Steel anunciou uma planta de redução direta de US$ 1,9 bilhão em Big River em abril, alimentada por pelotas de grau para redução direta da Keetac; o projeto de US$ 5,8 bilhões da Hyundai Steel e da POSCO de redução direta e forno elétrico na Louisiana teve início das obras em setembro, com partida prevista para 2029; e a Mesabi quer operar toda a cadeia, da mina à usina. Vale fazer um cálculo rápido aqui. A cerca de 1,45 tonelada de pelotas por tonelada de ferro-esponja e uma carga de 70% a 80% de ferro-esponja, a primeira fase de 7,5 milhões de toneladas em Iowa consumiria de 8,5 a 9 milhões de toneladas de pelotas de grau para redução direta por ano, mais do que os 7 milhões de toneladas de Nashwauk. É por isso que a expansão de 18 milhões de toneladas de pelotas teve de ser anunciada junto com a usina. O carvão é o elo mais fraco da história: a rota de redução direta e forno elétrico não usa coque, a frota doméstica de altos-fornos continua encolhendo, e o carvão metalúrgico "extraído nos EUA" destina-se principalmente à exportação, enquanto as exportações totais de carvão dos EUA caíram para 93 milhões de toneladas curtas (cerca de 84 milhões de toneladas) em 2025, com o carvão metalúrgico em queda de 11%.
Quanta capacidade realmente está por vir?
Ordene os projetos divulgados por status e a resposta é aproximadamente esta: cerca de 8,9 milhões de toneladas estão comprometidas, e os 10,5 milhões de toneladas apenas anunciados chegam depois de 2030.
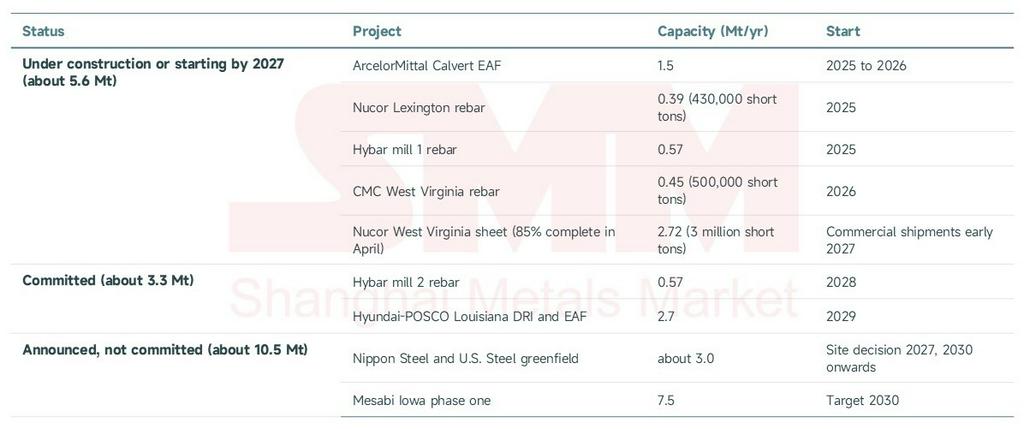
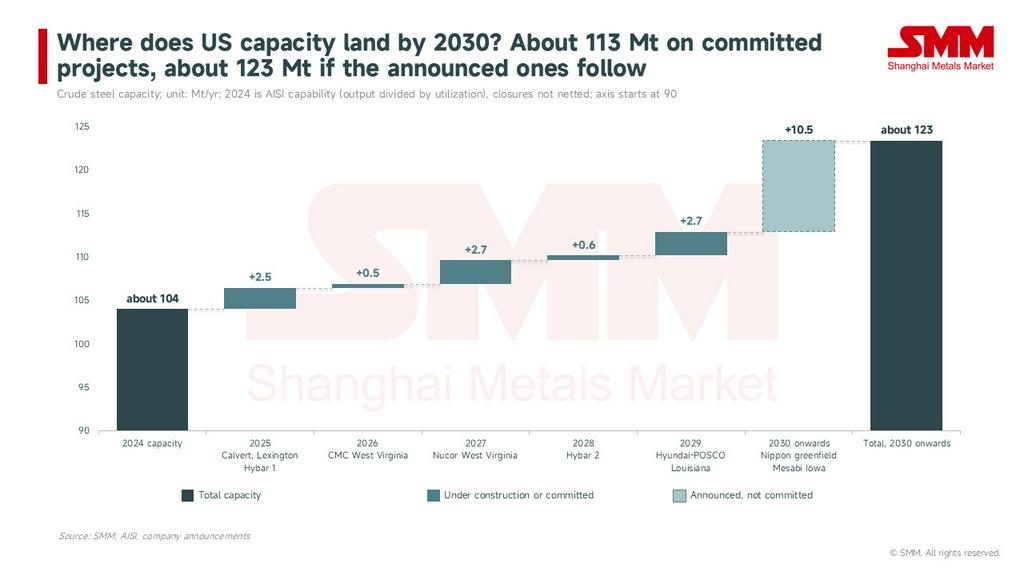
As três camadas somam quase 20 milhões de toneladas, mais de 80% do total das importações de aço dos EUA, de 22,9 milhões de toneladas em 2025, segundo dados do Censo. Visto como estoque em vez de fluxo: partindo da capacidade da AISI em 2024 de cerca de 104 milhões de toneladas (produção dividida pela utilização), os projetos já confirmados até 2030 elevam a capacidade para cerca de 113 milhões de toneladas e, se a usina greenfield da Nippon e a Mesabi também forem entregues, aproxima-se de 123 milhões de toneladas, antes de compensar fechamentos como o de Steelton da Cleveland-Cliffs. Em contrapartida, a perspectiva de abril da worldsteel indica crescimento da demanda dos EUA de apenas 1,7% em 2026 e 2,0% em 2027. Portanto, a lógica da nova capacidade é a substituição de importações, não a demanda, e a placa está na linha de frente: os EUA importaram 5,96 milhões de toneladas de aço semiacabado em 2025, principalmente para relaminadores na Califórnia e no Alabama, e, uma vez que a produção doméstica de placas via DRI-EAF aumentar, a placa brasileira será a primeira a ser deslocada.
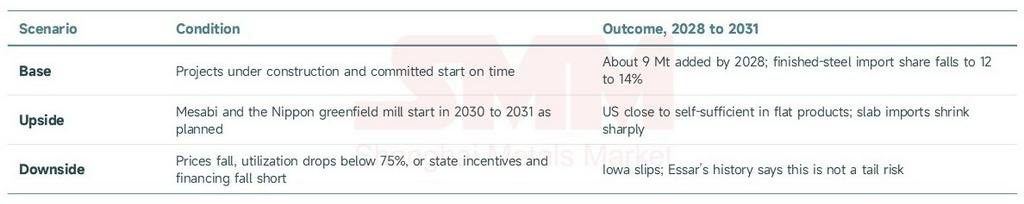
Para os preços, isso corta nos dois sentidos. A nova capacidade a partir de 2027 reduzirá gradualmente o prêmio de USD 800/tonelada, mas enquanto a tarifa de 50% permanecer, a paridade de importação fica fixada em cerca de 1,5 vez o preço de exportação mundial mais frete, ou USD 800 a 850/tonelada. O centro de preços dos EUA cairá de USD 1.285/tonelada; não retornará aos níveis mundiais. Vemos três cenários:
Transbordamento um: quem a tarifa de 50% manteve fora?
A resposta é um tanto contraintuitiva: Canadá, Brasil e México, não Coreia e Japão. A tarifa de 50% em vigor desde junho de 2025 encerrou todas as isenções e cotas por país, e os dados do Censo do primeiro semestre de 2026 mostram que as importações dos EUA do Canadá, Brasil, México e Alemanha caíram cerca de 40%, enquanto as importações da Coreia do Sul subiram 37,4% e do Japão 9,8%; os volumes de ambos os períodos estão no Gráfico 6. Na contagem de 12 meses da AISI até agosto, a Coreia embarcou 3,32 milhões de toneladas (3,66 milhões de toneladas curtas, +32%) e o Vietnã 1,19 milhão de toneladas (+22%).
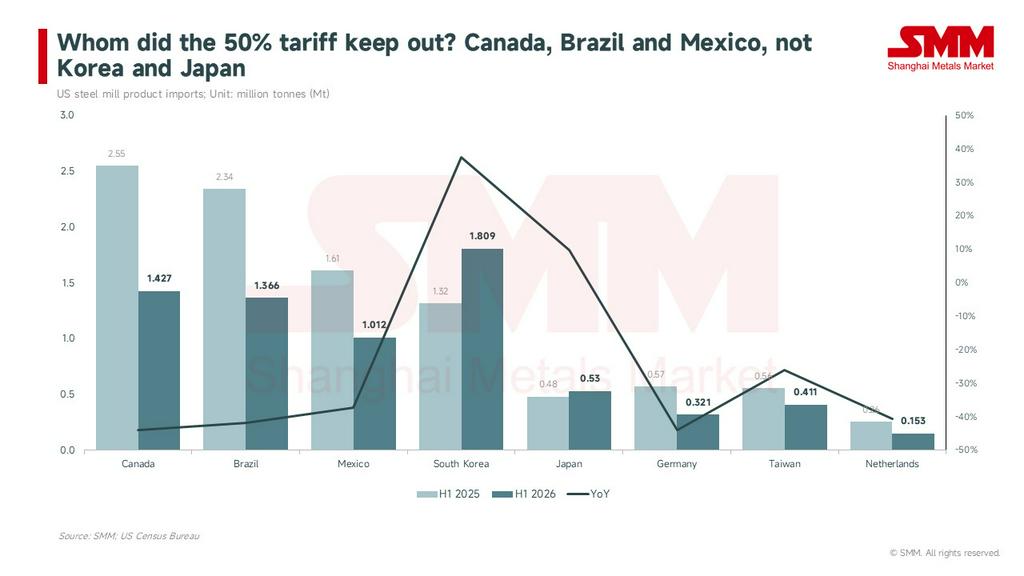
O mecanismo é simples. Com uma tarifa única, o menor custo FOB supera a barreira de 50%. A bobina laminada a quente asiática, a cerca de USD 500/tonelada FOB, ainda chega abaixo do preço doméstico dos EUA após o imposto, enquanto as usinas canadenses e mexicanas que dependiam do acesso ao USMCA e as usinas europeias de alto custo perdem. A AISI escreveu ao Departamento de Comércio e ao USTR em 28 de setembro pedindo ação contra o aumento coreano (145.300 toneladas de produtos longos coreanos em julho, 6,6 vezes o nível de julho de 2024), e casos antidumping direcionados ou cotas são o provável próximo passo.
Os vizinhos norte-americanos já estão se ajustando. Stelco anunciou em 28 de setembro que paralisaria indefinidamente suas linhas de acabamento em Hamilton e cortaria 350 empregos, concentrando a produção em Lake Erie Works; a Algoma registrou prejuízo líquido de CAD 96 milhões no segundo trimestre, após 1.000 demissões em março, e passou a priorizar o Canadá e as chapas grossas; o Banco do Canadá estima que as exportações canadenses de aço para os EUA caíram pela metade. As exportações brasileiras de placas, de 4,435 milhões de toneladas de janeiro a agosto, ficaram estáveis em relação ao ano anterior, mas os destinos se diversificaram, com a ArcelorMittal enviando placas para suas usinas europeias e iniciando vendas para a Turquia.
Efeito colateral dois: uma cadeia de barreiras e um preço em três níveis
O aço expulso dos EUA foi primeiro para a UE, onde as importações tomaram um recorde de 29% do mercado no terceiro trimestre de 2025, e foi isso que gerou o Regulamento de Sobrecapacidade de Aço da UE (UE) 2026/1384, em vigor desde 1º de julho. Desde então, os principais mercados vêm elevando barreiras quase em revezamento:
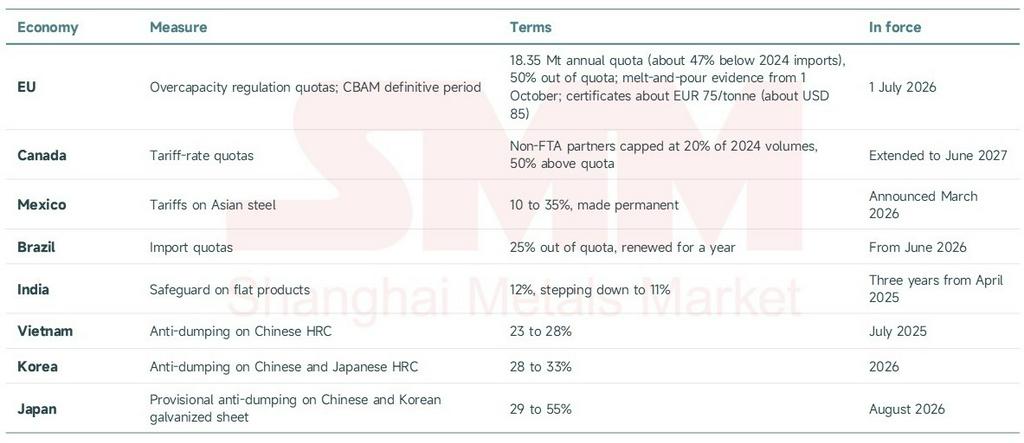
O comércio mundial de aço está sendo murado nos moldes dos EUA, enquanto a OCDE estima a capacidade excedente global em 640 milhões de toneladas em 2025, subindo para 745 milhões de toneladas até 2028. O resultado é um preço em três níveis: bobina laminada a quente dos EUA a USD 1.285/tonelada FOB na usina, Europa Ocidental a USD 845/tonelada na porta da fábrica e o preço mundial de exportação a USD 480/tonelada FOB; e, à medida que as barreiras de cada região se tornam permanentes, a estrutura fica mais difícil de romper.
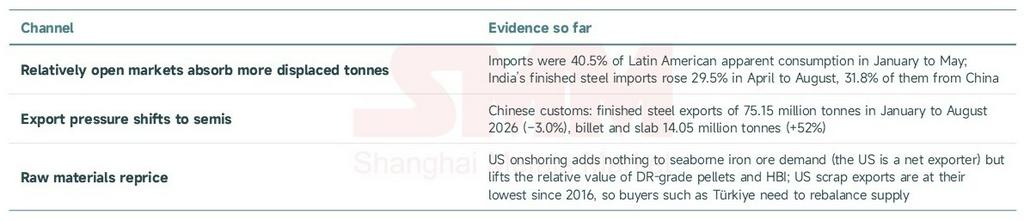
Para os exportadores chineses, o efeito direto é pequeno: 0,41 milhão de toneladas embarcadas para os EUA em 2025. Os efeitos indiretos seguem três linhas:
Perspectivas
“Extraído, fundido e vazado na América” é uma direção, não um evento. O dividendo da fortaleza americana já apareceu integralmente no preço: o prêmio de USD 805/tonelada é o retorno da política e a conta para os usuários a jusante nos EUA, e a pesquisa de agosto do ISM listou o aço em alta de preço pelo décimo mês consecutivo e em escassez de oferta pelo segundo. De 2026 a 2028, o efeito global é o desvio de comércio e uma cadeia de barreiras. A partir de 2029, com a entrada em operação da Hyundai-POSCO, da planta de DRI da Big River e possivelmente das usinas greenfield de Mesabi e Nippon, a dependência dos EUA de placas e laminados importados cai de fato; Brasil, Coreia, Canadá e México são os primeiros fornecedores atingidos, e os mercados asiáticos ficam digerindo mais excedente preso na região.
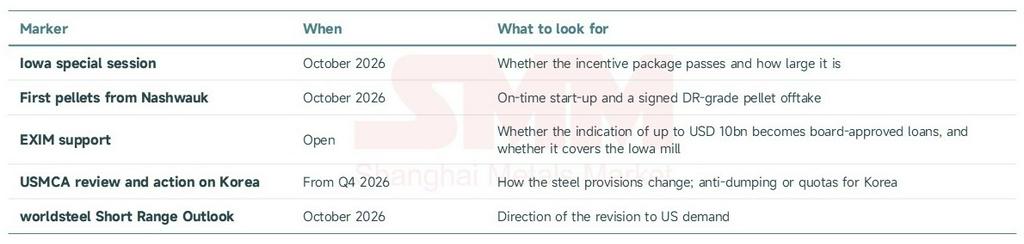
Se o projeto de Iowa será entregue é a maior variável daqui em diante. Estamos observando cinco indicadores:
Fontes: Casa Branca, Mesabi Metallics, EXIM, worldsteel, AISI, US Census Bureau, USGS, BLS, ISM, EUROFER, Comissão Europeia, OCDE, SteelBenchmarker, alfândega chinesa; compilação SMM.