

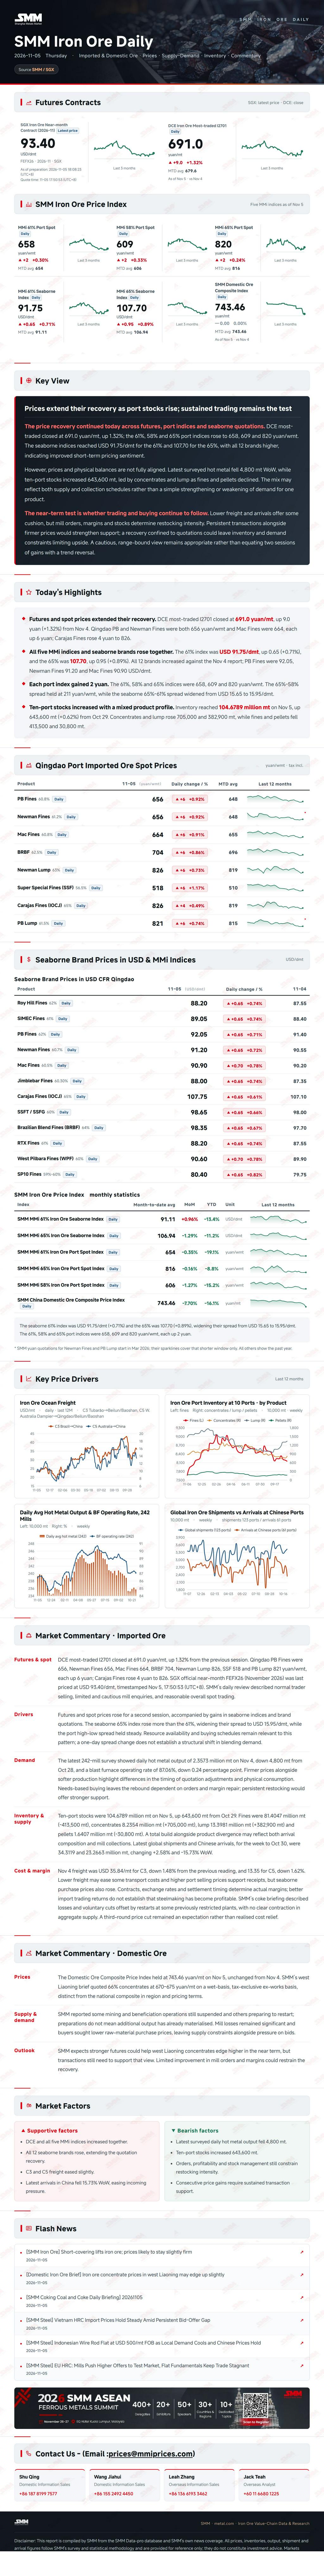
Relatório Diário de Minério de Ferro da MMi (5 de novembro)
Os futuros de minério de ferro ficaram mais fracos hoje. O contrato mais negociado na DCE fechou a 669 yuans/t, queda de 1,83% em relação à sessão anterior. Os preços spot no porto de Qingdao caíram em média cerca de 9–15 yuans/t. Os traders mostraram relutância em ofertar, enquanto as consultas das usinas foram razoáveis.
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.
Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
há 1 hora
[SMM Minério de Ferro] Cobertura de posições vendidas impulsiona o minério de ferro; preços devem permanecer levemente firmes
Leia mais
[SMM Minério de Ferro] Cobertura de posições vendidas impulsiona o minério de ferro; preços devem permanecer levemente firmes
há 1 hora
há 6 horas
[Nippon Steel produz DRI com sucesso usando 100% de hidrogênio]
Leia mais
[Nippon Steel produz DRI com sucesso usando 100% de hidrogênio]
Nippon Steel produziu com sucesso mais de 100 milhões de toneladas de Ferro Diretamente Reduzido (DRI) usando 100% de hidrogênio como agente redutor em um forno de cuba em escala piloto. O teste envolveu mais de 300 horas de operação contínua usando minério de ferro de menor qualidade, marcando progresso rumo à comercialização da tecnologia de produção de ferro à base de hidrogênio. A empresa planeja continuar os testes e desenvolver tecnologias de ampliação de escala a partir do ano fiscal de 2027, com o objetivo de estabelecer a tecnologia por volta de 2040. O desenvolvimento é relevante para o setor siderúrgico da Índia, pois a tecnologia de DRI à base de hidrogênio pode ajudar a reduzir as emissões de carbono da produção de ferro e melhorar o uso de minério de ferro de menor qualidade, apoiando a transição de longo prazo da indústria para o aço verde.
há 6 horas

há 8 horas
[Warrior Met Coal FY2026 T3 lucro líquido sobe 32% em relação ao ano anterior, para US$ 49 milhões]
Leia mais
[Warrior Met Coal FY2026 T3 lucro líquido sobe 32% em relação ao ano anterior, para US$ 49 milhões]
A produtora norte-americana de carvão metalúrgico Warrior Met Coal reportou lucro líquido de US$ 49 milhões no terceiro trimestre do ano fiscal de 2026, alta de 32% na comparação anual ante US$ 37 milhões um ano antes. A receita total subiu 54% na comparação anual, para US$ 508 milhões, impulsionada principalmente pelo aumento de 48% nos volumes de vendas, para 3,5 milhões de toneladas curtas, com a mina Blue Creek acelerando antes do previsto. O EBITDA ajustado cresceu 76% na comparação anual, para US$ 124 milhões, com margem ampliada de 22% para 24%. O preço médio líquido de venda foi de US$ 144 por tonelada curta, alta de 6% na comparação anual, enquanto os custos caixa subiram 4%, para US$ 105 por tonelada curta. O carvão High Vol A representou 68% dos volumes vendidos, avanço de 25 pontos percentuais na comparação anual. A produção da Mina 7 caiu 22% na comparação trimestral devido a condições geológicas difíceis e à mudança de longwall, adicionando cerca de US$ 11 por tonelada aos custos caixa totais. O índice PLV FOB Austrália teve média de US$ 225 por tonelada curta no trimestre, alta de US$ 9 na comparação trimestral. A realização de preço bruto caiu de 83% para 66% em relação ao ano anterior, atribuída a fretes e sobre-estadias 22% e 44% maiores na comparação anual, respectivamente, e à monetização pontual de estoques excedentes a preços fixos, que gerou US$ 49 milhões em caixa, mas reduziu o EBITDA ajustado em cerca de US$ 27 milhões ante a precificação indexada. O conselho declarou dividendo especial de US$ 2 por ação. A liquidez subiu para US$ 578 milhões, e o fluxo de caixa livre após investimentos foi de US$ 139 milhões. A empresa reafirmou sua orientação para o ano completo; a decisão sobre a expansão do segundo longwall de Blue Creek depende da capacidade de absorção do mercado. Espera-se que os custos de sobre-estadia e frete permaneçam elevados até o fim do ano. [SMM Minério de Ferro]
há 8 horas
Notícias Relacionadas
[SMM Minério de Ferro] Cobertura de posições vendidas impulsiona o minério de ferro; preços devem permanecer levemente firmes
Nov 05, 2026 17:12 (GMT+8)
[Nippon Steel produz DRI com sucesso usando 100% de hidrogênio]
Nov 05, 2026 12:26 (GMT+8)
[Warrior Met Coal FY2026 T3 lucro líquido sobe 32% em relação ao ano anterior, para US$ 49 milhões]
Nov 05, 2026 10:26 (GMT+8)

[A dependência da Índia de importações de carvão metalúrgico da Austrália cai para 54%]
Nov 05, 2026 10:26 (GMT+8)