Em 5 de novembro, no organizado pela Changzhou Tongtai High-Conductivity New Materials Co., Ltd., SMM Information & Technology Co., Ltd. (SMM) e Shandong Aisi Information Technology Co., Ltd., com apoio da Shandong Xinghui Copper-Based New Materials Technology Co., Ltd. e apoio especial da Federação de Empresas de Fios e Cabos da Associação de Empreendedores de Yixing, da Câmara de Comércio da Indústria Optoeletrônica de Suzhou, da Associação de Cabos Especiais de Wuwei de Anhui e da Câmara de Comércio de Fios e Cabos de Ningbo, Jiang Xianhui, diretor do instituto de pesquisa da Huishang Futures Co., Ltd., compartilhou com os participantes o tema "Análise Macroeconômica Atual e Lógica de Investimento em Classes de Ativos".
Posicionamento do Ciclo — Ciclo Médio · Segundo Ciclo de Estoques · Divergência China-EUA
Cinco Ondas de Kondratiev na História Econômica Mundial
Ele detalhou o tema referenciando as cinco ondas de Kondratiev na história econômica mundial (1782–presente).
Padrões de Funcionamento do Ciclo Médio
Ele introduziu o tópico a partir de perspectivas que incluem mudanças no consumo de capital fixo dos EUA (ajustado sazonalmente, variação anual) e os padrões de funcionamento dos ciclos médios dos EUA.
Padrões de Funcionamento do Ciclo de Estoques dos EUA
Ele analisou o hiato geral da produção industrial dos EUA desde 1977 e os padrões de funcionamento do ciclo de estoques dos EUA resumidos desde 1975.
Aninhamento de Ciclos
O aninhamento de ciclos posiciona o presente:
1. Um ciclo médio contém três ciclos curtos (ciclos de estoques).
2. Antes do fim de cada ciclo médio, o ciclo de estoques atinge o fundo antecipadamente.
3. Este ciclo médio começou em outubro de 2020; o primeiro ciclo de estoques começou em junho de 2020 e atingiu o fundo em outubro de 2024.
4. Contando de junho de 2020 a outubro de 2024, o primeiro ciclo de estoques durou 53 meses, excedendo a duração histórica.
5. Contando a partir de novembro de 2024, combinado com os padrões de funcionamento do ciclo médio, o mercado entrou agora na fase de alta do segundo ciclo de estoques dentro do ciclo médio, tendo durado 23 meses.
6. O impulso de alta não mostra sinais de enfraquecimento; avalia-se que o quarto trimestre e o início de 2027 permaneçam em uma fase de reposição de estoques em alta. Com base na duração média do ciclo de estoques dos EUA de 35 meses, espera-se um fundo por volta de outubro de 2027.
7. Risco: Observe o ponto de inflexão da reposição ativa de estoques nos EUA.
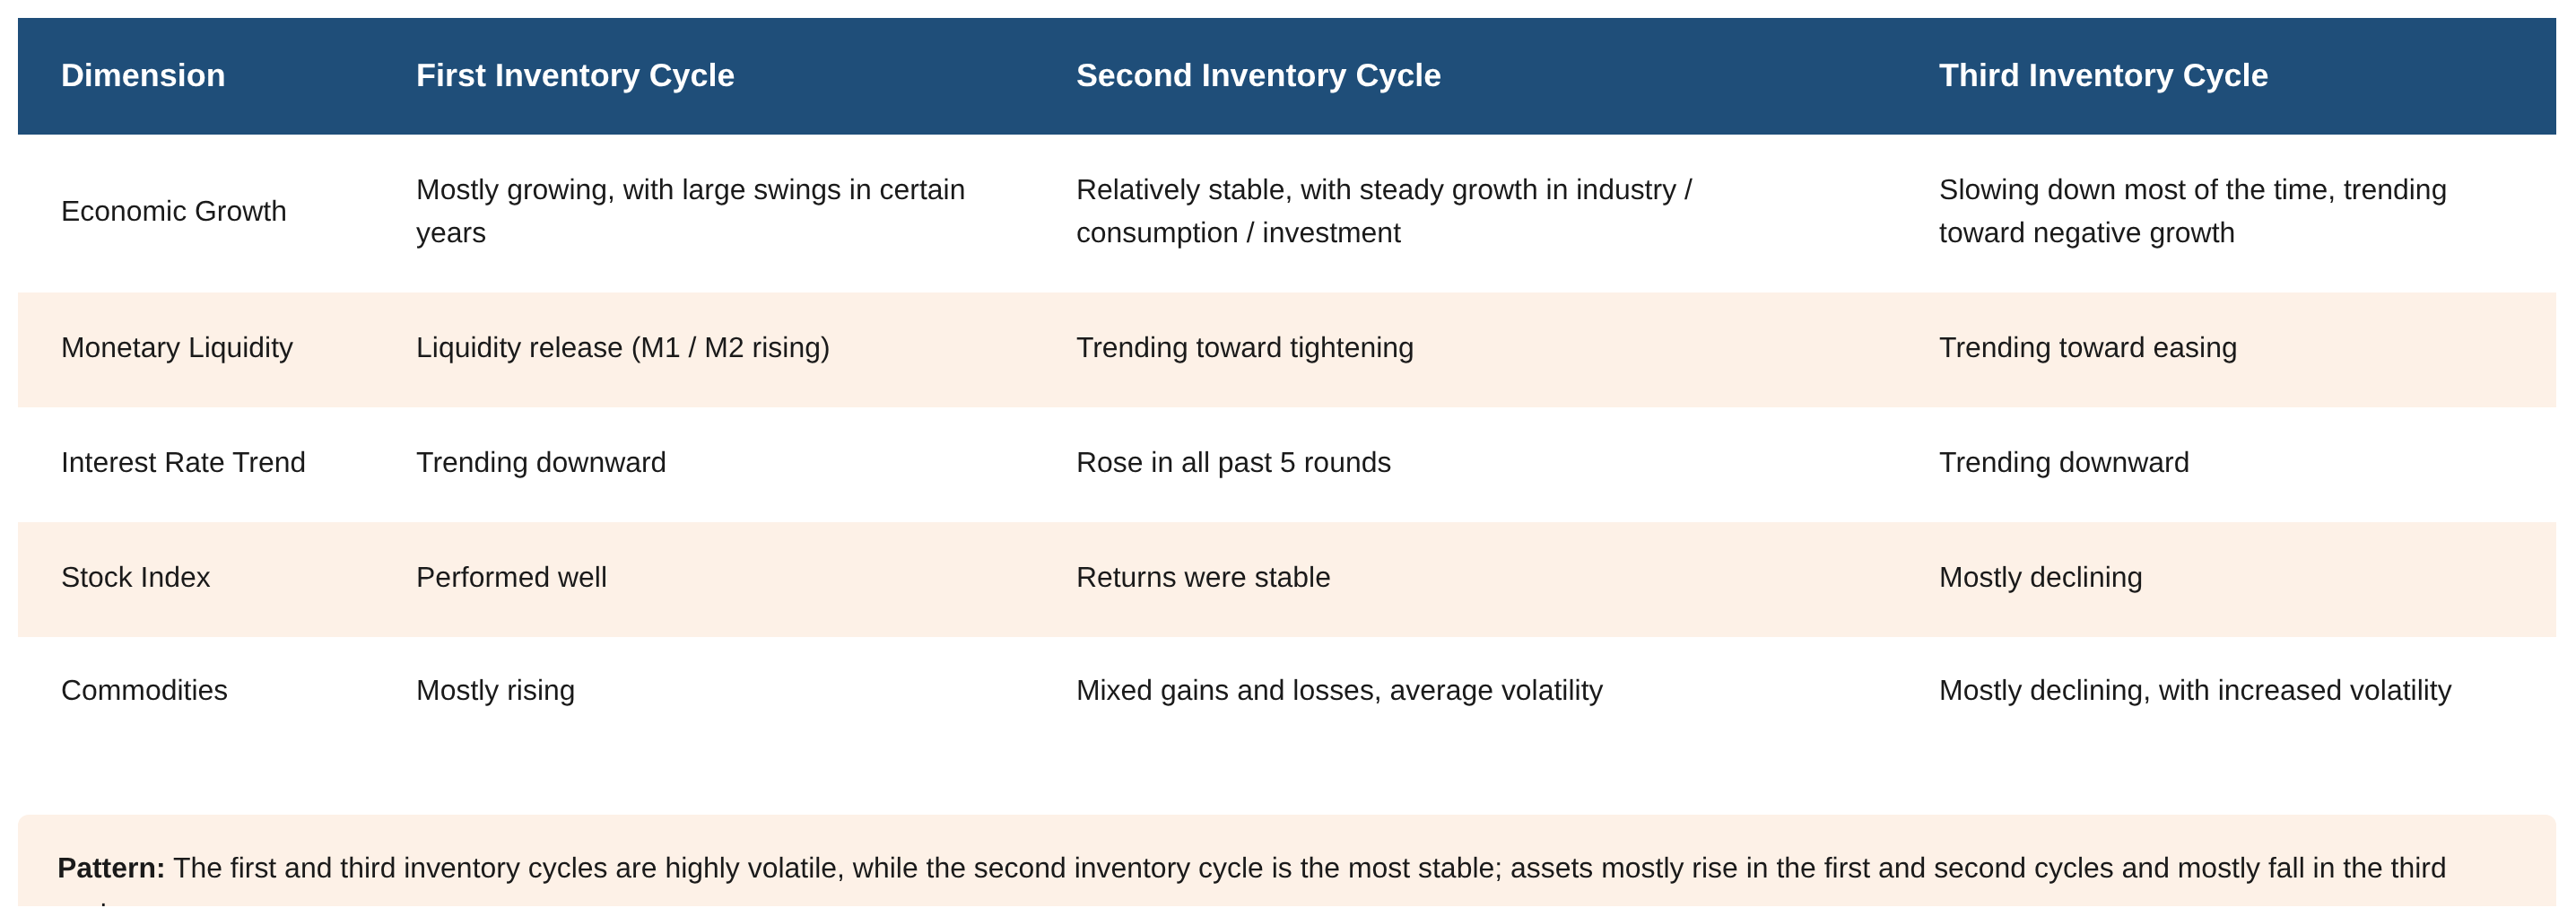
Ele introduziu o tópico a partir de perspectivas que incluem indicadores econômicos e o desempenho de classes de ativos correspondentes às diferentes fases do ciclo de estoques, indicadores econômicos e o desempenho de classes de ativos correspondentes às diferentes fases do ciclo de estoques (continuação), características do primeiro ciclo de estoques, características do segundo ciclo de estoques e características do terceiro ciclo de estoques.
Resumo das Características do Primeiro, Segundo e Terceiro Ciclos de Estoques
Padrões de Funcionamento do Ciclo de Estoques da China
O ciclo de estoques da China compartilha padrões semelhantes aos da Europa e dos EUA, mas com as seguintes diferenças:
1. A duração média do ciclo é mais longa do que na Europa e nos EUA, com fases de alta notavelmente mais longas.
2. Os fundos do ciclo de estoques ocorrem mais cedo do que na Europa e nos EUA.
(1) Em 2009, o ciclo de estoques da China atingiu o fundo em janeiro de 2009, quatro meses antes dos EUA. (2) Em 2020, o ciclo de estoques da China atingiu o fundo em fevereiro de 2020, quatro meses antes dos EUA. (3) Em fevereiro de 2024, o ciclo de estoques da China atingiu o fundo, seis meses antes dos EUA. O ciclo de estoques da China entrou agora na fase de reposição passiva (queda).
Posicionando o Presente
Previsão:
1. China: Contando a partir de março de 2024, a fase de alta até o pico (fevereiro de 2026) durou 22 meses, seguida por uma fase de queda. Até outubro, a fase de queda já dura 8 meses. Com base nos padrões de funcionamento do ciclo de estoques da China, com a fase de queda calculada em 18 meses, espera-se um fundo por volta de agosto de 2027.
2. O ciclo de estoques da China está atualmente divergindo dos da Europa e dos EUA (Europa e EUA em alta, China em queda). Com base nos padrões do ciclo de estoques da China, dos EUA e da Europa, espera-se um fundo comum em agosto-outubro de 2027, marcando o início do terceiro ciclo de estoques dentro do ciclo médio.
Macro Internacional—Resiliência Econômica · Política de Aperto · Tensão Geopolítica
► Visão Geral Macro Internacional: Três Fios Entrelaçados
Desde o segundo trimestre, o cenário internacional pode ser resumido em três expressões—resiliência econômica, política de aperto e tensão geopolítica—mutuamente entrelaçadas e reforçando-se umas às outras, formando o pano de fundo fundamental para a precificação das classes de ativos globais.
① Resiliência econômica: Crescimento, sentimento empresarial e inflação se fortalecendo simultaneamente em três dimensões. O PMI industrial global subiu para 53,0% em setembro (o maior desde fevereiro de 2022, marcando 14 meses consecutivos de expansão). EUA, Europa, Japão e mercados emergentes estão subindo em conjunto.
② Política de aperto: O Fed dos EUA passou de cortes para aumentos de juros. A reunião do FOMC de setembro elevou as taxas em 25 pontos-base, com a EFFR subindo para 3,88%; o mercado espera aproximadamente 4,8% até o fim de 2027, implicando altas acumuladas de cerca de 125 pontos-base.
③ Tensão geopolítica: Os riscos do "estreito duplo" estão elevando os preços da energia. Interrupções simultâneas em Ormuz e Bab el-Mandeb mantêm a inflação de energia elevada.
► Resiliência Econômica ①: Recuperação Ampliada do Crescimento
O crescimento das principais economias se recuperou de forma ampla, com as economias emergentes mostrando uma vantagem de crescimento notável e servindo como importante fonte de demanda global incremental.
• O PIB dos EUA no terceiro trimestre de 2026 cresceu 3,4% em termos anualizados, um aumento de 1,2 ponto percentual em relação aos 2,2% do segundo trimestre de 2026, significativamente acima da mínima de 0,2% no quarto trimestre de 2025, mantendo-se acima de 2% por três trimestres consecutivos. O consumo voltou a liderar como principal motor (contribuindo com 2,51 pontos percentuais para o crescimento do PIB), com investimento também forte (contribuindo com 3,27 pontos percentuais para o crescimento do PIB).
• O PIB da zona do euro no segundo trimestre de 2026 cresceu 1,2% em termos anuais, mantendo crescimento estável de 1,1% a 1,2% por quatro trimestres consecutivos desde o terceiro trimestre de 2025. O PIB do Japão no segundo trimestre de 2026 cresceu 1,4% em termos anualizados, mantendo crescimento positivo por três trimestres consecutivos.
• As economias emergentes mostram uma vantagem de crescimento mais pronunciada: a Coreia do Sul cresceu 3,4% em termos anuais no terceiro trimestre de 2026, a Indonésia 5,3% no segundo trimestre de 2026, o Brasil 2,0% no segundo trimestre de 2026, o México 1,9% no segundo trimestre de 2026 e a Índia 7,8% no segundo trimestre de 2026 — geralmente acima dos centros de crescimento pré-pandemia, tornando-se uma importante fonte de demanda global incremental.
► Resiliência Econômica ②: Sentimento Empresarial Retorna à Expansão
Os PMIs de manufatura e serviços retornaram majoritariamente ao território de expansão.
• O PMI industrial global subiu por dois meses consecutivos para 51,0% e 51,2% em janeiro e fevereiro de 2026, retornando ao território de expansão, e subiu ainda mais para 53% em setembro de 2026 (52,3% em agosto, o mais alto desde fevereiro de 2022, marcando 14 meses consecutivos de expansão).
• O PMI industrial da zona do euro subiu para 52,9% em setembro de 2026 (preliminar: 52,7%), o PMI de serviços subiu para 53,0% e o PMI composto subiu para 53,1% (o mais alto desde abril de 2023), retornando ao território de expansão e refletindo a disseminação da recuperação da Europa da indústria para os serviços e a aceleração do reparo da demanda doméstica. O PMI industrial do Japão em setembro de 2026 foi de 54,1% (final), com o PMI de serviços em 51,3%, ambos em território de expansão, com o sentimento industrial o mais forte entre as economias desenvolvidas.
• O PMI industrial Markit dos EUA subiu para 55,9% em setembro de 2026, o índice de atividade empresarial de serviços subiu para 58,8%, o PMI industrial ISM foi de 55,5% e o PMI não manufatureiro ISM foi de 54,9%. Todos os quatro principais indicadores de sentimento estão em território de expansão e subindo mês a mês. O índice de novos pedidos industriais ISM foi de 55,5% e o índice de produção de 59,0%, com a melhora do lado da demanda superando o ajuste de estoques, e o impulso de recomposição de estoques industriais tomando forma.
► Resiliência Econômica ③: Inflação se Recupera, Liderada pela Energia
A inflação nas principais economias se recuperou amplamente de níveis baixos, com os preços de energia como o fator comum. Essa recuperação é notavelmente de natureza exógena, moldando a trajetória política subsequente e a direção da precificação de ativos.
· CPI dos EUA em setembro: 3,7% (núcleo 2,6%, componente de energia 20,4%).
· HICP da zona do euro: de 1,7% em janeiro para 4,0% em outubro (HICP núcleo anual subiu de 2,2% para 2,5%).
· CPI do Japão: de 1,3% em fevereiro para 2,1% em setembro; Índia: de 2,7% para 5,5% em setembro.
O fortalecimento sincronizado do crescimento, do sentimento empresarial e da inflação aponta para "resiliência econômica", mas a inflação é impulsionada por fatores geopolíticos de energia, e não por superaquecimento da demanda.
► Economia dos EUA ①: Resiliência no Emprego com Preocupações Acumuladas
O agregado mostra resiliência (taxa de desemprego de 4,2%, regra de Sahm de volta a 0), mas as preocupações estruturais e de tendência não podem ser ignoradas.
► Economia dos EUA ②: Estrutura de inflação divergente
O repique da inflação é liderado por fatores geopolíticos de energia, enquanto a inflação de serviços (incluindo aluguel), de maior peso, continua a esfriar, servindo de "lastro" para a inflação.
O aumento de 20,4% a/a do componente de energia em setembro é o principal motor do repique (commodities de energia +35,3% a/a, com pico de 40,6% em maio; combustíveis automotivos (gasolina) +34,9% a/a). O núcleo do CPI subiu 2,6% a/a, em queda por dois anos consecutivos. Abrigo em 3,2% e aluguel equivalente dos proprietários em 3,3% seguem em queda, com centros de longo prazo se estabilizando.
► Política de aperto: Fed dos EUA passa de cortes para altas
Em 2026, a política do Fed passou por uma reversão de direção: de cortes para altas, com juros altos por mais tempo e o centro global da taxa livre de risco se deslocando para cima em conformidade.
► Tensão geopolítica: riscos nos dois estreitos e preços do petróleo
A geopolítica forma um ciclo negativo autorreforçado por meio de "preços de energia → inflação → política → valuations", tornando-se a maior variável de transbordamento.
· O conflito EUA-Irã transbordou para os houthis e a Arábia Saudita, criando disrupções simultâneas nos "dois estreitos" de Ormuz e Bab el-Mandeb.
· Cerca de 30% do comércio global de petróleo, ou uma média diária de 17 a 20 milhões de barris, passa por Ormuz; o desvio pelo Cabo da Boa Esperança no Mar Vermelho está elevando os custos de frete.
Resumo externo: um ciclo negativo autorreforçado
Os três eixos principais formam um ciclo fechado: resiliência econômica → política de aperto (centro global da taxa livre de risco subindo) → tensão geopolítica (inflação de energia persistente) → reforço do aperto de política e supressão dos valuations.
Implicações para ativos: o centro de precificação da taxa livre de risco global se deslocou sistematicamente para cima, restringindo a elasticidade de valuation dos ativos de risco, enquanto o peso dos ativos de energia e de refúgio aumenta em conformidade. A chave para "desatar o nó" está na geopolítica e nos preços de energia.
Macro doméstico — transição do motor de crescimento antigo para o novo e reequilíbrio
► Panorama macro doméstico: convergência + saída
O ciclo interno da China está divergindo do global, mostrando "convergência + saída" — a volatilidade macro está convergindo enquanto a divergência estrutural se intensifica. Ele analisou isso a partir de seis dimensões: crescimento, preços e lucros, estoques (destocagem ativa), finanças, política fiscal (aumento de receitas e redução de despesas) e precificação externa (diferencial de juros e desacoplamento cambial).
Seis Grandes Contradições Estruturais e Linhas Mestras Centrais
Ele apresentou seis pares de contradições mutuamente restritivas e conclusões sobre as linhas mestras centrais.
Perspectivas e Lógica de Alocação de Ativos
Linha Mestra
O mundo de 2026 não é de "recuperação global sincronizada", mas sim de divergência bidirecional de "alta global, convergência da China" — esta é a linha abrangente que governa toda a narrativa.
Perspectivas de Mercado (Trimestral a 1 Ano)
O descasamento entre a resiliência global exógena e a convergência endógena da China persistirá pelo menos até meados de 2027; as restrições externas são "juros altos + prêmio de energia + peso crescente de ativos de refúgio".
Princípio Geral de Alocação: Ações, Títulos
Princípio geral: Abandone a fantasia do Beta agregado. Tome o "prêmio de certeza" como linha mestra e, dentro da divergência estrutural, aposte na certeza, controle a volatilidade e mantenha refúgios.
• Ações: Para as ações A, a estrutura importa mais do que o agregado. Estratégia barbell: ações de alto dividendo (defensivas + taxa livre de risco baixa de 1,69% elevando as avaliações) e cadeia exportadora/manufatura de ponta formam o barbell. Índices agregados carecem de Beta sistemático; as oportunidades dependem do momento e da intensidade do estímulo fiscal amplo. Observe o reparo de preços anti-involução, a cadeia de hardware de IA, construção naval e máquinas de construção, evitando a cadeia imobiliária e a cauda de crédito frágil. As ações globais são pressionadas pelos altos rendimentos dos títulos do Tesouro dos EUA, com a certeza de lucros usada para proteger contra o aumento das taxas de desconto.
• Títulos: A tendência de queda dos centros de rendimento não terminou, mas é restringida por spreads extremos — demanda de financiamento insuficiente (reembolso líquido das famílias de 1,03 trilhão de yuans, empréstimos corporativos de médio e longo prazo em -23,6%) e reparo fraco determinam a direção de queda, mas o diferencial de juros China-EUA de aproximadamente -3,5% e os altos rendimentos dos títulos do Tesouro dos EUA constituem restrições externas. Duração deve ser neutra a ligeiramente longa.
Commodities, Câmbio, Ouro
• Commodities: Sobreponderar metais não ferrosos e preciosos, subponderar metais ferrosos; energia altamente volátil. Os gastos de capital globais e as restrições de oferta apoiam metais industriais como cobre e alumínio, bem como o ouro. Geopolítica + OPEP+ dominam a alta volatilidade do petróleo bruto (alta elasticidade orientada por eventos, direção difícil de prever). Metais ferrosos são pressionados pela fraca demanda chinesa e pela "anti-involução"
O jogo de oferta e demanda corta nos dois sentidos, com a direção dependendo da força real do estímulo fiscal.
• Câmbio: RMB deve mover-se lateralmente na faixa de 6,7–6,9. Após a âncora de precificação mudar para o balanço de pagamentos, o diferencial de juros de cerca de -3,5% deixa de dominar; o cenário-base é uma leve apreciação seguida de negociação em faixa. O banco central receia que uma apreciação excessiva possa prejudicar as exportações, com um limite implícito próximo de 6,7. Observar dois sinais (fluxos de liquidação cambial se aproximando da exaustão e a taxa de câmbio central mudando para orientação de depreciação). Se os rendimentos dos títulos do Tesouro dos EUA permanecerem acima de 5,2%, a "imunidade" da taxa de câmbio aos diferenciais de juros pode enfraquecer na margem.
• Ouro: alocação estratégica de médio prazo. Três fatores ressoam—expectativas de queda das taxas de juros reais, compras contínuas de ouro pelos bancos centrais e geopolítica mais desdolarização. O ouro cumpre uma função de refúgio seguro e de substituição de moeda nas carteiras e é mais adequado à alocação de médio prazo do que à negociação de curto prazo.
Visão geral da lógica de alocação de ativos nas principais classes de ativos
Princípio geral de alocação: abandonar a fantasia do Beta agregado, focar no "prêmio de certeza" como tema principal e, dentro da divergência estrutural, comprar certeza, controlar a volatilidade e manter proteções.
Resume a lógica de alocação de cada ativo em quatro dimensões: classe de ativo, inclinação da alocação, motor central (âncora de dados) e riscos-chave.
Perspectivas de mercado (2–3 anos)
No contexto de uma depressão de ondas longas, o boom de meio de ciclo e o segundo pico do ciclo de estoques darão lugar ao terceiro ciclo de estoques, após o qual os três ciclos se voltarão para baixo em ressonância, intensificando a volatilidade econômica e dos preços dos ativos.
• Olhando o presente a partir do passado, sob a perspectiva do ciclo de ondas longas, este ciclo intermediário encontra-se na fase de depressão da onda longa. Com base em padrões históricos, os indicadores econômicos se estabilizam no segundo ciclo de estoques, e o desempenho dos principais ativos é relativamente calmo. No exterior, atualmente está na fase ativa de reposição de estoques do segundo ciclo de estoques, com o pico esperado no quarto trimestre ou início de 2027 e o vale no quarto trimestre de 2027 ou início de 2028, quando começa a fase de alta do terceiro ciclo de estoques. No terceiro ciclo de estoques, os indicadores econômicos tornam-se instáveis e a volatilidade dos principais ativos se intensifica. Após o pico do terceiro ciclo de estoques, a depressão da onda longa e o boom pós-ciclo intermediário acabam por conduzir a uma desaceleração sincronizada dos três ciclos.
Avisos de risco e conclusão
Avisos de risco (riscos de queda): externos — tensões geopolíticas superando as expectativas, inflação persistente superando as expectativas, política do Fed superando as expectativas, desenvolvimento da IA aquém das expectativas; internos — mudanças de política aquém das expectativas, colapso da demanda externa.
Aviso legal
As informações contidas neste relatório são obtidas ou compiladas de fontes que consideramos confiáveis, mas a Huishang Futures não garante a precisão, validade ou integridade das informações ou dados aqui contidos. As opiniões deste relatório não devem ser consideradas
como base direta para qualquer negociação de commodities de futuros ou opções. Nenhuma pessoa pode publicar ou reproduzir todo ou parte do conteúdo deste relatório de qualquer forma sem a autorização da Huishang Futures.