I. Duas conclusões do quarto trimestre: origens competitivas esgotam cotas em dias, o restante usa um décimo
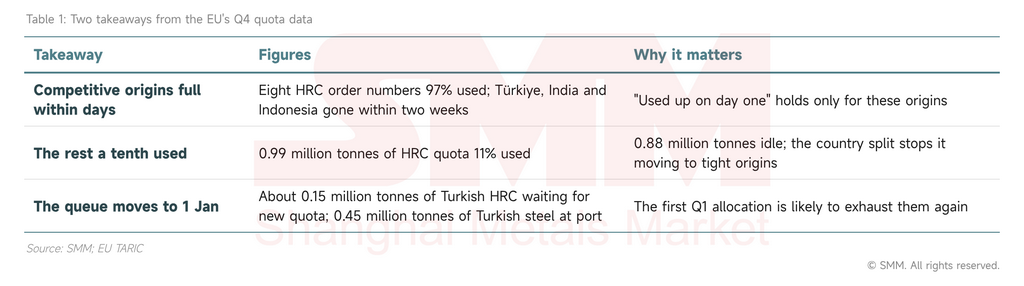
Dois pontos se destacam nos dados de cotas do quarto trimestre da UE: as origens mais competitivas esgotaram suas cotas em duas semanas, enquanto o restante permanece praticamente ocioso, e a fila agora avançou para 1º de janeiro.
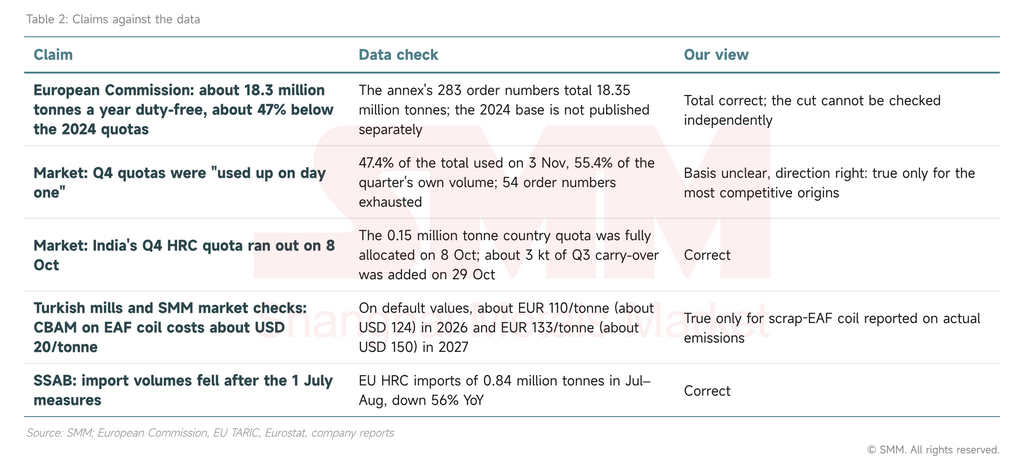
Primeiro, a cota é vinculada por país, não no total. Até 3 de novembro, 37% do trimestre decorrido, 47,4% da cota total foi utilizada (55,4% do volume próprio do trimestre, excluindo o saldo remanescente do terceiro trimestre), e 54 dos 283 números de pedido foram esgotados. O laminado a quente (categoria 1A) divide-se em dois mercados. Oito números de pedido que abrangem Turquia, Índia, Indonésia, Vietnã e os dois grupos de acordos de livre comércio detêm 0,59 milhão de toneladas e estão 97% utilizados; as demais origens detêm 0,99 milhão de toneladas e estão 11% utilizadas.
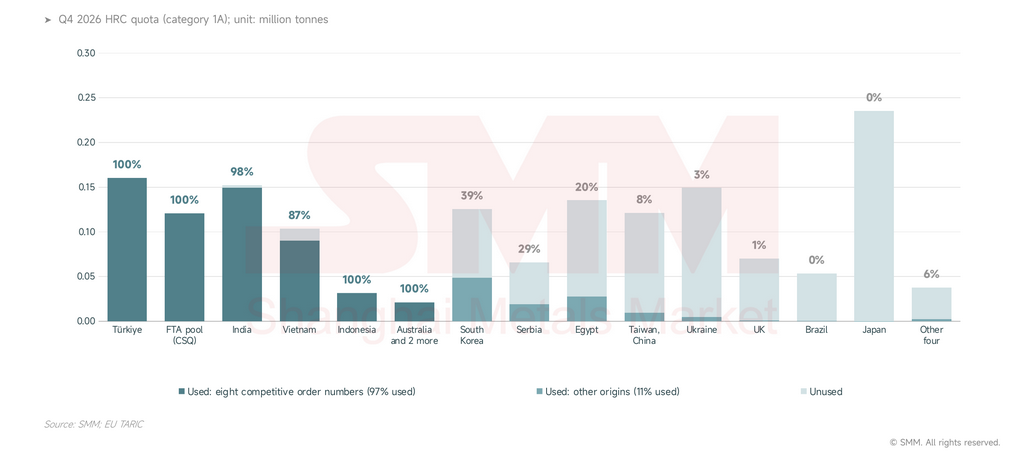
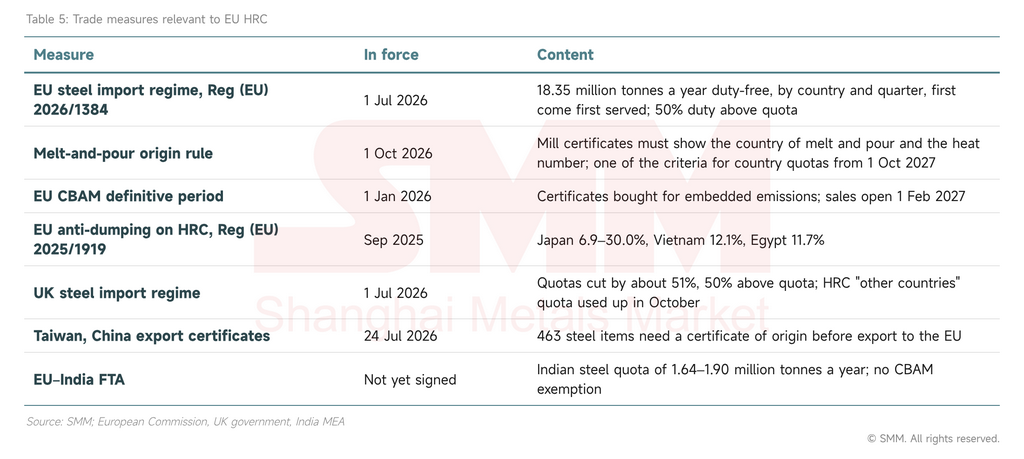
Segundo, a fila avançou para 1º de janeiro. A cota de laminado a quente da Turquia, de 0,16 milhão de toneladas, esgotou-se até 5 de outubro; o grupo de acordos de livre comércio, de 0,12 milhão de toneladas, foi esgotado em uma única alocação em 15 de outubro; e as 0,15 milhão de toneladas da Índia foram totalmente alocadas até 8 de outubro. As verificações de mercado da SMM mostram que cerca de 0,15 milhão de toneladas de laminado a quente turco vendido para embarque em dezembro está programado para chegar aos ancoradouros da UE após 1º de janeiro, e outras 0,45 milhão de toneladas de aço turco, com composição de produtos não especificada, estão no porto aguardando liberação.
II. Balanço de laminado a quente na UE: a cota cobre metade das importações do ano passado, e a redução de estoques preenche a lacuna por enquanto
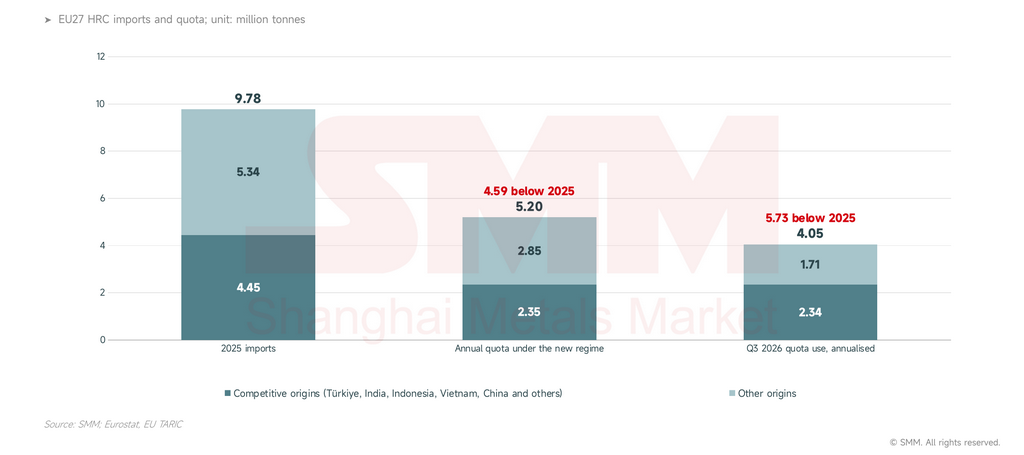
A cota anual de laminado a quente da UE, de 5,20 milhões de toneladas, está 4,59 milhões de toneladas abaixo das importações de 2025. As importações caíram 1,06 milhão de toneladas na comparação anual em julho e agosto, mas a produção de aço bruto da UE ainda está em queda, de modo que a lacuna está sendo absorvida pela redução de estoques e pela demanda fraca; as usinas só precisarão aumentar a produção quando a demanda se recuperar em 2027.
A cota cobre pouco mais da metade das importações do ano passado. A UE importou 9,78 milhões de toneladas de laminado a quente em 2025. O Regulamento (UE) 2026/1384, aplicado desde 1º de julho, fixa a cota anual de laminado a quente (1A) em 5,20 milhões de toneladas, 53% desse total. Turquia, Índia, Indonésia, Vietnã e China embarcaram 4,45 milhões de toneladas em 2025, mas agora compartilham 2,35 milhões de toneladas por ano em oito números de pedido.
As importações caíram, e a produção da UE não as substituiu. As importações de HRC caíram 1,06 milhão de toneladas em termos anuais em julho–agosto; a produção de aço bruto da UE caiu 5,0% em termos anuais em setembro e 0,8% em janeiro–setembro; e a EUROFER espera que o consumo aparente de aço da UE cresça apenas 0,1% este ano. Por enquanto, as importações perdidas são absorvidas pela redução de estoques e pela demanda fraca: os distribuidores estão perdindo margem, não ficando sem bobinas.
O déficit tem duas fontes, ambas enraizadas na divisão por países. Primeiro, origens competitivas têm cota muito pequena: as 0,16 milhão de toneladas trimestrais da Turquia equivalem a cerca de um mês de seus embarques de 2025 para a UE, e as 31,8 mil toneladas trimestrais da Indonésia se comparam a 1,70 milhão de toneladas embarcadas em 2025. Segundo, origens com cota não conseguem usá-la: o Japão enfrenta direitos antidumping de 6,9–30,0%, a Ucrânia enfrenta interrupções no fornecimento, e Taiwan, China oferece acima dos preços domésticos da UE, deixando 0,49 milhão de toneladas ociosas entre os três no quarto trimestre. Esse volume ocioso passa para o primeiro trimestre por volta do fim de janeiro, mas apenas sob seus próprios números de pedido, então nada disso chega à Turquia ou à Índia.
As usinas da UE têm capacidade para preencher a lacuna, mas ainda não começaram; até agora ganharam em preço. A utilização da capacidade foi de 67% em maio e, por nossa estimativa aproximada, substituir 4,59 milhões de toneladas de HRC exigiria apenas cerca de 2,4 pontos percentuais a mais. O EBITDA do terceiro trimestre da SSAB Europe foi 2,6 vezes o nível do ano anterior.
A afirmação que mais precisa de ressalvas é a de que as cotas foram "esgotadas no primeiro dia".
III. Importações: volumes reduzidos à metade, oferta se restringindo à Turquia e à Índia
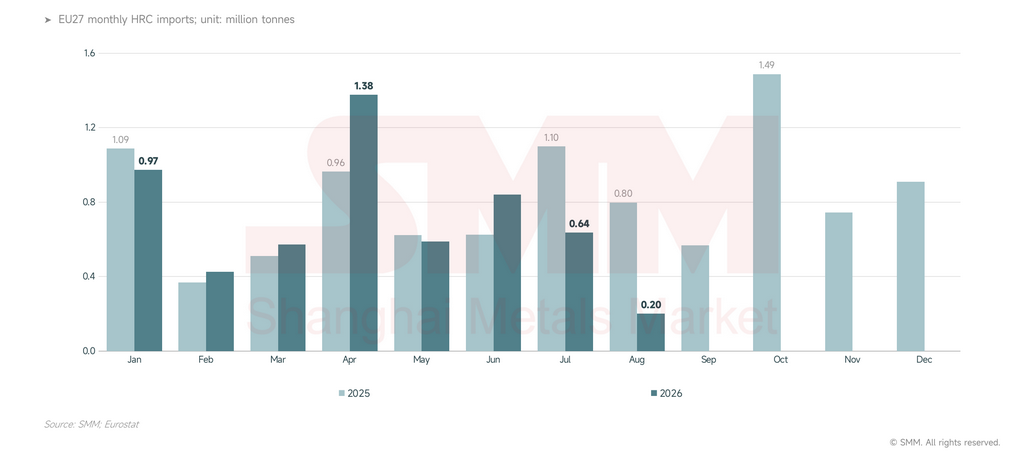
As importações de HRC da UE sempre se concentraram no primeiro mês de cada trimestre; sob o novo regime, as importações de julho–agosto caíram 56% em termos anuais, a oferta se restringiu à Turquia e à Índia, e os preços de importação subiram para cerca de USD 120/tonelada dos preços domésticos da UE.
O pico de abertura do trimestre em julho foi muito menor que um ano antes. As importações de julho foram de 0,64 milhão de toneladas, contra 1,10 milhão de toneladas em julho de 2025, e as de agosto, de 0,20 milhão de toneladas, contra 0,80 milhão de toneladas.
Três tipos de bobinas ainda estão chegando:
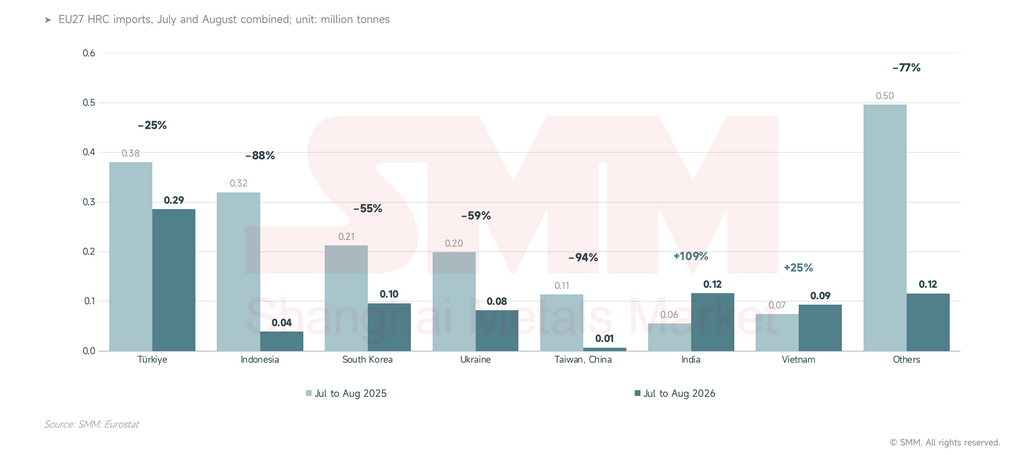
- Bobinas turcas: a maior cota e a viagem mais curta; as importações de julho–agosto de 0,29 milhão de toneladas caíram 25% em termos anuais, a menor queda entre as principais origens.
- Bobinas indianas: partindo de uma base baixa em 2025, as importações de julho a agosto de 0,12 milhão de toneladas subiram 109%.
- Bobinas vietnamitas: as importações de julho a agosto de 94 mil toneladas subiram 25%, ante uma cota trimestral de 0,10 milhão de toneladas.
As maiores quedas vieram da Indonésia, Coreia do Sul, Ucrânia e Taiwan, China, com redução combinada de 0,62 milhão de toneladas em julho e agosto; apenas a Indonésia foi espremida por sua cota, enquanto os outros três deixaram a cota sem uso.
As cotas empurraram os preços de importação para cerca de USD 120/tonelada dos preços domésticos da UE. Nos preços mais recentes do início de novembro:
- Doméstico: EUR 753/tonelada EXW Noroeste da Europa (cerca de USD 848/tonelada) e EUR 746/tonelada EXW Itália (cerca de USD 841/tonelada), alta de EUR 30 e EUR 24/tonelada desde o início de agosto.
- Importações: HRC indiano a USD 730/tonelada CFR Norte da Europa, contra USD 640/tonelada no início de agosto; importações italianas a USD 718/tonelada CIF, contra USD 660/tonelada.
- Spread: a diferença entre o EXW do Noroeste da Europa e o CFR indiano estreitou de cerca de USD 190/tonelada no início de agosto para cerca de USD 120/tonelada, e caiu para cerca de USD 60/tonelada no início de outubro, quando as cargas indianas correram pela cota do quarto trimestre.
- Ofertas de exportação: o HRC turco subiu de USD 570 para USD 615/tonelada FOB, enquanto as ofertas de exportação chinesas de Jingtang não acompanharam.
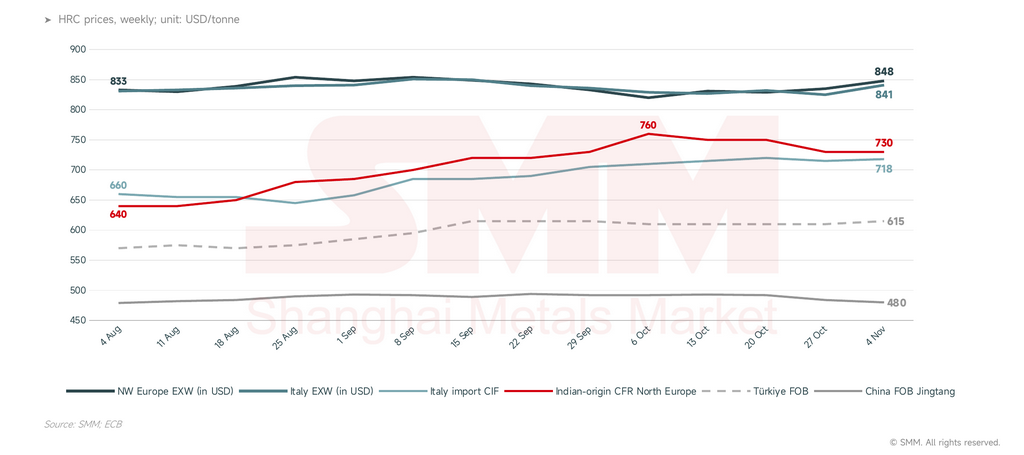
O prêmio da cota vai principalmente para os exportadores e importadores que detêm cota: desde o início de agosto, os preços CFR indianos subiram 14%, o EXW do Noroeste da Europa apenas 4%. Os preços de importação seguem o calendário de cotas, subindo quando um trimestre abre e aliviando quando as cotas se esgotam; as usinas da UE estão oferecendo laminação de janeiro a EUR 770–800/tonelada DAP (cerca de USD 868–901/tonelada).
IV. O custo real do CBAM: valores padrão eliminam a margem da Índia
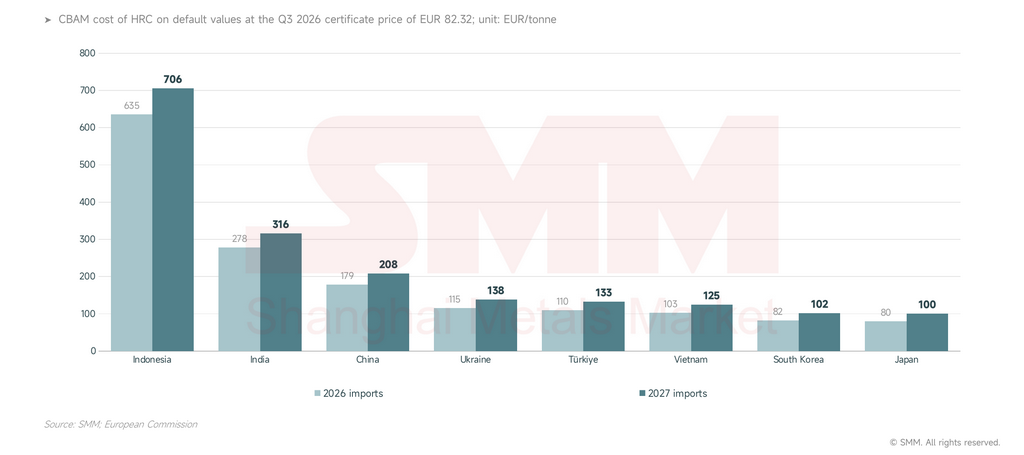
Com valores padrão, o CBAM adiciona cerca de EUR 316/tonelada (cerca de USD 356/tonelada) ao HRC indiano importado em 2027, o suficiente para apagar sua margem na Europa; a bobina turca de EAF com sucata, reportada com emissões reais, paga cerca de USD 20/tonelada, razão pela qual as cargas turcas estão dispostas a fazer fila para 1º de janeiro.
A conta do CBAM depende do valor padrão, da dedução de alocação gratuita e do preço do certificado. Ao preço do certificado do terceiro trimestre de 2026 de EUR 82,32/tonelada de CO2 e aos valores padrão do país, o HRC indiano importado em 2027 custa cerca de EUR 316/tonelada, 2,4 vezes o valor turco; o padrão da Indonésia de 8,23 toneladas de CO2 por tonelada o coloca em cerca de EUR 706/tonelada.
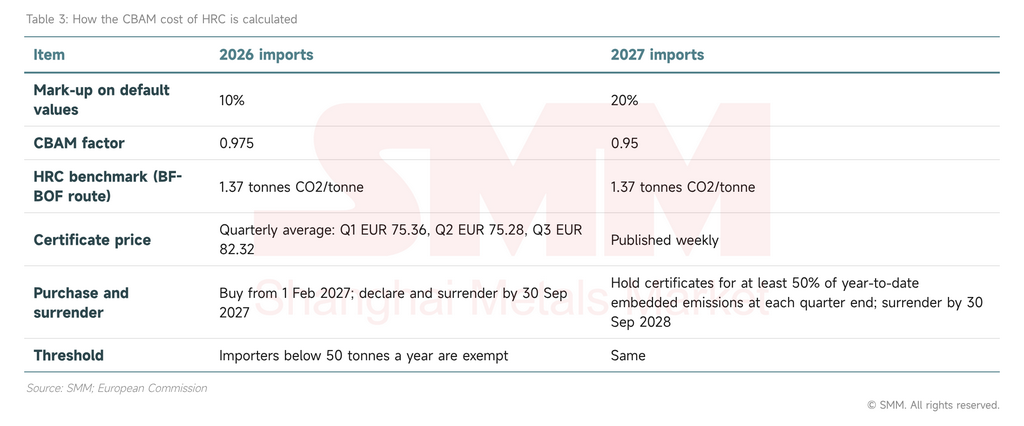
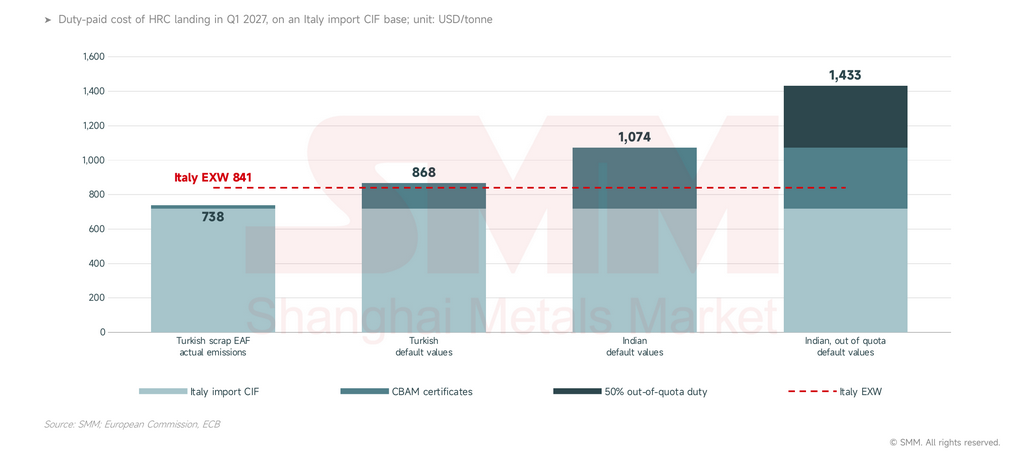
A bobina indiana precisa tanto de quota como de emissões reais verificadas para competir. Tomando o preço de importação italiano de 718 USD/tonelada CIF como base comum (principalmente bobina de laminadores indianos e turcos, antes dos custos portuários), para chegadas no 1º trimestre de 2027 aos preços mais recentes do início de novembro:
- Margem: O preço doméstico italiano EXW de cerca de 841 USD/tonelada está cerca de 123 USD/tonelada (cerca de 109 EUR) acima do preço de importação.
- Bobina turca de sucata-FEA: As verificações de mercado da SMM colocam o CBAM em cerca de 20 USD/tonelada sobre as emissões reais, num total de cerca de 738 USD/tonelada, cerca de 100 USD abaixo do preço doméstico.
- Bobina turca com valores por defeito: cerca de 868 USD/tonelada, 27 USD acima do EXW doméstico, mas não superior às ofertas do 1º trimestre dos laminadores da UE.
- Bobina indiana com valores por defeito: cerca de 1.074 USD/tonelada, 233 USD acima do preço doméstico; com o valor de referência de alto-forno-conversor, as emissões incorporadas reais teriam de ficar abaixo de cerca de 2,6 toneladas de CO2 por tonelada para atingir o ponto de equilíbrio.
- Fora da quota: o direito de 50% acrescenta cerca de 359 USD/tonelada, num total de cerca de 1.433 USD/tonelada, muito acima dos preços domésticos e deixando quase nenhuma margem para negociação.
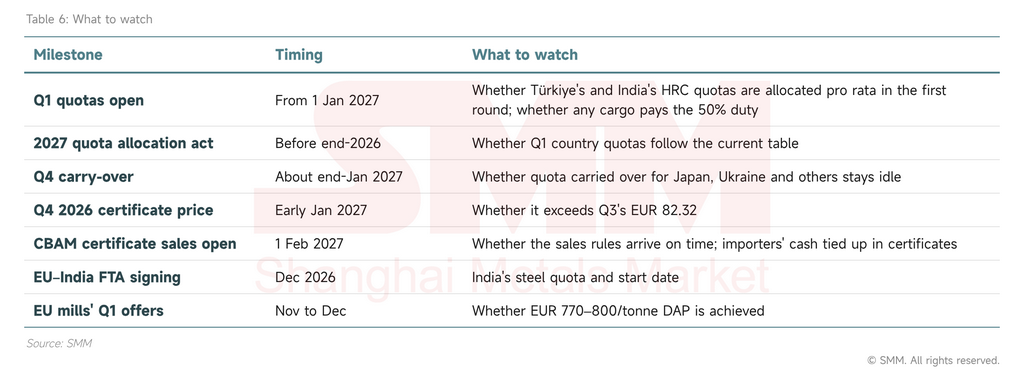
A bobina indiana importada no 4º trimestre já deve cerca de 313 USD/tonelada com base nos valores por defeito de 2026, mas a sua quota esgotou-se em oito dias. Os compradores ou estão a fixar preços com base nas emissões reais ou ainda não incorporaram o CBAM no preço; o custo será contabilizado quando a venda de certificados abrir em fevereiro de 2027 e a primeira entrega vencer em setembro.
V. A fila do 1º trimestre e o transbordo para a Ásia
Quando o 1º trimestre abrir em 1 de janeiro, as quotas de HRC da Turquia e da Índia deverão esgotar-se novamente na primeira atribuição; o transbordo para os mercados da China provém, até agora, da Indonésia, sem sinais ainda de bobina indiana ou turca a virar-se para a Ásia.
As quotas do 1º trimestre da Turquia e da Índia deverão preencher-se na abertura. A SMM espera cerca de 0,30 milhões de toneladas de HRC turco dentro da quota no 1º trimestre, aproximadamente a quota do país mais o conjunto do ACL, e perto de 0,20 milhões de toneladas de HRC indiano, cerca de 50 kt acima da quota do país da Índia. Ao abrigo das regras de quota da UE por ordem de chegada, os pedidos apresentados no mesmo dia que excedam o saldo são atribuídos proporcionalmente, e a parte não atribuída paga o direito de 50%, pelo que os navios em fila não estão seguros.
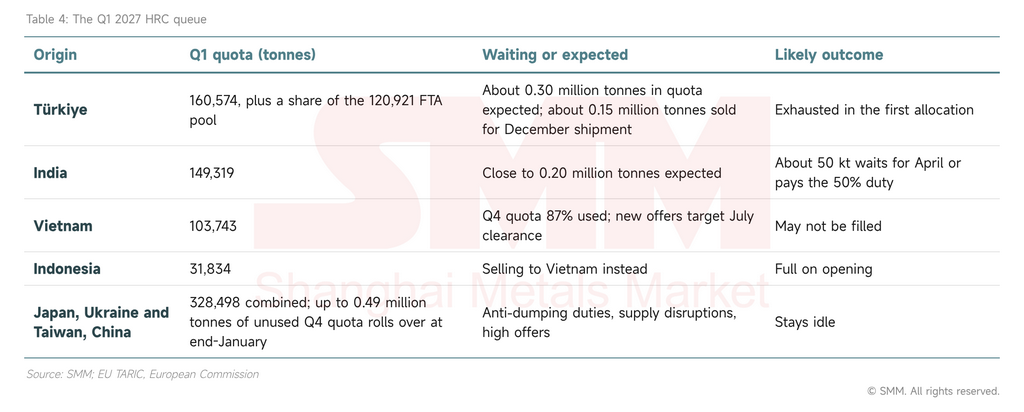
Os volumes do primeiro trimestre pressupõem que a atual tabela de alocação se mantenha: o IR (UE) 2026/1457 expira em 31 de dezembro e o ato de 2027 ainda não foi publicado.
As exportações turcas para a UE já estão em queda. A Associação Turca de Produtores de Aço reporta exportações para a UE de 3,70 milhões de toneladas entre janeiro e setembro, uma queda de 23% em termos anuais, enquanto as exportações totais subiram 1,9%; ainda não foi divulgado para onde foi o volume perdido.
O efeito direto sobre a China é pequeno. A China não tem quota nacional para BQ (1A), e a UE importou apenas 2,2 mil toneladas de BQ chinês em julho–agosto; as quotas nacionais da China em todas as categorias não inoxidáveis somam apenas cerca de 0,18 milhão de toneladas por trimestre.
O efeito indireto até agora vem da Indonésia. As importações da UE de BQ indonésio caíram 0,28 milhão de toneladas em julho–agosto e, no final de outubro, duas usinas indonésias venderam cerca de 90 mil toneladas ao Vietnã a USD 530–535/tonelada CFR, competindo pelos mesmos compradores que a bobina chinesa a USD 480/tonelada FOB Jingtang. As usinas indianas, com forte demanda interna, ainda não se voltaram fortemente para o Vietnã ou o Oriente Médio, onde a bobina indiana se mantém a USD 620–630/tonelada CFR.
VI. Perspectivas: quotas nacionais e custo de carbono agora limitam as importações da UE
Esperamos que as quotas nacionais e o custo de carbono, e não o preço, limitem as importações de BQ da UE a partir de agora: os volumes do primeiro trimestre são limitados pela quota, mas serão liberados no início de janeiro, e os preços de importação continuarão acompanhando os preços domésticos da UE.
O primeiro trimestre repetirá o quarto. As quotas da Turquia e da Índia provavelmente se esgotarão após a primeira alocação de janeiro, com os preços de importação subindo e depois se acomodando; se a quota ociosa permanecer ociosa, as ofertas das usinas da UE para o primeiro trimestre tendem a se manter. O CBAM acrescenta um segundo critério: com valores padrão, a bobina indiana, indonésia e chinesa perde vantagem, enquanto as usinas de forno elétrico com dados de emissões verificados ganham. Três fatores podem mudar isso: Japão ou Taiwan, com a China reduzindo preços para usar quota ociosa; os termos de quota do ALC UE–Índia; e a revisão do novo regime pela Comissão.
Para a China, o mercado a observar é a Ásia, não a Europa.O BQ chinês tinha pouco acesso à UE antes do novo regime, e o transbordamento até agora vem da Indonésia. Se a demanda interna indiana enfraquecer, ou se o volume que a Turquia não vende mais à UE se deslocar para a Ásia e o Oriente Médio, os preços entregues nessas regiões sofrerão mais pressão, e os exportadores chineses terão de competir a preços mais baixos.
Metodologia e definições: As importações de HRC utilizam o agrupamento da SMM (SH 7208, excluindo 7208 51, mais 7225 30 e 7225 40) do Eurostat, próximo, mas não idêntico, à categoria de quota 1A. A utilização das quotas provém de instantâneos do TARIC até 3 de novembro de 2026. Os custos CBAM utilizam os valores por defeito do HRC, o valor de referência BF-BOF e o preço do certificado do terceiro trimestre de 2026. Os preços em euros são convertidos à taxa de referência do BCE de 4 de novembro de 2026.
Fonte: SMM; TARIC da UE; Eurostat; Comissão Europeia; worldsteel; EUROFER; BCE; Associação Turca de Produtores de Aço; relatórios de empresas.