Uma premissa que passa despercebida
A maioria das pessoas que acompanha enxofre e ácido sulfúrico trata o enxofre como a “matéria-prima a montante” e interpreta os preços do ácido pela ótica do repasse de custos. Essa premissa não se sustenta no mercado chinês, onde o ácido de fundição — um subproduto — responde por mais da metade da oferta.
O ácido sulfúrico tem duas fontes de oferta com lógicas de custo opostas. O ácido de enxofre elementar é “comprar e queimar” — seu custo acompanha o preço do enxofre, uma curva de custo elástica. O ácido de fundição é subproduto da fundição de cobre, zinco e níquel; seu custo marginal é próximo de zero, e sua lógica de preço não é recuperação de custo, mas escoamento de estoque e não prejudicar o metal principal. Some-se o preço de mercado, e os três formam um triângulo — e o preço é sempre definido por quem for o fornecedor marginal.
Quem é o fornecedor marginal depende de onde está o preço do enxofre.
Isso explica todos os movimentos aparentemente contraditórios: por que os preços do ácido na China podem se manter firmes enquanto o enxofre cai, e por que os preços internacionais do ácido sempre seguem o enxofre.
I. O preço do enxofre é um “interruptor”
Pense no preço do enxofre como um interruptor, e a lógica fica clara.
Em patamares altos, o interruptor está desligado. Quando o enxofre está caro, o ácido de enxofre elementar custa muito mais que o ácido de fundição. O ácido de fundição é o fornecedor marginal, e os preços do ácido são definidos por paradas de manutenção, estoques e oferta e demanda regionais — o preço do enxofre quase não importa. Essa era a norma na China: o enxofre caiu por meses enquanto o ácido de fundição ficou parado.
Abaixo de um limiar, o interruptor muda. Quando o preço do enxofre rompe um nível crítico, a curva de custo do ácido de enxofre elementar cai abaixo do ácido de fundição, retoma o status de fornecedor marginal e ancora os preços do ácido para baixo. Esse limiar é o ponto de cruzamento de custos entre o ácido de enxofre elementar e o ácido de fundição.
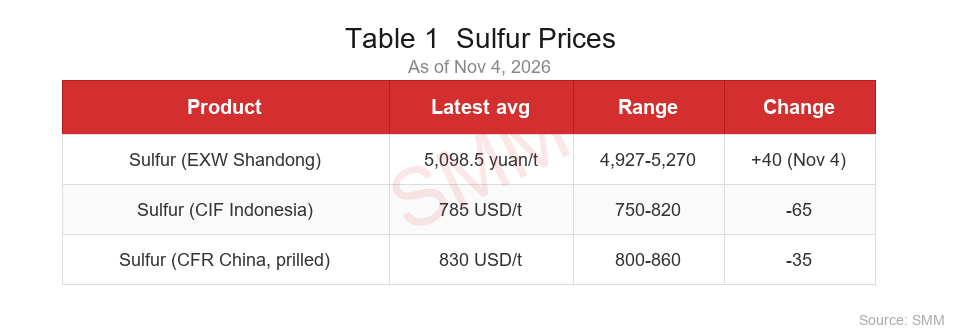
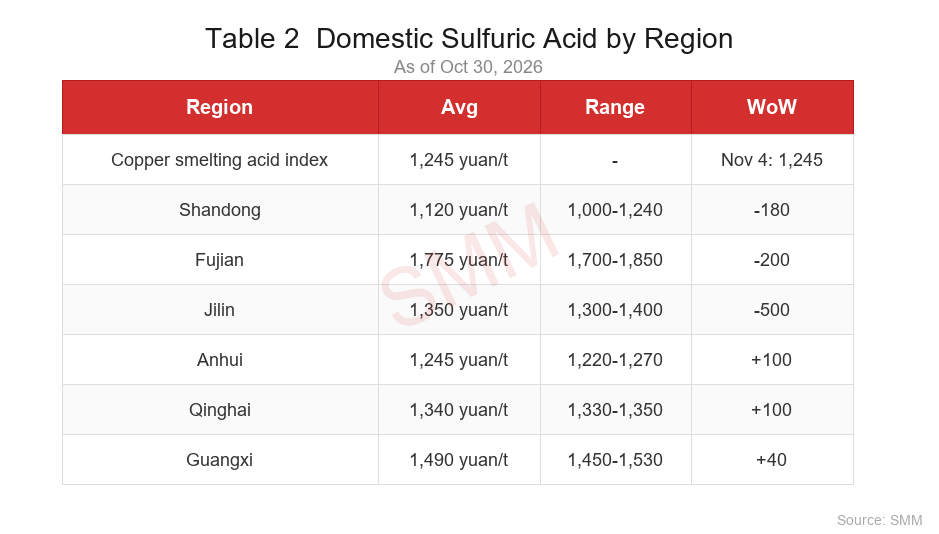
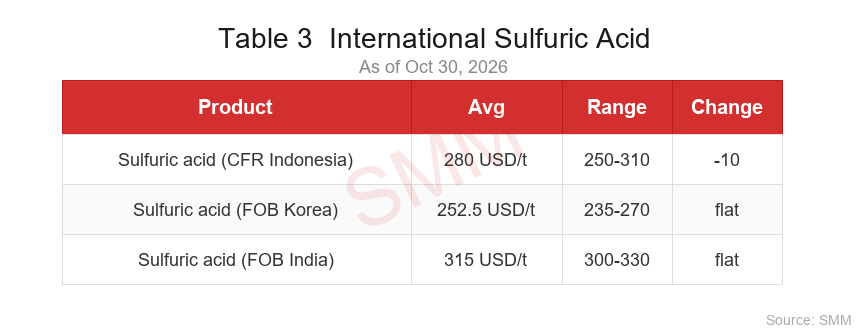
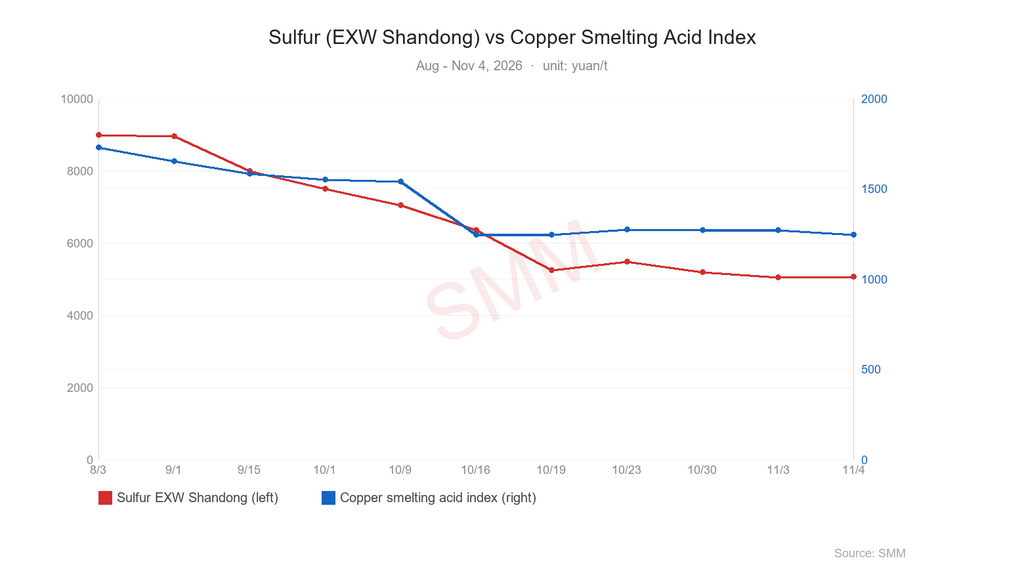
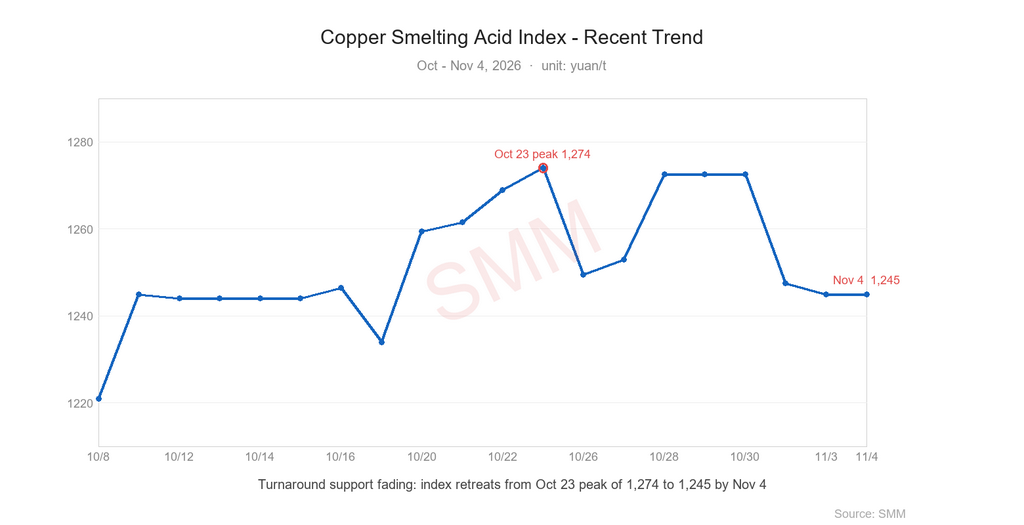
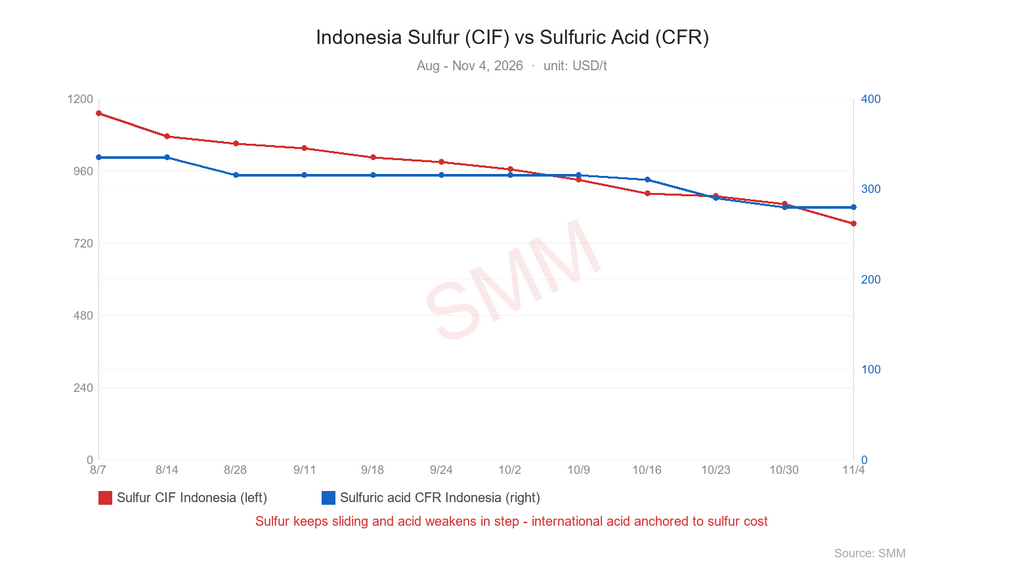
Esta rodada de colapso do enxofre é, em essência, o preço do enxofre cruzando esse ponto — passando de “variável inerte” de volta a “variável ativa”. Dados da SMM confirmam a mudança: em 4 de novembro, o enxofre CIF Indonésia acelerou a queda para US$ 785/t, o índice de ácido de fundição de cobre recuou do pico de 1.274 em 23 de outubro para 1.245, e o ácido internacional enfraqueceu em conjunto. (Ver Tabelas 1–3, Figuras 1–3.)
II. Três Maneiras de Interpretá-lo
Método um: observe o spread, não o ponto. Converta o enxofre (EXW Shandong) em um custo teórico de ácido por tonelada usando um fator de conversão de 0,33 e, em seguida, subtraia o preço local do ácido de fundição para obter um "spread de custo". A velocidade com que esse spread se estreita importa mais do que a queda absoluta do enxofre — um spread amplo significa que a substituição ainda está desligada; um spread que se estreita rapidamente significa que o ácido de enxofre está corroendo a participação do ácido de fundição e os preços regionais cairão primeiro; um spread negativo significa que o preço do ácido está atrelado à curva de custo do ácido de enxofre.
Esta rodada é precisamente a fase de "estreitamento rápido": enquanto o índice de ácido de fundição recua, regiões com forte presença de enxofre, como Shandong, Fujian e Jilin, caíram mais cedo e com mais força (Jilin caiu 500 yuans/t em uma única semana). A "estabilidade" do índice é resultado do suporte das paradas para manutenção; a "queda" das regiões é o sinal real do rompimento do enxofre.
Método dois: divida o mercado e oriente a transmissão. A mesma queda do enxofre significa coisas opostas para mercados diferentes. Na China, o ácido de enxofre mais barato comprime a participação do ácido de fundição, submetendo-o à pressão tanto da demanda fraca quanto da substituição, enquanto a queda da receita de subprodutos agrava as perdas de TC negativo da fundição de cobre — a SMM estima que as perdas de fundição à vista de concentrado de cobre em novembro possam se ampliar para cerca de 6.500 yuans/t. Internacionalmente, as plantas de níquel HPAL e cobre da Indonésia são consumidoras líquidas de ácido, então o ácido mais barato reduz diretamente seus custos. A queda do enxofre é um vento contrário para a fundição na China e um vento favorável no exterior.
Método três: encontre a âncora e retorne ao custo. A Indonésia é o único mercado que importa enxofre e ácido em grande escala e os coloca em concorrência — o melhor "laboratório" para interpretar os preços internacionais do ácido. Lá, os compradores estão sempre ponderando uma questão: comprar enxofre e produzir ácido ou comprar ácido diretamente? Quando o custo de produção de ácido implícito no enxofre (CIF Indonésia US$ 785/t) diverge do ácido importado (CFR Indonésia US$ 280/t), o comportamento de compra do mercado os puxa de volta ao equilíbrio — tornando o preço do enxofre a âncora implícita do ácido internacional. Acompanhe a divergência entre o “custo teórico do ácido vs CFR do ácido” da Indonésia: quanto maior for, mais forte será a atração do ácido em direção ao enxofre.
III. Conclusão
Os três métodos se reduzem a uma única estrutura: observe o spread para saber se a virada ocorreu; divida o mercado para orientar a decisão antes de escrever; encontre a âncora para ler a convergência em relação ao custo.
O enxofre não é o “a montante” do ácido sulfúrico; é o “interruptor” da precificação do ácido. Ao alternar a identidade do fornecedor marginal, ele decide se o ácido é precificado pelo custo ou pela liquidação. Entenda o interruptor e você entenderá as duas maneiras como o ácido doméstico e internacional respondem ao enxofre — e poderá localizar a verdadeira direção dos preços do ácido em cada oscilação do enxofre.