Na Shanghai Metals Market Information & Technology Co., Ltd. (SMM), a Analista Sênior da SMM, Chen Chichang, compartilhou percepções sobre a “lógica da explosão de pedidos” no mercado de chapas, tiras e folhas de alumínio — dos dividendos das exportações ao crescimento endógeno.Equilíbrio entre oferta e demanda de chapas, tiras e folhas de alumínio
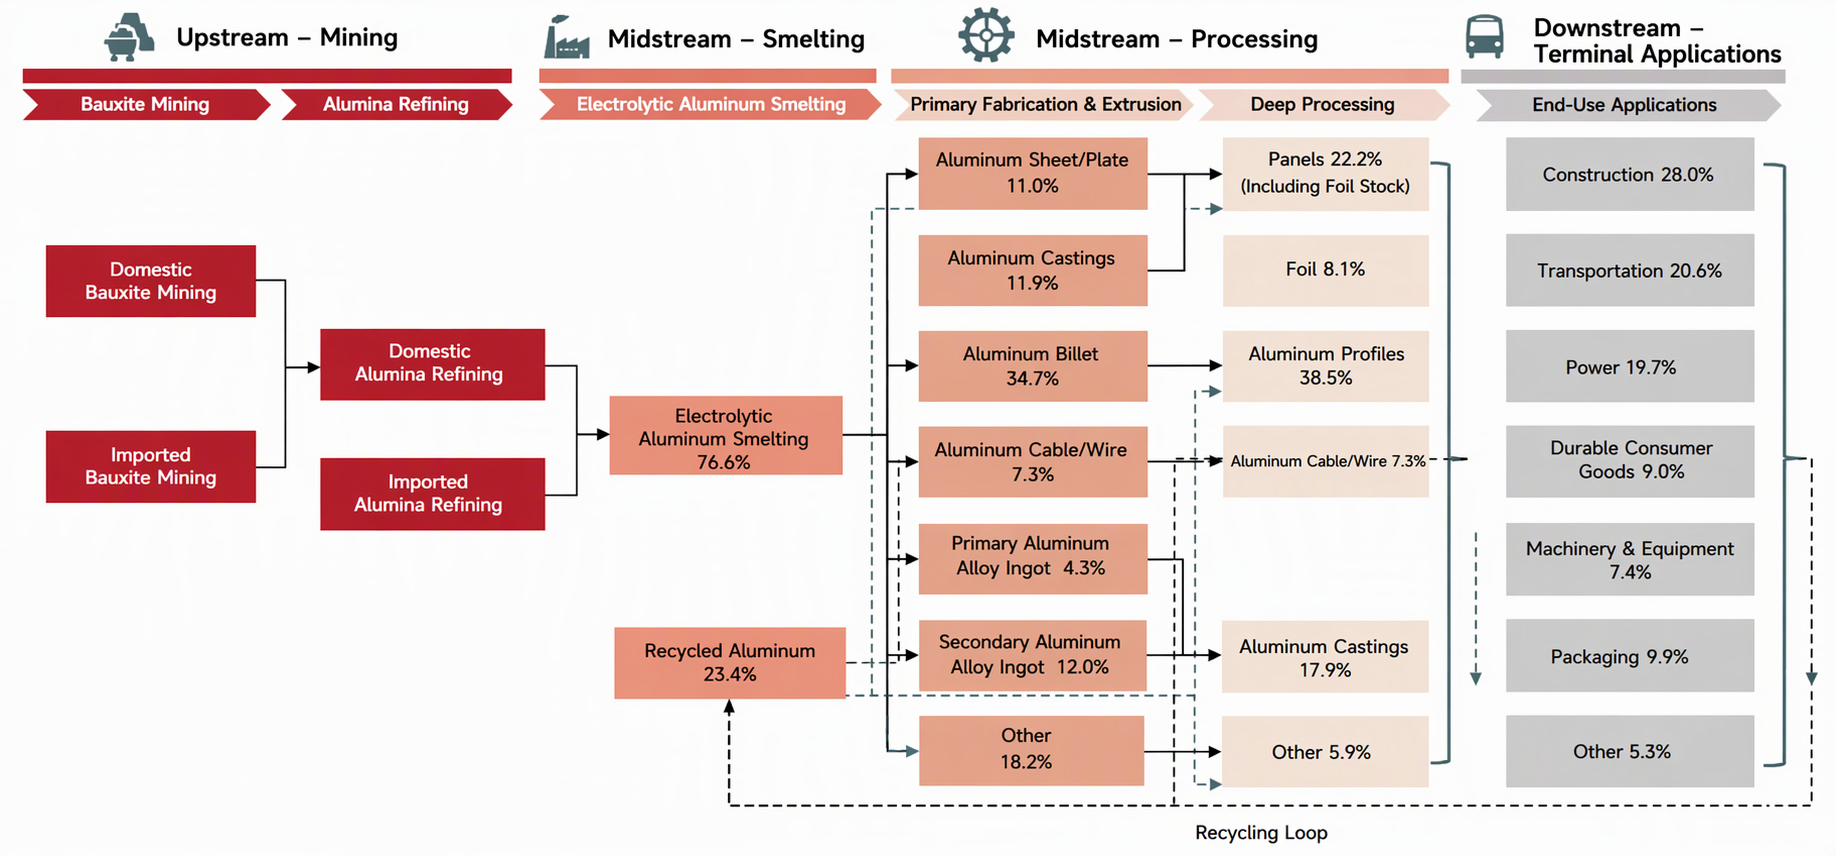
Chapas, tiras e folhas de alumínio são uma parte essencial da cadeia da indústria do alumínio
Os setores de novas energias e embalagens impulsionam o crescimento, e a oferta e a demanda de chapas, tiras e folhas de alumínio tendem ao equilíbrio
Análise de oferta e demanda de chapas, tiras e folhas de alumínio
Lado da oferta — a taxa de operação no primeiro semestre enfraqueceu em relação ao ano anterior; no segundo semestre, a recuperação começou de uma base baixa, e a liberação de oferta permanece limitada
Segundo dados da SMM, a produção de chapas e tiras de alumínio da China totalizou 11,56 milhões de toneladas de janeiro a setembro de 2026, alta de 7,9% em relação ao ano anterior; a produção de folhas de alumínio totalizou 4,224 milhões de toneladas, alta de 6,6% em relação ao ano anterior.
A taxa de operação da indústria de chapas, tiras e folhas de alumínio mostrou uma tendência de recuo de “primeiro estável, depois em queda”. O suporte da demanda externa se estendeu até o terceiro trimestre, com os pedidos de exportação limitando a queda das taxas de operação; no entanto, à medida que o efeito de transferência de pedidos da retomada da produção nas fábricas da América do Norte se dissipou, o ciclo de reposição de estoques fora da China chegou ao fim e a tradicional entressafra doméstica chegou, a pressão de queda sobre as taxas de operação se intensificará significativamente. Vale notar que a mudança na estrutura de oferta causada pela conversão acelerada de capacidade de folha dupla zero para folha para baterias levará a oferta e a demanda de folhas para embalagens a um equilíbrio apertado, mantendo as taxas de processamento elevadas; enquanto isso, a folha para ar-condicionado, pressionada pela fraca conclusão de obras imobiliárias e pelo alto estoque nos canais, entrará em um período de ajuste profundo, com parte da capacidade saindo do mercado. Espera-se que as taxas de operação de chapas e tiras de alumínio no segundo semestre fiquem entre 65% e 70%, e as de folhas de alumínio entre 67% e 72%.
A contração dos pedidos de exportação transferidos testará a capacidade de absorção da demanda doméstica. O mercado de latas de alumínio, tendo perdido os pedidos transferidos e enfrentando a ruptura das novas normas nacionais, enfrentará sérios desafios para preencher a lacuna de demanda no segundo semestre. Embora o consumo de armazenamento de energia permaneça altamente próspero, é difícil compensar totalmente a desaceleração nos setores tradicionais (eletrodomésticos, construção). O padrão geral de oferta e demanda no segundo semestre tenderá a ser mais flexível, com taxas operacionais sob pressão e recuando, e a indústria entrará em um ciclo ativo de redução de estoques.
Lado das exportações — o impulso do "boom das exportações" atinge o pico, a recuperação da relação de preços SHFE/LME pressiona as exportações de chapas, tiras e folhas no segundo semestre
Por muitos anos, graças aos incentivos políticos e às vantagens dos produtos chineses de semimanufaturados de alumínio, os semimanufaturados de alumínio chineses mantiveram uma vantagem competitiva de superioridade mais preços baixos nos mercados fora da China. O cancelamento do reembolso do imposto de exportação de semimanufaturados de alumínio no final de 2024, em certa medida, aumentou os custos de exportação para as empresas exportadoras de semimanufaturados de alumínio e reduziu o entusiasmo de exportação das empresas chinesas de processamento de alumínio. A indústria de processamento de alumínio está enfrentando um "período de dor" que dura cerca de um ano.
No médio e longo prazo, a China é um grande exportador global de semimanufaturados de alumínio, e os mercados fora da China enfrentam uma certa lacuna de oferta e demanda por semimanufaturados de alumínio, permitindo que os semimanufaturados de alumínio da China mantenham certas vantagens.
Desde o final de junho de 2026, a relação de preços SHFE/LME se recuperou rapidamente, fechando rapidamente a janela de arbitragem que havia impulsionado exportações em larga escala de semimanufaturados de alumínio. Com o desvanecimento gradual do efeito de desvio de pedidos, novos pedidos em alguns segmentos já diminuíram, mas pedidos a preço fixo anteriormente aceitos ainda estão sendo executados conforme planejado. Desde julho, as exportações de chapas, tiras e folhas de alumínio recuaram gradualmente, embora as exportações anuais de chapas e tiras de alumínio ainda devam se recuperar para 3,4 a 3,5 milhões de toneladas.
Lado das exportações — De janeiro a setembro de 2026, as exportações de chapas e tiras de alumínio aumentaram 19,5% em relação ao ano anterior, e as exportações de folhas de alumínio aumentaram 13,2% em relação ao ano anterior
Dados alfandegários mostram que, de janeiro a setembro de 2026, as exportações acumuladas de chapas e tiras de alumínio da China atingiram 2,7373 milhões de toneladas, um aumento de 19,5% em relação ao ano anterior, enquanto as exportações de folhas de alumínio aumentaram 13,2% em relação ao ano anterior. Por destino, o principal mercado de exportação de chapas e tiras de alumínio foi o México, seguido pelos EUA, Vietnã e Coreia do Sul. Para a folha de alumínio, os principais mercados de exportação foram a Tailândia, com Índia, Indonésia, Coreia do Sul e México detendo participações comparáveis.
Importações e exportações – A vantagem do diferencial de preços entre a China e os mercados fora da China, combinada com condições apertadas de oferta e demanda fora da China, impulsionou as exportações a um recorde para o mesmo período nos últimos anos
Mudanças na participação das exportações de chapas, tiras e folhas de alumínio por modalidade de comércio em 2025 e 2026
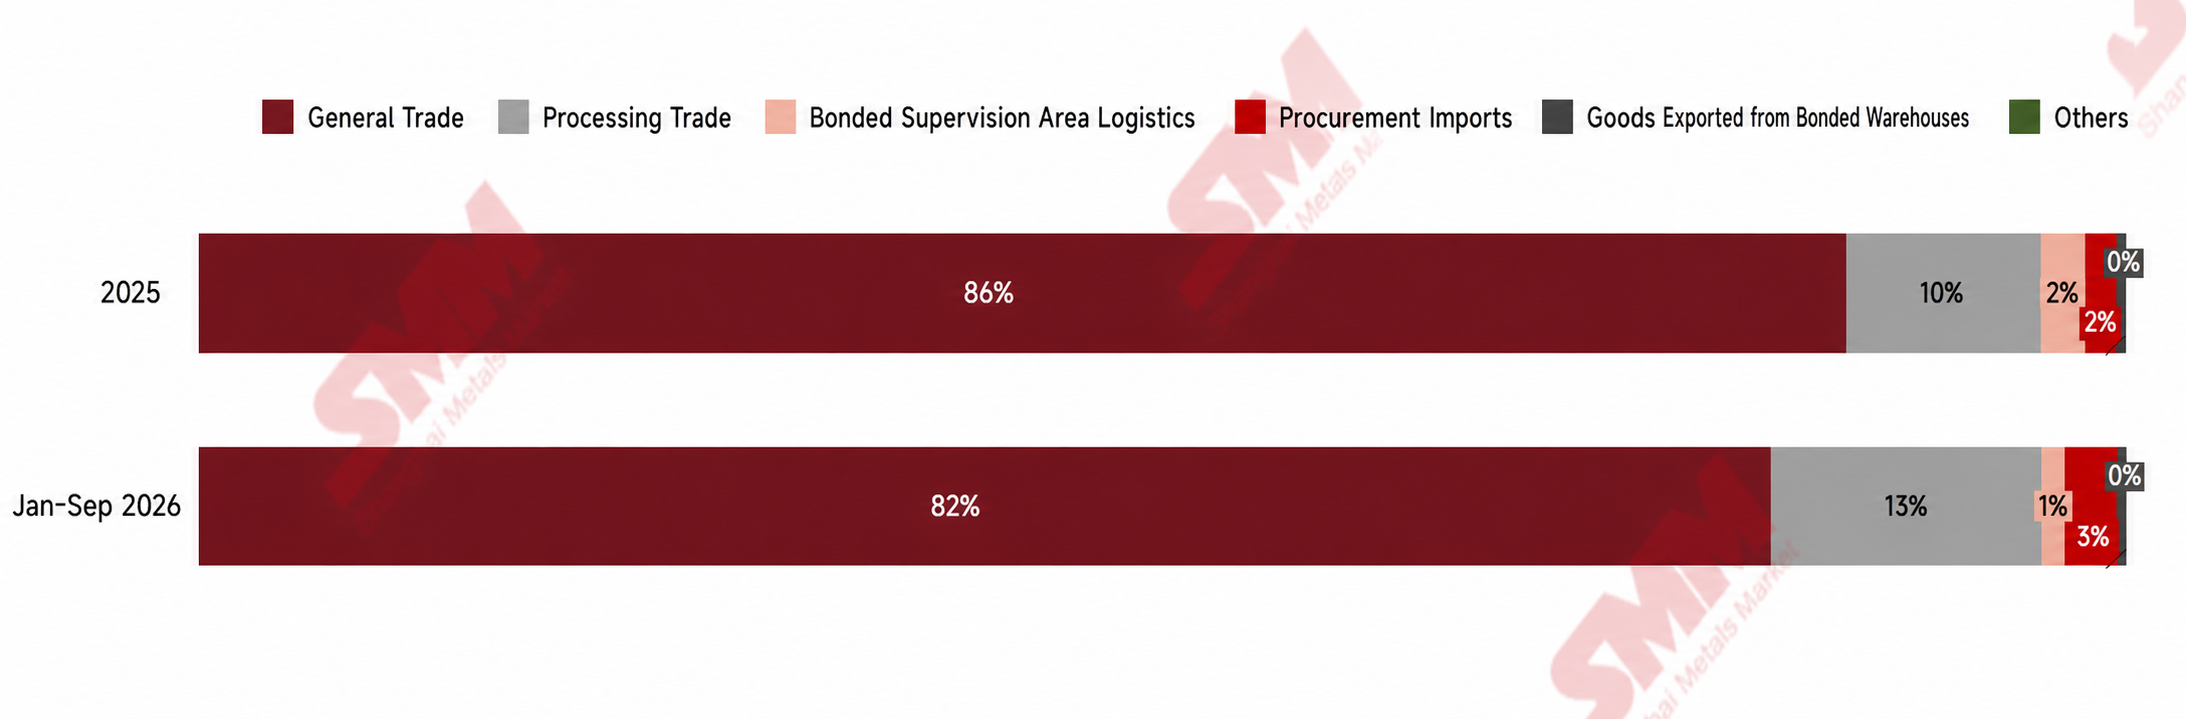
Por modalidade de comércio, o Comércio Comum permaneceu dominante, mas sua participação caiu de 86% para 82%, com toda a participação perdida migrando para o comércio de processamento: o comércio de processamento com materiais importados subiu de 10% para 13%, e o comércio de processamento com materiais fornecidos subiu de 2% para 3%, elevando a participação combinada de 12% para 16%. O aumento das exportações impulsionado pela vantagem do diferencial de preços entre a China e os mercados fora da China e pelas condições apertadas de oferta e demanda fora da China, e a mudança para processamento por encomenda nas modalidades de comércio, são dois lados da mesma moeda – os compradores fora da China preferem cada vez mais o comércio de processamento para garantir matérias-primas e preços, evitando riscos tarifários e de origem.
Por local de registro das exportações: Henan 20,4%, Shandong 17,5%, Jiangsu 13,0%, Zhejiang 8,5% e Xangai 8,2%, com essas cinco províncias e municípios respondendo por 67,5% no total. O padrão regional de chapas, tiras e folhas de alumínio está estreitamente alinhado com os polos de processamento a jusante: Henan e Shandong dependem da fundição integrada de alumínio e laminação a quente/fundição-laminação para produzir chapas e tiras, enquanto Jiangsu, Zhejiang e Xangai concentram-se em folhas e exportações de chapas e tiras de alta qualidade.
Em 2027, espera-se que a participação das exportações do comércio de processamento com materiais importados continue crescendo. A nova capacidade fora da China está sendo gradualmente liberada, e a LME enfrenta pressão de queda notavelmente maior do que o mercado doméstico, o que significa que a relação de preços SHFE/LME deve continuar se ampliando, e a janela de arbitragem para o comércio de processamento com materiais importados provavelmente permanecerá em níveis favoráveis.
A divergência estrutural no mercado de chapas, tiras e folhas de alumínio se intensifica, com pedidos de exportação tornando-se um impulsionador de crescimento destacado para a indústria
Olhando para o primeiro semestre de 2026, o mercado chinês de chapas, tiras e folhas de alumínio mostrou um padrão notável de divergência doméstica e forte desempenho fora da China. Por um lado, os setores tradicionais de consumo doméstico, como fachadas de edifícios e chapas e placas civis comuns, estão limitados pelos altos preços do alumínio, com a aquisição a jusante extremamente cautelosa e mantendo estoques just-in-time durante todo o ano, fazendo com que a recuperação da taxa de operação dos produtos relacionados fique aquém das expectativas. Por outro lado, produtos de alto valor agregado, como chapas para latas, carcaças de baterias e materiais de brasagem para armazenamento de energia, apresentam demanda robusta, tornando-se a força central que sustenta a demanda doméstica. Mais importante ainda, graças ao déficit global de oferta de alumínio e ao forte desempenho do alumínio na LME,
os pedidos de exportação tornaram-se um impulsionador de crescimento de destaque para a indústria no primeiro semestre, com os cronogramas de exportação de chapas para latas, folhas de zero simples e duplo e algumas chapas e placas geralmente estendidos até o terceiro trimestre, protegendo efetivamente contra o risco de retração da demanda doméstica.
De uma perspectiva de longo prazo, a indústria de chapas automotivas está mudando de "expansão de escala" para "avanços de qualidade". Os painéis internos já alcançaram em grande parte a substituição doméstica, mas os painéis externos ainda ficam atrás das empresas estrangeiras em rendimento e qualidade de superfície. Espera-se que a produção cresça moderadamente para cerca de 550.000 a 600.000 toneladas até 2030.
Na folha para baterias, a produção de 2025 aumentou 19% em relação ao ano anterior, para 573.000 toneladas, mas mais de 500.000 toneladas de nova capacidade ainda aguardam comissionamento. Embora as taxas de processamento tenham sofrido alguns ajustes para cima durante o ano, as empresas permanecem sob pressão operacional, e uma reestruturação do setor continua inevitável no futuro.
A folha para ar-condicionado entrou em uma fase de ajuste cíclico. Embora a política de "alumínio como substituto do cobre" ofereça suporte de longo prazo, no curto prazo, afetada pelo alto estoque e pela demanda excessivamente estendida, algumas empresas do lado da oferta já iniciaram cortes voluntários de produção ou mudaram de produção, e o setor está prestes a entrar em um período de ajuste profundo.
Folha de Alumínio para Ar-Condicionado Enfrenta Problemas de Alto Estoque, Buscando Rumo de Alta Qualidade Sob Orientação Política
De acordo com uma pesquisa da SMM, a produção de folha de alumínio para ar-condicionado da China passou por um ciclo de flutuação notável de 2021 a 2025. Em 2021, com a recuperação econômica pós-pandemia, as exportações de eletrodomésticos da China apresentaram forte desempenho, e a produção de folha de alumínio cresceu de forma constante para aproximadamente 980.000 toneladas. Em 2022-2023, impulsionada pelas expectativas positivas do 14º Plano Quinquenal da China e pelo calor extremo do verão, a atividade de produção de aparelhos de ar-condicionado foi robusta, com a produção de folhas de alumínio atingindo 1,04 milhão de toneladas em 2023. A produção continuou crescendo para 1,06 milhão de toneladas em 2024, principalmente devido ao estoque feito pelas empresas de ar-condicionado para atender à demanda da alta temporada. No entanto, ao entrar em 2026, à medida que o estoque social de aparelhos de ar-condicionado do usuário final continua subindo, espera-se que a produção de folhas de alumínio recue para cerca de 900.000 toneladas, uma queda de cerca de 8% em relação a 2025.
Com a implementação gradual do Plano de Implementação para o Desenvolvimento de Alta Qualidade da Indústria do Alumínio, a política de "alumínio como substituto do cobre" continuará avançando, fornecendo suporte político para expandir a aplicação de folhas de alumínio para ar-condicionado nos setores de ar-condicionado residencial e comercial.
Onda de Expansão Encontra "Lacuna de Demanda": Substituição Doméstica Acelera, mas Avanços de Alta Qualidade Permanecem Sob Pressão
Olhando para 2021 a 2025, do lado da oferta, até o final de 2025, o número de empresas domésticas de chapas automotivas com capacidade de produção estável havia chegado a 8, com capacidade operacional total de aproximadamente 1 milhão de toneladas por ano, marcando o estabelecimento de um sistema de suprimento em larga escala na China. No entanto, cerca de 400.000 toneladas de capacidade adicional ainda estão em construção ou comissionamento, sinalizando que a pressão de oferta persistirá no futuro.
Nesta fase, a indústria como um todo exibe as características de um "mercado de compradores", com a pressão de redução de custos dos fabricantes de equipamentos originais assumindo prioridade máxima, o que limita o poder de barganha dos fornecedores de materiais e dificulta a implementação de estratégias semelhantes aos esforços conjuntos para manter os preços firmes vistos nos setores de chapas para latas e folhas para baterias. No front político, embora as metas nacionais de "carbono duplo" sejam favoráveis à leveza automotiva e às aplicações de semimanufaturados de alumínio no longo prazo, considerações de custo frequentemente têm precedência sobre as demandas de leveza nas operações de nível micro das empresas no curto prazo.
Com base no layout de capacidade atual e na avaliação da demanda, espera-se que a produção de chapas automotivas da China atinja aproximadamente 550.000 a 600.000 toneladas por ano até 2030, com uma taxa composta de crescimento anual permanecendo em um dígito, e a indústria mantém uma atitude cautelosamente otimista em relação ao consumo de médio e longo prazo.
Duplo Impulso de NEV e Armazenamento de Energia: Folha de Bateria Inicia Segunda Onda de Crescimento Acelerado
Segundo estatísticas da SMM, a produção de folha de bateria da China em 2025 foi de 573 mil toneladas, um aumento de cerca de 92 mil toneladas em relação a 2024, alta de 19% ano a ano, com taxa de crescimento ainda muito à frente entre os diversos produtos de folha de alumínio. Em 2025, o número de empresas capazes de produção estável de folha de bateria em larga escala era de cerca de 27 e, graças ao crescimento acelerado dos usuários finais de NEV e armazenamento de energia, a maioria dos produtores de folha de bateria foi diretamente impulsionada a aumentar a produção.
A SMM acredita que uma grande quantidade de nova capacidade de folha de bateria ainda está prestes a entrar em operação. Embora a folha de alumínio para bateria tenha barreiras como limiares técnicos e longos ciclos de certificação, ainda existe um grande número de novos projetos de folha de bateria, com mais de 280 mil toneladas de nova capacidade prevista para entrar em operação somente em 2026, e a concorrência no mercado de folha de bateria permanece acirrada. Entre os mais de 20 produtores atualmente em operação, as taxas de processamento de folha de bateria da maioria das empresas continuam próximas da linha de custo. Diante do descompasso entre oferta e demanda no mercado, ações futuras podem incluir cortes de produção de folha de bateria, suspensão de planos de novas linhas de produção ou até mesmo saída do mercado de folha de bateria.
Análise de Preços e Perspectivas de Longo Prazo para Chapas, Tiras e Folhas de Alumínio
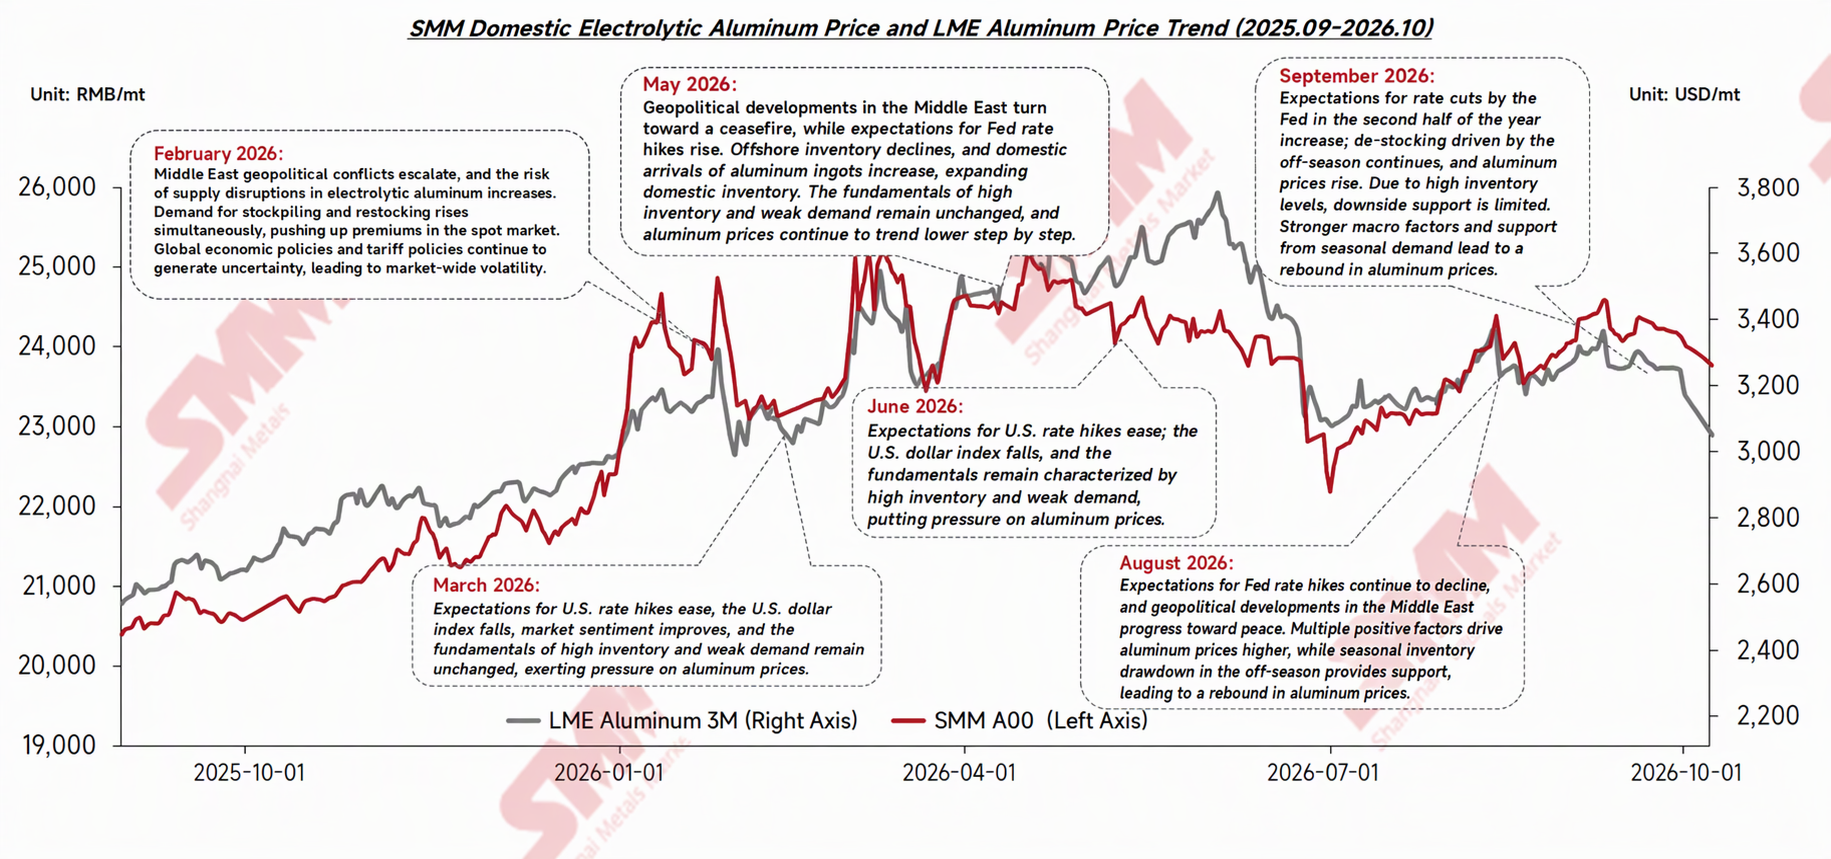
Preço A00 – Expectativas de Superávit Global de Alumínio Aumentam e Preços do Alumínio Sob Pressão de Longo Prazo