SMM, 3 de novembro:
I. Preços: Os preços retomaram a alta no final de outubro
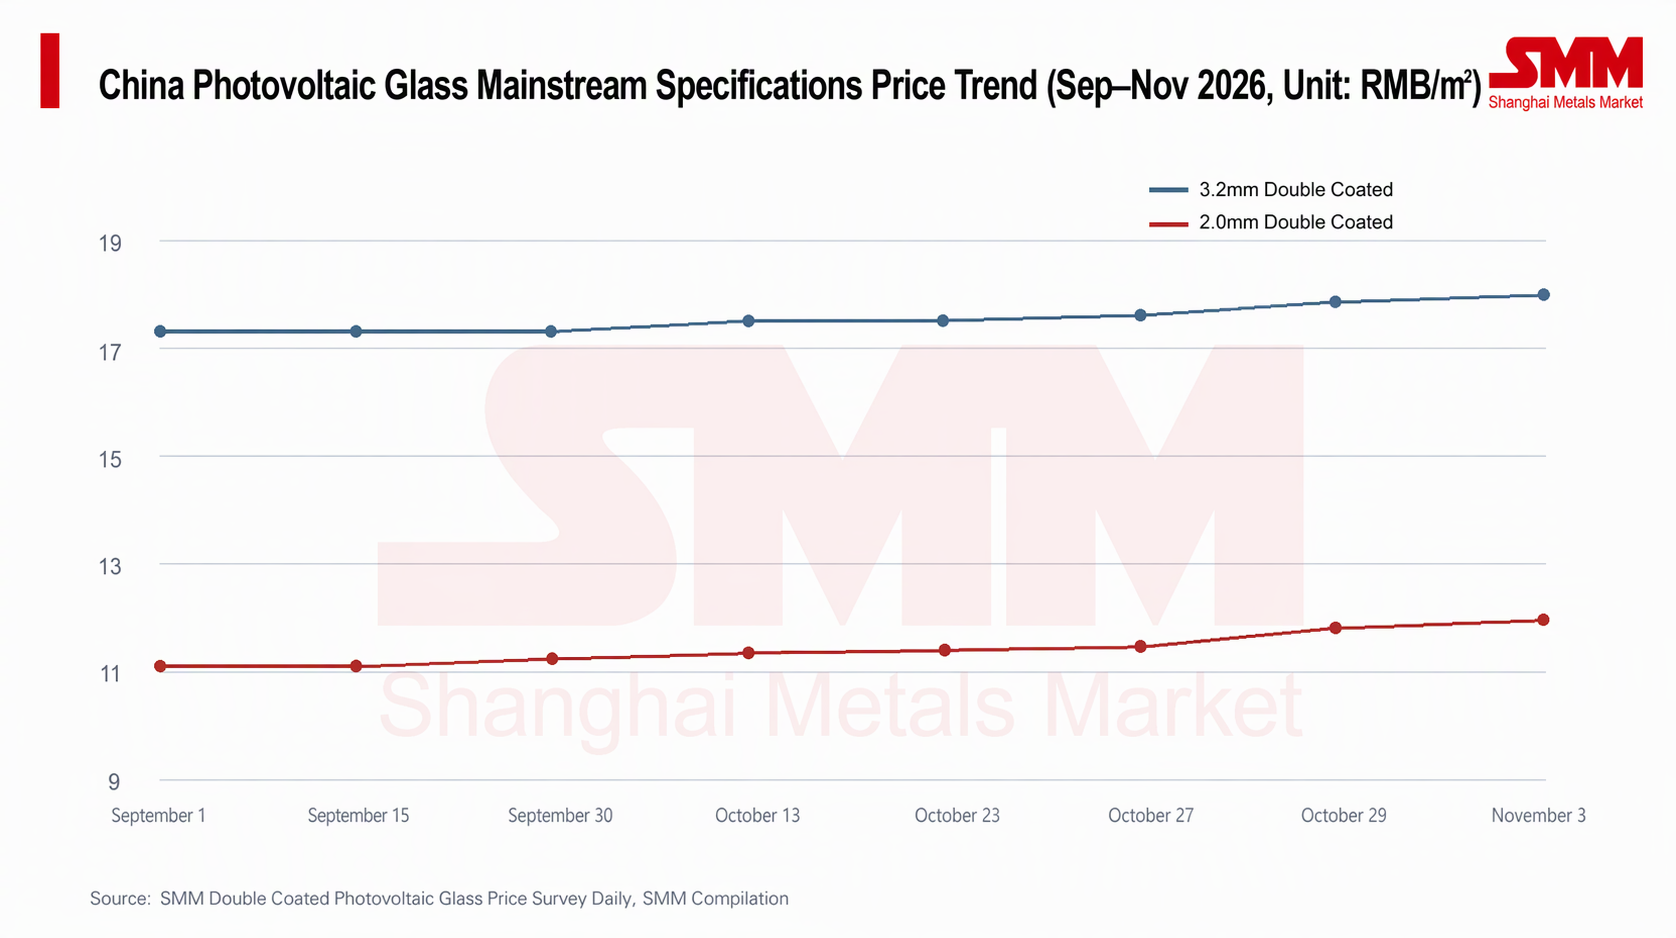
Em setembro de 2026, os preços do vidro fotovoltaico estavam em geral numa fase de estabilidade: o preço médio do vidro de 3,2 mm com dupla camada manteve-se estável em 17,3 yuans/m², enquanto o de 2,0 mm com dupla camada subiu lentamente de 11,1 yuans/m² para 11,25 yuans/m². O ponto de viragem ocorreu no final de outubro — a partir de cerca de 26 de outubro, as cotações de ambas as especificações entraram num rápido canal de alta: o vidro de 3,2 mm subiu de 17,5 yuans/m² para 18,0 yuans/m² em 3 de novembro, e o de 2,0 mm subiu de 11,4 yuans/m² para 11,95 yuans/m², um aumento de 2,9% e 4,8%, respetivamente, em cerca de uma semana, à medida que o impulso de recuperação anteriormente acumulado foi libertado de forma concentrada.
Desde o início de setembro até à data, o vidro de 3,2 mm com dupla camada acumulou uma subida de cerca de 4,0% (17,3→18,0 yuans/m²), e o de 2,0 mm com dupla camada acumulou uma subida de cerca de 7,7% (11,1→11,95 yuans/m²). A elasticidade de preço do vidro de 2,0 mm é quase o dobro da do vidro grosso, prolongando o padrão de maior suporte da procura proveniente dos cenários de vidro duplo e distribuído.
Do ponto de vista das cotações, o intervalo de preços de mercado deslocou-se em geral para cima: o vidro de 3,2 mm com dupla camada é cotado entre 17,5 e 18,5 yuans/m² e o de 2,0 mm com dupla camada entre 11,5 e 12,2 yuans/m². No entanto, o atual aumento de preços reflete sobretudo cotações mais altas, e as transações efetivas ainda não acompanharam totalmente; a aceitação de preços mais elevados por parte da procura a jusante ainda está por confirmar.
II. Inventários: Continuação da redução de stocks, mas aproxima-se um ciclo de negociação
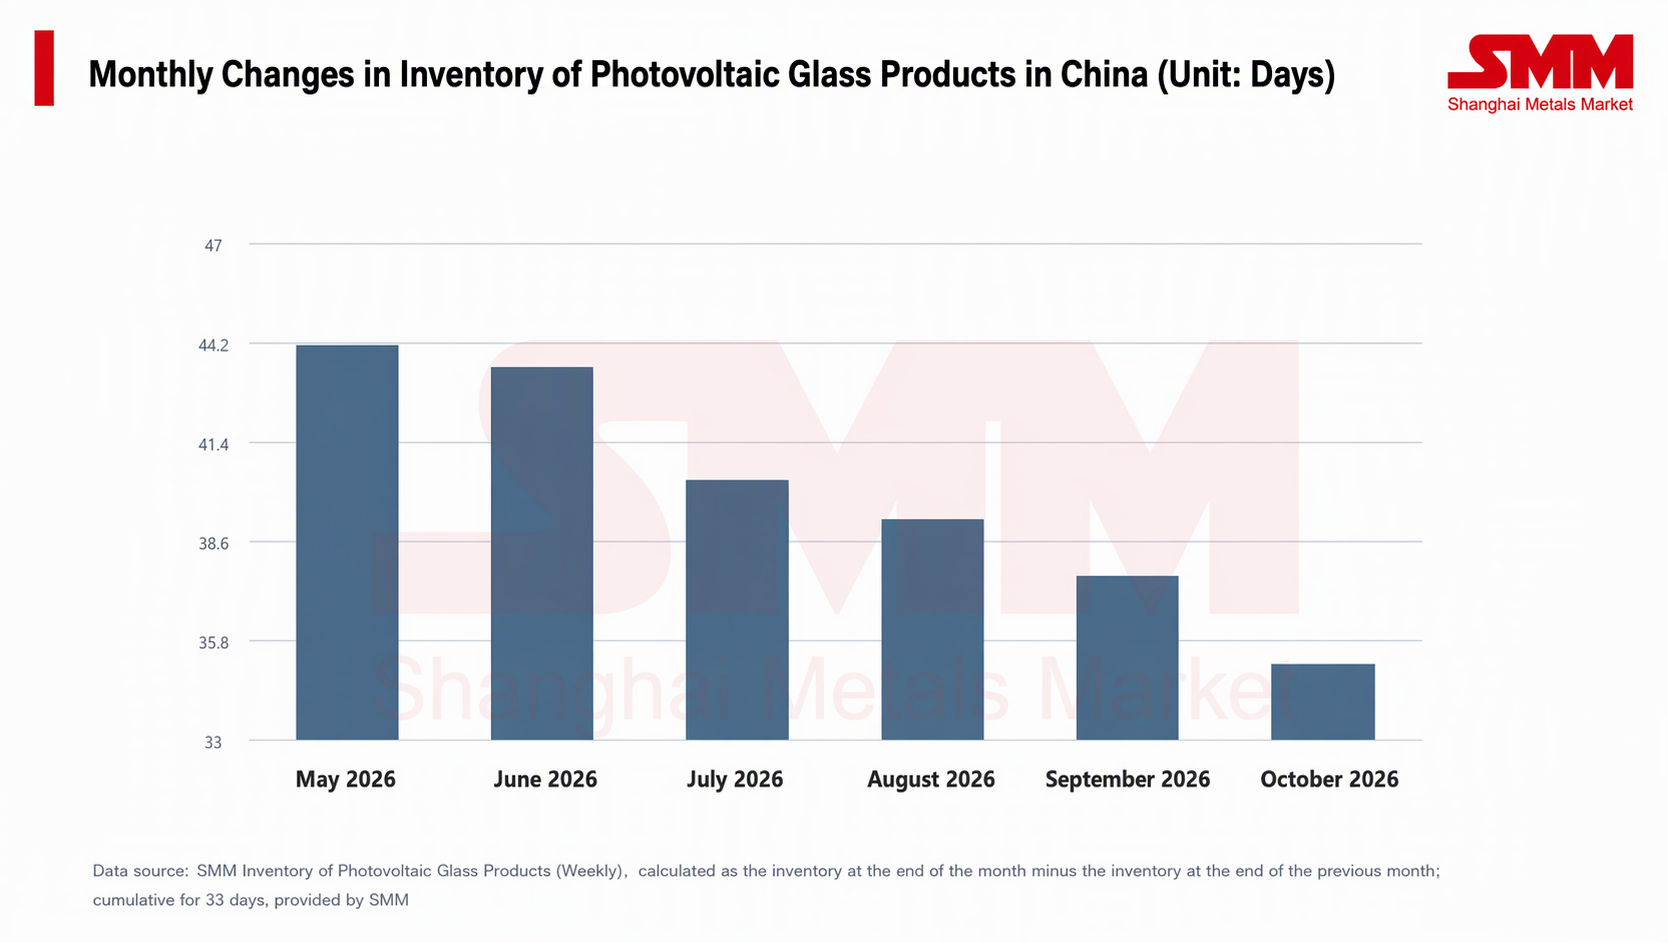
A sustentabilidade do aumento de preços está diretamente ligada ao desempenho dos inventários. Desde o pico de meados do ano, os inventários de produtos acabados de vidro fotovoltaico têm estado, no geral, numa trajetória de recuo, com uma clara tendência de redução de stocks. No final de outubro, os dias de inventário tinham caído para cerca de 35 dias, uma redução de mais de 20% face ao pico de meados do ano (cerca de 46 dias). No entanto, o processo de redução de stocks não tem sido linear: no início de outubro, os inventários registaram pontualmente um repique semanal, refletindo flutuações contínuas no ajuste entre a absorção a jusante e o ritmo do calendário de produção.
Mais relevante ainda, a atividade transacional recente enfraqueceu marginalmente, e espera-se que o mercado entre num período de intensa negociação de preços, com o ritmo de expedições a abrandar provavelmente por fases. Isso significa que o efeito “reservatório” dos estoques não foi totalmente eliminado — assim que a demanda enfraquecer marginalmente, a pressão dos estoques sobre os preços reaparecerá, limitando a inclinação de alta dos preços.
III. Oferta: cortes e suspensões de produção continuam, com contração proativa da oferta
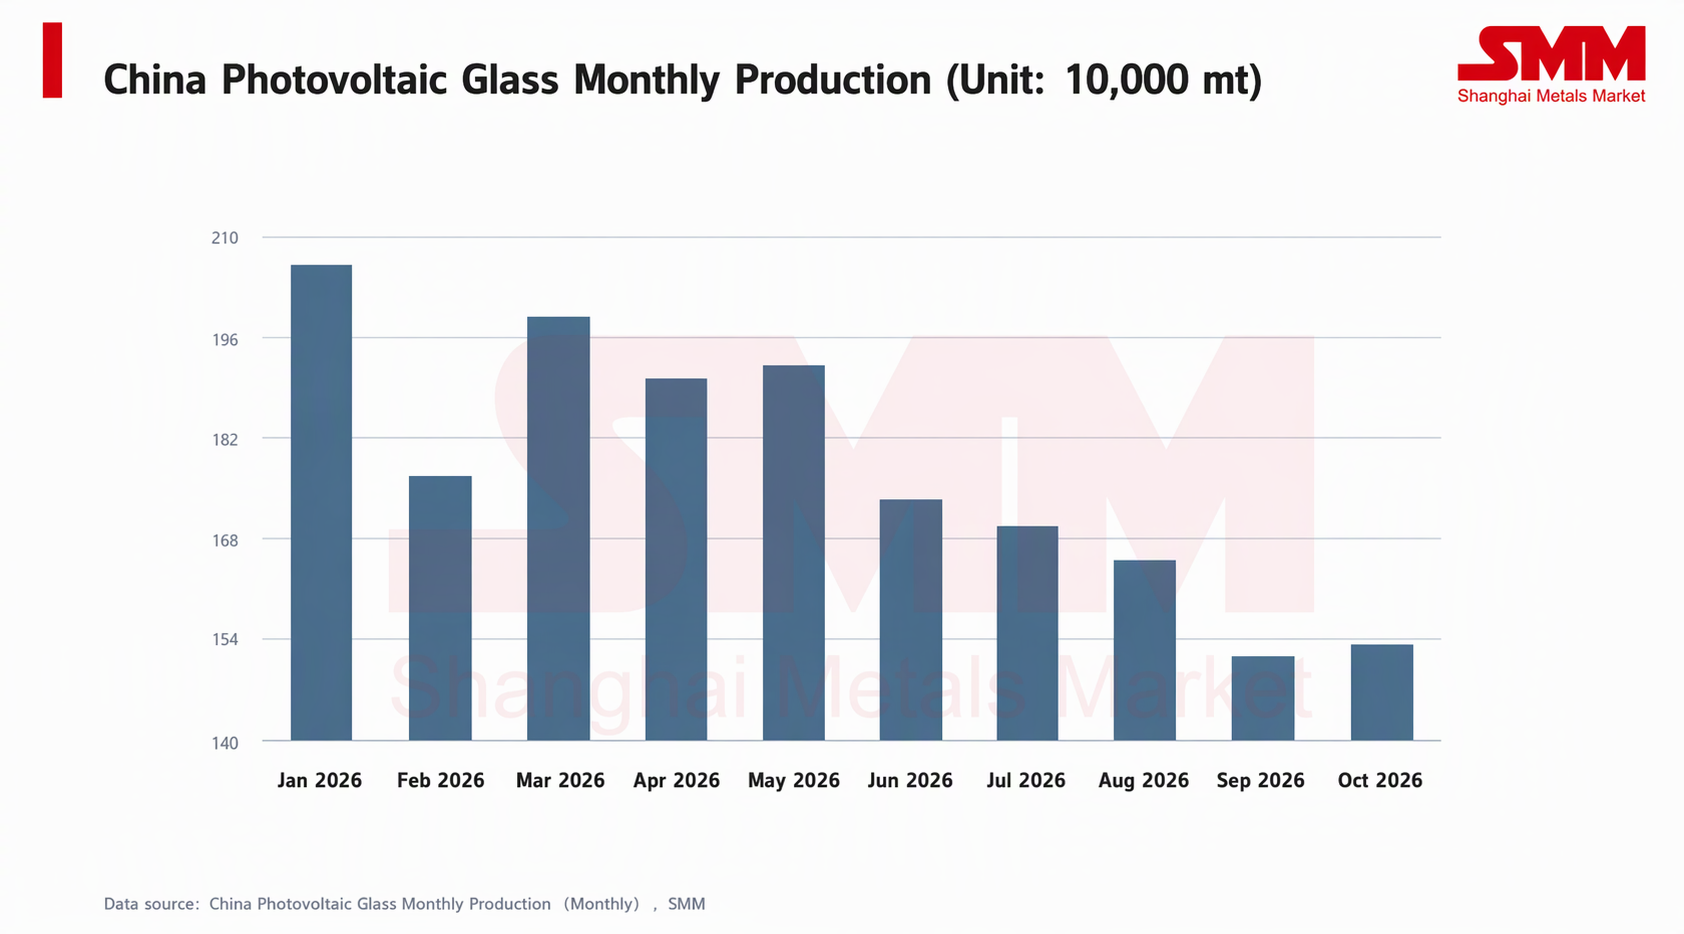
O suporte fundamental para esta rodada de recuperação de preços reside na contração substancial do lado da oferta. A produção mensal de vidro fotovoltaico vem caindo desde o pico da primavera, atingindo a mínima do ano em setembro e permanecendo basicamente estável em outubro. Enquanto isso, as taxas de operação recentes foram afetadas por menos dias de produção e por cortes e suspensões antecipados entre os principais players, e a oferta de novembro deve recuar novamente de forma marginal, com a capacidade em operação contraindo em conjunto.
Na ausência de um aumento inesperado da demanda, a lacuna de oferta criada pelos cortes proativos de produção é o fator-chave que permite que os preços atuais se mantenham dentro da faixa de recuperação. Mas justamente porque o lado da oferta depende principalmente de “contração proativa”, sua elasticidade é considerável — uma vez que os preços se recuperem acima da linha de custo caixa e a disposição de retomar a produção nas linhas reparadas a frio se fortaleça, a reposição de produção enfraquecerá diretamente o impulso de alta. Essa é uma variável que merece acompanhamento atento daqui em diante.
IV. Suporte de custos: preços mais fortes de combustíveis fornecem um piso
No gás natural, como combustível central dos fornos, seu preço está em trajetória sustentada de alta desde agosto, sem desaceleração na inclinação: tomando o preço médio no mercado de GNL de Hebei como exemplo, era de cerca de 5.600 yuans/tonelada no início de agosto e subiu ainda mais para acima de 7.900 yuans/tonelada no início de novembro, um aumento acumulado de cerca de 40%. Continuou disparando de outubro até agora, tornando-se o motor de alta mais proeminente no lado dos custos do vidro recentemente. Embora o GNL de Hebei reflita mais os preços de fontes de gás de pico à vista e haja um spread de preço com o gás de gasoduto contratado de longo prazo assinado pelas empresas de vidro, sua tendência aponta claramente para uma oferta de gás mais apertada e um centro de custo de combustível mais alto à medida que a temporada de aquecimento se aproxima.
V. Perspectivas: cotações sobem, mas a transmissão é limitada; consolidação com leve viés de alta domina
Ao entrar em novembro, a contradição central nos preços do vidro mudou de “se podem subir” para “até onde podem subir”. " Na reunião empresarial de fim de mês, foi acordado elevar uniformemente as cotações para novos pedidos de novembro, com algumas especificações (como revestimento de camada única de 2,0 mm) destinadas a manter os preços firmes em 11,5 yuans/m², e o nível de cotação subiu notavelmente no geral. Dados da SMM mostram que os preços médios reais do revestimento de camada dupla no início de novembro continuaram a subir em relação a outubro.
No entanto, deve-se reconhecer claramente que a transmissão dos aumentos de preços aos usuários finais não é tranquila. Os preços dos módulos têm estado fracos recentemente, e os fabricantes de módulos continuam a pressionar por preços mais baixos de matérias-primas, mostrando baixa aceitação de vidro de alto preço; as transações reais não acompanharam totalmente as cotações mais altas. Ao mesmo tempo, a produção programada de módulos não apresentou crescimento significativo, faltando impulso incremental do lado da demanda. Portanto, os preços do vidro em novembro têm maior probabilidade de mostrar um padrão de consolidação de "firmeza nas altas, mais propensos a subir do que a cair, mas com alta limitada":
Por um lado, o suporte de custos mais forte (especialmente combustível), os contínuos cortes de produção e paralisações no lado da oferta e a contínua redução de estoques formam juntos um piso de preços, deixando espaço limitado para queda. Por outro lado, a resistência dos módulos e a fraca produção programada criam um teto, e o mercado está prestes a entrar em um intenso ciclo de negociação, com o ritmo de embarques provavelmente desacelerando, limitando novos ganhos. Se a produção programada de módulos se recuperar ou os preços dos combustíveis continuarem a disparar, espera-se que o espaço de alta se abra; inversamente, se a pressão de preços do lado dos módulos se transmitir ainda mais e as linhas reparadas a frio mostrarem sinais de retomada da produção, os preços podem voltar à consolidação em níveis altos.