Segundo a SMM, o preço à vista do carbonato de lítio grau bateria em 2026 traçou uma curva que primeiro subiu e depois caiu: a média do T1 foi de RMB 154.400/t; no T2 disparou para RMB 171.900/t (em 13 de maio atingiu brevemente a máxima do ano de RMB 200.500/t), marcando o pico de preço desta rodada de recuperação do “novo ciclo”. No T3, porém, o preço não se sustentou nas máximas e caiu para RMB 147.500/t, queda de 14,2% na comparação trimestral; o hidróxido de lítio grau bateria (partículas grossas) também caiu de RMB 158.400/t para RMB 135.400/t. Após entrar em outubro, a queda acelerou ainda mais; em 30 de outubro, o carbonato de lítio à vista havia caído para cerca de RMB 90.000/t, aproximadamente 38% abaixo da média do T3. O ponto de inflexão do pico e da queda de preços já apareceu, mas nos balanços do T3 recém-divulgados isso mostrou uma típica “defasagem” e “diferença de temperatura”: como os demonstrativos refletem o desempenho acumulado dos três primeiros trimestres, a maioria das empresas ainda desfruta do dividendo de alto crescimento anual decorrente da alta de preços do primeiro semestre; porém, olhando apenas o T3, já surgiram sinais de queda de lucro na comparação trimestral e de provisões para perdas de estoque. Os balanços do T3 não são apenas um resumo do auge do primeiro semestre, mas também um mapeamento das primeiras pegadas da desaceleração do ciclo.
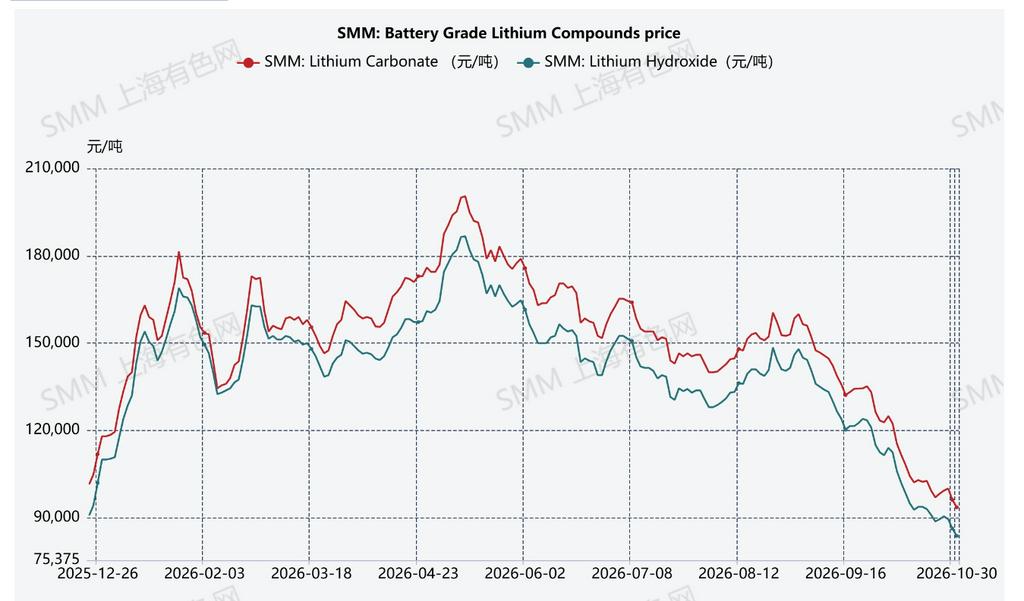
1: Preços médios trimestrais à vista de sais de lítio grau bateria (SMM, RMB/t)
I. Transmissão em gradiente: o caminho de propagação das quedas de preço ao longo da cadeia
Pela margem bruta, a cadeia de baterias de lítio mostra um gradiente acentuado: a margem bruta geral do primeiro semestre da Tianqi Lithium foi de 64,4%, com seu negócio de mineração de lítio chegando a 74%; a margem bruta do negócio de carbonato de lítio da Zangge Mining foi de 73,3%; o segmento de processamento de sal de lítio caiu para 27%–42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); materiais de cátodo apenas 5%–14%; e o segmento de células de bateria 12%–23%. Esse gradiente determina a ordem de sensibilidade do lucro quando as quedas de preço chegam.
No trimestre isolado do T3, exceto a Zangge Mining (77% do lucro veio de receita de investimento de uma mina de cobre coligada), o lucro líquido trimestral atribuível aos acionistas das empresas de upstream caiu de modo geral na comparação trimestral: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; a Sichuan New Energy Power passou a ter prejuízo trimestral de RMB 131 milhões após baixas de estoque. A divergência também é clara: a Salt Lake Industry, com recursos próprios de baixo custo, caiu apenas cerca de -12% na comparação trimestral, e a Yongxing Materials ainda obteve RMB 419 milhões no trimestre isolado; enquanto processadores que dependem de minério comprado passaram diretamente da redução de lucros para provisões de perdas. Empresas com recursos próprios de baixo custo mostraram maior resiliência de lucro nessa queda de preços.
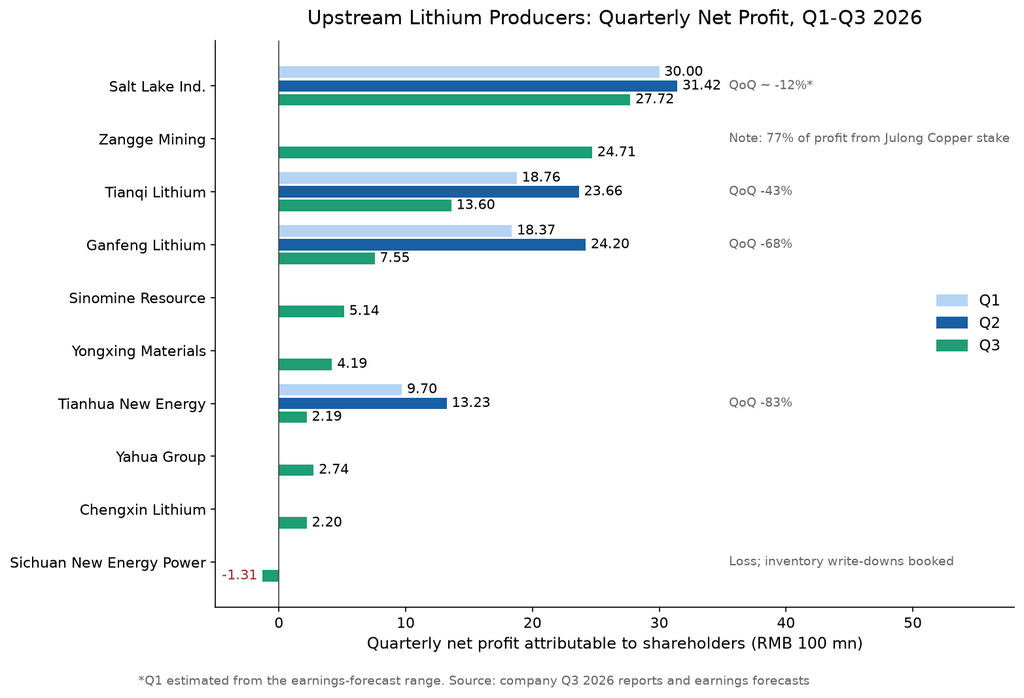
2: Lucro líquido trimestral atribuível aos acionistas de empresas de recursos de upstream (RMB 100 milhões)
II. Caixa e estoque: uma segunda lente além da demonstração de resultados
Mais digno de nota do que a queda trimestral do lucro é a divergência entre fluxo de caixa e estoque. O lucro líquido atribuível aos acionistas da Dynanonic nos três primeiros trimestres foi de RMB 620 milhões, alta de 213% na comparação anual, mas o fluxo de caixa operacional líquido foi de -RMB 2,14 bilhões, deterioração de 106% na comparação anual, com saída líquida trimestral de RMB 910 milhões no T3; o fluxo de caixa operacional contábil da Hunan Yuneng foi de -RMB 860 milhões (após excluir endossos de títulos usados para pagar ativos de longo prazo, foi na verdade +RMB 2,53 bilhões; o próprio endosso de títulos reflete o aperto na cadeia de caixa). A divergência entre fluxo de caixa operacional líquido e lucro líquido mostra que parte dos lucros está presa em estoques e contas a receber.
Junto com a pressão no fluxo de caixa, sinais de perdas por redução ao valor recuperável de estoques já apareceram esporadicamente nos balanços do T3: a Dynanonic registrou perdas por redução ao valor recuperável de ativos de RMB 64,7697 milhões no T3 (todas baixas de estoque), e o estoque no fim do T3 era de RMB 2,26 bilhões, alta de 82% em relação ao início do ano; a Easpring registrou provisões para baixa de estoque de RMB 56,2195 milhões nos três primeiros trimestres; as provisões para baixa de estoque da Ronbay Technology nos três primeiros trimestres foram de cerca de RMB 110 milhões; as provisões para baixa de estoque da Hunan Yuneng nos três primeiros trimestres foram de RMB 27,6937 milhões (a maior perda no mesmo período veio de provisões para devedores duvidosos de contas a receber de RMB 260 milhões).
Em comparação com o preço à vista de cerca de RMB 90.000/t no fim de outubro e o custo de carregamento no fim de setembro, a cadeia como um todo de fato enfrenta alguma pressão de teste de redução ao valor recuperável. Mas não é uma deterioração linear de mão única: se algumas empresas acelerarem o giro de estoque no T4, e algumas mercadorias embarcadas a preços travados puderem posteriormente ter reversões de perdas, a escala de perdas na temporada de balanços anuais dependerá dos preços reais de venda e da execução dos contratos. As provisões para baixa nos balanços do T3 são um reflexo provisório baseado nos preços de mercado do fim de setembro; a avaliação subsequente ainda precisa combinar a trajetória de preços do T4 e o ritmo de giro.
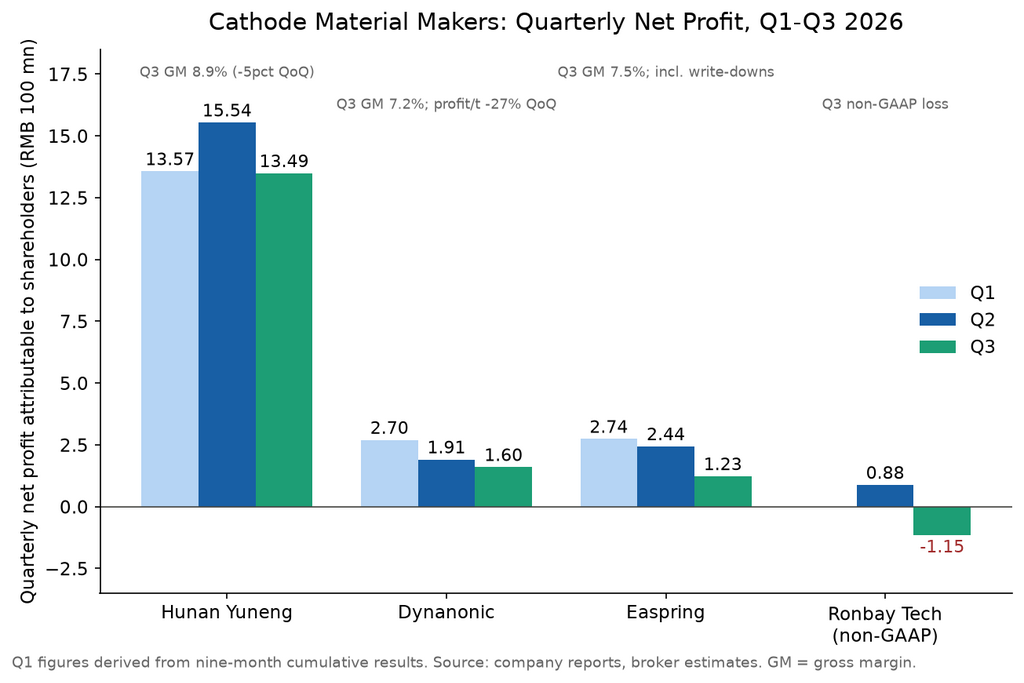
3: Lucro líquido trimestral atribuível aos acionistas de empresas de materiais de cátodo (RMB 100 milhões)
Outro sinal vem da ponta das células de bateria. O fluxo de caixa operacional da CATL contraiu-se visivelmente no T3; a empresa explicou que encurtou ativamente os prazos de pagamento a fornecedores e aumentou adiantamentos e apoio de financiamento a P&D. As concessões da líder de baterias ao upstream por meio de prazos de pagamento e apoio financeiro explicam tanto a queda de sua margem bruta trimestral de 23,15% para 20,69% quanto refletem o retorno do poder de barganha na cadeia do upstream para o meio e o downstream.
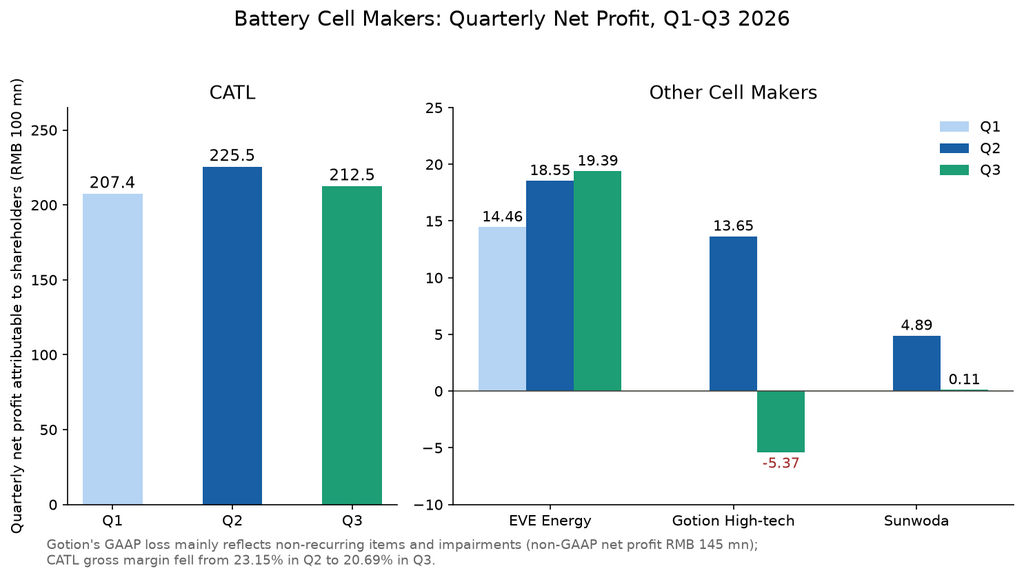
4: Lucro líquido trimestral atribuível aos acionistas de empresas de células de bateria (RMB 100 milhões)
III. Da realização da expansão de capacidade ao reequilíbrio volume-preço: condições de medição
Pelas vendas trimestrais isoladas nos balanços do T3, algumas empresas de fato alcançaram curvas de crescimento impressionantes: as vendas de carbonato de lítio da Zangge Mining no T3 subiram 93% na comparação trimestral; as vendas trimestrais da Hunan Yuneng foram de 449.000 t, alta de 47,5% na comparação anual; os embarques da Dynanonic subiram 15% na comparação trimestral. Mas isso não foi simplesmente uma estratégia forçada para compensar as quedas de preço. Pelo ritmo da indústria, o T3 em si foi o período de aceleração de alguma capacidade nova na cadeia, sobreposto à alta demanda e às altas expectativas da época para a temporada de pico e antecipação de exportações ao exterior; foi essencialmente a realização dos planos de expansão dentro do novo ciclo.
O verdadeiro teste de estresse ocorre no T4. Com os preços à vista do carbonato de lítio rompendo abaixo de RMB 100.000/t e se aproximando de RMB 90.000/t, os preços caíram cerca de um terço em relação à média do T3 de RMB 147.500/t. Se as empresas tentarem depender de “volume para compensar preço” para manter a escala de receita, as vendas precisariam alcançar crescimento de quase 50% na comparação trimestral, o que é extremamente difícil nas atuais condições de utilização de capacidade e demanda.
Pelo acompanhamento mais recente dos cronogramas de produção, os sinais do lado da demanda também estão mudando no T4. O segmento de células de bateria de potência está no geral estável, levemente em alta ou levemente em queda no T4, com evidente redução de estoques no fim do ano; antes, o alto estoque levou empresas líderes a cortar cronogramas de produção; o crescimento de materiais de cátodo LFP desacelerou, e os materiais de cátodo ternários recuaram claramente; embora os cronogramas de células de armazenamento de energia ainda mantivessem leve crescimento gradual, são difíceis de compensar totalmente a fraqueza na ponta das baterias de potência. Isso significa que a lógica de crescimento de volume enfrenta restrições objetivas após o pico da temporada alta, e a probabilidade de o T4 se tornar o ponto mais baixo do lucro reportado no ano aumenta.
IV. Variáveis estruturais na queda de preços
Essa desaceleração não é um declínio generalizado. O segmento de armazenamento de energia é atualmente uma variável de proteção relativamente forte na cadeia: os embarques de baterias de armazenamento de energia da EVE Energy nos três primeiros trimestres foram de 67,5 GWh, alta de 39% na comparação anual, e o lucro líquido atribuível aos acionistas no T3 subiu 4,5% na comparação trimestral contra a tendência. Pelos dados de alta frequência, as taxas de utilização de armazenamento em escala de utilidade doméstica permanecem altas e a demanda está estável; os cronogramas de células de armazenamento de energia são relativamente estáveis entre todos os segmentos (mantendo leve crescimento trimestral de outubro a dezembro), mostrando certa tendência independente. Além disso, alguns segmentos de materiais auxiliares e materiais especiais têm melhor rentabilidade devido à consolidação da oferta ou a descasamentos específicos de oferta e demanda, por exemplo, os preços do aditivo VC subiram 53% acumulados no T3, e o lucro líquido trimestral da Huasheng Lithium foi de RMB 313 milhões, alta de 800,58% na comparação anual.
A queda dos preços do lítio redistribui os lucros ao longo da cadeia: a fundição de minério comprado é atingida primeiro; líderes integrados se contraem, mas permanecem geralmente estáveis; materiais de cátodo são afetados por estoques de alto preço; o segmento de células de bateria ganha um dividendo de custo. As variáveis que determinam a divergência entre empresas estão mudando da direção dos preços para dotação de recursos, gestão de estoques e disciplina de fluxo de caixa.
V. Conclusão e perspectivas para o T4
Olhando para o T4, três pistas da indústria merecem acompanhamento: primeiro, no contexto de aumentos contínuos de oferta no segmento de sal de lítio de upstream, acúmulo de estoques e pressão sobre a rentabilidade do minério comprado, a escala real de baixas de estoque e provisões para perdas, especialmente para empresas com alta proporção de minério comprado; segundo, após a demanda em materiais de cátodo e outros segmentos recuar e se ajustar, o progresso da redução de estoques da cadeia e o subsequente risco de queda nos cronogramas de produção, especialmente segmentos intermediários afetados pela oferta apertada de folha de cobre e pressão de preços a jusante; terceiro, o efeito de transmissão dos cortes de cronograma de produção das líderes de baterias para os cronogramas de produção de materiais intermediários. Quando a ponta das células de bateria começa a usar fluxo de caixa para manter o ecossistema industrial, a posição do ciclo costuma ser mais profunda do que os preços mostram. O fundo do preço do lítio ainda não foi confirmado, mas os demonstrativos financeiros da cadeia já precificaram a desaceleração à frente dos preços.