O mercado de módulos fotovoltaicos fora da China continuou a operar em níveis baixos esta semana. Os preços FOB de exportação da China mantiveram-se amplamente estáveis: alguns fabricantes líderes aumentaram as cotações para clientes finais fora da China e retiraram ofertas anteriores de preços baixos, enquanto fabricantes de segunda linha continuaram a conceder descontos para escoar volume. Os preços CIF no Sudeste Asiático subiram ligeiramente, os preços de armazém na Europa ficaram praticamente estáveis e os preços dos módulos DCR (Requisito de Conteúdo Doméstico) e não DCR na Índia continuaram a cair.
A SMM acredita que a estabilização das cotações desta semana veio principalmente da redução das ofertas de preços baixos pelos fabricantes líderes e do aumento dos custos de frete marítimo, e não de qualquer melhoria na demanda do mercado final. A redução de estoques na Europa antes da implementação dos requisitos de classificação de eficiência energética, as expectativas de demanda mais fraca no primeiro trimestre do próximo ano e o estreitamento da rota de exportação da Índia para os Estados Unidos ainda pressionam os preços de transação. As políticas de energia solar em telhados residenciais na Tailândia e no Vietnã adicionam demanda de médio prazo para o Sudeste Asiático, mas é improvável que revertam a concorrência impulsionada por estoques na região no curto prazo.
FOB China: Fabricantes líderes retiram ofertas baixas, descontos de segunda linha continuam
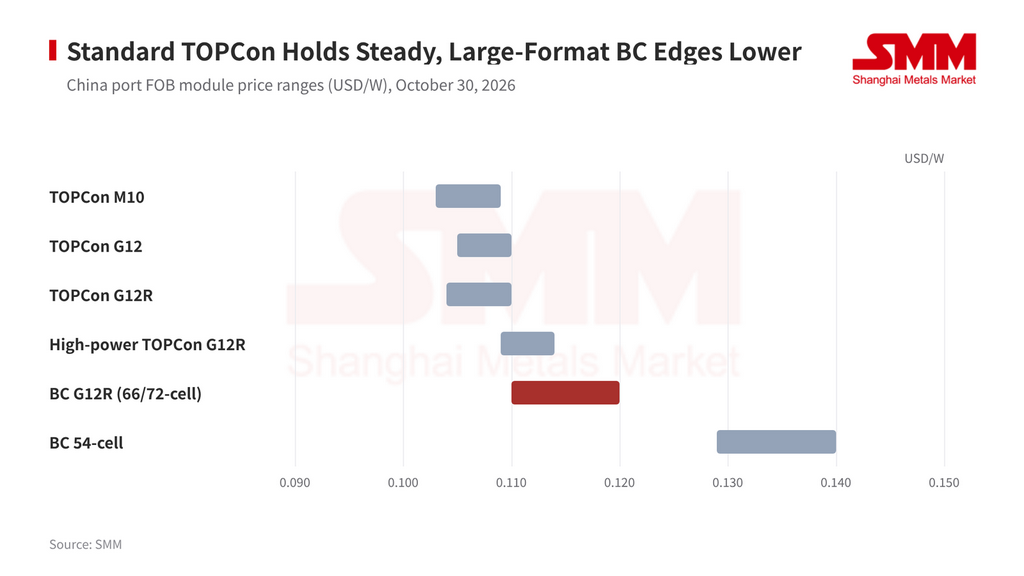
Os preços FOB de exportação de módulos mantiveram-se amplamente estáveis esta semana. Os preços dos módulos TOPCon padrão e de alta potência oscilaram dentro de uma faixa estreita, enquanto o centro de preços dos módulos BC de grande formato recuou ligeiramente. Alguns fabricantes líderes aumentaram as cotações para clientes finais fora da China e limitaram os descontos a estoques com potência de 625 W ou inferior, embora algumas empresas líderes ainda estivessem cotando em níveis relativamente baixos. A maioria dos fabricantes de segunda linha continuou a conceder descontos para escoar volume. As transações principais de TOPCon padrão permaneceram centradas em torno de US$ 0,106–0,107/W.
O mercado de TOPCon padrão está dividido entre fabricantes líderes retirando ofertas de preços baixos e fabricantes de segunda linha concedendo descontos para conquistar pedidos. As vendas a preços baixos de estoques de 630 W diminuíram, mas alguns fabricantes de segunda linha ainda reduziram ligeiramente as cotações para fechar pedidos, e os comerciantes estão acelerando a liquidação de estoques de baixa potência. Para os módulos BC, alguns fabricantes cortaram as cotações em US$ 0,001–0,002/W, e o prêmio médio dos módulos BC G12R (66/72 células) sobre os módulos TOPCon G12R padrão estreitou de cerca de 8,9% na semana passada para cerca de 7,5%.
No curto prazo, a demanda europeia se recuperou apenas modestamente. Alguns fabricantes estão liquidando estoques antes dos requisitos de classificação de eficiência energética, e alguns podem reduzir suas metas de embarque para a Europa. Com o feedback de pedidos de fim de ano também fraco, o mercado espera que a demanda europeia caia ainda mais no primeiro trimestre do próximo ano. Os preços FOB dos módulos terão dificuldade para subir e devem se mover dentro de uma faixa estreita no curto prazo.
Sudeste Asiático: custos de frete elevam preços de desembarque, competição de preços baixos persiste
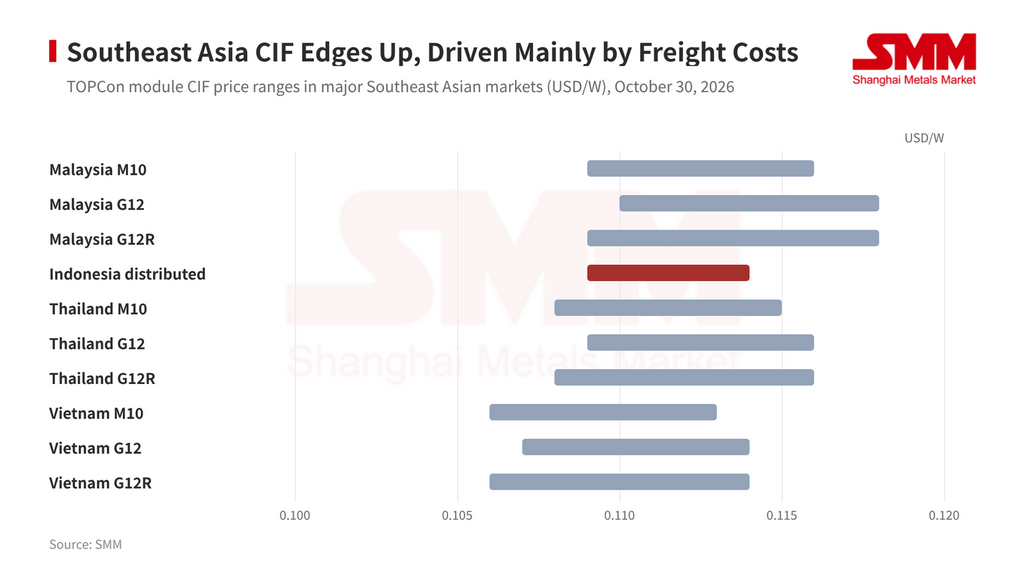
Os preços CIF dos módulos nos mercados do Sudeste Asiático subiram ligeiramente esta semana, com a ponta inferior das cotações aumentando US$ 0,001–0,002/W na maioria dos mercados. A ponta superior das cotações para produtos de geração distribuída na Indonésia subiu US$ 0,003/W, enquanto as cotações superiores em outros mercados permaneceram praticamente inalteradas. O aumento decorreu principalmente dos custos mais altos de frete marítimo elevando os custos de desembarque, não de qualquer alívio na competição de preços baixos. Descontos de estoque e lances de preços baixos por pedidos continuam generalizados na região, e o conjunto de oferta de baixo preço não encolheu.
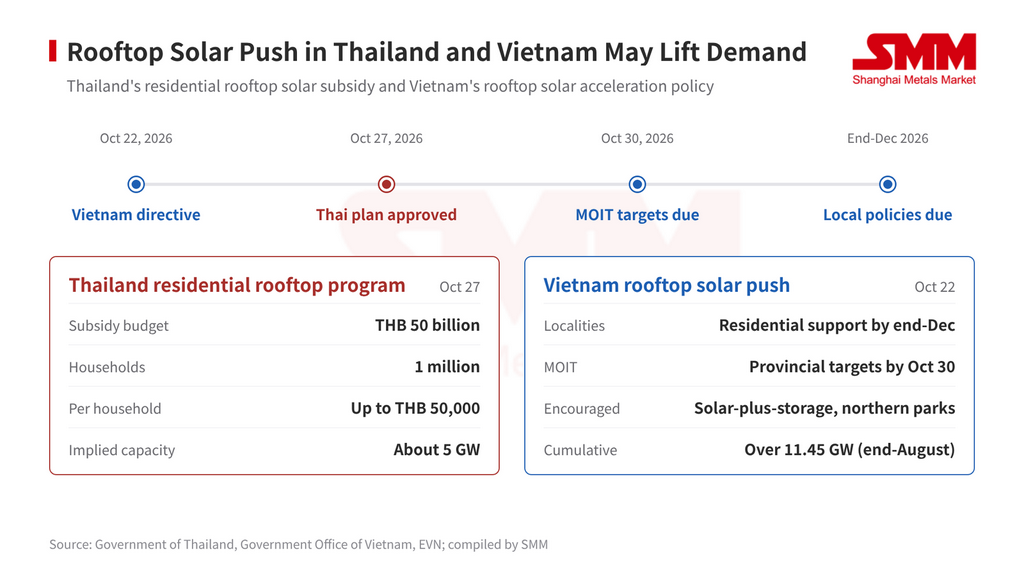
No front político, o gabinete da Tailândia aprovou um programa de energia solar residencial em telhados de THB 50 bilhões em 27 de outubro, oferecendo subsídios de até THB 50.000 por residência para 1 milhão de domicílios, equivalente a cerca de 5 GW de instalações; o registro abriu no mesmo dia. Em 22 de outubro, o governo vietnamita emitiu uma diretriz exigindo que províncias e cidades administradas centralmente introduzam políticas de apoio para energia solar residencial de autoconsumo em telhados até o final de dezembro. Também solicitou ao Ministério da Indústria e Comércio (MOIT) que proponha metas provinciais de instalação de energia solar em telhados até 30 de outubro e incentivou projetos de energia solar em telhados com armazenamento em parques industriais no norte do Vietnã. Até setembro, apenas 2 das 34 localidades de nível provincial do Vietnã haviam emitido tais políticas de apoio; até o final de agosto, as instalações cumulativas de energia solar em telhados do Vietnã ultrapassaram 11,45 GW.
Ambas as políticas visam a geração distribuída residencial e comercial e industrial (C&I) e podem aumentar a demanda regional por módulos no médio prazo, enquanto os custos mais altos de frete marítimo também sustentam os preços de desembarque. Mesmo assim, os pedidos de subsídio, as aprovações de conexão à rede e a implementação das regras locais levarão tempo. A oferta de baixo custo na região permanece ampla no curto prazo, e a concorrência impulsionada pelos estoques ainda não diminuiu.
Europa: o desestocamento domina, e os aumentos de preços têm dificuldade para chegar aos armazéns
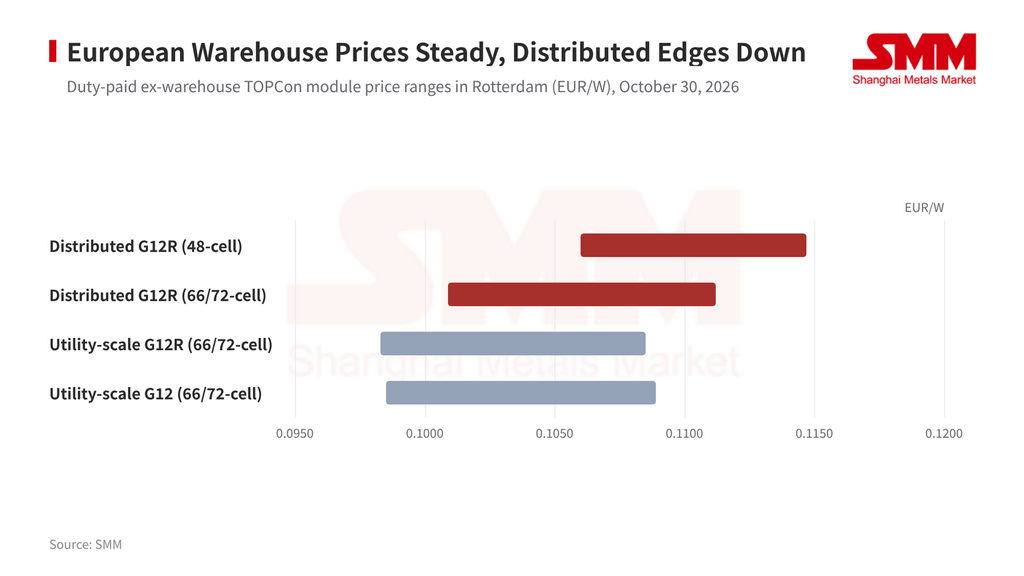
Os preços dos módulos em armazéns europeus ficaram amplamente estáveis esta semana: as cotações dos produtos de geração distribuída recuaram ligeiramente, enquanto os preços dos produtos de escala utility permaneceram inalterados. Diante dos requisitos de classificação de eficiência energética, distribuidores e alguns fabricantes continuam focados no desestocamento, e o estoque de baixo preço segue deslocando os módulos padrão convencionais. Embora alguns fabricantes líderes tenham tentado elevar as cotações de exportação, a pressão de desestocamento no nível dos armazéns dificulta que esses aumentos sejam repassados aos preços de transação europeus, e os fabricantes de módulos geralmente esperam que as vendas de liquidação continuem pesando sobre seus futuros preços de embarque. Com base nos preços médios entre os formatos de módulos, os preços de armazém em Portugal e na Grécia permanecem cerca de 2,3–2,4% acima de Roterdã.
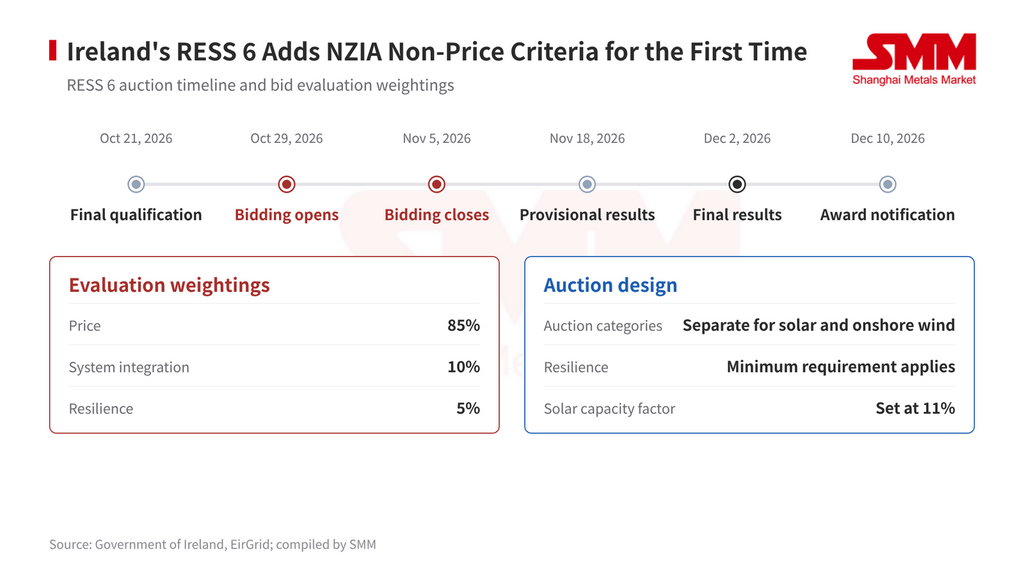
No lado dos projetos, a licitação do sexto leilão do Esquema de Apoio à Eletricidade Renovável da Irlanda (RESS 6) foi aberta em 29 de outubro e se encerra em 5 de novembro, com resultados provisórios previstos para 18 de novembro e resultados finais para 2 de dezembro. A rodada tem categorias de leilão separadas para energia solar e eólica onshore, e é o primeiro leilão irlandês a aplicar critérios não relacionados a preço no âmbito da Lei da Indústria Net-Zero (NZIA): o preço tem peso de 85%, a integração de sistemas 10% e a resiliência 5%.
O leilão pouco fará para elevar a aquisição de módulos no curto prazo, mas, uma vez que os projetos vencedores entrem em fase de aquisição, o critério de resiliência poderá influenciar a escolha da origem dos módulos pelos desenvolvedores. No curto prazo, a redução de estoques continua sendo o principal fator dos preços dos módulos europeus, e espera-se que os preços de armazém permaneçam baixos e se movam dentro de uma faixa estreita.
Índia: quedas do DCR se aprofundam, demanda de exportação de não DCR enfraquece
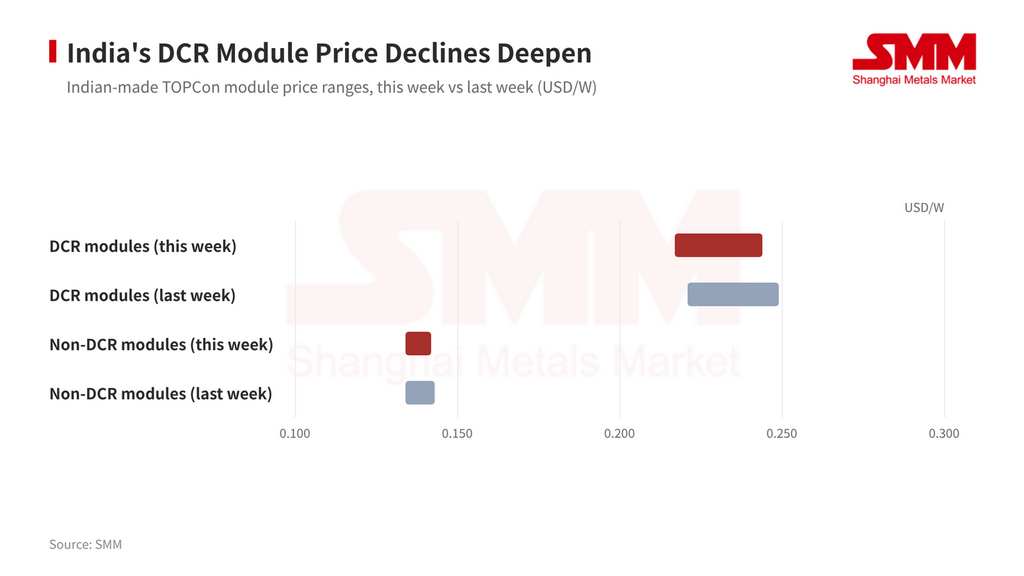
Os preços dos módulos DCR e não DCR na Índia continuaram caindo esta semana. Os módulos DCR registraram a maior queda, com o preço médio caindo US$ 0,0045/W, enquanto o preço médio dos não DCR recuou US$ 0,0005/W. Os módulos DCR ainda mantêm um prêmio médio de cerca de 67% sobre os módulos não DCR.
As tendências de preços entre os fabricantes de módulos DCR divergiram. Os fabricantes de primeira linha mantiveram suas cotações relativamente firmes, enquanto os de segunda linha reduziram os preços de forma mais agressiva para acelerar o desestocamento, puxando para baixo o centro dos preços de transação. Entregas de fim de ano a projetos locais oferecem algum suporte, mas a redução de estoques segue lenta: os estoques de módulos DCR subiram levemente em relação à semana passada e permanecem altos, enquanto os estoques de células caíram na comparação semanal.
No segmento não DCR, a demanda de estocagem do mercado dos EUA continuou esfriando e os pedidos de exportação ficaram fracos, com os preços de transação convergindo gradualmente para uma mínima em torno de US$ 0,135/W. Espera-se que o Departamento de Comércio dos EUA emita formalmente, em 2 de novembro, ordens de direitos antidumping e compensatórios (AD/CVD) sobre células e módulos fotovoltaicos de silício cristalino da Índia, estreitando ainda mais a rota de exportação para os Estados Unidos. A expectativa é que os fabricantes ofereçam novos cortes de preços e se voltem para outros mercados de exportação ou aplicações de menor valor para absorver a capacidade, mantendo os preços dos módulos não DCR sob pressão de baixa.
Visão da SMM: cotações mais estáveis carecem de suporte de demanda, e os preços devem permanecer baixos e em intervalo limitado
A SMM acredita que a estabilização dos preços dos módulos fora da China nesta semana veio mais do lado da oferta, com os principais fabricantes retirando ofertas de baixo preço e custos de frete marítimo mais altos elevando os preços de desembarque, enquanto a demanda do mercado final não melhorou de forma significativa. A redução de estoques na Europa e as expectativas de demanda mais fraca no primeiro trimestre do próximo ano, a concorrência de estoques no Sudeste Asiático e os obstáculos às exportações indianas para os Estados Unidos continuarão limitando o potencial de alta dos preços. Espera-se que os preços dos módulos fora da China permaneçam baixos e em intervalo limitado no curto prazo.
No médio prazo, mecanismos como os subsídios da Tailândia, as políticas de geração distribuída do Vietnã e o RESS 6 da Irlanda poderão gerar gradualmente nova demanda. Se os fabricantes de segunda linha seguirem os líderes na retirada de ofertas de baixo preço e os estoques europeus forem amplamente escoados antes da entrada em vigor dos requisitos de classificação de eficiência energética, o centro de preços poderá se estabilizar gradualmente. Se os pedidos de fim de ano permanecerem fracos, os fabricantes de segunda linha poderão ampliar novamente seus descontos.
Pontos de atenção: primeiro, se as cotações dos fabricantes líderes e de segunda linha convergirão; segundo, as mudanças nos estoques dos armazéns europeus antes e depois da entrada em vigor dos requisitos de classificação de eficiência energética; terceiro, o andamento do registro de subsídios na Tailândia e das políticas locais de apoio no Vietnã; e quarto, para onde os módulos não DCR da Índia serão enviados após a entrada em vigor das ordens de AD/CVD dos EUA. SMM continuará acompanhando esses desdobramentos.
Fonte: SMM
Escrito por:
Ryan Tey Tze Yang | Analista de PV da SMM
+60 127179370 | ryan.tey@metal.com