Os estoques de dióxido de titânio voltaram a subir em outubro, com a recuperação de pedidos observada em setembro não conseguindo estender a redução de estoques para outubro
Em outubro de 2026, a produção de dióxido de titânio da China recuou levemente na comparação mensal, principalmente devido a paradas temporárias e cortes de produção em alguns produtores causados por falhas de equipamentos, enquanto o cenário geral de altas taxas operacionais e alta oferta do setor permaneceu inalterado. No front de preços, todos os tipos de dióxido de titânio enfraqueceram em conjunto: até 30 de outubro, o preço médio de mercado do dióxido de titânio rutilo ficou em 13.550 yuans/tonelada, e o anatásio teve média de 12.400 yuans/tonelada; o dióxido de titânio via processo de cloreto foi cotado a 15.400 yuans/tonelada, com seu preço de ponta baixa caindo quase 8,5% em relação ao início do mês, enquanto o preço médio do processo de cloreto ainda subiu 0,7% em relação ao início do ano. Atualmente, os estoques de dióxido de titânio tanto do processo de cloreto quanto do processo de sulfato permanecem elevados e, com a demanda downstream ainda fraca, os preços de todos os tipos estão sob pressão notável, com a tendência de queda se tornando evidente e sem sinais de recuperação ainda.
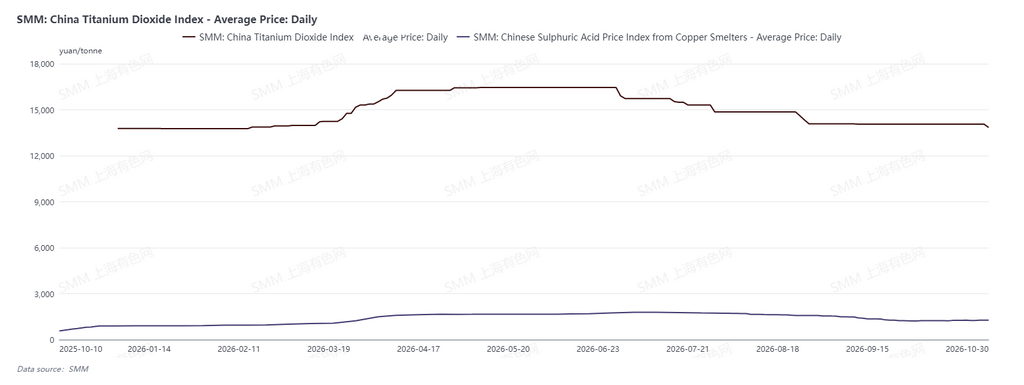
Desde outubro, a pressão de produção e vendas sobre as empresas de dióxido de titânio voltou a surgir gradualmente. Em outubro, o estoque interno de dióxido de titânio subiu para cerca de 330.000 toneladas, e o aumento significativo na pressão de estoque tornou-se a manifestação mais concreta do desequilíbrio entre oferta e demanda. Em setembro, os produtores de dióxido de titânio emitiram geralmente cartas proativas de aumento de preços, o que impulsionou a captação de pedidos e ajudou algumas empresas a digerir efetivamente os estoques, elevando temporariamente as expectativas do mercado e o sentimento geral. Mas, em uma análise mais detalhada, essa melhora não persistiu de fato. A melhor captação de pedidos em setembro não foi uma melhora genuína na demanda; foi mais um movimento de curta duração de reposição e estocagem por parte dos compradores downstream antes das cartas de aumento de preços e após a digestão sustentada dos estoques.
Desde o segundo semestre deste ano, o mercado de dióxido de titânio permaneceu sob pressão persistente, e a razão central por trás das quedas de preços em fases foi o agravamento do desequilíbrio entre oferta e demanda causado pelo excesso de oferta e pela demanda persistentemente fraca. Com o mercado sob pressão sustentada, cortes de produção, paradas e retomadas de produção com adições de capacidade ocorreram simultaneamente entre os produtores de dióxido de titânio. Como resultado, a taxa operacional do setor flutuou apenas levemente por vários meses consecutivos, sem qualquer contração substancial no cenário de oferta. Por trás das altas taxas operacionais está uma consideração fundamental para as empresas de dióxido de titânio: o custo de parar e depois retomar a produção excede o de manter o status quo, e as empresas temem perder oportunidades de mercado e clientes durante uma parada, enquanto as perdas com promoções de vendas a preços baixos podem ser compensadas por outros produtos. Essa é uma escolha racional para uma empresa individual, mas criou um certo arrasto sobre o mercado geral — a oferta a preços baixos surgiu, puxando as expectativas do mercado para baixo e fazendo o centro geral do mercado se deslocar passivamente para baixo. É claro que o núcleo da fraqueza do mercado não é apenas a supressão de preços baixos sob o excesso de oferta, mas também a inevitável "concorrência" desencadeada pela demanda persistentemente lenta.
A demanda por dióxido de titânio está concentrada em setores como tintas e plásticos. No lado das tintas, a recuperação da demanda pós-ciclo no setor imobiliário ficou muito aquém do mesmo período de anos anteriores. As empresas downstream de tintas geralmente "compram conforme a necessidade e adquirem sob demanda", mantendo apenas os pedidos de produção atuais e sem disposição para estocar antecipadamente. Tintas industriais e tintas automotivas estão um pouco melhores, mas seus volumes são pequenos demais para fornecer suporte significativo. No lado dos plásticos, o consumo final em eletrodomésticos, autopeças e produtos químicos de uso diário tem sido medíocre, e as compras incrementais de dióxido de titânio também foram muito limitadas.
As exportações são atualmente um dos poucos pontos positivos. Em janeiro-setembro de 2026, as exportações de dióxido de titânio atingiram 1,5327 milhão de toneladas, um aumento de 13,83% em relação ao ano anterior. Mas o problema é que os mercados fora da China também estão sob pressão: a UE, a Índia e o Brasil já impuseram tarifas sobre o dióxido de titânio chinês, enquanto o Reino Unido e o Japão estão conduzindo investigações. Algumas empresas já viram um impacto material nas exportações, o que intensificou a pressão de oferta doméstica. As exportações podem absorver parte da produção, mas não podem compensar a fraqueza generalizada em tintas e plásticos domésticos, então ainda é necessária cautela quanto à sustentabilidade da melhora nas exportações.
A temporada de pico de setembro-outubro ficou aquém das expectativas para a esponja de titânio, com a pressão de estoque forçando os preços para baixo
Em outubro de 2026, a produção de esponja de titânio da China pela SMM subiu levemente na comparação mensal para cerca de 270.000 toneladas; a produção acumulada de janeiro a outubro continuou crescendo em relação ao ano anterior. No front de preços, até 30 de outubro, a esponja de titânio grau 0 fechou em 41.000-43.000 yuans/tonelada, com média de 42.000 yuans/tonelada, uma queda de 2.500 yuans/tonelada em relação à cotação no início do mês.
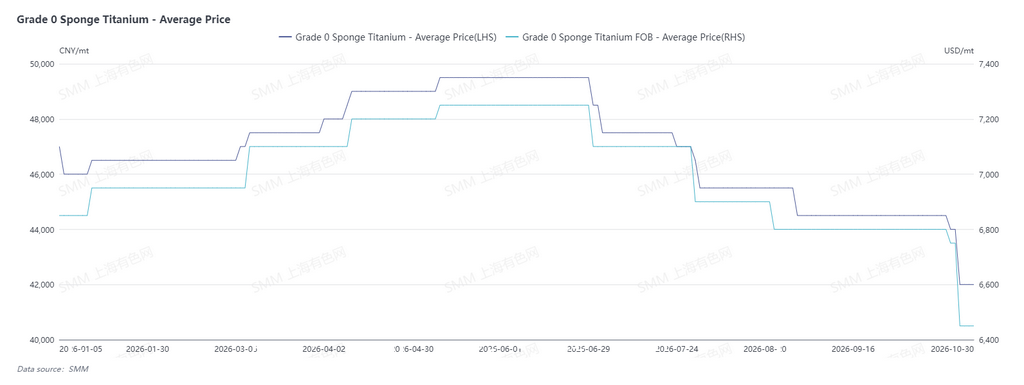
A fraqueza no mercado de esponja de titânio também decorre do aprofundamento do excesso de oferta e da demanda persistentemente fraca, enquanto o lado da oferta ainda não viu qualquer contração substancial mesmo sob prejuízos — esse é o principal fator da fraqueza do mercado de esponja de titânio. Embora as margens de lucro de alguns produtores de esponja de titânio tenham entrado em território de prejuízo, as taxas operacionais do setor permanecem altas, com as empresas basicamente operando em plena capacidade, e os cortes de produção ainda não se materializaram de forma significativa. Mais criticamente, nova capacidade ainda está sendo liberada, intensificando ainda mais a pressão de oferta. Como resultado, a situação passiva de "altas taxas operacionais, alto estoque e baixas transações" no lado da oferta tornou-se cada vez mais pronunciada, levando algumas empresas de esponja de titânio a cortar proativamente os preços para promoções de vendas e digestão de estoques sob alta pressão de estoque, levando a um declínio notável nos preços da esponja de titânio neste mês.
No lado da demanda, ainda falta suporte incremental efetivo. As compras downstream permanecem limitadas a aquisições just-in-time, com pressão severa para reduzir os preços e, além de algumas entregas de contratos de longo prazo, os embarques de novos pedidos têm sido lentos. A demanda química e civil está passando por contração estrutural, com as compras consistindo principalmente em pequenos pedidos just-in-time, forte supressão de preços e falta de disposição para estocar antecipadamente. Os pedidos militares e aeroespaciais são sólidos, mas sua participação é pequena e seu volume só pode fornecer suporte de base, incapaz de impulsionar a melhora geral da demanda.
Em materiais de titânio, o mercado continuou a mostrar um padrão claro de divergência em outubro, com as expectativas gerais de "temporada de pico de outubro" ficando amplamente aquém. Os pedidos aeroespaciais e militares estavam cheios, e as taxas operacionais nas linhas de produção de ponta permaneceram altas, mas o volume geral foi limitado e não pôde compensar a demanda fraca de materiais de titânio químicos e civis, que representam uma parcela maior. Os pedidos de materiais de titânio químicos foram fracos, com os compradores downstream mantendo apenas aquisições just-in-time e exercendo notável pressão sobre os preços. No front de preços, as cotações dos principais produtos de titânio, como lingotes, chapas e barras de titânio, ficaram amplamente estáveis no final de outubro, mas a atividade do mercado foi baixa, com atitudes de manutenção de preços e de espera coexistindo. No curto prazo, a divergência interna nos materiais de titânio provavelmente persistirá, e uma recuperação substancial nos materiais de titânio ainda precisa aguardar uma melhora marginal nos pedidos downstream.
Olhando para o futuro, o cumprimento de toda a "temporada de pico de setembro-outubro" deste ano foi insignificante para o mercado de titânio. Os concentrados de titânio upstream continuam enfraquecendo, os preços do ácido sulfúrico mostram divergência regional, mas a fraqueza central permanece inalterada, e o suporte de custo para uma recuperação ainda é fraco. O crescimento tradicional da demanda doméstica por dióxido de titânio, esponja de titânio e materiais de titânio é limitado, e a pressão de contração da demanda em alguns setores não diminuiu. Embora a melhora nas exportações tenha se tornado o principal motor do crescimento da demanda, as medidas antidumping e outras políticas de comércio exterior em vários países e regiões no exterior estão gradualmente suprimindo os volumes e a disposição de exportação. Portanto, é improvável que o mercado de titânio se livre de sua fraqueza geral no curto prazo, e uma nova recuperação do mercado ainda precisa aguardar uma mudança no padrão de oferta e demanda.