I. Revisão semanal de preços
O mercado de índio caiu primeiro e depois se recuperou nesta semana: no início da semana (19–20 de outubro), as cotações de todas as especificações foram reduzidas de forma concentrada, com o índio refinado caindo de 5.050 yuan/kg para 4.750 yuan/kg; no meio da semana (dia 22), atingiu a mínima do intervalo de 4.700 yuan/kg antes de a queda perder força; no fim da semana (dias 23 e 26), ocorreu uma recuperação significativa, com o índio refinado voltando a 4.900 yuan/kg e o índio bruto recuperando para 4.725 yuan/kg.
Na semana como um todo, as três faixas de especificação ainda encerraram abaixo do início da semana, com quedas em torno de 150 yuan/kg; porém, a recuperação nos dois últimos dias de negociação da semana foi substancial, marcando a primeira retomada relevante desde o início deste ciclo de baixa.
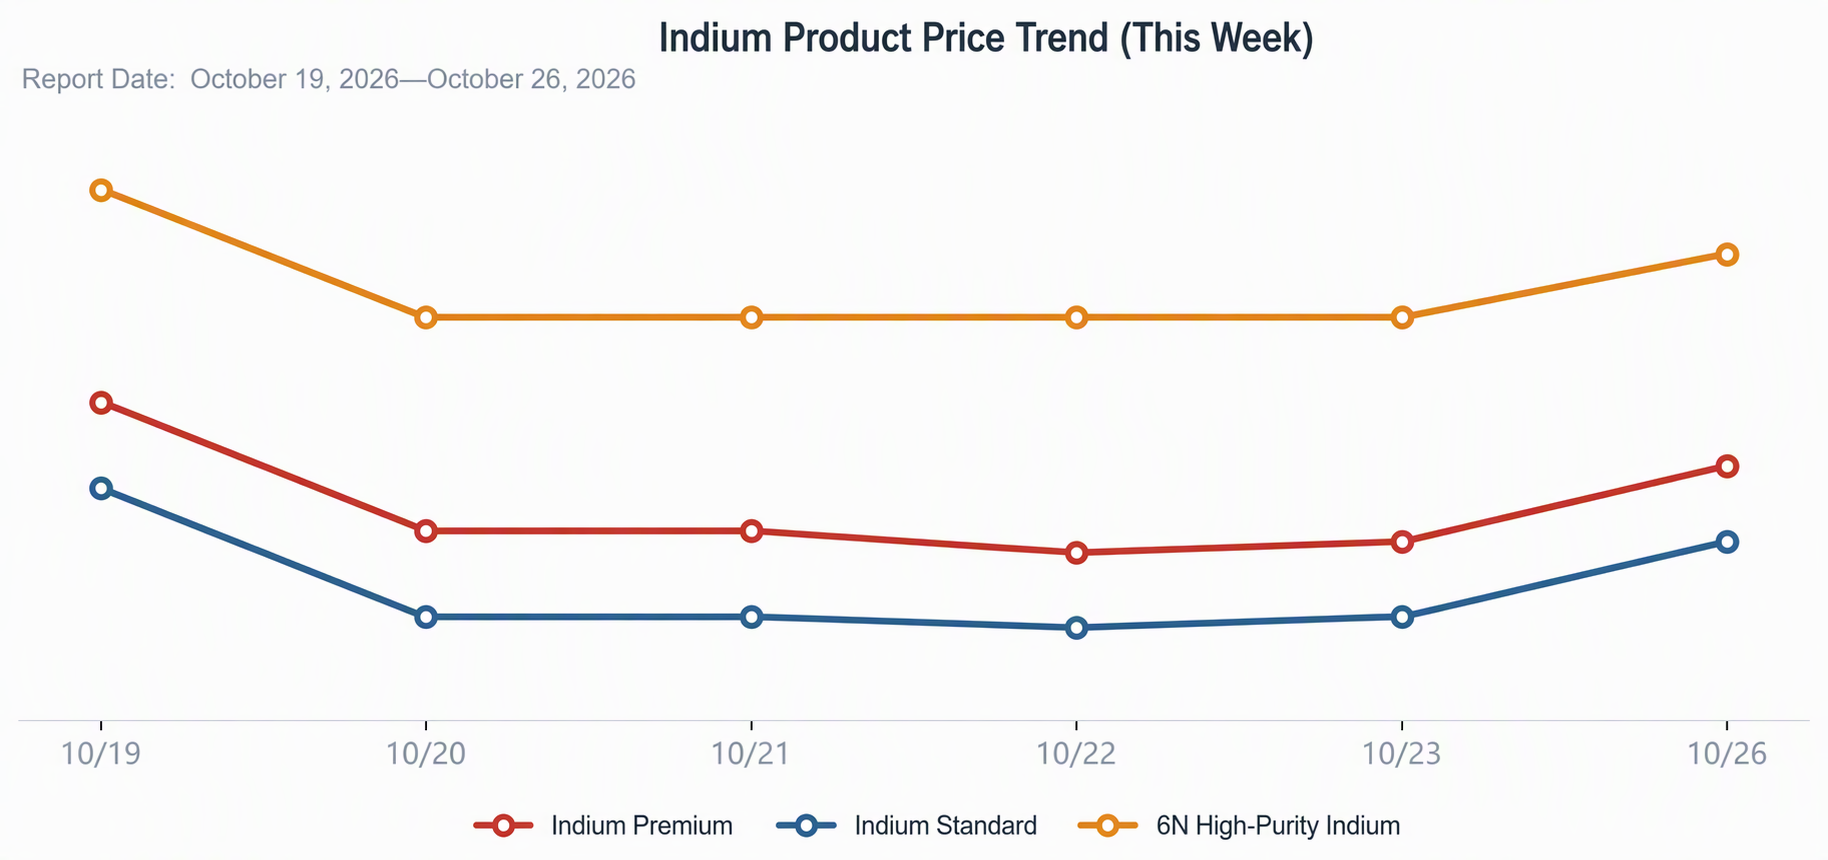
Gráfico 1: Tendências de preços dos produtos de índio (19 de outubro–26 de outubro)
No Gráfico 1, as três curvas se moveram em um padrão em V sincronizado de “queda em degraus–recuperação”, e a estrutura de diferenciais de preço entre as especificações permaneceu estável durante todo o período — as posições relativas do índio refinado, do índio bruto e do índio de alta pureza 6N não mudaram em meio às flutuações desta semana, indicando que se tratou de uma reprecificação do mercado como um todo, baseada em oferta e demanda, e não de uma perturbação isolada em algum segmento. O ponto de inflexão de alta das curvas após o fundo no dia 22 merece atenção: uma recuperação sincronizada a partir das mínimas geralmente sugere que os preços caíram a níveis em que alguns compradores estavam dispostos a voltar ao mercado, e que a pressão vendedora de curto prazo foi absorvida.
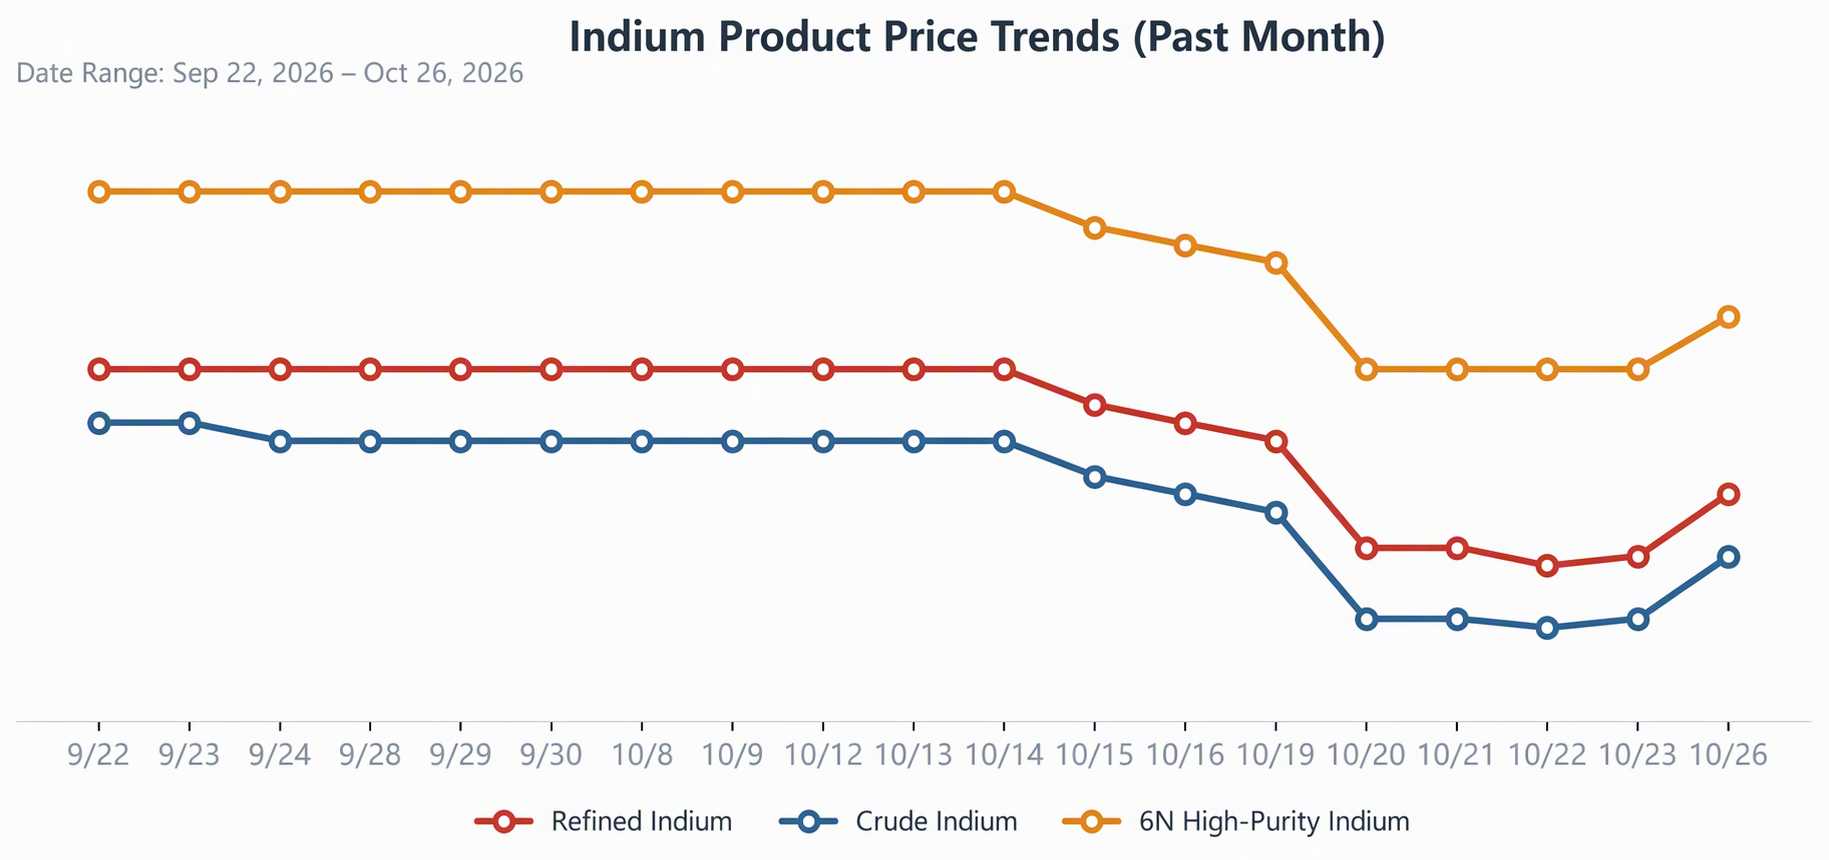
Gráfico 2: Tendências de preços dos produtos de índio (22 de setembro–26 de outubro)
Em uma perspectiva de um mês, os preços do índio seguiram um padrão de três etapas de “platô alto prolongado–queda em degraus–recuperação a partir das mínimas”: do fim de setembro ao início de outubro, as três curvas ficaram quase planas; a partir de meados de outubro, caíram continuamente, concluindo o último trecho de baixa no início desta semana antes de virar para cima. O caráter em degraus do segmento de queda foi pronunciado, refletindo o processo de os fornecedores cederem no preço nível a nível; o gancho de alta no final marca a primeira reversão direcional clara das curvas em quase um mês. Se continuar na próxima semana, um padrão de formação de fundo de curto prazo poderá ser confirmado.
II. Dinâmica da Oferta
A estrutura do lado da oferta permaneceu inalterada: o índio primário é produzido principalmente como subproduto dos sistemas de fundição de zinco, com a produção acompanhando as taxas de operação das plantas de zinco e permanecendo geralmente estável; os canais de reciclagem secundária têm material relativamente amplo, e a pressão de oferta é mais pronunciada no segmento de índio bruto, o que foi uma das razões pelas quais o índio bruto atingiu as mínimas mais profundas esta semana.
No nível dos fornecedores, após concessões consecutivas de preços no início do período, a disposição para vender moderou-se um pouco, e o sentimento de segurar as vendas a preços baixos começou a surgir no meio da semana, preparando o terreno para a recuperação do fim de semana.
III. Comércio e Política
Os mercados doméstico e fora da China continuaram a divergir: as cotações CIF do índio refinado fora da China mantiveram-se estáveis durante a maior parte da semana e foram elevadas para US$ 895/kg na sexta-feira, ampliando ainda mais o diferencial de preços entre a China e os mercados externos. A firmeza das cotações externas tem um efeito de "elevação do teto" sobre os preços domésticos; se os pedidos de exportação puderem ser cumpridos, eles fornecerão suporte faseado para os preços domésticos.
O índio não está atualmente na lista de controle de exportação, e os canais de exportação são relativamente fluidos. A existência de uma janela de arbitragem entre a China e os mercados externos torna as exportações um canal importante para absorver o excedente de oferta doméstica. Daqui para frente, deve-se prestar atenção ao ritmo de recomposição de estoques fora da China e ao cumprimento dos pedidos de exportação.
IV. Lado da Demanda
A variável central no lado da demanda continua sendo os alvos de ITO: o consumo de índio está altamente concentrado no setor de painéis de exibição, e o padrão de compra conforme a necessidade pelos downstream, com fraca disposição para formar estoques, não mudou, o que é a razão fundamental para o deslocamento descendente do centro de preços.
Um sinal positivo é que, após a retração dos preços, a pressão de custo de aquisição sobre os produtores de alvos diminuiu, e a janela de formação de estoques de painéis do quarto trimestre está se aproximando. Se os pedidos dos usuários finais melhorarem, a demanda de recomposição de estoques poderá ser liberada de forma concentrada. A recuperação do fim de semana desta semana pode já refletir parcialmente essas expectativas.
V. Perspectivas do Mercado
No curto prazo, espera-se que os preços se consolidem em níveis baixos, com o centro gradualmente se estabilizando: se a recuperação sincronizada do fim de semana for validada pelo volume de negociação na próxima semana, um fundo de curto prazo poderá ser confirmado; caso contrário, se a recuperação perder força, os preços continuarão a flutuar em níveis baixos.
No médio prazo, a demanda por índio carece de cenários incrementais que ofereçam proteção, e sua elasticidade de preço é mais fraca que a do germânio e do antimônio. A recuperação do centro de preços depende de uma recuperação substancial da demanda por ITO e do desvio contínuo do excedente de oferta por meio dos canais de exportação.
Pontos-chave a observar na próxima semana
|
Área de foco |
Detalhes |
|
Tendências de preços |
Se a recuperação do fim de semana pode continuar e se o índio refinado pode recuperar o nível de 5.000 yuans/kg |
|
Lado da oferta |
Evolução do sentimento de retenção dos fornecedores e mudanças na circulação de material secundário |
|
Comércio |
Direção das cotações CIF do índio refinado, o diferencial de preço entre os mercados chinês e externo e o cumprimento das encomendas de exportação |
|
Lado da demanda |
Colocação de pedidos durante a janela de estocagem de painéis do quarto trimestre e taxas de operação dos produtores de alvos de ITO |
|
Frente macro |
Impacto do ritmo de reabastecimento fora da China e das mudanças cambiais nas exportações |
Nota: Dados de preços até 26 de outubro de 2026; este relatório cobre o período de 19 a 26 de outubro.