SMM, 23 de outubro:
Segundo dados da SMM, a taxa de operação dos produtores de vergalhão de cobre secundário foi de 11,08% nesta semana, alta de 0,31 ponto percentual na comparação semanal, mas queda de 7,61 pontos percentuais na comparação anual. Enquanto isso, a diferença média de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário foi de 632 yuans/t, queda de 225 yuans/t na comparação mensal. Além disso, o prêmio médio do vergalhão de cobre secundário em Jiangxi sobre os futuros de cobre foi de 552 yuans/t, alta de 804 yuans/t na comparação mensal. Com base no modelo de lucro bruto da SMM para vendas de vergalhão de cobre secundário, o lucro bruto semanal médio foi de 1.110 yuans/t, queda de 430 yuans/t na comparação mensal.
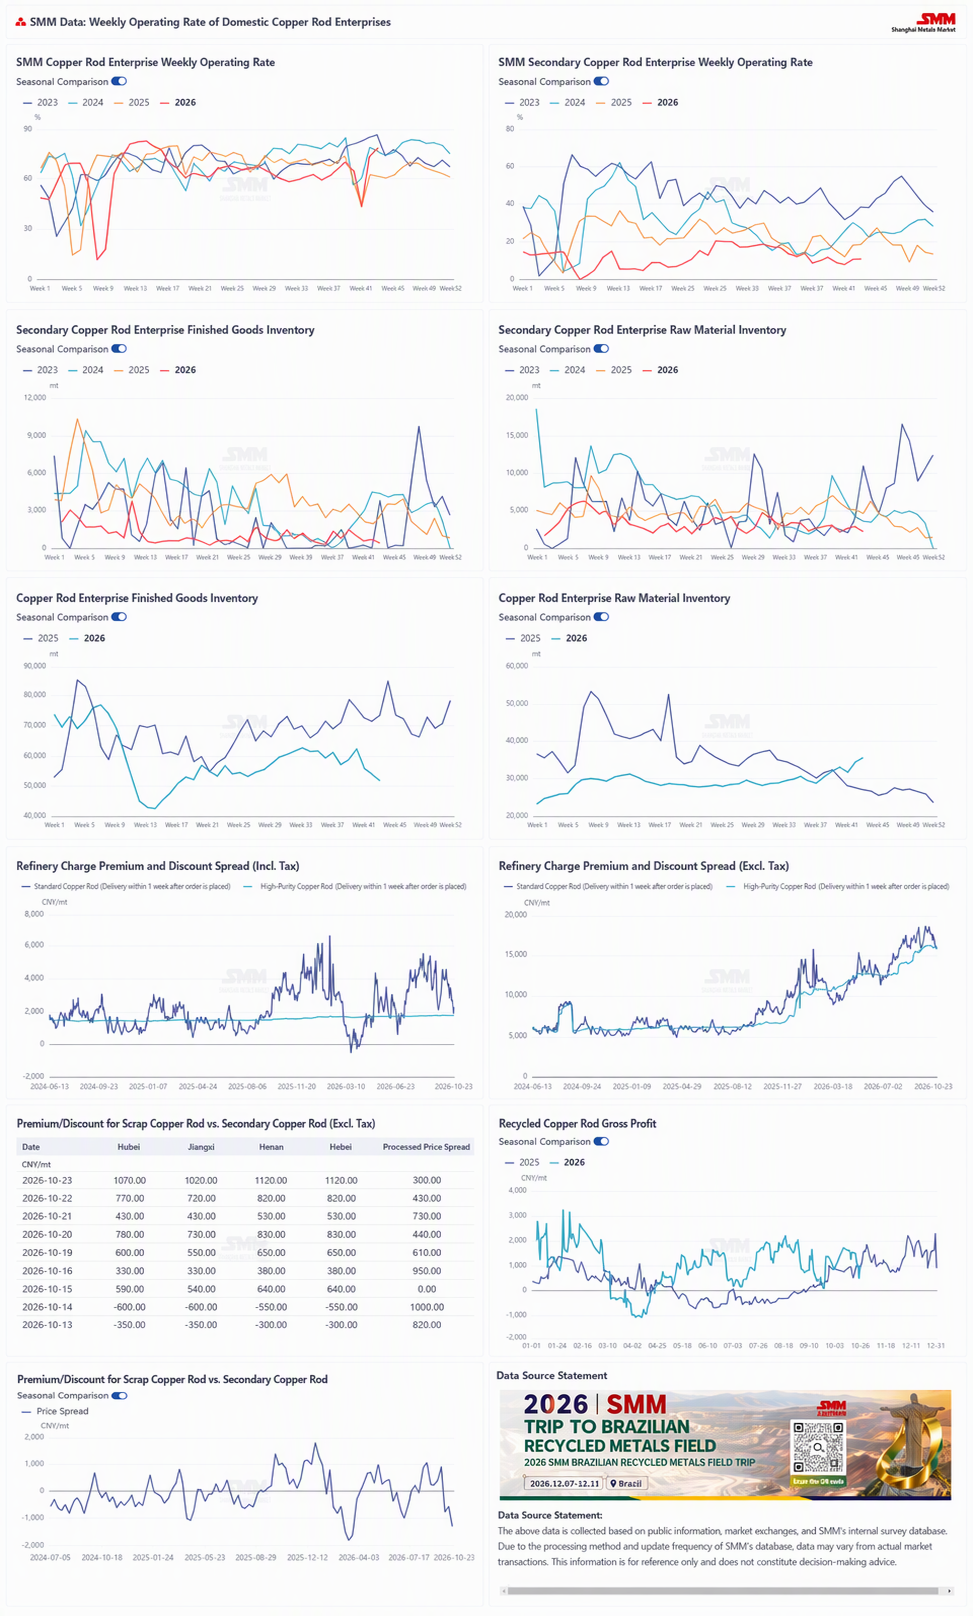
A queda geral nos preços do cobre reavivou gradualmente o sentimento de compra entre os produtores de vergalhão de cobre secundário, com o índice de sentimento de compra subindo de forma constante de 2,02 para uma máxima semanal de 2,13, e a disposição de recompor estoques a preços mais baixos se fortaleceu visivelmente. Em contraste gritante, porém, a diferença de preço entre cobre catódico e sucata de cobre se estreitou de 3.524 yuans/t para 1.896 yuans/t, enquanto a diferença de preço entre vergalhão de cobre catódico e vergalhão de cobre secundário foi comprimida ainda mais, de 950 yuans/t para uma mínima de 430 yuans/t. A rápida deterioração da economia contábil refletiu diretamente a pressão contínua sobre o ambiente operacional dos produtores de vergalhão de cobre secundário, e o mercado ao longo da semana exibiu um impasse típico caracterizado por "queda nos preços do cobre, produtores de vergalhão querendo comprar, comerciantes sem disposição para vender e transações lentas".
Uma mudança importante merece atenção: os produtores de vergalhão de cobre secundário há muito compram sucata de cobre com imposto incluído no mercado, mas a oferta com imposto incluído é inerentemente limitada. As empresas relataram que, para a sucata de cobre sujeita à alíquota simplificada de 3%, a carga tributária total chega a 7,2% ou até mais, e o aumento rígido nos custos de aquisição de matéria-prima empurrou diretamente os preços do vergalhão de cobre secundário para prêmios sustentados sobre os futuros. Isso também explica por que a diferença de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário foi comprimida para uma faixa antieconômica de 430 a 950 yuans/t durante a correção dos preços do cobre: não foi porque a sucata de cobre ficou mais barata, mas porque os custos das notas fiscais com imposto incluído consumiram a maior parte do dividendo do spread. Mesmo quando os produtores de vergalhão recompraram estoques com preços baixos do cobre, seus custos reais de desembarque permaneceram altos, e as margens de lucro foram severamente espremidas. O nível de lucro calculado pelo modelo de lucro bruto da SMM para vendas de vergalhão de cobre secundário também caiu em conjunto com o estreitamento do spread. Do lado da demanda, a atividade geral foi dominada por compras just-in-time e caça a pechinchas a preços mais baixos. As empresas de fios e cabos de uso final mostraram fraca disposição de compra sob a dupla pressão de preços altos do cobre e prêmios elevados (os prêmios à vista permaneceram em nível alto de 710 a 825 yuans/t durante toda a semana), e os produtores de vergalhão viram poucos pedidos novos. Suas compras visavam mais a travar os custos de matéria-prima e garantir a entrega de pedidos anteriores do que a recomposição de estoques baseada em tendências. Ao mesmo tempo, com inspeções mais frequentes de faturamento reverso, as compras das empresas ficaram altamente concentradas na oferta com imposto incluído, enquanto a oferta sem imposto enfrentou demanda em queda e obstáculos de circulação devido à impossibilidade de fornecer comprovantes de dedução conformes, intensificando ainda mais a disputa por matéria-prima com imposto incluído e ampliando a lacuna de oferta.
No geral, a contradição central no mercado de vergalhão de cobre secundário desta semana foi o triplo descompasso entre "quedas nos preços do cobre estimulando a demanda de recomposição de estoques", "oferta restrita com imposto incluído e comerciantes mantendo estoques baixos e relutantes em vender" e "custos tributários elevados": a queda nos preços do cobre deveria ter liberado a disposição de compra dos produtores de vergalhão, e o índice de sentimento de compra de fato se recuperou para 2,13, mas os custos das notas fiscais com imposto incluído (com a carga tributária total sob a alíquota simplificada de 3% chegando a mais de 7,2%) e os preços firmes sobre estoques baixos empurraram conjuntamente os custos reais para cima. A diferença de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário foi comprimida para uma faixa antieconômica abaixo de 1.000 yuans, e a vantagem de substituição do vergalhão de cobre secundário sobre o vergalhão de cobre catódico foi essencialmente perdida. O mercado caiu em um impasse em que "produtores de vergalhão querem comprar, comerciantes não vendem e comprar não é lucrativo".
Como o maior consumidor de cobre do mundo, a cadeia industrial da China enfrenta três grandes desafios: dependência crescente de recursos upstream, excesso de capacidade no processamento midstream e demanda downstream suprimida pelos preços altos do cobre. Para ajudar o setor a navegar por essas mudanças, a SMM, em colaboração com empresas de toda a cadeia industrial do cobre, produziu em conjunto o bilíngue chinês-inglês "Mapa de Distribuição da Cadeia Industrial do Cobre da China 2026". Clique neste link para receber uma cópia gratuita do mapa de distribuição da cadeia industrial do cobre: . Contato de Produção Conjunta da SMM: Liu Mingkang 156 5309 0867