

Sumário Executivo
A demanda de aço da Indonésia deve crescer cerca de 4,25% ao ano entre 2026E e 2030E, mas a construção civil, que absorve cerca de 78% do consumo, está desacelerando, e os projetos de petróleo e gás emergem como o novo motor de crescimento. Direitos antidumping e medidas não tarifárias estão dando mais espaço às usinas locais, com as importações projetadas para crescer mais lentamente que as exportações: a participação das importações no consumo aparente cai de 63,7% para 62,1%, e as importações líquidas encolhem de 1,4 Mt para 0,8 Mt. Mesmo assim, as importações ainda suprimiram 55% do consumo de aço acabado em 2025. Com a demanda local fraca, os preços permaneceram estáveis em meados de outubro de 2026, e os riscos pendem para baixo.
I. Cenário Macro e Político: Crescimento da Construção Desacelera enquanto o Antidumping Permanece o Principal Escudo
Contexto Macroeconômico: Crescimento se Mantém Acima de 5%, mas a Construção Perde Ímpeto
O PIB real da Indonésia cresceu 5,11% em 2025. A SMM espera um crescimento real de cerca de 5,4% em 2026, elevando o PIB nominal para cerca de IDR 25,7 trilhões. A construção é o principal fator de variação para a demanda de aço da Indonésia: ela absorve cerca de 78% do consumo de aço, mas representa apenas cerca de 10% do PIB, metade da participação da manufatura, de modo que a demanda de aço é muito mais sensível ao ciclo da construção do que a economia em geral. O crescimento da construção está desacelerando para 4–5%, à medida que o governo distribui suas prioridades além da construção e os gastos se deslocam para o setor de energia.
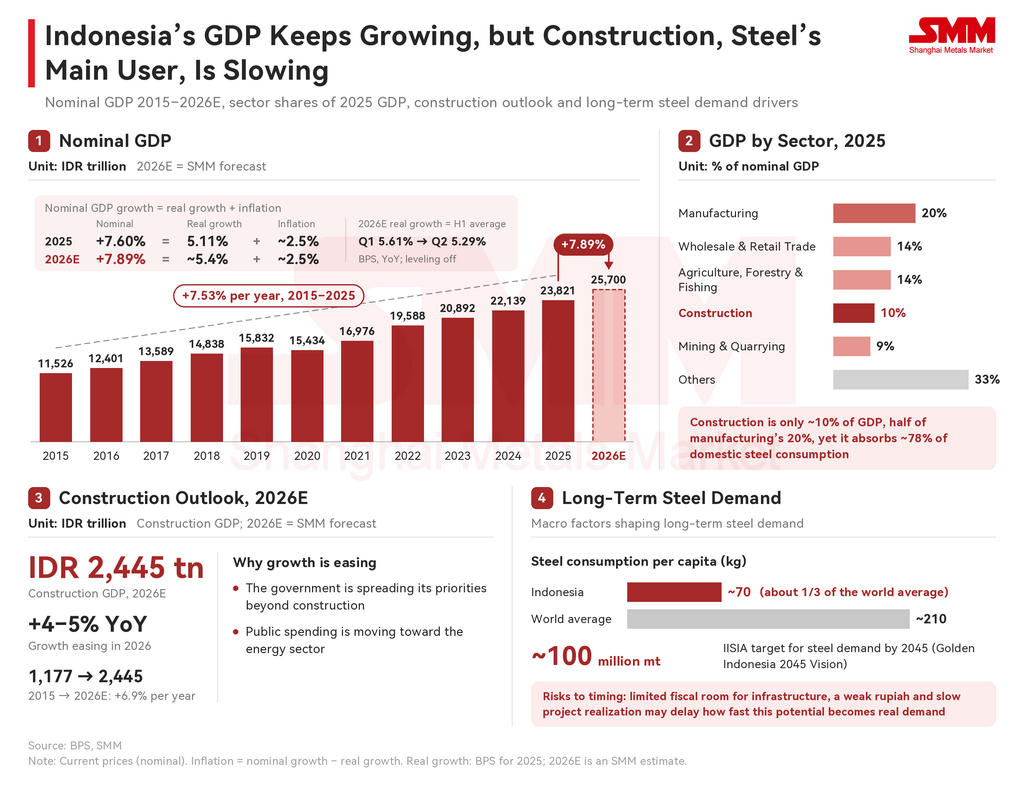
No longo prazo, a demanda ainda tem espaço substancial para crescer. O consumo de aço da Indonésia, de cerca de 70 kg per capita, é um terço da média mundial de 210 kg, e a Associação Indonésia da Indústria de Ferro e Aço (IISIA) tem como meta cerca de 100 milhões de toneladas de demanda até 2045. O pipeline de projetos será o principal indicador de progresso em direção a essa meta, embora o espaço fiscal limitado para infraestrutura, a rupia fraca e a lentidão na realização dos projetos possam atrasar a conversão desse potencial em demanda efetiva.
Pipeline Futuro de Aço: Construção Ainda Lidera enquanto Petróleo e Gás Ganham Terreno
A construção continua sendo o maior motor do pipeline futuro de aço da Indonésia. Os data centers estão entre as novas perspectivas mais promissoras, à medida que a crescente demanda por serviços de dados e IA abre Java Ocidental e Central, entre outras regiões, para investimentos relacionados à IA. A principal mudança, no entanto, é em direção à energia: o setor de petróleo e gás agora responde por vários grandes projetos em todo o país, deslocando a demanda de aço da infraestrutura isolada para infraestrutura mais energia.
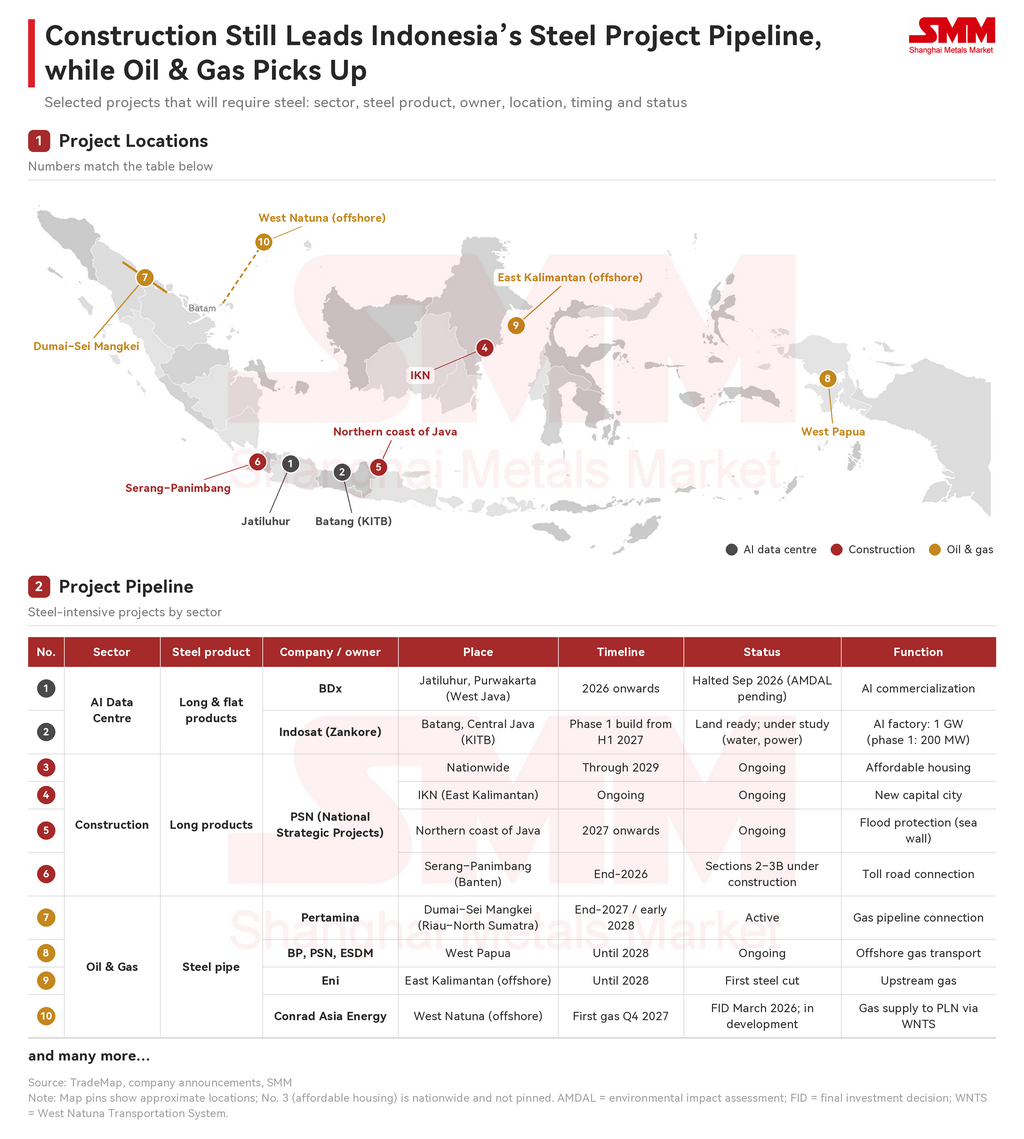
Os gastos de capital refletem essa mudança. A PT Pertamina Hulu Energi (PHE), focada em exploração, desenvolvimento, operação e produção de petróleo e gás, elevou seu capex de 2026 de US$ 4,8 bilhões para US$ 6 bilhões para conter o declínio natural da produção e abrir novas oportunidades no upstream. Os fabricantes de tubos downstream também estão respondendo. A PT Steel Pipe Industry of Indonesia Tbk (SPINDO), uma das maiores produtoras de tubos de aço da Indonésia, está construindo sua sétima planta em Gresik, Java Oriental, para fabricar tubos de 8 e 20 polegadas para petróleo e gás. A planta adicionará cerca de 24.000 toneladas de tubos API e 36.000 toneladas de tubos pretos até 2027, um aumento potencial de cerca de 60.000 toneladas. Transformar esse pipeline em demanda duradoura de aço dependerá de um arcabouço político claro e consistente.
Arcabouço Político: Medidas Tarifárias e Não Tarifárias Moldam Como a Demanda É Atendida
A Indonésia gerencia as importações de aço por meio de dois conjuntos de instrumentos: medidas tarifárias e não tarifárias. Juntos, eles determinam quanto da demanda futura do país as usinas domésticas podem capturar.
Políticas Tarifárias: O Antidumping É o Único Remédio Comercial em Vigor
A Indonésia aplica três tipos de direitos de importação sobre o aço: direitos antidumping (BMAD), direitos de salvaguarda (BMTP) e o direito de importação padrão (BM). O BMAD é o único remédio comercial atualmente em vigor. É a ferramenta mais direcionada contra importações de baixo preço, pois pode ser aplicado a um produto e origem específicos com base em petições de produtores domésticos afetados. O BMTP oferece apenas proteção de curto prazo (a salvaguarda de aço mais recente, sobre perfis I e H de aço-liga, foi prorrogada pela última vez por dois anos, de dezembro de 2022 a dezembro de 2024) e exige um forte gatilho antes de poder ser imposto. O BM tem efeito limitado, pois se aplica de forma ampla e pode cair para 0% sob acordos de livre comércio como o ACFTA (ASEAN-China) e o AKFTA (ASEAN-Coreia). Essas taxas preferenciais não isentam as importações do BMAD ou do BMTP.
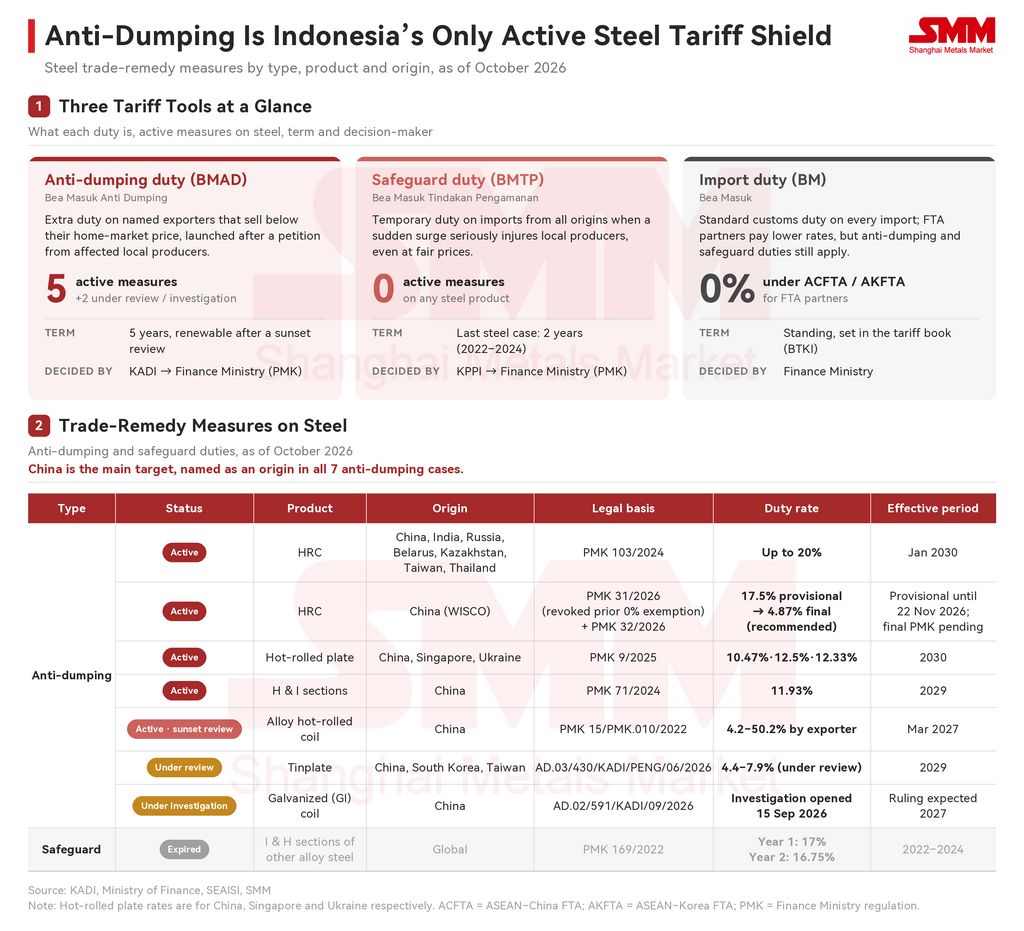
As medidas antidumping da Indonésia sobre o aço incidem principalmente em produtos de bobinas. Nenhuma salvaguarda está em vigor, pois não houve aumento súbito de importações nos produtos relevantes e nenhuma reclamação da indústria. A China é a principal origem visada, pois grandes volumes de bobinas de menor preço são importados do país. Os produtos longos atraem menos medidas, pois são majoritariamente produzidos internamente, representam cerca de 60% da produção de aço da Indonésia e enfrentam pressão limitada de importação.
Políticas Não Tarifárias: SNI, Licenciamento de Importação e TKDN Funcionam como Um Sistema
A Norma Nacional Indonésia (SNI) é a base do sistema. Ela protege a segurança e a qualidade dos produtos e apoia a concorrência justa ao manter produtos fora do padrão fora do mercado. A maioria dos requisitos mais recentes da SNI abrange bobinas, uma vez que os produtos longos são em grande parte fabricados localmente e já possuem normas próprias, como a SNI 2052:2024 para vergalhões.
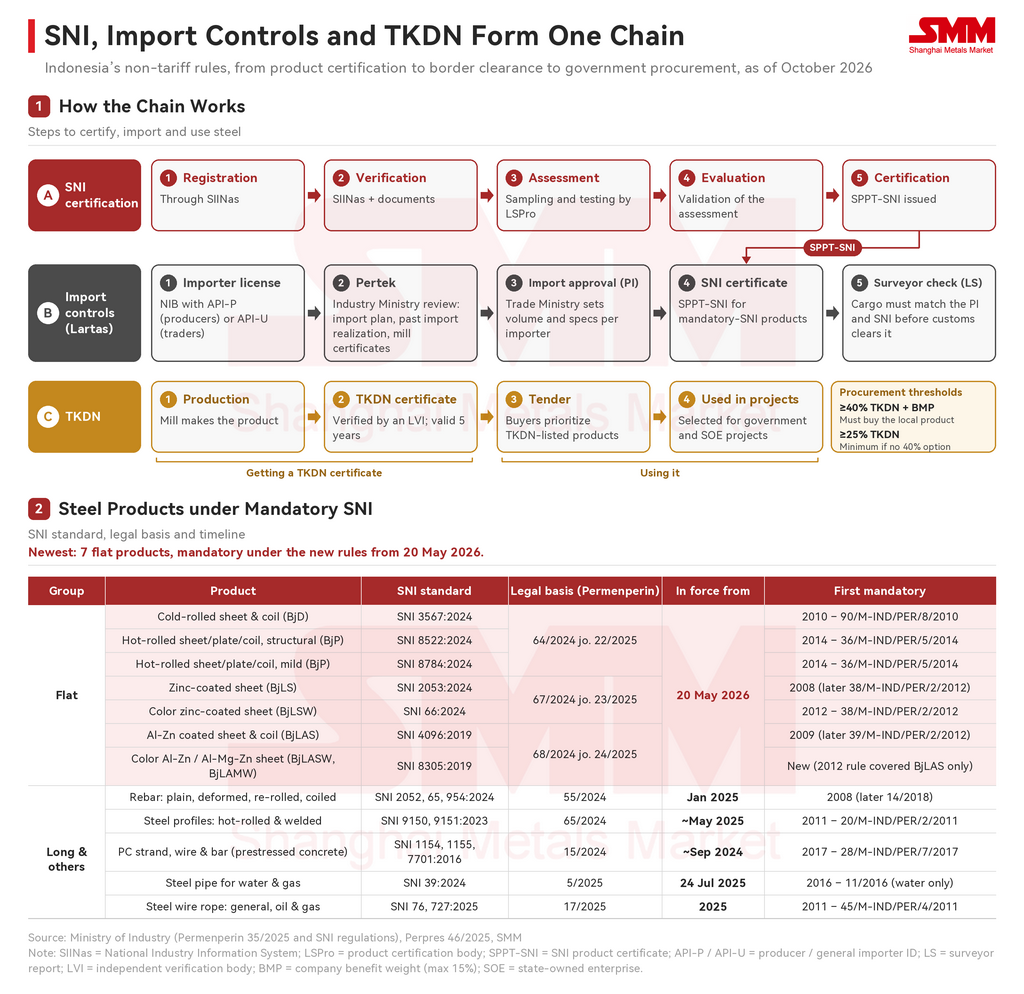
O licenciamento de importação se baseia na SNI. Uma aprovação de importação (PI) é respaldada pela consideração técnica do Ministério da Indústria (Pertek), e o aço importado deve atender à SNI relevante antes da concessão da aprovação. Uma vez que os produtos entram no mercado, o requisito de nível de componente doméstico (TKDN) determina se podem ser usados em projetos específicos. O TKDN é aplicado projeto a projeto, principalmente em projetos governamentais. Estes devem comprar produtos locais quando o TKDN combinado de um produto e o peso do benefício da empresa (BMP) atingem 40%; quando nenhum produto atinge esse limite, o TKDN deve ser de pelo menos 25%. Isso direciona a demanda de aço dos projetos governamentais para as usinas locais.
II. Oferta, Demanda e Fluxos Comerciais: Produção Local Cresce, mas Importações Ainda Lideram
Consumo Aparente de Aço: Construção Domina e Petróleo e Gás Podem Superar o Setor Automotivo
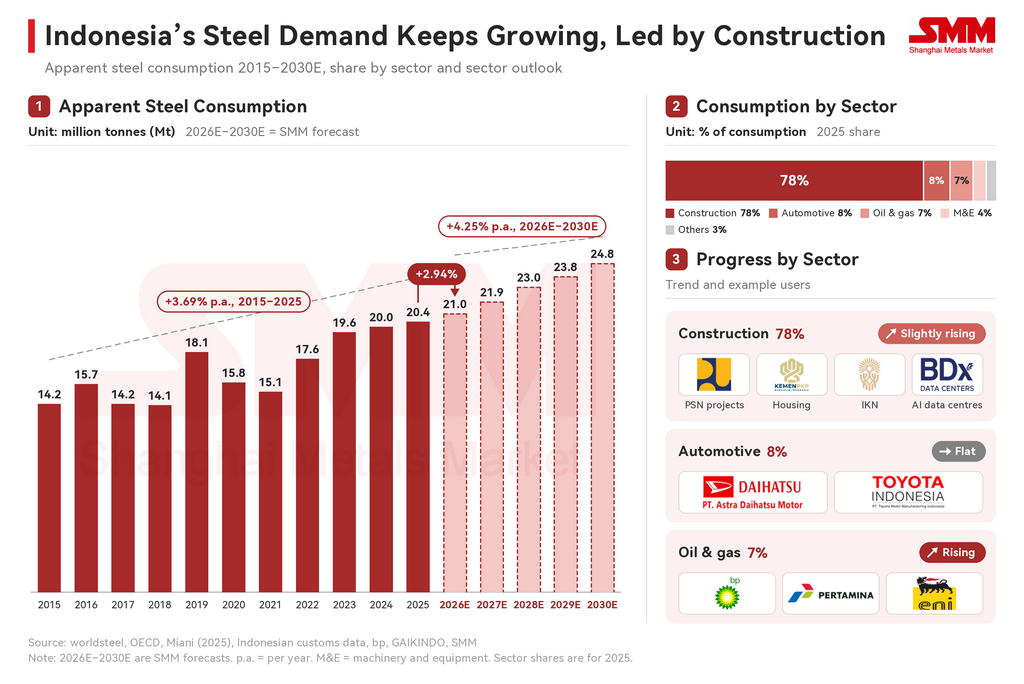
O consumo aparente de aço subiu de 14,2 Mt em 2015 para 20,4 Mt em 2025, cerca de 3,69% ao ano. A SMM espera que continue crescendo em torno de 4,25% ao ano entre 2026E e 2030E, para 24,8 Mt, apoiado por projetos de construção em andamento e por instalações de petróleo e gás upstream da BP, Eni e Pertamina, que exigem principalmente tubos de aço com padrão API. O setor automotivo, por outro lado, estagnou. Uma rupia mais fraca e vendas fracas de automóveis apontam para condições econômicas moderadas, e muito poucas novas plantas automotivas foram anunciadas. A construção continuará sendo o maior consumidor, portanto é improvável que a composição geral do consumo mude no curto prazo. Se a demanda automotiva permanecer estável enquanto as instalações de petróleo e gás continuarem entrando em operação, no entanto, o setor de petróleo e gás poderá superar o automotivo como consumidor de aço.
Capacidade, Produção e Utilização: Expansão Focada em Placas Acelera Após 2030
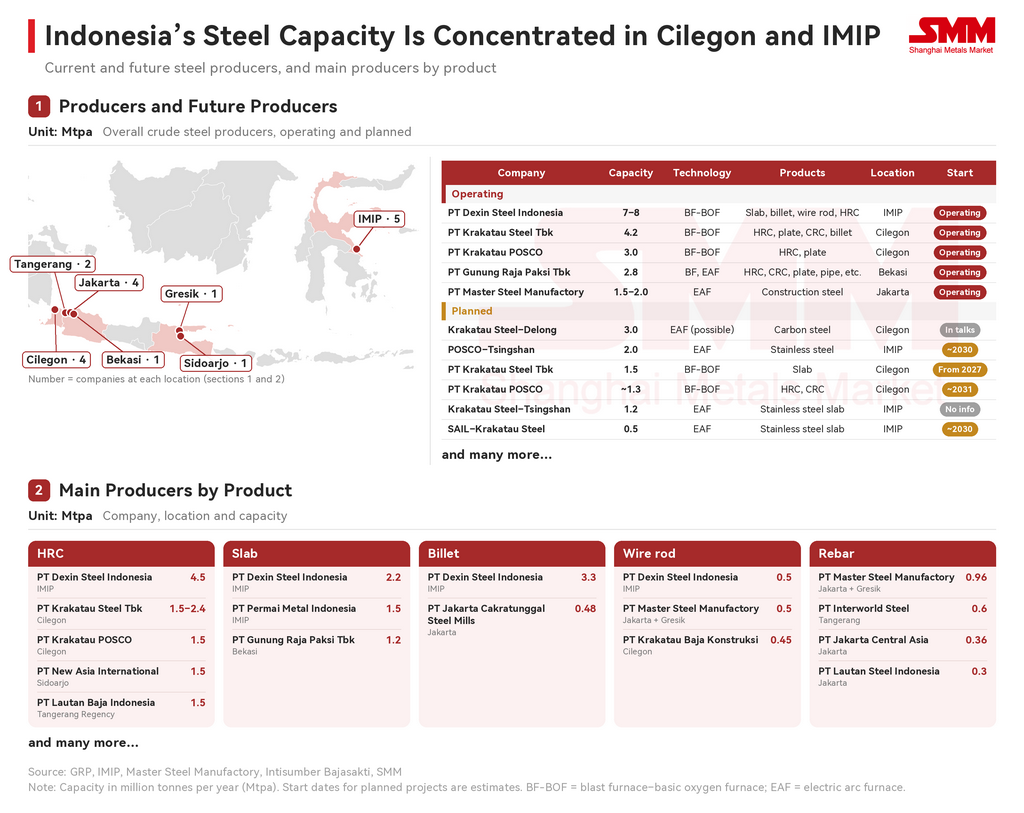
Cerca de 80% da produção de aço da Indonésia ainda depende da rota BF-BOF, segundo o Centro de Pesquisa em Energia e Ar Limpo (CREA), e mais de 90% da capacidade em carteira de projetos também a utiliza. A principal alternativa, o forno elétrico a arco (EAF), opera com sucata, cujo fornecimento é escasso e caro na Indonésia, e a troca de rota exigiria altos investimentos. Em número de plantas, o setor ainda é dominado por pequenas usinas de produtos longos, mas a maior parte da capacidade está concentrada em poucas grandes usinas integradas. A produção de produtos planos está crescendo com o apoio da SNI para bobinas e das tarifas antidumping sobre bobinas importadas. Cilegon e IMIP seguem como os dois principais polos siderúrgicos e devem concentrar a maior parte da expansão futura.
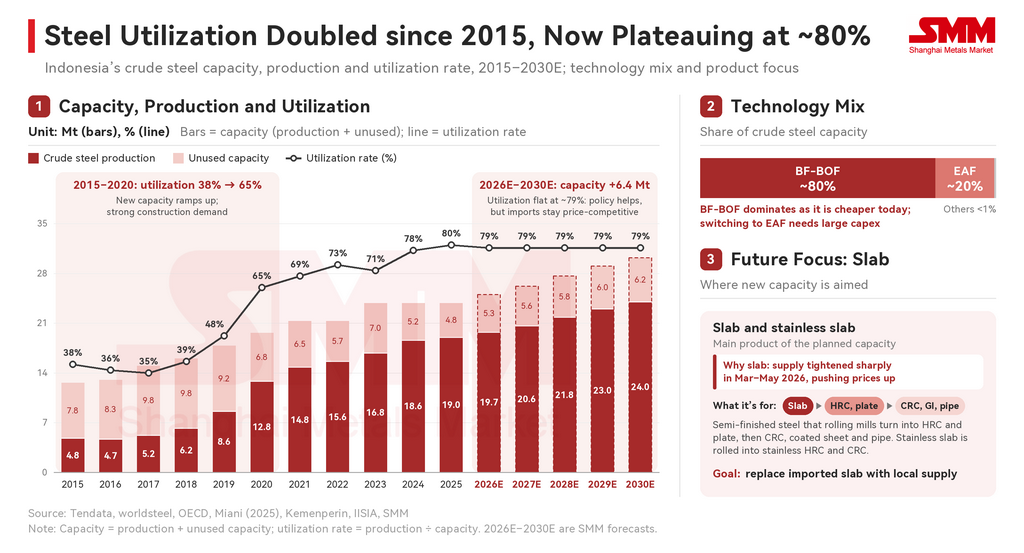
A produção de aço bruto praticamente quadruplicou desde 2015 e a utilização dobrou, à medida que a nova capacidade entrou em operação e a forte demanda da construção impulsionou a produção até 2019. O salto mais acentuado ocorreu em 2020, quando a capacidade voltada à exportação entrou em operação, principalmente a usina BF-BOF da Dexin Steel em Morowali, mesmo com a queda da demanda doméstica durante a COVID. A capacidade deve crescer gradualmente, em 6,4 Mt, para 30,2 Mt em 2030E, enquanto o crescimento da produção desacelera para cerca de 5,06% ao ano entre 2026E e 2030E, atingindo 24,0 Mt. A capacidade deve então aumentar de forma mais acentuada após 2030, com a entrada em operação de novas plantas, desde que avancem conforme o planejado. O foco será em placas. As tensões no Oriente Médio expuseram a forte dependência da Indonésia de placas importadas, com a oferta de placas se contraindo acentuadamente entre março e maio de 2026, e a interrupção afetou tanto os preços quanto a produção de produtos planos. Espera-se, portanto, que os investimentos futuros priorizem usinas focadas em placas, com a produção aumentando de forma notável a partir de 2030. Até lá, a utilização deve permanecer estável em torno de 79%, pois as usinas locais ainda têm dificuldade para competir com os preços de importação e a demanda continuará exigindo importações.
Exportações e Importações: Exportações Reduzem a Diferença, mas Importações Permanecem Maiores
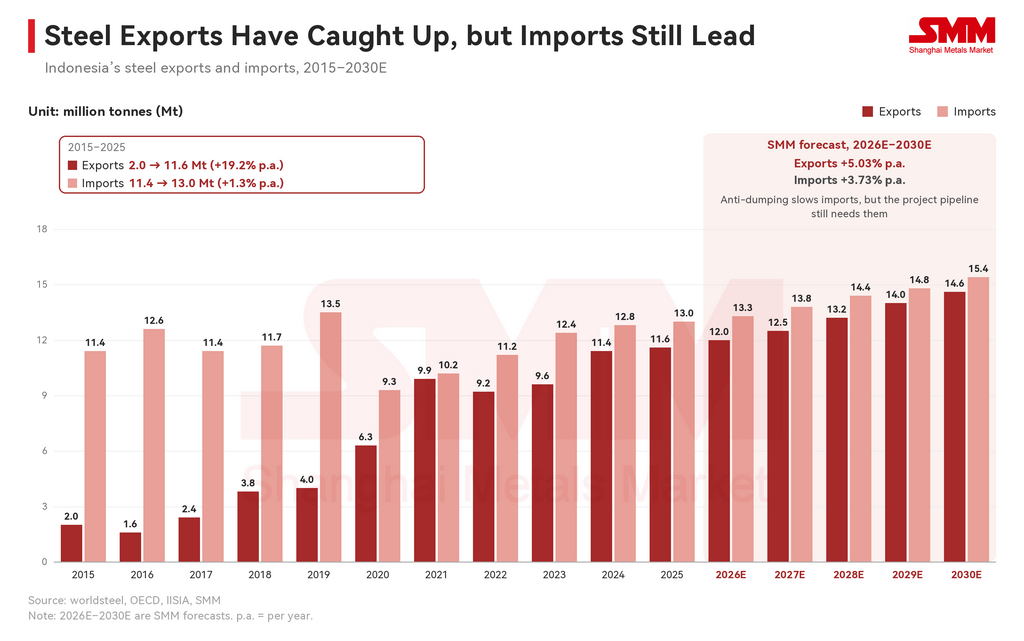
As importações de aço (incluindo semimanufaturados como placas e tarugos) equivaleram a 63,7% do consumo aparente em 2025; somente para aço acabado, as importações suprimiram 55% do consumo. Entre 2015 e 2025, as exportações subiram de 2,0 Mt para 11,6 Mt (cerca de 19,2% ao ano), à medida que a Indonésia expandiu agressivamente sua capacidade, enquanto as importações cresceram apenas de 11,4 Mt para 13,0 Mt (1,3% ao ano), mas permaneceram maiores em volume. De 2026E a 2030E, projeta-se que as importações cresçam 3,73% ao ano, mais lentamente que as exportações, a 5,03%, à medida que as tarifas antidumping entram em vigor e as usinas locais aumentam a produção com apoio de políticas, embora o pipeline de projetos ainda precise de aço importado.
Contexto Regional: Indonésia no cenário do Sudeste Asiático
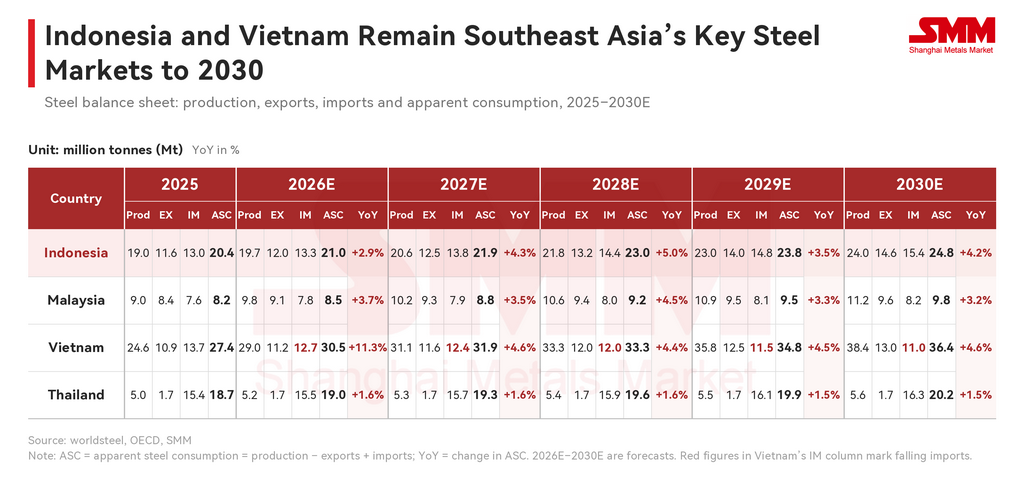
Espera-se que Indonésia, Vietnã, Malásia e Tailândia continuem crescendo até 2030E, apesar da perturbação no Oriente Médio, de modo que a demanda de aço do Sudeste Asiático permanece resiliente. O Vietnã está reduzindo constantemente sua dependência de importações à medida que as tarifas antidumping entram em vigor e nova capacidade doméstica entra em operação, colocando-o no caminho para equilibrar seu comércio de aço em 2028E e tornar-se exportador líquido a partir de 2029E. Espera-se que a Malásia cresça em ritmo constante, com projetos ferroviários dando um impulso extra à demanda em 2028E. A Tailândia é a de crescimento mais lento e a mais dependente de importações entre os quatro, dependendo de importações para cerca de 80% de seu consumo de aço. Sem recursos naturais próprios, é menos competitiva em custos e continua focada em aço de alto valor para o setor automotivo.
Até 2030E, as importações da Indonésia crescem mais lentamente que a demanda, de modo que sua participação no consumo aparente cai de 63,7% para 62,1%. As exportações crescem mais rápido que as importações, e as importações líquidas encolhem de 1,4 Mt para 0,8 Mt. A causa raiz é que a produção local cresce mais rápido que a demanda: a capacidade doméstica está atendendo a uma parcela crescente da nova demanda, de modo que a substituição de importações é lenta, mas claramente em andamento.
III. Estudo de Caso de BQ (HS 7208): Importações Caem Quase pela Metade à Medida que as Exportações se Deslocam para o Vietnã
Exportações e Importações de BQ: Entradas Chinesas Encolhem Enquanto o Vietnã Absorve Exportações
O BQ é um dos principais produtos de aço usados em projetos indonésios. É usado em peças automotivas e como matéria-prima para chapas automotivas, bem como em aço para construção, como perfis CNP, tubos e seções soldadas, e várias usinas indonésias o produzem. As importações de BQ caíram cerca de 44,1% em relação ao ano anterior em janeiro-setembro de 2026, de 1,60 Mt para 0,90 Mt, principalmente porque os volumes de origem chinesa diminuíram à medida que a pressão antidumping se intensificou. Japão e China são as principais origens. O BQ japonês permanece em demanda porque muitos fabricantes automotivos na Indonésia, concentrados em torno de Karawang, em Java Ocidental, exigem material de origem japonesa.
As importações dispararam duas vezes. Entre março e maio de 2025, as importações aumentaram depois que o Vietnã impôs direitos antidumping sobre o HRC chinês em 7 de março de 2025, desviando parte dos volumes para a Indonésia. Em abril de 2026, os compradores formaram estoques em meio às tensões no Oriente Médio, antes de as importações caírem em junho de 2026, quando o mercado ficou com excesso de oferta.
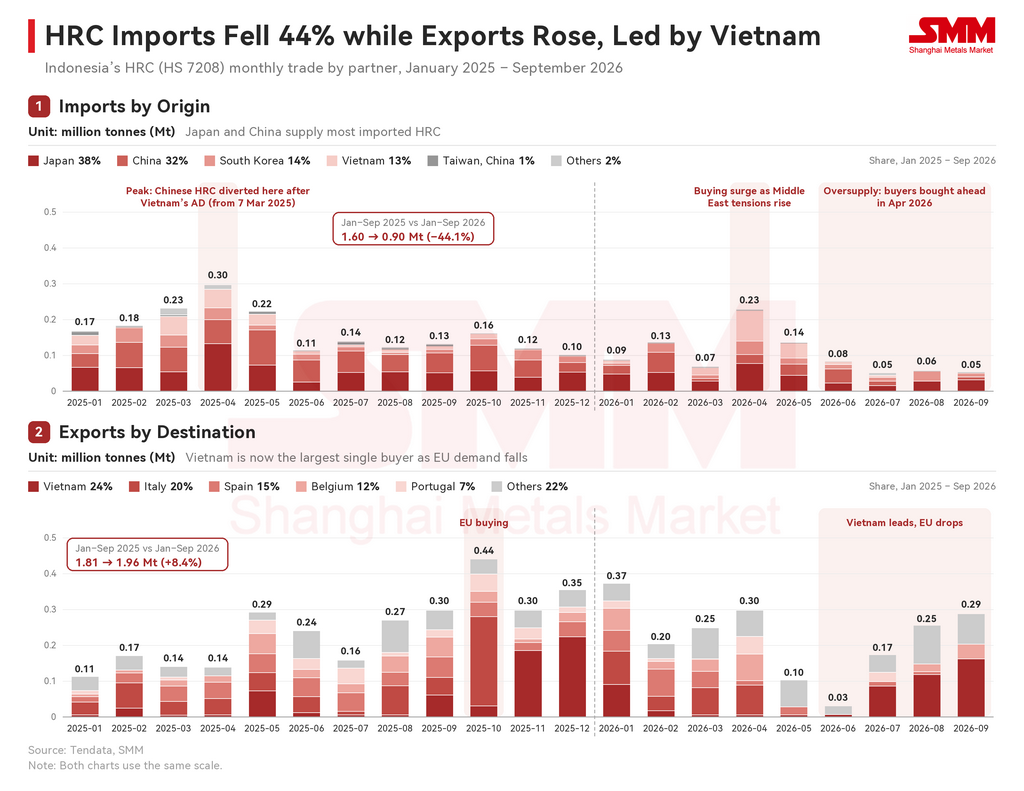
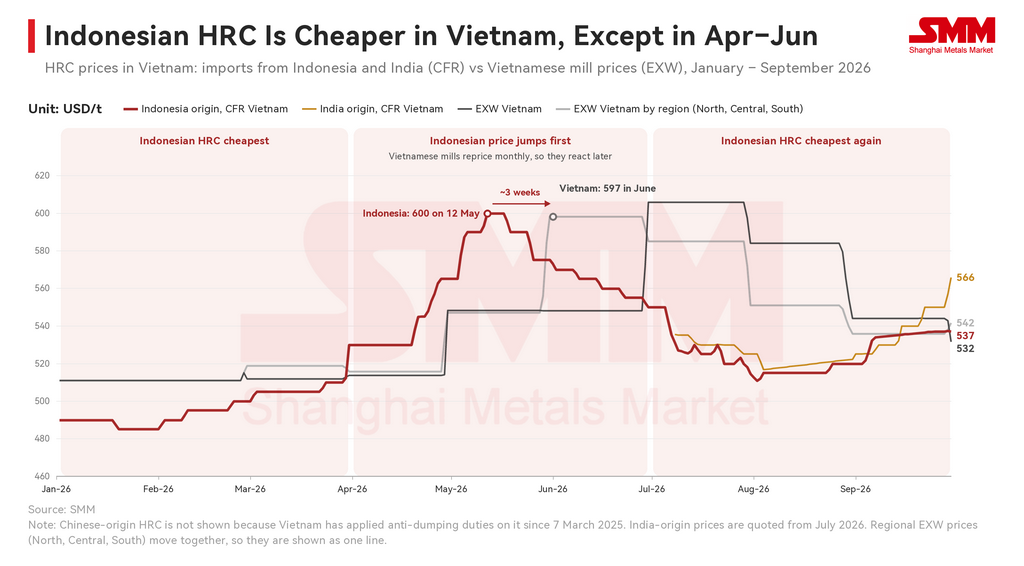
No lado das exportações, o HRC indonésio foi competitivo em vários mercados da UE, com as compras da UE atingindo o pico em outubro de 2025, antes de o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE entrar em sua fase definitiva em 1º de janeiro de 2026. Os embarques para a Europa caíram ainda mais depois que o novo regime de cotas de aço da UE entrou em vigor em 1º de julho de 2026, reduzindo aproximadamente pela metade os volumes das cotas e elevando a tarifa fora da cota para 50%. As exportações totais ainda subiram 8,4% em relação ao ano anterior no período de janeiro a setembro de 2026, com o Vietnã se tornando o maior comprador individual; o HRC indonésio não está sujeito aos direitos antidumping do Vietnã. A Indonésia agora exporta mais HRC do que importa, apoiada por preços competitivos, ampla capacidade das usinas e uma rupia fraca que torna as exportações mais lucrativas.
Preços do HRC: Indonésia supera os concorrentes regionais no mercado interno e no Vietnã
No último ano, os preços do HRC da ASEAN acompanharam de modo geral o HRC de origem chinesa. Os preços de exportação da Indonésia estão entre os mais baixos da região desde julho. Os preços subiram a partir de março de 2026, pois a situação no Oriente Médio interrompeu o fornecimento de placas e a rupia fraca elevou os custos. Eles recuaram em junho-julho de 2026 depois que a proibição temporária do Irã sobre as exportações de placas e aços planos, imposta no final de abril de 2026, expirou em 30 de maio de 2026 sem prorrogação, permitindo a retomada dos embarques de placas. Desde agosto, o mercado está com excesso de oferta, pois a demanda ficou abaixo das expectativas e a reposição de estoques foi mínima.
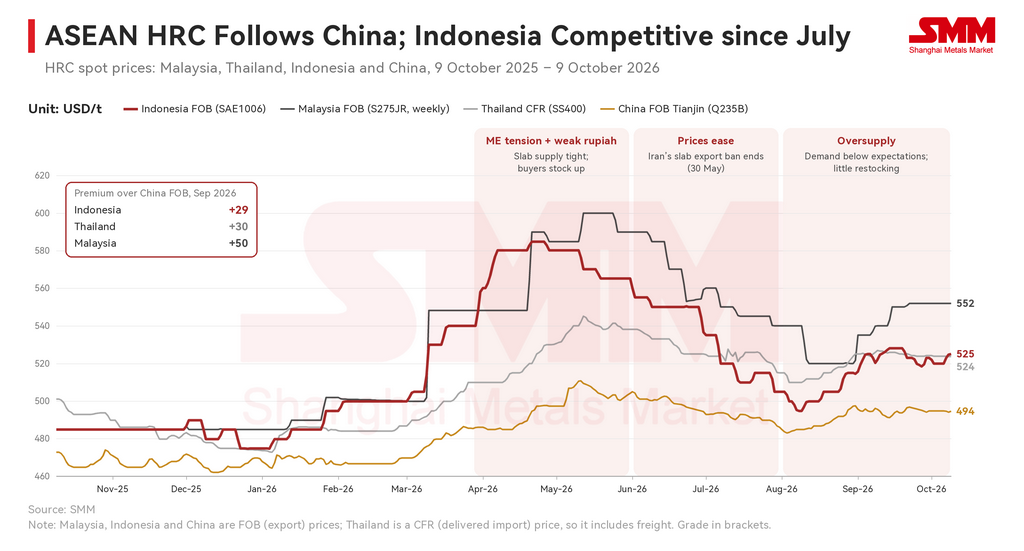
No último ano, os preços do HRC da ASEAN acompanharam de modo geral o HRC de origem chinesa. Os preços de exportação da Indonésia estão entre os mais baixos da região desde julho. Os preços subiram a partir de março de 2026, pois a situação no Oriente Médio interrompeu o fornecimento de placas e a rupia fraca elevou os custos. Eles recuaram em junho-julho de 2026 depois que a proibição temporária do Irã sobre as exportações de placas e aços planos, imposta no final de abril de 2026, expirou em 30 de maio de 2026 sem prorrogação, permitindo a retomada dos embarques de placas. Desde agosto, o mercado está com excesso de oferta, pois a demanda ficou abaixo das expectativas e a reposição de estoques foi mínima. HRC indonésio FOB estava em USD 525/t em 9 de outubro e desde então recuou USD 10/t para USD 515/t, onde se manteve até 21 de outubro.
IV. Conclusão e Resumo: Demanda permanece resiliente, mas preços seguem sob pressão
Resumo: Perspectiva de longo prazo favorável diante de fraqueza no curto prazo
A SMM mantém que o mercado de aço da Indonésia deve ser avaliado em dois horizontes. No longo prazo, a perspectiva é favorável. Medidas políticas e nova capacidade, especialmente usinas focadas em placas, estão fortalecendo a posição dos produtores locais, e projetos de petróleo e gás estão adicionando uma nova fonte de demanda à medida que a construção desacelera. No entanto, as importações continuam subindo, apenas um pouco mais lentamente que a demanda, e a utilização deve permanecer estável em torno de 79%. No curto prazo, a demanda local lenta mantém o mercado sob pressão.
Indonésia, Vietnã, Malásia e Tailândia devem continuar crescendo até 2030E, apesar da perturbação no Oriente Médio, de modo que a demanda de aço do Sudeste Asiático permanece resiliente. O Vietnã está reduzindo constantemente sua dependência de importações à medida que as tarifas antidumping entram em vigor e nova capacidade doméstica entra em operação, colocando-o no caminho para equilibrar seu comércio de aço em 2028E e tornar-se exportador líquido a partir de 2029E. Espera-se que a Malásia cresça em ritmo constante, com projetos ferroviários dando um impulso extra à demanda em 2028E. A Tailândia é a de crescimento mais lento e a mais dependente de importações entre os quatro, dependendo de importações para cerca de 80% de seu consumo. Sem recursos naturais próprios, permanece menos competitiva e continua focada em aço de alto valor para o setor automotivo.
Condições atuais e previsões futuras: preços estáveis enquanto riscos de queda persistem
As usinas indonésias têm tido dificuldade em garantir pedidos nas últimas semanas, pois a demanda local permanece muito lenta, com poucos novos projetos relacionados à construção em comparação com o ano passado. Os preços da maioria dos produtos monitorados permaneceram estáveis entre 14 e 21 de outubro de 2026:
- Tarugo EXW: 470 USD/t → 473 USD/t → 470 USD/t
- Placa EXW: 480 USD/t → 480 USD/t
- Fio-máquina EXW: 500 USD/t → 500 USD/t
- HRC FOB: 515 USD/t → 515 USD/t
- HRC CFR Surabaya: 533 USD/t → 533 USD/t
- HRC CFR Vietnã: 535 USD/t → 535 USD/t
As usinas agora estão aceitando pedidos para entrega em janeiro de 2027 e estão preparadas para reduzir ofertas para permanecer competitivas. O fio-máquina é o produto mais procurado, mas a demanda continua fraca, e os compradores estão recorrendo a pequenas usinas em Java, cujos preços são cerca de US$ 25/t mais altos. Para produtos planos, os preços das matérias-primas permaneceram estáveis depois que rumores anteriores de aumentos não se concretizaram. Espera-se que o HRC CFR Vietnã se mantenha no nível atual, pois já está aproximadamente alinhado com as ofertas das usinas vietnamitas.
Para os exportadores chineses, a perspectiva para 2030 aponta para uma fatia menor de um mercado de importação de crescimento mais lento. As importações devem crescer 3,73% ao ano entre 2026E e 2030E, abaixo da demanda de 4,25%, e a China, que forneceu 46% do volume de importações em 2025, é o principal alvo das tarifas antidumping da Indonésia; o HRC, cujas importações caíram 44% com a queda dos volumes chineses, mostra como cada novo caso pode reduzir a participação da China. Placas e outros produtos semiacabados de aço continuam sendo a principal abertura para os fornecedores chineses, já que as tarifas atuais visam principalmente bobinas e não se espera que a produção local de placas aumente significativamente até 2030. No curto prazo, o sinal a observar é o regulamento final do Ministério das Finanças (PMK) sobre o HRC da WISCO, que decidirá se a tarifa provisória de 17,5% imposta no final de maio de 2026 se tornará definitiva. A SMM continuará acompanhando os seguintes marcos:
- Demanda local, especialmente o lançamento de novos projetos de construção
- Ofertas de exportação de origem chinesa e expectativas de preço dos compradores; preços de matérias-primas para produtos planos de aço
- PMK final da Indonésia sobre a tarifa do HRC da WISCO
- Ofertas das usinas para entrega em janeiro de 2027
- Progresso dos projetos de petróleo e gás da BP, Eni e Pertamina
- Investigação antidumping sobre bobinas GI (aberta em 15 de setembro de 2026; decisão esperada para 2027) e a revisão de sunset do aço estanhado
Fontes: SMM, BPS, KADI, Ministério das Finanças, Ministério da Indústria, IISIA, etc.
Declaração de fonte de dados: Exceto informações publicamente disponíveis, todos os outros dados são processados pela SMM com base em informações publicamente disponíveis, comunicações de mercado e no modelo de banco de dados interno da SMM. Os dados são apenas para referência e não constituem recomendações de tomada de decisão.



