Em 21 de outubro, espalhou-se pelo mercado a notícia de cortes coordenados na produção de intermediários de níquel na Indonésia: 50% para o precipitado de hidróxido misto (MHP), 50% para o mate de níquel de alto teor e 20% para o ferro-gusa de níquel (NPI). Relatos de que os principais produtores de níquel de capital chinês haviam discutido reduções conjuntas reforçaram o movimento, e o contrato de níquel mais negociado na Bolsa de Futuros de Xangai (SHFE) fechou em alta de 3,05% no dia. Nenhum dos cortes foi confirmado por produtores ou autoridades.
A visão da SMM é que a lógica por trás de um corte difere acentuadamente conforme o produto. Os produtores de MHP estão perdendo dinheiro em base de caixa e têm o motivo mais forte para cortar. A produção de mate já encolheu, deixando pouco a ser removido. As fundições de NPI ainda obtêm margens de caixa, portanto, grandes cortes voluntários são improváveis. A avaliação da SMM de cada segmento segue abaixo.
MHP: Um Corte Era Esperado
Relatos recentes sugerem que alguns produtores indonésios de lixiviação ácida de alta pressão (HPAL) podem cortar conjuntamente a produção de MHP em 50%, o que desencadeou brevemente uma forte recuperação nos preços do níquel. Nenhum anúncio ainda esclareceu a base de referência para o corte ou sua duração.
A SMM observa que o setor já esperava amplamente alguma redução na produção de intermediários hidrometalúrgicos neste mês, portanto, um corte em si não é surpresa. Um corte de 50% da produção atual, no entanto, seria.
Por que os cortes estavam por vir: o mercado passou de déficit para superávit
A partir do terceiro trimestre, a oferta de enxofre da Indonésia melhorou acentuadamente em relação ao segundo trimestre, auxiliada por melhor acesso de transporte pelo Estreito de Ormuz e importações suplementares do Canadá e de outras fontes. O enxofre é queimado para produzir o ácido sulfúrico usado no HPAL, de modo que os cronogramas de produção de MHP se recuperaram em conformidade.
Do lado da demanda, a demanda de novas energias manteve o consumo de sulfato de níquel próximo ao seu nível mais alto do ano no terceiro trimestre, mas a produção de níquel eletro-obtido (níquel refinado produzido por eletro-obtenção, um destino-chave para o MHP) foi gradualmente reduzida. Dados da SMM mostram que o balanço de MHP da Indonésia passou de déficit no segundo trimestre para superávit, e os pagáveis de MHP (preços de MHP expressos como porcentagem do preço do níquel na LME) começaram a suavizar. Como os preços do níquel ainda não haviam caído significativamente, os preços de MHP no início do terceiro trimestre ainda cobriam os custos teóricos de produção em caixa.
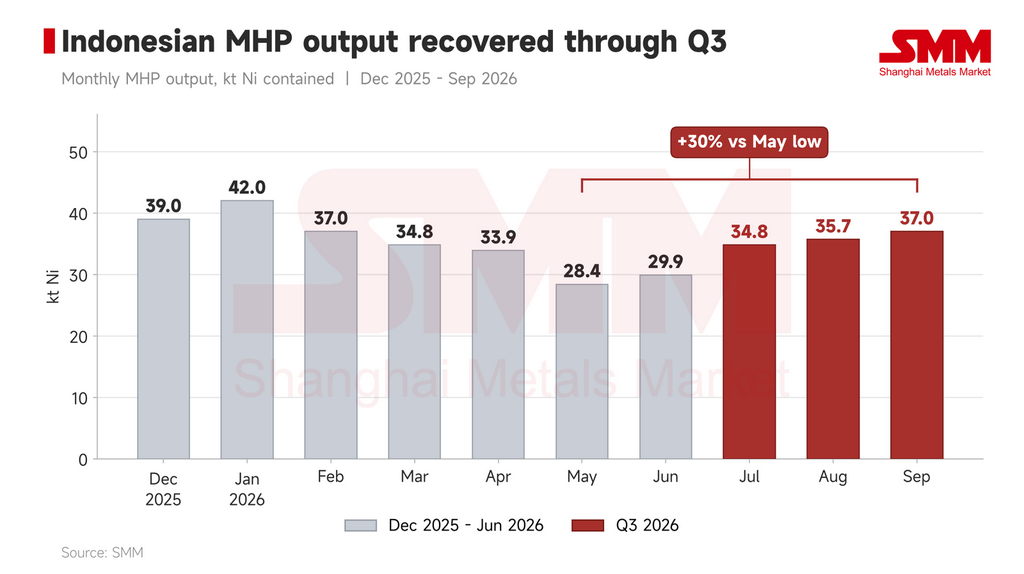
Figura 1: Produção mensal indonésia de MHP (kt Ni). Fonte: SMM
Do final do terceiro trimestre ao início do quarto, o mercado de MHP enfraqueceu ainda mais. Mudanças de pedidos em algumas empresas líderes reduziram o consumo doméstico de sulfato de níquel pelo setor de cátodos ternários (NCM), diminuindo a demanda por MHP. Sem expectativa de redução significativa na oferta naquele momento, o MHP tornou-se gradualmente um mercado de compradores e os payables caíram acentuadamente.
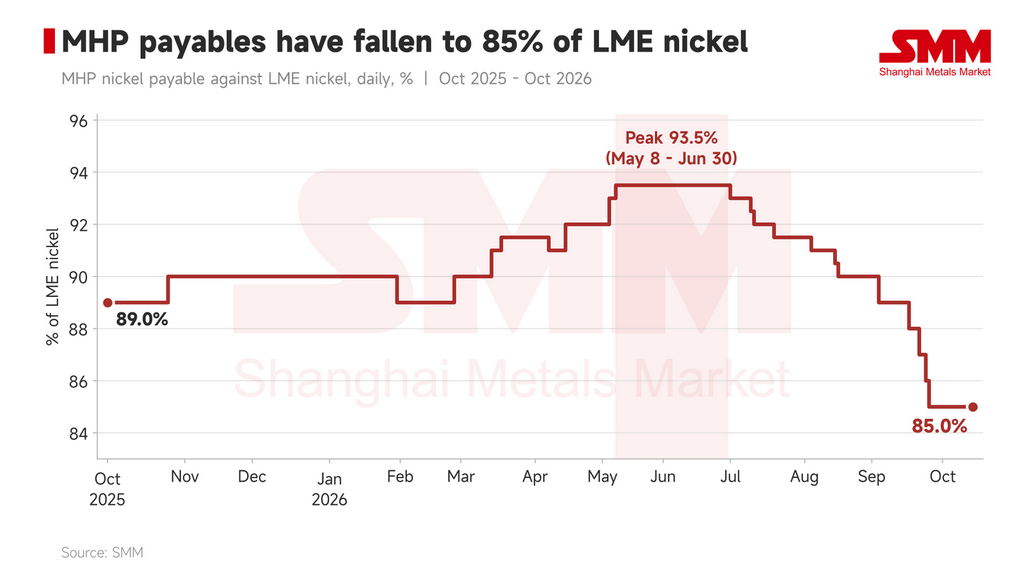
Figura 2: Payable de níquel do MHP em relação ao níquel da LME, diário (%). Fonte: SMM
Custos: produção spot está submersa
Os preços do minério de níquel e do enxofre caíram ligeiramente, mas permanecem altos em comparação com o início do ano. Dados da SMM indicam que o custo caixa teórico da produção de MHP, líquido de créditos de cobalto, era de cerca de US$ 14.500/t de Ni em meados de outubro. O cobalto também é difícil de monetizar no momento, portanto o crédito teórico de cobalto não se converte diretamente em fluxo de caixa.
Com o MHP spot sendo vendido abaixo de US$ 13.000/t de Ni na base FOB, segundo a SMM, os produtores estão sob forte pressão de margens negativas na produção atual. Em um mercado com excesso de oferta, onde os custos spot superam os preços de venda, cortes foram uma consequência lógica.
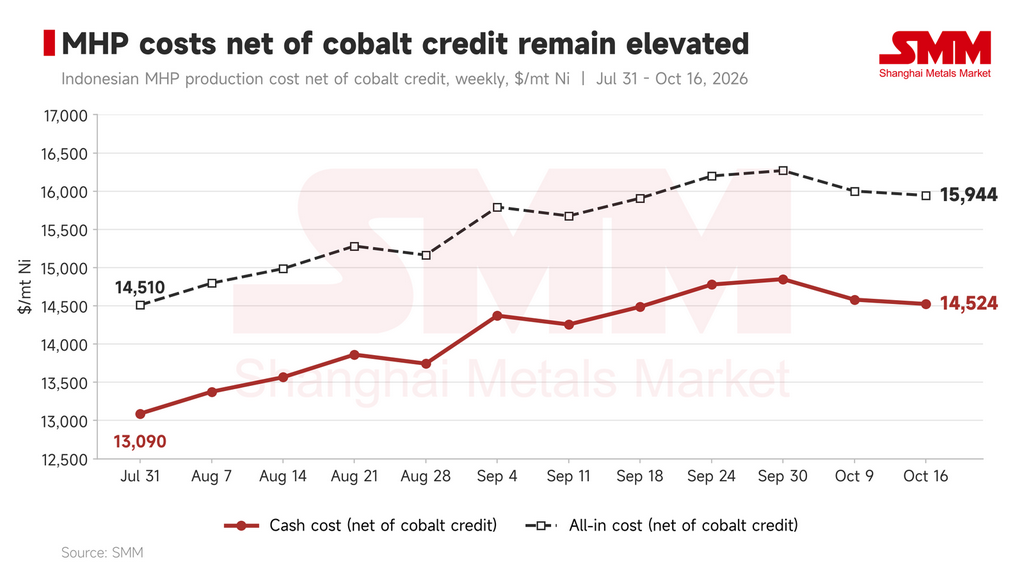
Figura 3: Custo caixa e custo total do MHP indonésio, líquidos de crédito de cobalto, semanal (US$/t de Ni). Fonte: SMM
Impacto: um piso para os payables, mas uma recuperação exige redução de estoques
Antes de surgirem as conversas sobre cortes, a SMM já via os payables de MHP como tendo atingido o fundo, com espaço limitado para novas quedas. Do lado da oferta, margens negativas deixam pouco espaço para descontos adicionais pelos produtores. Do lado da demanda, uma queda adicional de 1 a 2 pontos percentuais no payable tornaria econômica a compra de MHP para produção de níquel eletrolítico, de modo que a eletro-obtenção poderia atuar como um suporte para a demanda de MHP.
O único obstáculo é o cobalto. Não há instrumento de hedge para o cobalto contido no MHP, então os compradores carregam exposição não protegida (“comprados a descoberto”) à queda dos preços do cobalto.
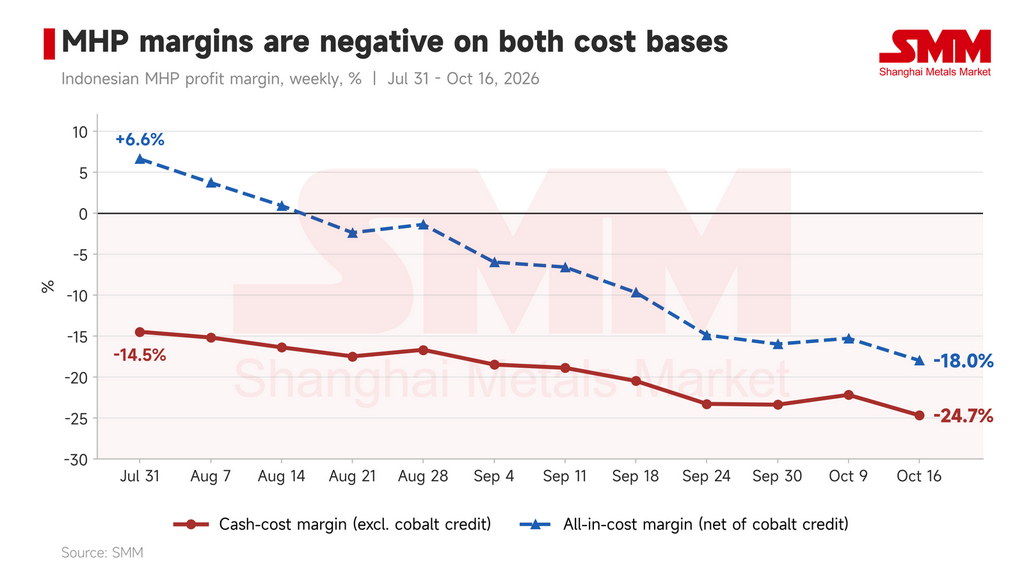
Figura 4: Margens de lucro do MHP indonésio, semanal (%): base de custo caixa excluindo crédito de cobalto; base de custo total líquido de crédito de cobalto. Fonte: SMM
Como os arranjos reais permanecem indefinidos, a SMM elaborou dois cenários ilustrativos baseados apenas em relatórios de mercado. Eles não se destinam a servir de orientação:
- Cenário 1: um corte de 50% na produção atual removeria 15.000–18.000 t Ni de MHP por mês.
- Cenário 2: uma queda nas taxas de operação da indústria para 50% removeria cerca de 12.000 t Ni por mês.
Cortes dessa escala apertariam consideravelmente um mercado de MHP com oferta folgada e, com suporte de custos por baixo, deveriam pôr fim definitivo à queda nos payables. Uma recuperação, porém, exigirá uma redução significativa de estoques em toda a cadeia a montante e a jusante, ou uma clara recuperação da demanda a jusante.
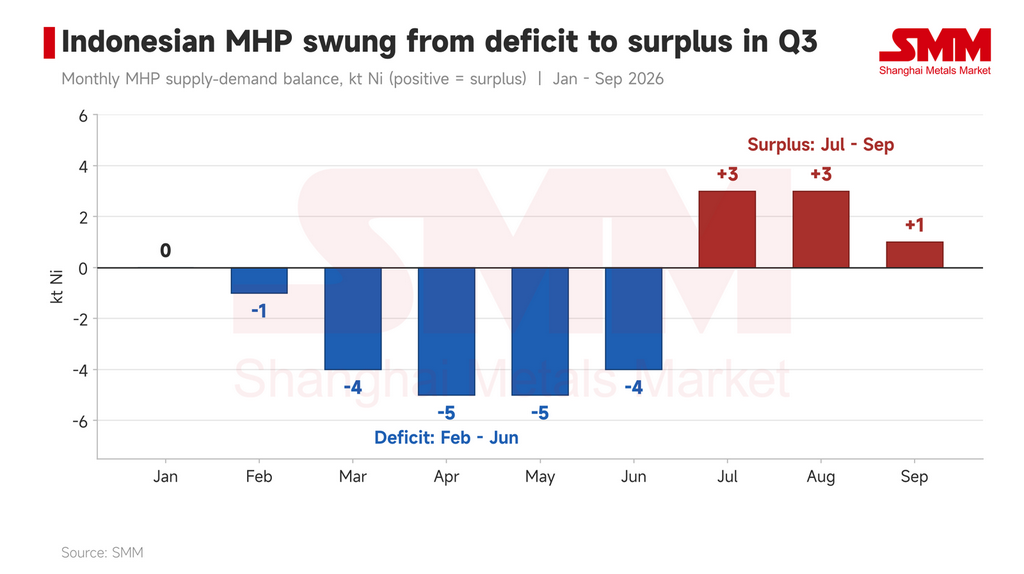
Figura 5: Balanço mensal de oferta e demanda de MHP da Indonésia (kt Ni; positivo = superávit). Fonte: SMM
Conclusão: uma prévia extrema da onda de capacidade do próximo ano
Os cortes forçados no 4º trimestre são um ensaio geral extremo para o próximo ano, quando grandes volumes de nova capacidade devem entrar em operação. A capacidade de fundição a montante deve crescer acentuadamente, enquanto o consumo a jusante não mostra sinais de aumento comparável. Este ano, os produtores estão espremidos por custos elevados; no próximo ano, o aperto pode vir de preços de venda baixos.
O níquel eletro-obtido pode parecer um último recurso de longo prazo para o excedente de MHP. Mas, até que as baterias de estado sólido ou o aço inoxidável gerem demanda incremental suficiente, os produtores precisarão planejar a produção com cuidado para evitar empurrar seus próprios preços cada vez mais para baixo.
Riscos
Para reiterar, os volumes de corte nesta seção são estimativas hipotéticas baseadas em informações de mercado e não devem ser tratados como orientação. A confirmação deve aguardar os cronogramas reais de produção das empresas e os anúncios oficiais. Além disso, se os preços do níquel ficarem sobrecomprados, dúvidas sobre a duração dos cortes, juntamente com o hedging dos produtores, poderão pesar sobre os preços.
Níquel Matte: A Produção Já Encolheu, Limitando o Impacto de Qualquer Corte
A notícia de 21 de outubro sobre um corte de 50% na produção indonésia de níquel matte de alto teor, juntamente com relatos da mídia estrangeira de que os principais produtores de capital chinês discutiam cortes coordenados de HPAL, ajudou a elevar o contrato de níquel mais negociado da SHFE em 3,05% naquele dia. Nenhum dos relatos foi confirmado por empresas ou autoridades.
Dados da SMM mostram que a produção de matte já havia contraído acentuadamente antes de o boato surgir. Mesmo que um corte se concretize, seu efeito marginal sobre a oferta provavelmente será limitado.
A produção caiu acentuadamente em agosto–setembro, enquanto os payables permaneceram estáveis
A produção indonésia de matte foi de 21.100 t Ni em agosto e caiu 21,3% na comparação mensal para 16.600 t Ni em setembro; a SMM espera 15.800 t Ni em outubro. Diante de uma capacidade mensal de 70.900 t Ni, as taxas de operação caíram de cerca de 30% em agosto para cerca de 23% em setembro, com outubro estimado em cerca de 22%.
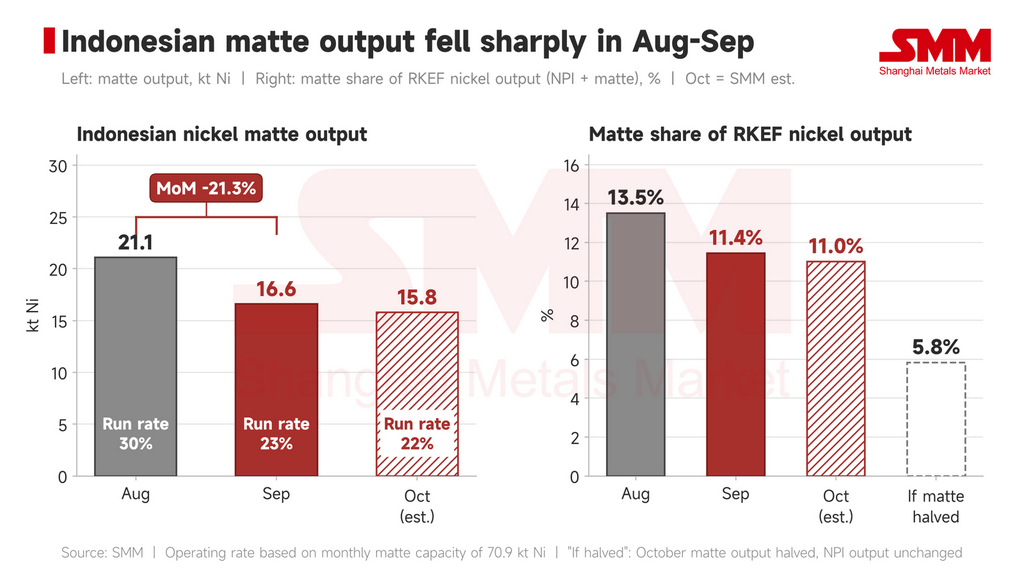
Figura 6: Produção indonésia de níquel matte e taxas de operação (esquerda) e participação do matte na produção de níquel RKEF da Indonésia (direita); outubro é uma estimativa da SMM. Fonte: SMM
A queda reflete uma economia de conversão mais fraca. Uma rota para o matte na Indonésia pega o NPI produzido em linhas de forno rotativo-forno elétrico (RKEF) e o converte em matte em convertedores. A SMM calcula que a margem de conversão para matte versus venda direta do NPI foi em média de –$522/t Ni em agosto, –$377/t Ni em setembro e –$467/t Ni na primeira quinzena de outubro. Ela tem sido negativa em todos os 48 dias de negociação desde 3 de agosto.
Em base de custo total, o matte indonésio passou de um lucro de cerca de $300/t Ni no início de agosto para uma perda de cerca de $857/t Ni em meados de outubro. Como resultado, a maioria das linhas de matte baseadas em RKEF voltou a produzir NPI.
Em preços, o matte indonésio foi avaliado em $14.145/t Ni FOB em 22 de outubro, queda de 9,5% em relação ao fim de agosto, acompanhando principalmente a queda do níquel. Seu payable em relação ao níquel da LME manteve-se em torno de 93,5% desde meados de maio.
O mercado à vista está fraco em ambos os lados. Os principais fornecedores já concluíram a assinatura de contratos de longo prazo, deixando pouca tonelagem à vista, o que sustenta o payable. Compradores que adquirem matéria-prima externamente preferem MHP: em 21 de outubro, a margem para produzir sulfato de níquel a partir de MHP era de 5,8%, contra 2,9% a partir de matte, o que limita o potencial de alta dos payables de matte.
Se um corte ocorrer, o impacto marginal é limitado
O boato não especificou contra o que os 50% são medidos. Reduzir pela metade a produção estimada de outubro removeria cerca de 7.900 t Ni por mês e reduziria as taxas de operação para cerca de 11%. No contexto da produção total de níquel RKEF da Indonésia, essa é uma parcela pequena.
7.900 t Ni equivalem a cerca de 6,2% da produção mensal indonésia de NPI. Com a maioria das linhas RKEF já de volta ao NPI, há espaço limitado para novos cortes nessa rota. Notavelmente, a produção indonésia de NPI não aumentou em agosto–setembro quando as linhas trocaram: a produção combinada de NPI e matte caiu de 156.200 t Ni para 145.100 t Ni, pois taxas de operação RKEF gerais mais baixas compensaram o NPI extra das linhas convertidas.
A maior parte do matte ainda em produção é vendida sob contratos de longo prazo com cronogramas de entrega relativamente fixos, deixando espaço limitado para cortes acentuados no curto prazo. No geral, a SMM considera um corte de 50% em todo o setor de matte relativamente improvável; qualquer redução tem mais probabilidade de ser um ajuste temporário em produtores individuais.
Perspectiva: trate o boato com cautela; a produção provavelmente permanecerá baixa
Até que o corte seja confirmado, a SMM aconselha uma leitura cautelosa de seu impacto sobre o matte. A produção já estava baixa antes do boato, e mesmo reduzir pela metade a produção atual removeria menos de 8.000 t Ni por mês, um efeito marginal limitado sobre a oferta geral de níquel. No curto prazo, a SMM espera que os payables de matte se mantenham em uma faixa de 93–93,5% e que a produção fique em torno de 15.000–16.000 t Ni por mês.
Duas coisas merecem atenção. Primeiro, se os cortes se concretizam, e em que escala e sobre qual linha de base. Segundo, as margens de conversão: se os preços do níquel se recuperarem e se sustentarem enquanto os preços do NPI ficarem para trás, o desconto do NPI em relação ao níquel refinado aumentará e as margens de conversão poderão se recuperar. Convertedores ociosos poderiam então reiniciar, elevando a produção de matte.
NPI: Conversa de Corte Anima o Sentimento, mas as Fundições Ainda Geram Margens de Caixa
Uma queda contínua nos preços ao longo de outubro
A produção indonésia de NPI é esperada em 128.000 t Ni em outubro, com o mercado de NPI de alto teor amplamente em equilíbrio apertado. Os preços, no entanto, caíram de forma constante ao longo de setembro e outubro. As negociações à vista foram fracas, os compradores a jusante ficaram cautelosos e em grande parte à margem, e a maioria dos negócios foi de reposição para necessidades imediatas, em vez de compra ativa.
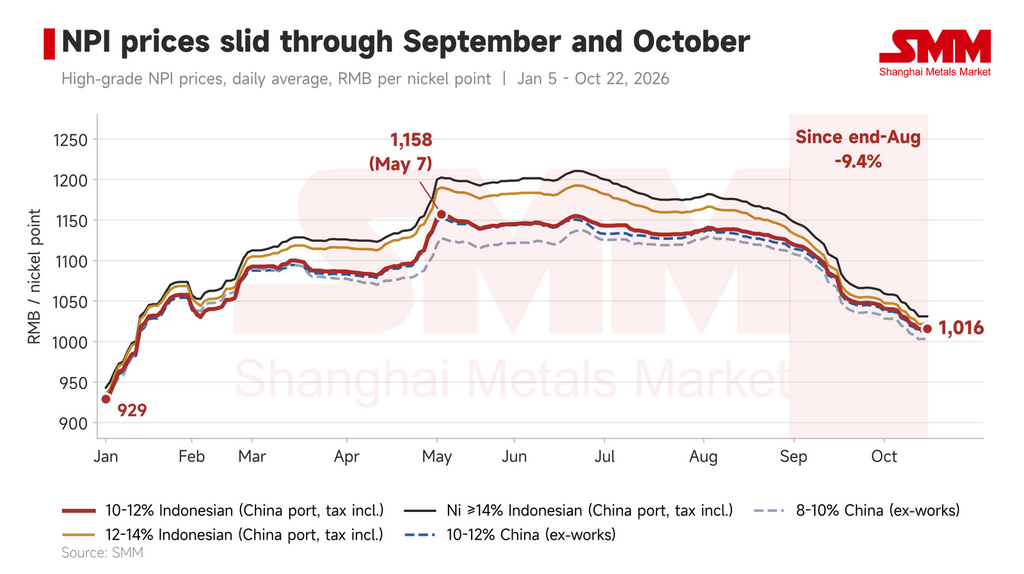
Figura 7: Preços de NPI de alto teor por grau, indonésio (entregue no porto chinês, imposto incluído) e chinês (na fábrica), em RMB por ponto de níquel, ou seja, por 1% de teor de Ni por tonelada. Fonte: SMM
Conversa de corte eleva expectativas de oferta, mas a linha de base ainda é contestada
Em 21 de outubro, o mercado ouviu falar de um corte de 20% no NPI. Nessa base, a oferta cairia em mais de 20.000 t Ni por mês.
O feedback do mercado sugere que a produção no Parque Industrial Indonésia Morowali (IMIP) em Sulawesi Central, o maior polo de processamento de níquel do país, já caiu mais de 20% devido à seca relacionada ao El Niño. As taxas de operação em outros parques industriais estão amplamente em 70–80%.
Discussões na indústria indicam que a linha de base para o corte de 20% ainda está sendo negociada e os volumes reais não foram definidos; o mercado espera que as reduções reais entrem em vigor em novembro. Os preços do NPI mostraram sinais de estabilização e recuperação após a notícia.
Estoques amplos e fraco apetite por preços mais altos limitam o potencial de alta
As expectativas de corte estão sustentando o mercado, mas os estoques de NPI são amplos e as usinas de aço inoxidável relutam em aceitar matéria-prima com preços mais altos. O sentimento de esperar para ver persiste e, até que os cortes realmente mudem o quadro de oferta e demanda, é improvável que deem forte suporte aos preços.
A SMM espera que os preços de NPI de alto teor provavelmente se estabilizem com viés mais firme em novembro, com o ritmo de quaisquer ganhos acompanhando as mudanças na oferta e demanda e nas compras a jusante.
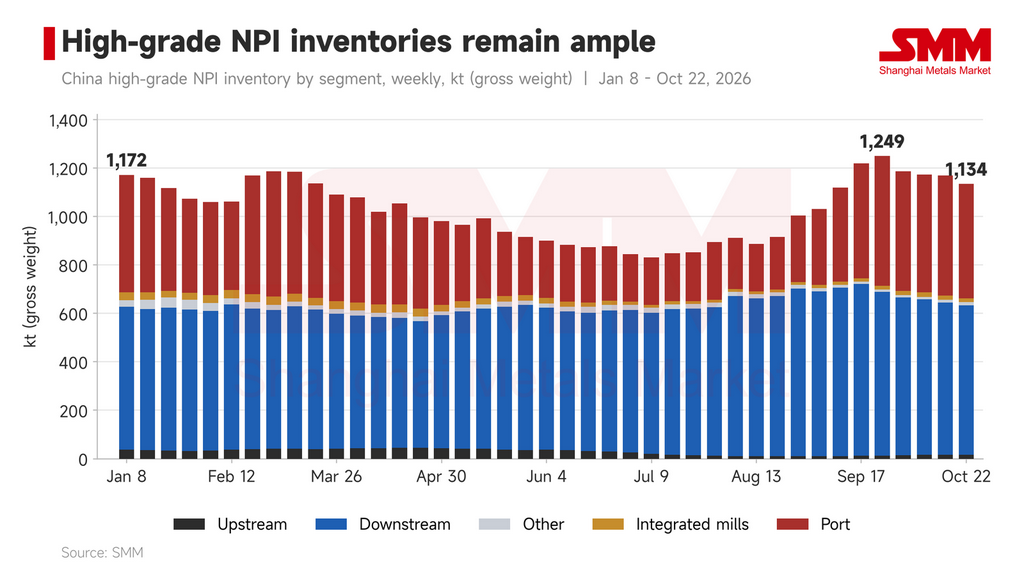
Figura 8: Estoque chinês de NPI de alto teor por segmento, semanal (kt, peso bruto). Fonte: SMM
As margens de caixa permanecem, dificultando grandes cortes voluntários
A fundição de NPI ainda gera lucros de caixa, então os produtores têm pouco incentivo intrínseco para cortar em conjunto. A SMM não espera cortes voluntários em larga escala em todo o setor em novembro. As reduções reais dependerão dos planos que os produtores acordarem entre si, e o volume geral deve ser administrável.
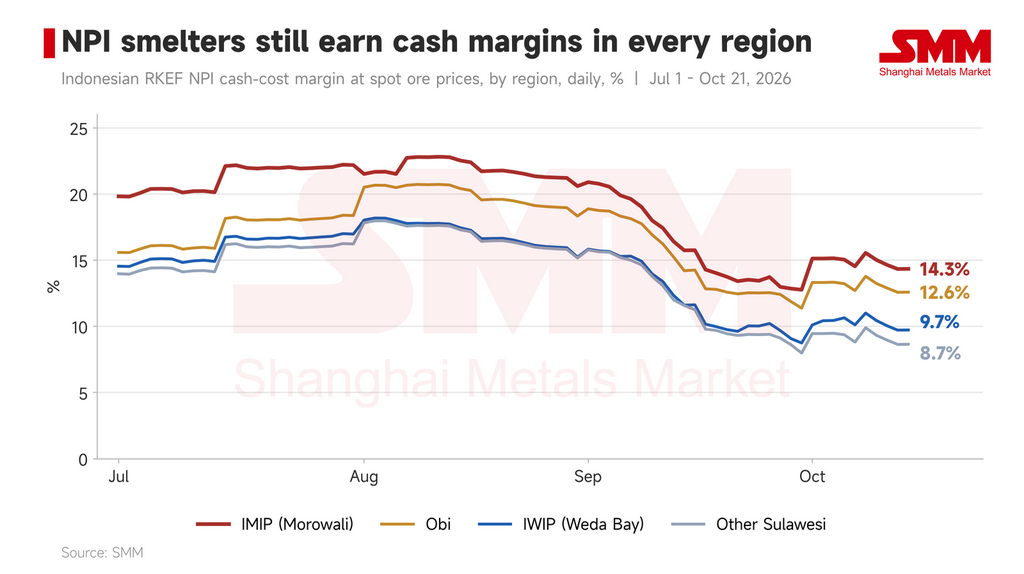
Figura 9: Margens de custo-caixa do NPI RKEF indonésio a preços de minério à vista por região, diário (%). Fonte: SMM
Perspectiva: Os Preços Estão Negociando a Narrativa de Corte; a Entrega Decidirá a Recuperação
Entre os três intermediários de níquel, a lógica por trás dos cortes diverge acentuadamente. As fundições de MHP estão com margens profundamente negativas e têm o incentivo mais forte para cortar; se o plano rumorado se concretizar, aliviaria efetivamente o excesso de oferta de MHP. A produção de matte já vem se contraindo e as taxas de operação estão baixas, então mudanças adicionais dependem principalmente da economia de conversão.
Para o NPI, os preços à vista caíram de forma constante em setembro–outubro, e o IMIP já perdeu cerca de 20% da produção involuntariamente devido à seca. Mas as fundições de NPI ainda geram margens de caixa, o que dificulta grandes cortes voluntários, e a linha de base para cortes coordenados ainda está em discussão.
No geral, os preços do níquel estão atualmente negociando expectativas de cortes coordenados em toda a cadeia, e o sentimento está fornecendo suporte, mas vários fatores limitam o potencial de alta. O quanto o níquel se recuperará dependerá de quanto do corte de cada produto realmente se materializar. Se os cortes finais ficarem aquém dos boatos, os preços do níquel correm risco de recuo.