SMM, 20 de outubro:
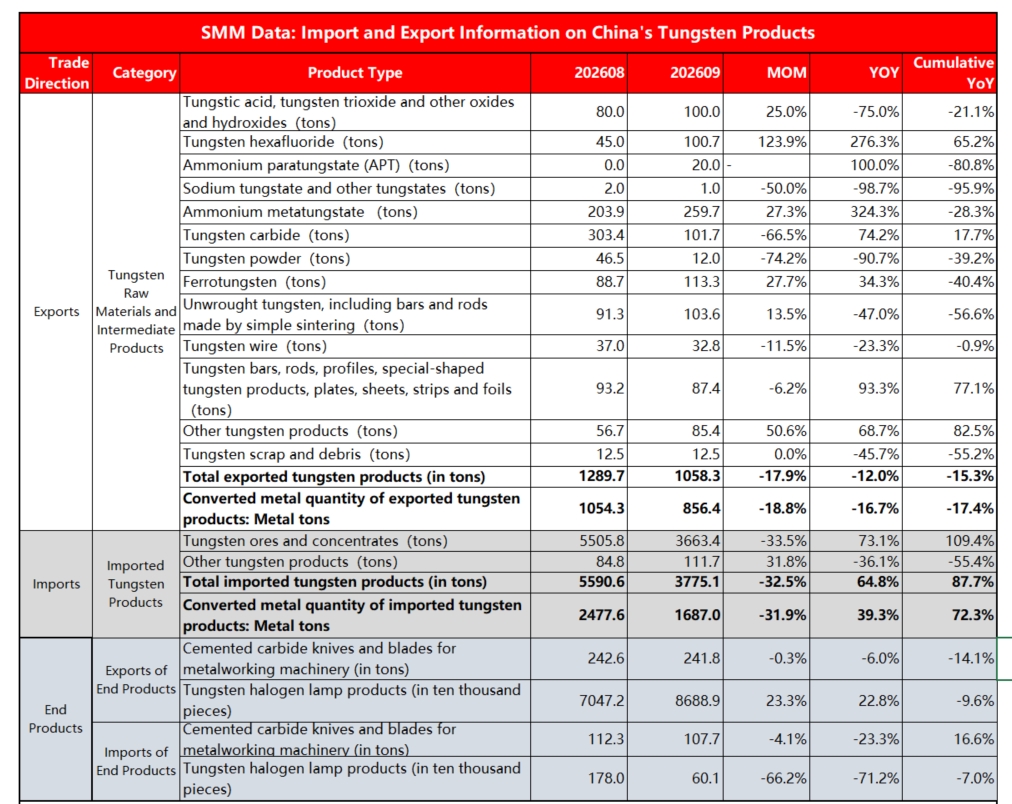
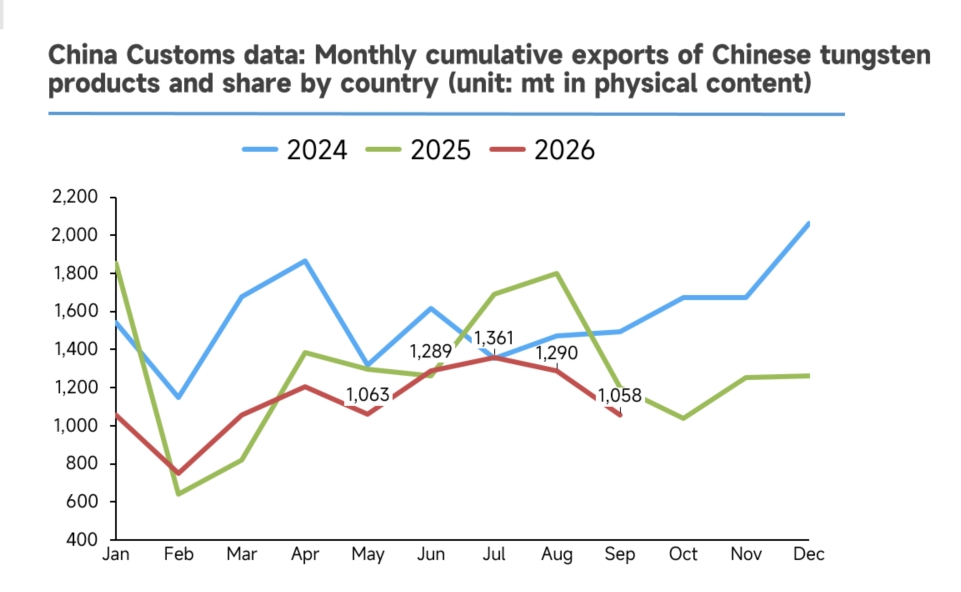
Os dados alfandegários de importação e exportação do mercado de tungstênio de setembro foram divulgados. Uma comparação dos dados mostra que, em setembro, o mercado de tungstênio manteve a tendência de aumento das importações e queda das exportações em relação ao ano anterior. Em base mensal, as importações e exportações de matérias-primas e produtos intermediários de tungstênio enfraqueceram em setembro. De acordo com os dados alfandegários mais recentes, as exportações totais de matérias-primas e produtos intermediários de tungstênio em setembro foram de 1.058,3 toneladas, queda de 17,9% em relação ao mês anterior e de 12,0% em relação ao ano anterior; em termos de conteúdo metálico, foram 856,4 toneladas, queda de 18,8% em relação ao mês anterior e de 16,7% em relação ao ano anterior. As exportações acumuladas foram de 10.129,2 toneladas e 8.287,4 toneladas em conteúdo metálico, queda de 15,3% e 17,4% em relação ao ano anterior, respectivamente. No lado das importações: as importações totais de concentrados de tungstênio e alguns produtos intermediários em setembro foram de 3.775,1 toneladas, queda de 32,5% em relação ao mês anterior e alta de 64,8% em relação ao ano anterior; em termos de conteúdo metálico, foram 1.687,0 toneladas, queda de 31,9% em relação ao mês anterior e alta de 39,3% em relação ao ano anterior. As importações acumuladas de concentrados de tungstênio e produtos intermediários de tungstênio totalizaram 29.614,6 toneladas e 14.704,5 toneladas em conteúdo metálico, alta de 87,7% e 72,3% em relação ao ano anterior. Consulte a tabela abaixo para dados detalhados:
Destaques dos dados de setembro: as importações de concentrado de tungstênio caíram em volume enquanto os preços subiram, com o mercado chinês fraco suprimindo os volumes de importação:
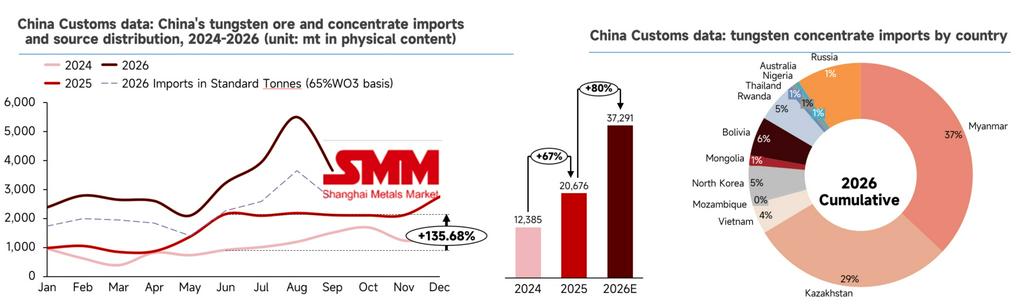
Os dados alfandegários da SMM mostram que, em setembro de 2026, as importações físicas de concentrado de tungstênio da China atingiram 3.663 toneladas, queda de 33,5% em relação ao mês anterior e alta de 73% em relação ao ano anterior. Com base nos teores dos concentrados de tungstênio de vários países, as importações totais de concentrado de tungstênio em setembro foram equivalentes a aproximadamente 2.408 toneladas padrão, queda de cerca de 34% em relação ao mês anterior. No entanto, o valor total das importações em setembro atingiu US$ 92,17 milhões, alta de 26% em relação ao mês anterior. Um cálculo aproximado coloca o preço unitário médio de importação de concentrados de tungstênio na China em setembro em aproximadamente 258.000 yuans/tonelada padrão (sem IVA). No início de outubro, os preços do tungstênio no mercado chinês despencaram, com algumas negociações à vista de concentrado de tungstênio atingindo 260.000 yuans/tonelada padrão. Considerando o IVA, os fornecedores de importação de setembro enfrentaram risco significativo de lucro, o que reduzirá ainda mais a disposição dos comerciantes de minério em importar no futuro.
Em janeiro-setembro de 2026, as importações totais de produtos de tungstênio da China foram de aproximadamente 28.700 toneladas, alta de 109,4% em relação ao ano anterior. Com base nos cálculos da SMM usando os teores reais de concentrados de tungstênio importados de vários países, as importações acumuladas de concentrado de tungstênio da China em 2026 totalizaram aproximadamente 19.900 toneladas padrão, um aumento de 9.800 toneladas padrão em relação ao ano anterior.
Mercado de exportação: O desempenho do mercado de exportação foi medíocre, sem crescimento nas exportações de itens de uso duplo e com uma queda acentuada mês a mês nas exportações de carboneto de tungstênio.
Em setembro, as exportações totais de matérias-primas de tungstênio e produtos intermediários foram de 1.058,3 toneladas, queda de 17,9% em relação ao mês anterior e de 12,0% em relação ao ano anterior, com queda acumulada de 15,3% no ano; em termos de conteúdo metálico, foram 856,4 toneladas, queda de 18,8% em relação ao mês anterior e de 16,7% em relação ao ano anterior. Em setembro, os produtos de uso duplo trióxido de tungstênio e APT tiveram pequenos volumes de exportação, mas todos foram exportados sob o regime de comércio de processamento com materiais importados.
- Itens com quedas acentuadas: As diferenças de preço entre pedidos individuais foram grandes, provavelmente devido a diferenças nos momentos de assinatura dos contratos e nos prazos de conclusão das aprovações.
- Carboneto de tungstênio: 101,7 toneladas em setembro, -66,5% em relação ao mês anterior; embora +74,2% em relação ao ano anterior, os embarques mensais recuaram acentuadamente, tornando-se o maior fator de queda nas exportações totais. Pelo preço unitário de exportação, o preço médio de exportação do pó de carboneto de tungstênio em setembro foi de aproximadamente US$ 187,8/kg, queda de 5,5% em relação ao mês anterior, com a Coreia do Sul como principal destino.
- Pó de tungstênio: apenas 12 toneladas em setembro, -74,2% em relação ao mês anterior e -90,7% em relação ao ano anterior, com exportações extremamente lentas. O preço unitário de exportação do pó de tungstênio em setembro foi de aproximadamente US$ 188,7/kg, queda de cerca de 22% em relação ao mês anterior.
- Itens em destaque:
- Hexafluoreto de tungstênio: 100,7 toneladas em setembro contra 45 toneladas em agosto, +123,9% em relação ao mês anterior e +276,3% em relação ao ano anterior. A demanda de semicondutores a montante continuou crescendo fortemente, e as exportações de hexafluoreto de tungstênio aumentaram notavelmente. O preço unitário de exportação em setembro subiu 3,8% em relação ao mês anterior, para US$ 250,8/kg.
- Metatungstato de amônio: 259,7 toneladas, +27,3% em relação ao mês anterior e +324,3% em relação ao ano anterior. APT recuperou para 20 mil toneladas em setembro (0 em agosto), mas o volume acumulado de APT permaneceu -80,8% em relação ao ano anterior, ainda em nível baixo no geral.
- Barras/perfis de tungstênio e outros produtos de tungstênio registraram forte crescimento positivo em relação ao ano anterior; ferrotungstênio e tungstênio não trabalhado mantiveram leve tendência de alta mensal.
Divergência entre usuários finais: a demanda externa por ferramentas de corte de metal duro esteve fraca, enquanto as importações de ferramentas de alta qualidade permaneceram resilientes; as exportações de lâmpadas halógenas de tungstênio se recuperaram. Em setembro, as importações domésticas de insertos de metal duro recuaram levemente em relação ao mês anterior. Com os custos de matéria-prima no exterior persistentemente elevados, os custos das ferramentas importadas permaneceram altos, suprimindo as importações domésticas. No quarto trimestre, espera-se que as importações e exportações de ferramentas apresentem crescimento das exportações e queda das importações.
No geral, embora os dados do comércio de produtos de tungstênio em setembro não tenham mostrado oscilações bruscas, a direção esteve amplamente alinhada com as expectativas. Primeiro, o mercado doméstico de tungstênio permaneceu persistentemente fraco de setembro a outubro, dificultando que comerciantes de minério e importadores travassem preços, aumentando os riscos de lucro e provavelmente empurrando as importações ainda mais para baixo, o que reduziu o impacto sobre a oferta doméstica. Segundo, as exportações de itens de uso não duplo, como o hexafluoreto de tungstênio, continuaram a crescer, pois os compradores estrangeiros seguiram buscando mais recursos chineses de tungstênio a preços baixos. Ao entrar no quarto trimestre, o cenário do comércio de tungstênio provavelmente continuará sob o tema principal de importações de minério sob pressão, exportações de produtos básicos de tungstênio restringidas por controles e força estrutural em produtos especiais de tungstênio de alto valor agregado, com oferta-demanda, lucros, políticas e demanda externa impulsionando conjuntamente o ritmo das mudanças. A variável central nos dados de importação e exportação do quarto trimestre mudou de "oferta de minério fora da China" para as tendências de preços do tungstênio na China e as margens comerciais. A redução nas importações de concentrado de tungstênio aliviará a pressão de oferta doméstica de matéria-prima causada pelo influxo anterior de grandes volumes de minério importado, oferecendo algum suporte aos preços do tungstênio. No lado das exportações, o crescimento permanece concentrado em produtos químicos especiais de tungstênio para o setor de semicondutores, enquanto os produtos tradicionais de fundição de tungstênio dificilmente melhorarão sob as restrições duplas de controles de exportação e demanda externa fraca. Dois pontos de risco merecem atenção: primeiro, se a manufatura no exterior se recuperar mais do que o esperado, os pedidos de pós tradicionais, como carboneto de tungstênio e pó de tungstênio, poderão se recuperar; segundo, se os preços do tungstênio na China se recuperarem rapidamente e restaurarem as margens do comércio de minério, as chegadas de concentrado de tungstênio nos portos poderão aumentar novamente, alterando o cenário de oferta folgada.