Notícias SMM, 19 de outubro:
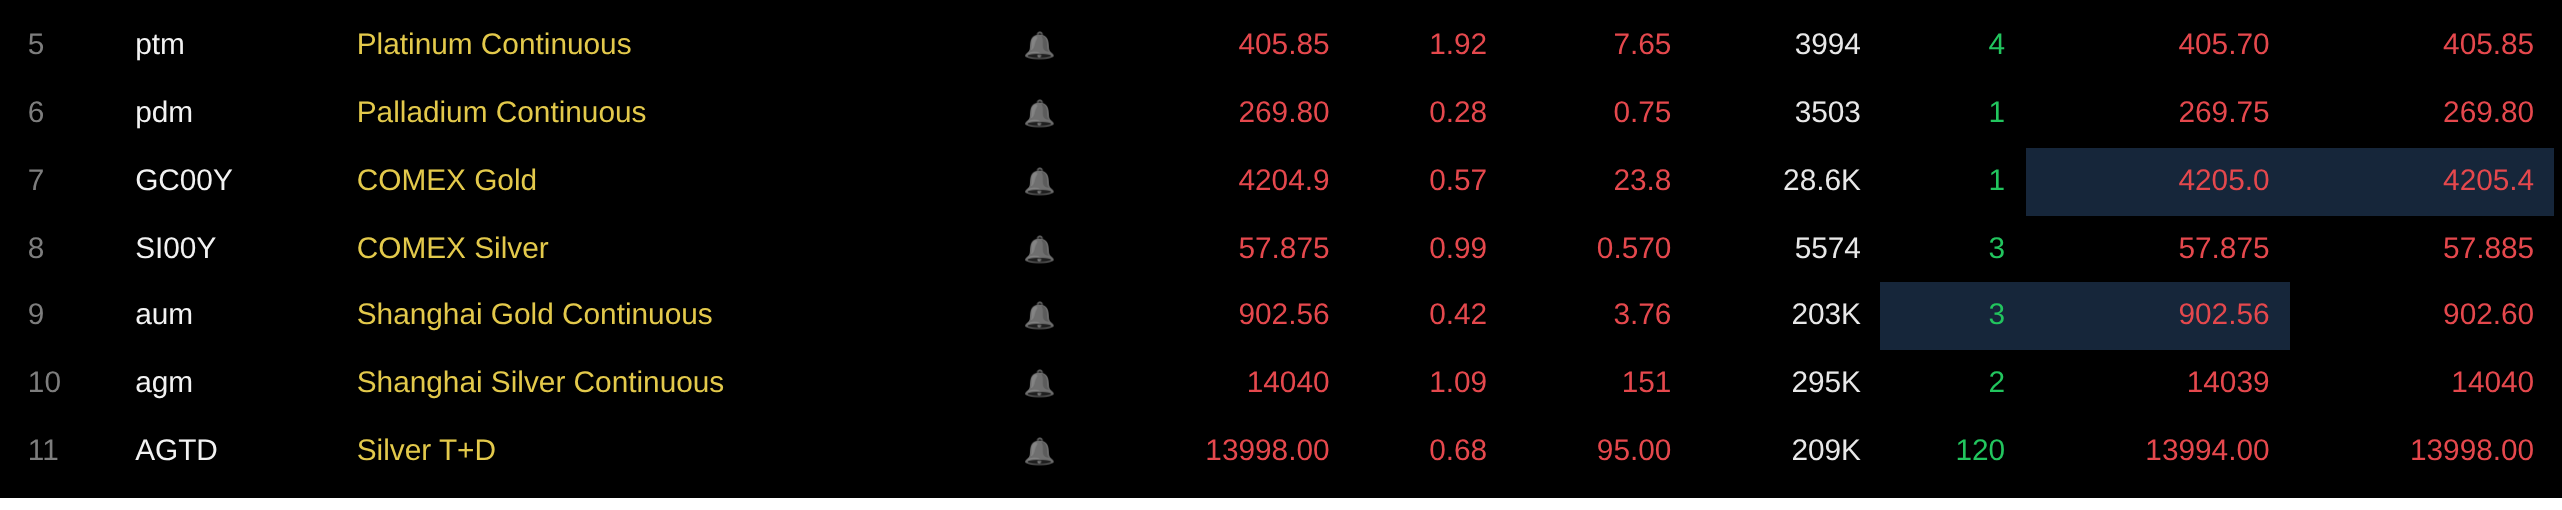
Em 19 de outubro, ouro, prata, platina e paládio se recuperaram em todos os setores, e o setor de metais preciosos das ações A avançou. Isso ocorreu principalmente porque o presidente do Fed, Walsh, declarou na reunião anual do FMI que não iria prejulgar o resultado da reunião de definição de taxas de outubro, levando o mercado a reduzir a probabilidade de um aumento de juros neste mês. Além disso, após as fortes quedas anteriores nos preços dos metais preciosos, surgiu a cobertura de posições vendidas, enquanto a geopolítica do Oriente Médio e os riscos fiscais do Tesouro dos EUA forneceram suporte de refúgio seguro. A platina e o paládio também se beneficiaram das expectativas aprimoradas para catalisadores automotivos e da indústria de energia de hidrogênio. Até as 13h59 de 19 de outubro, o ouro COMEX subiu 0,57%, para US$ 4.204,9/oz; o contrato de ouro SHFE mais negociado ganhou 0,42%, para 902,56 yuan/g; a prata COMEX subiu 0,99%, para US$ 57,875/oz; o contrato de prata SHFE mais negociado aumentou 1,09%, para 14.040 yuan/kg; e a prata T+D subiu 0,68%, para 13.998 yuan/kg. Além disso, o contrato futuro de platina mais negociado subiu 1,92%, para 405,85 yuan/g, e o contrato de paládio mais negociado ganhou 0,28%, para 269,8 yuan/g.
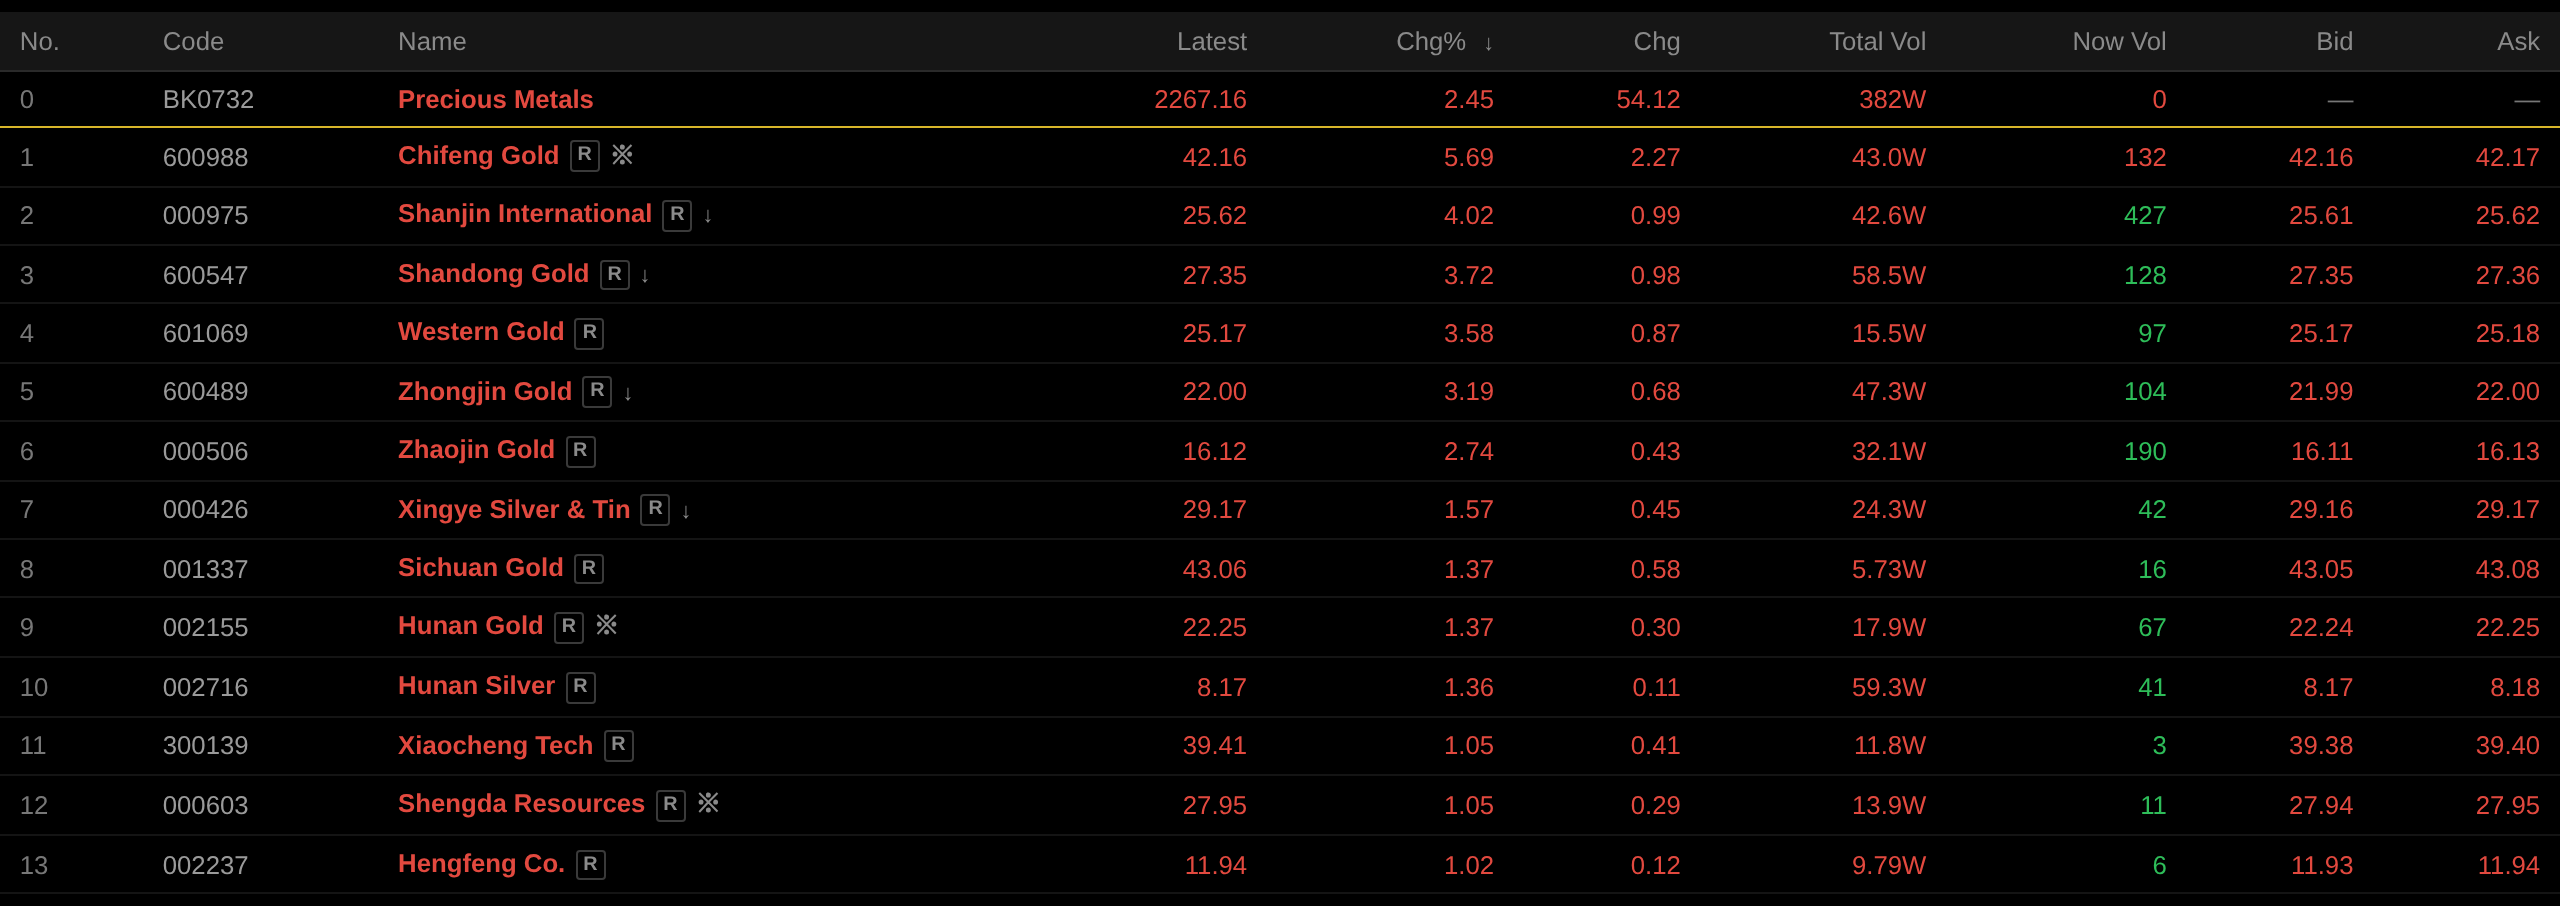
Ações: Até as 14h01 de 19 de outubro, o setor de metais preciosos subia 2,45%. Entre as ações individuais, Chifeng Jilong Gold liderou os ganhos com um aumento de mais de 5%, enquanto Shanjin International, Shandong Gold, Western Gold, Zhongjin Gold e Zhaojin Mining também estavam entre os maiores ganhadores.
Mercado à vista
Em 19 de outubro, o preço médio de referência matinal de fábrica da prata 1# da SMM subiu ligeiramente em relação ao dia de negociação anterior.
No mercado à vista, o sentimento de negociação estava fraco hoje. Por um lado, o sentimento geral de compra dos usuários finais estava contido. Após os preços da prata se estabilizarem após a forte queda da semana passada, as transações em grande escala foram amplamente liberadas na segunda metade do meio da semana. Com os preços da prata se recuperando ligeiramente hoje, os compradores a jusante, em sua maioria, adotaram uma postura de espera. Por outro lado, no início das negociações, a base entre T+D e o contrato SHFE2612 se ampliou ligeiramente, flutuando na faixa de 35-45 yuan/kg. As ofertas dos fornecedores estavam relativamente altas, com as ofertas matinais em Xangai concentradas em um desconto de 30 yuan/kg em relação ao contrato SHFE2612, e uma forte tendência a reter as vendas. A diferença entre compradores e vendedores nas cotações e nos níveis psicológicos de preço era ampla, resultando em transações reais fracas, concentradas principalmente perto da paridade para T+D, com algumas cargas de padrão nacional com pequenos descontos.
No geral, os fatores macroeconômicos de alta eram limitados e os futuros não tinham impulso para uma recuperação. No mercado à vista, o sentimento de espera dos usuários finais era forte, e o cabo de guerra entre fornecedores mantendo preços firmes e compradores a jusante pressionando por preços mais baixos se intensificou, deixando as negociações em geral lentas.
Em 19 de outubro, a platina à vista estendeu a tendência de alta do dia de negociação anterior e continuou a subir ligeiramente.
No mercado à vista, as cotações principais dos fornecedores para a platina ficaram em torno da paridade até um prêmio de 1 yuan/g em relação ao contrato PT2612. Como a oferta disponível de lingotes de platina no mercado permaneceu apertada, os fornecedores ampliaram os spreads de preços cotados. Enquanto isso, a diferença de preço entre lingotes de platina e pó de platina era relativamente grande. Alguns fornecedores relataram que as transações de lingotes de platina geralmente eram feitas com pequenos prêmios à vista em relação aos contratos da GFEX, e a aceitação a jusante das cotações de prêmio à vista para lingotes de platina melhorou, enquanto as transações de pó de platina perto da paridade encontraram resistência. No geral, o mercado à vista de platina mostrou clara divergência hoje, com volumes gerais de negociação normais.
Opiniões de várias partes
Em relação à tendência futura dos metais preciosos, algumas instituições têm as seguintes opiniões:
Tim Waterer, analista-chefe de mercado da KCM Trade, disse: "Os preços do ouro subiram ligeiramente no início desta semana. Do ponto de vista da inflação, os preços mais suaves do petróleo tiveram um impacto positivo nos preços do ouro. No curto prazo, se os preços do petróleo caírem de forma constante, ou se os rendimentos mostrarem um declínio mais pronunciado, esse seria o catalisador mais favorável para os preços do ouro, pois ambos aliviariam as preocupações do mercado sobre inflação e aumentos de juros." (Jin10 Data APP)
Hamad Hussain, economista de clima e commodities da Capital Economics, avaliou em 16 de outubro que os preços do ouro podem tender a cair no restante do ano. Ele citou duas razões: o Fed dos EUA continuar elevando as taxas e as preocupações sobre o fim do boom da IA acabarem se mostrando temporárias. Isso significa que sua visão sobre os preços do ouro envolve tanto as taxas de juros quanto as perspectivas para o boom da IA. Bart Melek, chefe global de estratégia de commodities da TD Securities, disse que o ouro permanece em uma faixa e inclinado para a extremidade inferior da zona de suporte, principalmente porque ainda há incerteza considerável sobre o próximo movimento do Fed dos EUA. (Dados Jin10 APP)
Relatório de pesquisa da CITIC Securities observou que, sobre os preços do ouro, primeiro, as compras de ouro por ETFs e bancos centrais podem já ter elevado o piso dos preços do ouro; segundo, as perspectivas para os preços do ouro ainda apresentam condições positivas. Se o conflito EUA-Irã diminuir antes das eleições de meio de mandato nos EUA, a melhora nas expectativas de preços do petróleo criará uma janela previsível para aliviar as expectativas de aperto do mercado, e a alta dos rendimentos dos títulos do Tesouro dos EUA poderá moderar. Tanto pela perspectiva de liquidez (redução das vendas de futuros) quanto pela perspectiva de expectativas de liquidez (contínua compra de ETFs), isso seria favorável a uma recuperação dos preços do ouro. No setor de ouro, olhando para baixo, com referência ao preço mínimo do ouro de US$ 4.000/onça no final de junho de 2026, estimamos que o P/L do setor de ouro atingiu o fundo em torno de 15x. Na suposição atual de US$ 4.200/onça, o P/L do setor para 2026/2027 é de 15x/12x, e espera-se que o fundo da avaliação seja verificado novamente. Olhando para cima, as ações de ouro geralmente se recuperam antes dos preços do ouro, semelhante ao período de julho, quando os preços do ouro se consolidaram em baixas, mas o Índice CITIC de Ouro já se recuperou mais de 20% de seu fundo, portanto, se os preços atuais do ouro se estabilizarem, isso seria um sinal importante para uma recuperação do setor de ouro.
Sharon Ding, chefe de pesquisa de materiais básicos da China no UBS, disse que a maior parte das notícias negativas enfrentadas pelo ouro já foi precificada pelo mercado. Ela disse que, desde o início de setembro, os preços do ouro caíram cerca de 5%, pois as persistentes preocupações com a inflação reacenderam as expectativas de novos aumentos das taxas do Fed dos EUA. No entanto, ela acredita que os preços do ouro agora já refletem uma reprecificação hawkish significativa. Ela observou que esse vento contrário pode começar a diminuir à medida que as expectativas do mercado para um aumento das taxas do Fed dos EUA em outubro diminuem. "Se os próximos dados não apoiarem mais revisões para cima na trajetória esperada da política, acreditamos que há mais espaço para os preços do ouro se estabilizarem", acrescentou. Ela também disse que uma contínua retração nos rendimentos dos títulos do Tesouro dos EUA poderia fortalecer o argumento para uma recuperação do ouro. (Dados Jin10 APP)
Estrategistas da State Street Global Advisors disseram em um relatório que os fatores estruturais que impulsionam o mercado de alta do ouro parecem permanecer intactos. Esses fatores incluem níveis recordes de dívida pública, forte demanda física por ouro de bancos centrais e do mercado varejista da China, e elevada incerteza geopolítica e econômica. Os estrategistas disseram que o aumento das taxas de juros poderia aumentar ainda mais os custos do serviço da dívida para as principais economias, exacerbando os desequilíbrios fiscais. Este ano, o prêmio sobre os preços domésticos do ouro na China disparou acentuadamente; apesar dos preços mais altos do ouro, as importações de ouro para consumo nos primeiros oito meses ainda atingiram um recorde de 1.141 toneladas. Os estrategistas mantiveram sua previsão de cenário-base anterior, esperando que os preços do ouro alcancem US$ 4.750-5.500/onça até o final do primeiro trimestre de 2027.
Analistas do Saxo Bank disseram: "A ação do preço do ouro ressalta o cabo de guerra em curso entre traders macro e traders técnicos. Por um lado, os traders estão vendendo ouro devido ao aumento dos custos de financiamento e a um dólar americano mais forte; por outro lado, os investidores buscam proteção contra os riscos fiscais que o aumento da dívida e dos custos de empréstimos podem trazer." (Jin10 Data APP)
O World Gold Council informou que os ETFs globais de ouro atraíram US$ 10 bilhões em entradas em setembro, elevando as entradas do terceiro trimestre para um recorde de US$ 31 bilhões, lideradas por fundos listados na Europa e na América do Norte. Apesar dos preços mais baixos do ouro, as participações globais em ouro ainda aumentaram 67 toneladas, para um recorde de 4.256 toneladas, enquanto o total de ativos sob gestão caiu 7% em relação ao trimestre anterior, para US$ 574 bilhões. No nível de países e regiões, as entradas recordes do terceiro trimestre foram lideradas pelos EUA, seguidas por fortes contribuições de fundos listados no Reino Unido. O Reino Unido registrou seu trimestre mais forte de todos os tempos, ajudando a Europa a alcançar o mesmo marco no nível regional.
Warren Patterson e Ewa Manthey, chefes da equipe de commodities do ING, disseram que os preços do ouro subiram ligeiramente na terça-feira. Preços mais baixos do petróleo e um mercado de títulos mais forte aliviaram as preocupações com a inflação e reduziram as expectativas do mercado de novos aumentos de juros. Enquanto isso, as compras contínuas de ouro pelos bancos centrais forneceram suporte aos preços do ouro. Dados do World Gold Council mostram que os bancos centrais ainda são compradores líquidos de ouro, com a diversificação de reservas de longo prazo permanecendo o principal impulsionador. Os dados mostram que os bancos centrais globais continuaram sendo compradores líquidos de ouro em agosto, adicionando 39 toneladas, elevando o total de compras até agora neste ano para 170 toneladas. Polônia e Uzbequistão adicionaram 8 toneladas cada. A Turquia voltou a ser compradora líquida de ouro em agosto, comprando 3 toneladas após três meses consecutivos de vendas líquidas. Outros compradores incluíram Cazaquistão, República Tcheca, Bolívia e Gana. A Rússia reduziu suas participações em ouro em 6 toneladas. Os dados mais recentes mostram que, apesar dos altos preços do ouro, a demanda de ouro do setor oficial permanece resiliente. As compras contínuas de ouro pelos bancos centrais são impulsionadas principalmente por metas de diversificação de reservas de longo prazo, em vez de flutuações de mercado de curto prazo. Com a Polônia e vários bancos centrais de mercados emergentes continuando a adicionar ouro, a demanda do setor oficial provavelmente continuará sendo um suporte importante para o mercado de ouro nos próximos meses.
O HSBC reduziu anteriormente sua previsão para o preço do ouro, citando expectativas de novos aumentos das taxas de juros dos EUA e a possibilidade de que a alta do petróleo possa pressionar o ouro no curto prazo. No entanto, o banco acredita que os fatores de longo prazo que sustentam os preços do ouro permanecem intactos. O HSBC agora espera que o ouro tenha média de US$ 4.490/oz em 2026, abaixo da previsão anterior de US$ 4.560, e reduziu sua previsão de preço médio do ouro para 2027 para US$ 4.825/oz, ante US$ 4.925/oz. O HSBC afirmou que as expectativas do mercado de novos aumentos das taxas nos EUA e rendimentos mais altos dos títulos continuarão a pesar sobre os preços do ouro, pois isso reduz o apelo do ouro, que não rende juros. Os economistas do banco esperam que o Fed dos EUA aumente as taxas novamente em dezembro deste ano.
Os preços do ouro recuaram notavelmente recentemente, pressionados pela alta dos rendimentos dos títulos do Tesouro dos EUA, mas o Morgan Stanley não mudou sua visão otimista de 12 meses. Os estrategistas do banco acreditam que US$ 4.000 é um "piso bastante forte". O ouro recuou acentuadamente recentemente, mas isso não abalou sua lógica de alocação de longo prazo. Essa é a visão do Morgan Stanley. Amy Gower, chefe de estratégia de metais e mineração do banco, disse que três fatores podem sustentar os preços do ouro nos próximos meses. Gower observou que a demanda física por ouro permanece forte, especialmente com as compras ativas dos bancos centrais. Gower disse que as preocupações do mercado global com a dívida pública de longo prazo e a sustentabilidade fiscal continuam crescendo, mas o aumento dos rendimentos dos títulos continua sendo o principal desafio para o ouro. O ouro em si não gera juros, então, quando os rendimentos dos títulos sobem, seu apelo relativo tende a ser suprimido. As tendências do preço do petróleo também são uma variável importante para o ouro. Com relatos de que autoridades dos EUA e do Irã estão dialogando por meio de intermediários, há potencial para alívio no conflito do Oriente Médio que já dura meses.
Leitura recomendada: