A liquidação de estoques e a competição por pedidos continuaram a dominar o mercado de módulos solares na região fora da China durante a semana de 12 a 16 de outubro. Consultas e transações com desconto aumentaram em alguns mercados, mas as compras dos usuários finais não mostraram crescimento claro e sustentado. Alguns fabricantes tentaram elevar as ofertas de exportação, apenas para enfrentar pedidos limitados e concorrência de estoques mais baratos. Os mercados FOB da China, CIF do Sudeste Asiático e de armazéns europeus permaneceram sob pressão. Os preços dos módulos fabricados na Índia, tanto os que atendem aos requisitos de conteúdo doméstico (DCR) quanto os não DCR, também caíram.
A atividade de liquidação está se estendendo de estoques com potência de 625 W ou menos para módulos TOPCon padrão de 630 W, enquanto módulos de contato traseiro (BC) de formato menor também estão sendo vendidos com desconto. À medida que os estoques em liquidação se aproximam das potências convencionais, eles competem mais diretamente com produtos recém-fabricados. Com a nova demanda ainda sem oferecer suporte suficiente, a redução de estoques e o fluxo de novos pedidos permanecem centrais para a formação de preços.
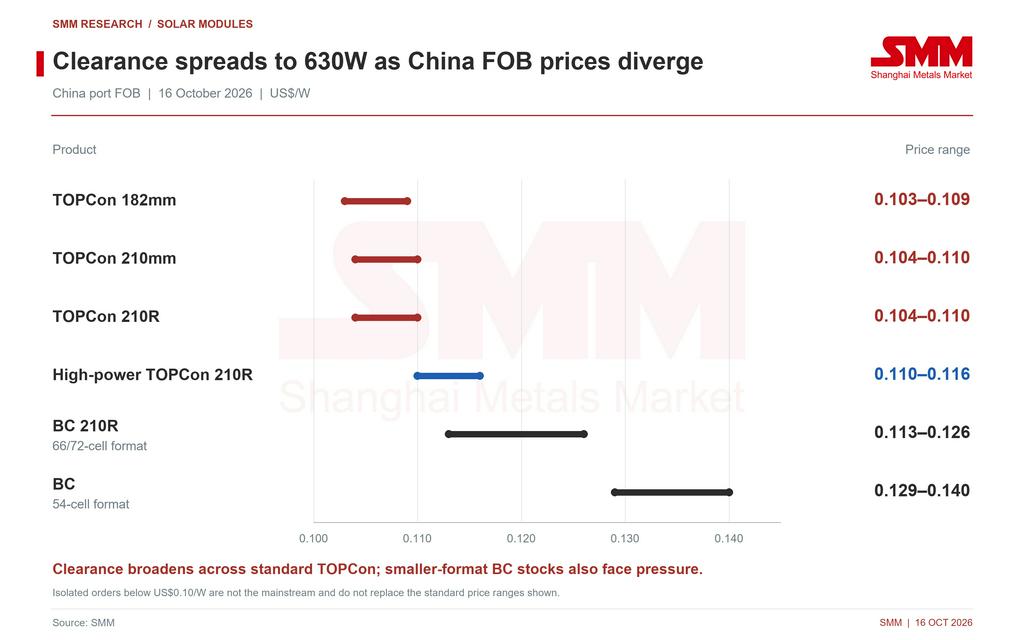
FOB China: suporte limitado para aumentos de preço, com módulos TOPCon padrão e BC menores sob pressão
Alguns fabricantes elevaram ligeiramente as ofertas de exportação durante a semana, incentivados pela melhora no agendamento de pedidos europeus com entrega no primeiro trimestre de 2027 e pelas expectativas políticas. No entanto, as mudanças nos cronogramas de entrega futura ainda não geraram um aumento significativo nas compras atuais. A competição de preços na Ásia, África, América Latina e Europa persistiu, deixando as ofertas FOB ligeiramente mais baixas no geral após uma alta inicial. Alguns fabricantes continuaram a defender seus pisos de custo, enquanto as transações permaneceram sujeitas a negociações individuais e descontos seletivos.
A oferta de TOPCon padrão com desconto gradualmente se estendeu aos produtos de 630 W. Algumas ofertas excepcionalmente baixas se aproximaram de US$ 0,102/W, com pedidos isolados até abaixo de US$ 0,10/W. Esses valores permanecem específicos a determinados estoques e condições comerciais e não se tornaram níveis de transação predominantes. A maior disponibilidade de estoques a preços baixos está dificultando a sustentação de aumentos amplos de preço.
Os preços dos módulos BC também divergiram por potência. Alguns compradores europeus e da Ásia-Pacífico receberam ofertas cerca de US$ 0,002/W abaixo dos níveis anteriores. Estoques de módulos de formato menor, com potência aproximada de 475 W, começaram a ser vendidos com desconto, enquanto as ofertas para produtos de maior potência, de 490 W ou mais, não mostraram mudança clara. A pressão de preços permanece concentrada na liquidação de estoques; a resiliência dos produtos de maior potência dependerá da entrada efetiva de pedidos.
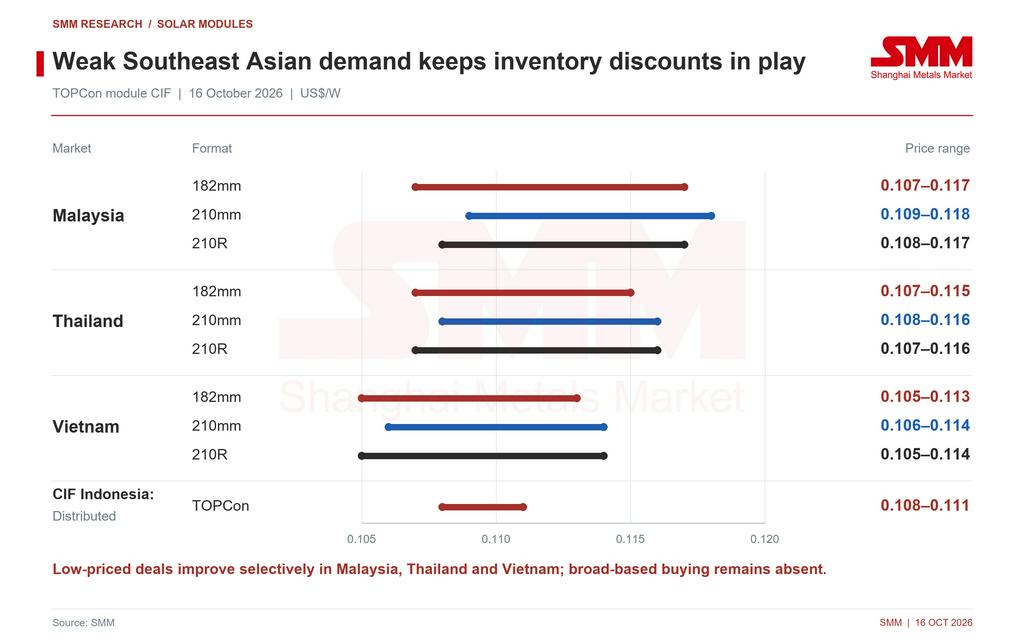
Sudeste Asiático: estoques com desconto sustentam transações; expectativas políticas ainda não impulsionam compras
A demanda por módulos permaneceu fraca no geral no Sudeste Asiático. Consultas e transações com desconto aumentaram em partes da Malásia, Tailândia e Vietnã, mas as compras continuaram centradas em necessidades imediatas de projetos e estoques disponíveis. Com a redução dos estoques de potências mais baixas e de graus não convencionais, alguns módulos padrão de 630 W também entraram em vendas de liquidação, com ofertas isoladas de estoque abaixo de US$ 0,10/W. Os descontos elevaram modestamente a atividade comercial, enquanto a demanda por produtos padrão a preços mais altos e por módulos de maior potência permaneceu limitada.
A melhora localizada nas transações na Malásia, Tailândia e Vietnã não se traduziu em maior aceitação de nova oferta a preços mais altos. A Indonésia continua aguardando a implementação adicional das cotas governamentais e das compras de projetos relacionadas, sem aumento significativo nos volumes de compra no curto prazo. A próxima questão é se distribuidores e desenvolvedores sustentarão as compras de nova oferta uma vez que os estoques com desconto forem absorvidos.
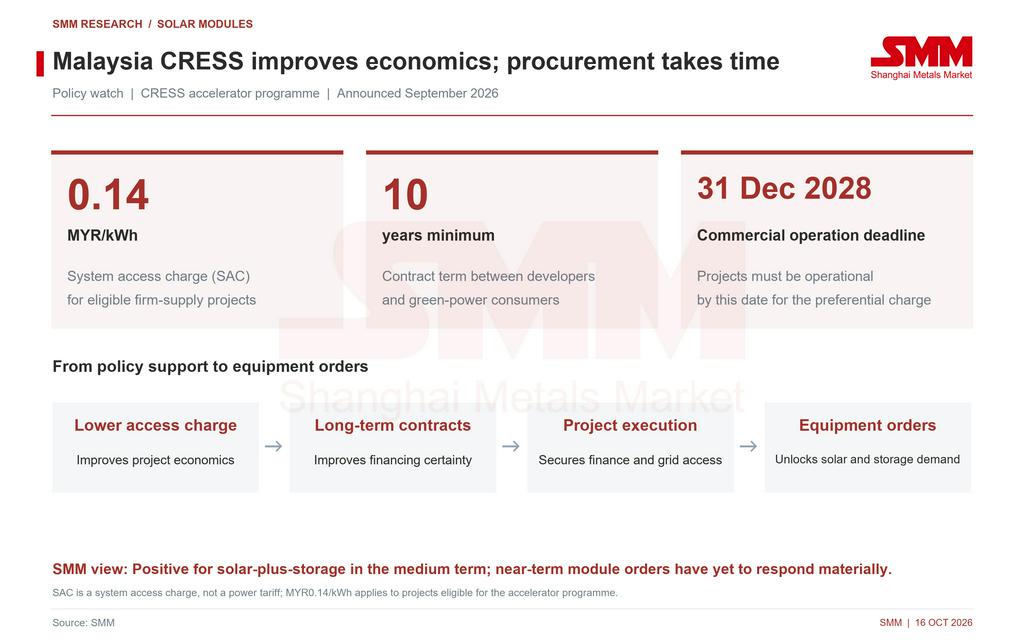
O programa de aceleração anteriormente anunciado pela Malásia no âmbito do Esquema Corporativo de Fornecimento de Energia Renovável (CRESS) oferece uma tarifa de acesso ao sistema de MYR 0,14/kWh para projetos elegíveis que forneçam suprimento firme. Desenvolvedores e consumidores de eletricidade verde devem assinar contratos com duração mínima de 10 anos, e os projetos qualificados devem iniciar a operação comercial até o final de 2028. Custos de acesso mais baixos e contratos de longo prazo podem melhorar a economia dos projetos e a segurança do financiamento, incentivando os desenvolvedores a avaliar mais de perto as configurações de energia solar e armazenamento.
Os projetos ainda precisam concluir os arranjos de contratação, financiamento, conexão à rede e construção. O suporte da política ao desenvolvimento de médio prazo ainda não produziu um aumento claro nas compras de módulos durante a semana analisada. A demanda por equipamentos dependerá dos cronogramas específicos de entrega.
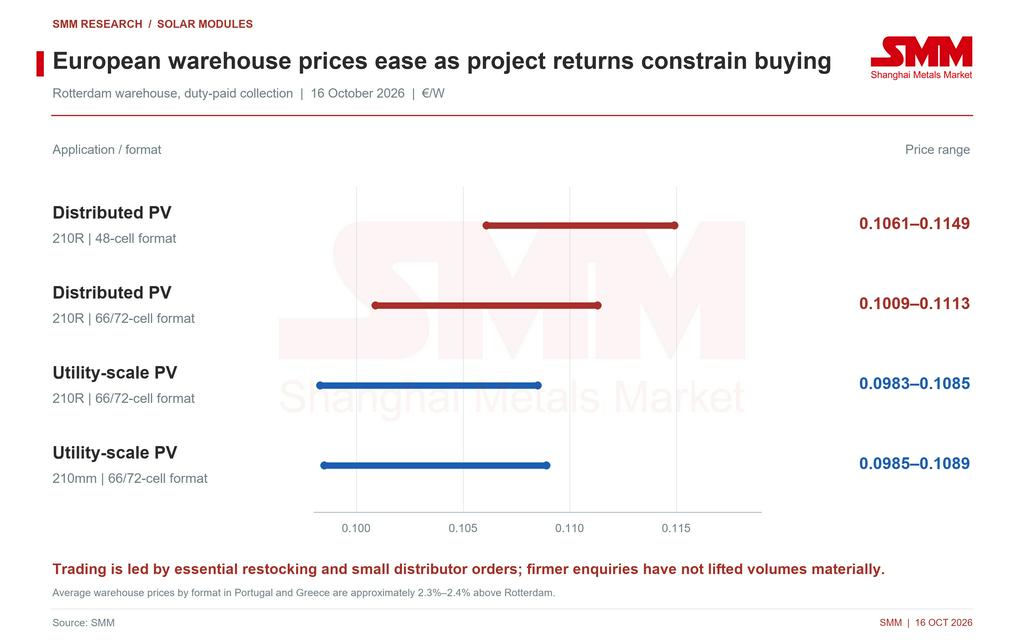
Europa: reposição e pequenos pedidos de distribuidores dominam, enquanto retornos fracos dos projetos limitam os preços
As consultas de usuários finais na Europa se recuperaram um pouco, mas as transações permaneceram concentradas em reposição essencial, pequenas compras de distribuidores e entregas de pedidos existentes. Novas compras de projetos ofereceram suporte limitado. A liquidação contínua de estoques de 610–625 W, agora acompanhada por alguns produtos de 630 W, fortaleceu a posição de negociação dos compradores. A maioria dos principais fabricantes não igualou totalmente as ofertas mais baixas, mantendo descontos de estoque ao lado de tentativas de defender preços baseados em custos.
Os retornos dos projetos continuam sendo a principal restrição à demanda. Alguns projetos adjudicados fixaram tarifas de contratos de compra de energia (PPA) relativamente baixas, de modo que custos mais altos dos módulos comprimiriam ainda mais os retornos do investimento. Os preços negativos de energia registrados anteriormente também afetaram as avaliações dos investidores sobre os preços de captação da energia solar e os ganhos de longo prazo. A implantação de armazenamento e o progresso das conexões à rede ainda não aliviaram com rapidez suficiente as restrições de integração de energia, mantendo os desenvolvedores cautelosos quanto aos preços dos equipamentos e ao momento das compras.
As últimas ofertas de armazéns em Roterdã caíram tanto para módulos de geração distribuída quanto para os de escala de utilidade, com os produtos de formato menor enfrentando maior pressão. Os armazéns em Portugal e na Grécia mantiveram prêmios de preço médios de cerca de 2,3%–2,4% sobre Roterdã, refletindo diferenças logísticas regionais e de entrega local. A melhora no agendamento de alguns pedidos do primeiro trimestre de 2027 dá suporte às expectativas de demanda futura, mas a conversão em novos contratos e entregas firmes continua sendo o teste principal.
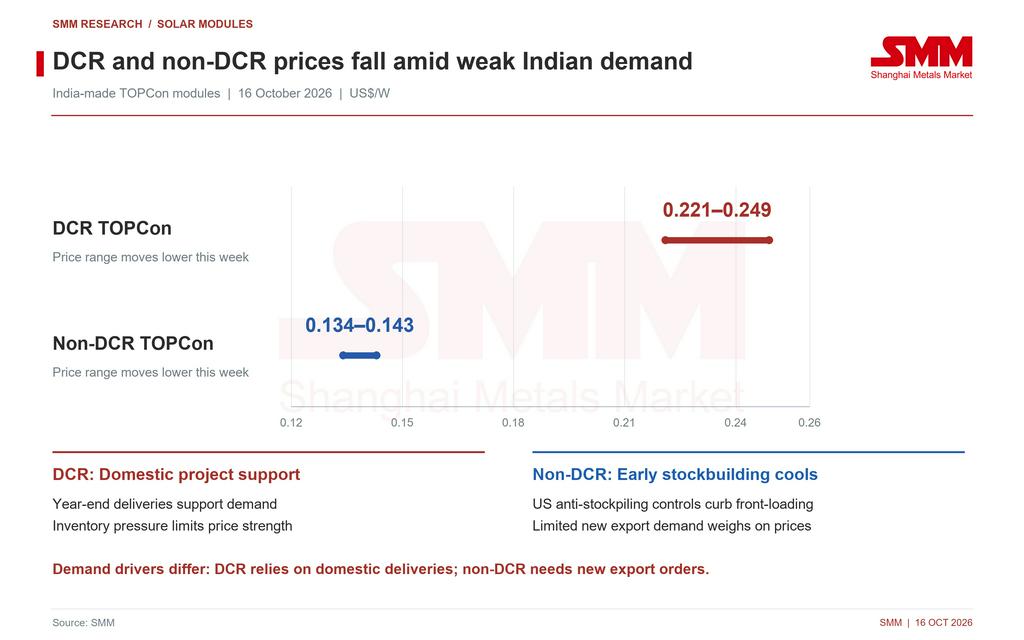
Índia: preços DCR e não DCR caem em meio à pressão de estoques e pedidos novos limitados
Tanto os preços dos módulos DCR quanto os não DCR caíram na Índia. Os produtos DCR dependem principalmente da demanda de projetos indianos, com as entregas de fim de ano oferecendo algum suporte. No entanto, as transações adicionais foram insuficientes para aliviar de forma significativa a pressão de oferta e estoques. Os produtos não DCR enfrentam uma demanda mais fraca de estocagem antecipada para o mercado dos EUA e pedidos de exportação novos limitados, levando as ofertas anteriormente elevadas a recuar.
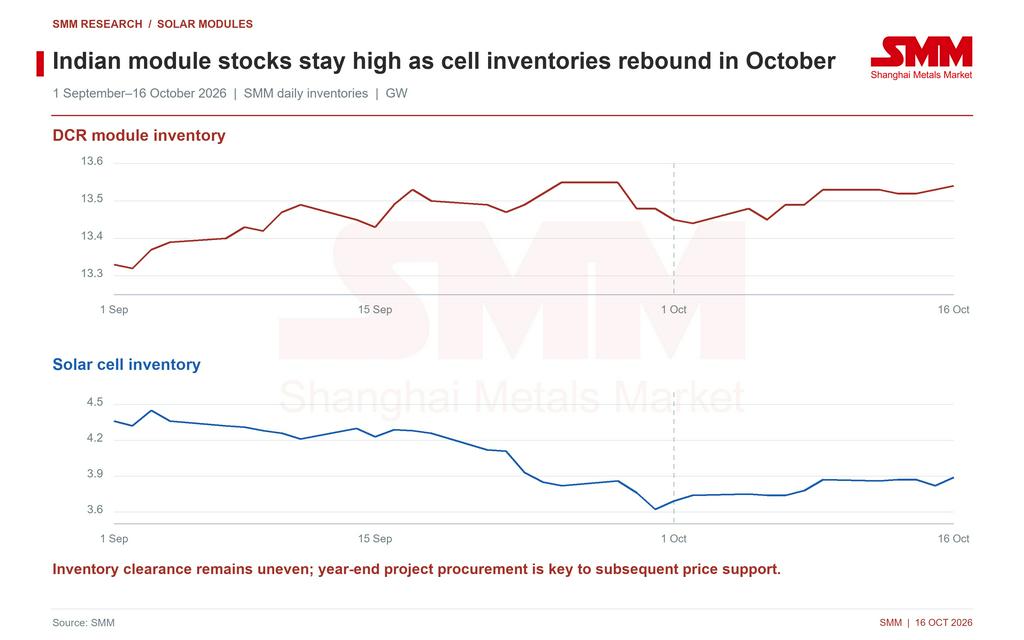
Dados diários da SMM apontaram o estoque de módulos DCR da Índia em 13,54 GW e o de células em 3,89 GW em 16 de outubro, um aumento de 0,01 GW e 0,02 GW, respectivamente, em relação a 9 de outubro. Os estoques de módulos permaneceram elevados, enquanto os de células se recuperaram em outubro após caírem em setembro. Uma redução sustentada ainda não surgiu. Se a demanda esperada de projetos de fim de ano se traduzir em compras efetivas de módulos, isso influenciará diretamente o suporte aos preços.
Controles mais rígidos contra a estocagem antes da implementação das medidas da Seção 232 dos EUA reduziram o espaço para embarques concentrados e estocagem antecipada. Para os produtos não DCR indianos, a demanda gerada por pedidos anteriores antecipados é difícil de sustentar, com a queda dos preços coincidindo com a desaceleração da atividade de estocagem. Esses produtos provavelmente permanecerão sob pressão no curto prazo se novos pedidos de exportação não substituírem essa demanda.
Visão da SMM: vendas com desconto oferecem evidências limitadas de recuperação; observar liquidação de estoques e novos pedidos
A SMM avalia que as melhoras localizadas nas transações na região fora da China são impulsionadas principalmente por descontos de estoque e necessidades imediatas de compra. A demanda permanece fraca no geral. Os cronogramas de entrega futura na Europa e os projetos apoiados por políticas no Sudeste Asiático sustentam as expectativas de compras posteriores, mas a competição pelos pedidos atuais continuará limitando o poder de precificação dos fabricantes. Espera-se que os preços flutuem em níveis baixos, com diferenças entre marcas e potências persistindo.
Os principais indicadores a observar são a liquidação dos estoques de TOPCon padrão de 630 W e de BC de formato menor, a contratação efetiva de projetos europeus do primeiro trimestre de 2027 e os cronogramas de compra de módulos para projetos do Sudeste Asiático e pedidos domésticos indianos. Se estoques mais baixos levarem a compras sustentadas de produtos recém-fabricados, os preços predominantes poderão gradualmente ganhar suporte. Se os novos pedidos permanecerem insuficientes para absorver a oferta, os descontos poderão se estender a uma gama mais ampla de especificações.
Fonte: SMM