Na primeira semana completa de negociação após o feriado, o minério de ferro estendeu sua queda, mas a queda foi visivelmente menor do que na semana anterior ao recesso. O contrato principal da SGX recuou de US$ 91,24/t em 9 de outubro para US$ 90,45/t em 15 de outubro, queda de US$ 0,79 ou 0,87%; o contrato principal I2701 da DCE caiu de 682,5 yuans/t para 671,5 yuans/t, queda de 1,61%; e o índice spot de minério de ferro 61% do porto MMI recuou de 664 yuans/t úmida para 654 yuans/t úmida, queda de 1,51%. Diante da queda de 2,35% no contrato da SGX no período anterior, a perda de impulso de baixa nesta semana é clara.
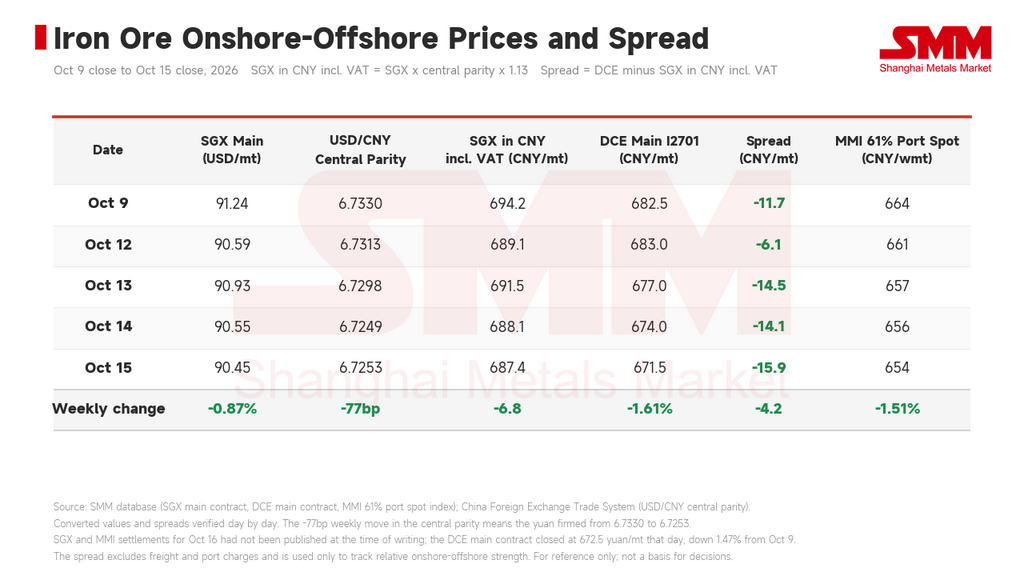
A semana começou estável e enfraqueceu depois. O mercado futuro ficou quase estável em 12 de outubro, depois fechou em baixa por quatro sessões consecutivas, deixando o I2701 em 671,5 yuans/t em 15 de outubro, acumulando 31 yuans/t abaixo da última sessão pré-feriado de 30 de setembro.
A força onshore e offshore divergiu nesta semana. A paridade central do yuan se fortaleceu 77 pontos-base na semana para 6,7253, então, em base convertida para yuan, o contrato da SGX caiu apenas 6,8 yuans/t, enquanto o da DCE caiu 11 yuans no mesmo período, ampliando o spread onshore-offshore de menos 11,7 yuans para menos 15,9 yuans e aprofundando o desconto onshore. Isso é o espelho da última sessão pré-feriado, quando o mercado offshore precificava o vácuo de demanda do recesso, enquanto o mercado onshore era sustentado por redução de posições e cobertura de vendidos. Com o reposicionamento pós-feriado concluído, o mercado volta a refletir a pressão de estoques e demanda da própria China.
II. Oferta: terceira queda semanal consecutiva nas chegadas, portos ainda acumulando e frete retirando suporte de custo
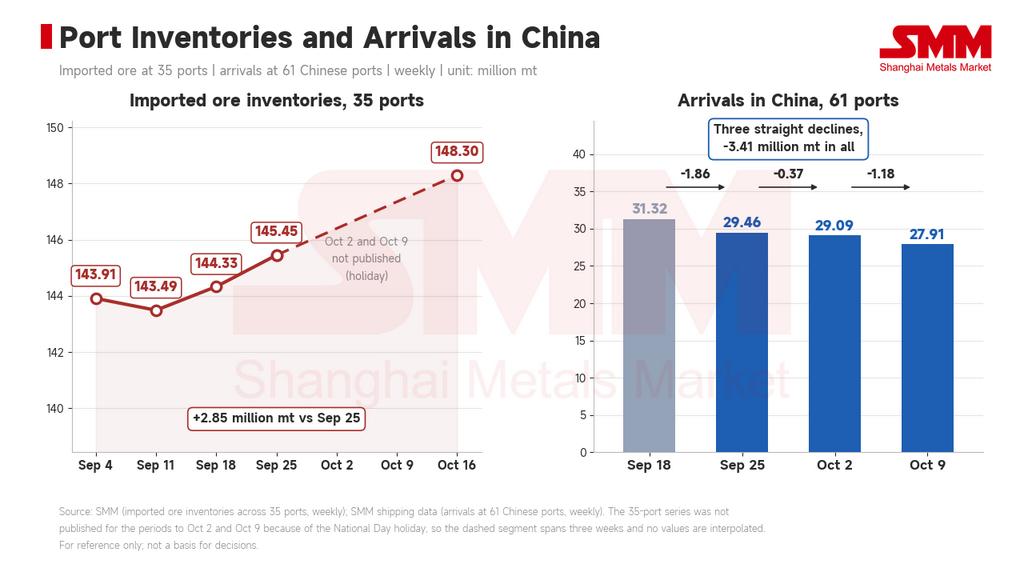
Dados de embarque da SMM apontam embarques globais de minério de ferro em 34,14 milhões de toneladas na semana até 9 de outubro, queda de 1,80 milhão de toneladas na comparação semanal, enquanto as chegadas à China somaram 27,91 milhões de toneladas, queda de 1,18 milhão de toneladas. É a terceira queda semanal consecutiva, acumulando 3,41 milhões de toneladas abaixo dos 31,32 milhões de toneladas da semana até 18 de setembro. Os volumes destinados à China caíram para 19,43 milhões de toneladas, queda de 3,49 milhões de toneladas em relação aos 22,92 milhões de toneladas da semana até 25 de setembro.
As chegadas estão se contraindo, mas os portos ainda acumulam. Os estoques de minério importado nos 35 portos somavam 148,30 milhões de toneladas em 16 de outubro, alta de 2,85 milhões de toneladas em relação à última leitura pré-feriado de 25 de setembro; os estoques dos 10 portos da SMM eram de 105,14 milhões de toneladas em 15 de outubro, alta de 2,12 milhões de toneladas em relação ao período anterior ao recesso, com finos e granulados respondendo pela maior parte do acúmulo. O volume de saída de minério importado dos portos no mesmo período foi de 3,19 milhões de toneladas, abaixo dos 3,24 milhões de toneladas da semana até 25 de setembro. Esse acúmulo não foi impulsionado pelas chegadas; o escoamento simplesmente não acompanhou, o que faz a demanda transparecer nos números de oferta.
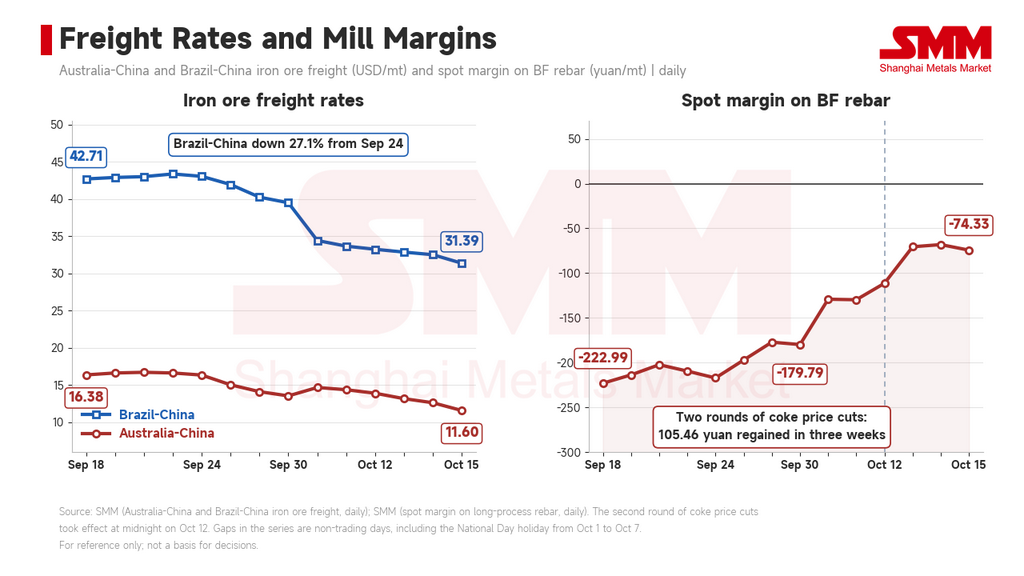
A mudança mais digna de registro no lado da oferta nesta semana é o frete. O frete Austrália-China caiu de US$ 14,39/t em 9 de outubro para US$ 11,60/t em 15 de outubro, queda de 19,4% na semana, enquanto o frete Brasil-China recuou de US$ 33,68/t para US$ 31,39/t, queda de 6,8% na semana e acumulando 27,1% abaixo dos US$ 43,06/t de 24 de setembro. O comentário da semana passada estabeleceu uma visão condicional: se o frete Brasil-China se mantivesse no nível então vigente, a capacidade de minério de baixo teor enfrentando a mesma pressão de margem poderia seguir com cortes próprios. Essa condição não se manteve nesta semana. O frete caiu primeiro, e a premissa externa por trás do corte de produção da CSN Mineração motivado pelo frete mudou. Para os preços do minério de ferro, frete mais baixo reduz diretamente os custos de desembarque, e o suporte de custo sob o mercado se afrouxa junto.
III. Demanda: gusa estabiliza enquanto perdas por manutenção seguem aumentando, embora mais lentamente
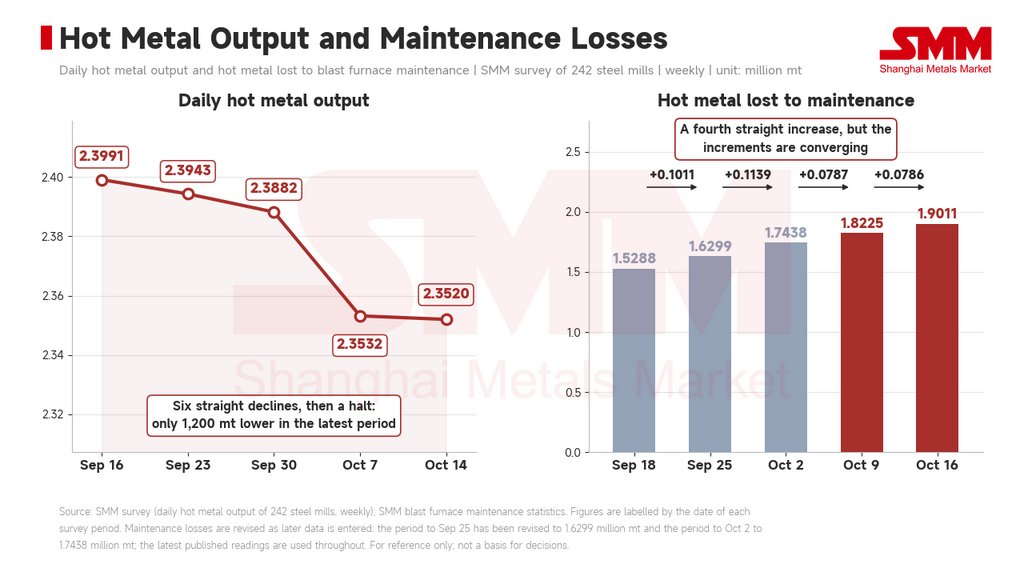
A queda do período de feriado já se concretizou. A produção média diária de gusa em 242 siderúrgicas foi de 2,3532 milhões de toneladas no período até 7 de outubro, queda de 35 mil toneladas em relação aos 2,3882 milhões de toneladas de 30 de setembro, e de 2,3520 milhões de toneladas no período até 14 de outubro, novo recuo de apenas 1.200 toneladas, ficando 36.200 toneladas abaixo do nível pré-feriado. A taxa de operação dos altos-fornos foi de 87,03% e a utilização de capacidade de 86,81%, quedas de 1,54 e 1,34 ponto percentual, respectivamente, em relação ao período anterior ao recesso. Após seis períodos consecutivos de queda desde os 2,4080 milhões de toneladas do período até 2 de setembro, o gusa praticamente parou de cair nesta semana.
O arrasto não desapareceu. O gusa perdido por manutenção de altos-fornos somou 1,9011 milhão de toneladas no período até 16 de outubro, alta de 78.600 toneladas na semana e quarto período consecutivo de expansão desde os 1,5288 milhão de toneladas do período até 18 de setembro, aumento acumulado de 372.300 toneladas. Os incrementos em si, porém, estão convergindo, registrando 101.100, 113.900, 78.700 e 78.600 toneladas nos quatro períodos, com os dois últimos desacelerando visivelmente. Um pico no ritmo de expansão da manutenção normalmente ocorre antes de o gusa voltar a subir.
As margens das usinas se recuperaram de forma real. A segunda rodada de cortes no preço do coque entrou em vigor à meia-noite de 12 de outubro, com coque apagado a úmido caindo 100 yuans/t e coque apagado a seco caindo 110 yuans/t, levando a média nacional do coque metalúrgico quase de primeira qualidade apagado a seco de 2.310 yuans/t para 2.200 yuans/t. Após duas rodadas, a margem spot do vergalhão de alto-forno se recuperou de menos 179,79 yuans/t antes do feriado para menos 74,33 yuans/t em 15 de outubro, recuperando 105,46 yuans em três semanas. A recuperação da margem dá ao gusa condições de estabilizar, mas ainda não se converteu em compras incrementais de minério de ferro; as usinas seguem adquirindo volumes de demanda rígida e mostram pouco apetite por recomposição ativa de estoques.
IV. Perturbações marginais
Uma terceira rodada de cortes no preço do coque ainda está em disputa. Os produtores de coque voltaram a registrar prejuízos após a segunda rodada e estão mais inclinados a reduzir a produção, enquanto as usinas já recuperaram parcialmente as margens, ficando com menos alavancagem para pressionar os preços do que nas duas primeiras rodadas. O sentimento do mercado é impulsionado pela combinação de estoques elevados e expectativas de que o gusa tenha atingido o fundo, e o lado que emitir um sinal claro primeiro provavelmente decidirá a direção do minério de ferro na próxima semana. As negociações anuais de contratos de longo prazo também merecem atenção; o comentário de minério de ferro da SMM as apontou como ponto de foco para o mercado futuro duas vezes nesta semana.
A margem média do minério de ferro importado se estreitou na semana de 15,37 yuans/t para 9,60 yuans/t, pressionada pela queda dos preços spot nos portos.
V. Perspectivas e pontos de atenção
O contrato principal da SGX provavelmente negociará na faixa de US$ 88-93/t na próxima semana. O gusa está próximo do piso e as perdas por manutenção crescem mais lentamente, o que limita o quanto a demanda ainda pode cair; mas os estoques nos portos estão elevados em termos absolutos e o escoamento ainda não se recuperou, então há igualmente pouco espaço para cima. A direção favorece negociação em faixa em níveis baixos. Se o centro de gravidade voltará a se deslocar para baixo depende de dois dados rastreáveis: se as chegadas à China estenderão a queda no próximo período e se os estoques dos 10 portos registrarão a primeira redução deste ciclo.
Do ponto de vista dos fundamentos, o lado dos custos é o que precisa de atenção mais próxima. O frete caiu mais de um quarto em três semanas. Se essa tendência continuar, o suporte de custo sob o minério de ferro enfraquecerá ainda mais, e o argumento para cortes de produção no exterior motivados pela pressão do frete enfraquecerá junto. No nível macro, nenhuma informação nova surgiu nesta semana. Essa cadeia pode ser verificada dentro do quarto trimestre.