I. Operação do Mercado Spot de Energia
Visão Geral Semanal: De 5 a 11 de outubro, a demanda de eletricidade mostrou uma transição clara em torno do fim do feriado do Dia Nacional. A partir de 5 de outubro, as chuvas no sul da China diminuíram gradualmente, enquanto o ar mais frio levou as temperaturas em partes do sul da China a alguns dos níveis mais baixos desde o início do segundo semestre. Entre 7 e 10 de outubro, grande parte do centro e leste da China ficou mais ensolarada e as temperaturas se recuperaram gradualmente, antes de um novo sistema de ar frio começar a afetar as regiões do norte a partir de 11 de outubro.
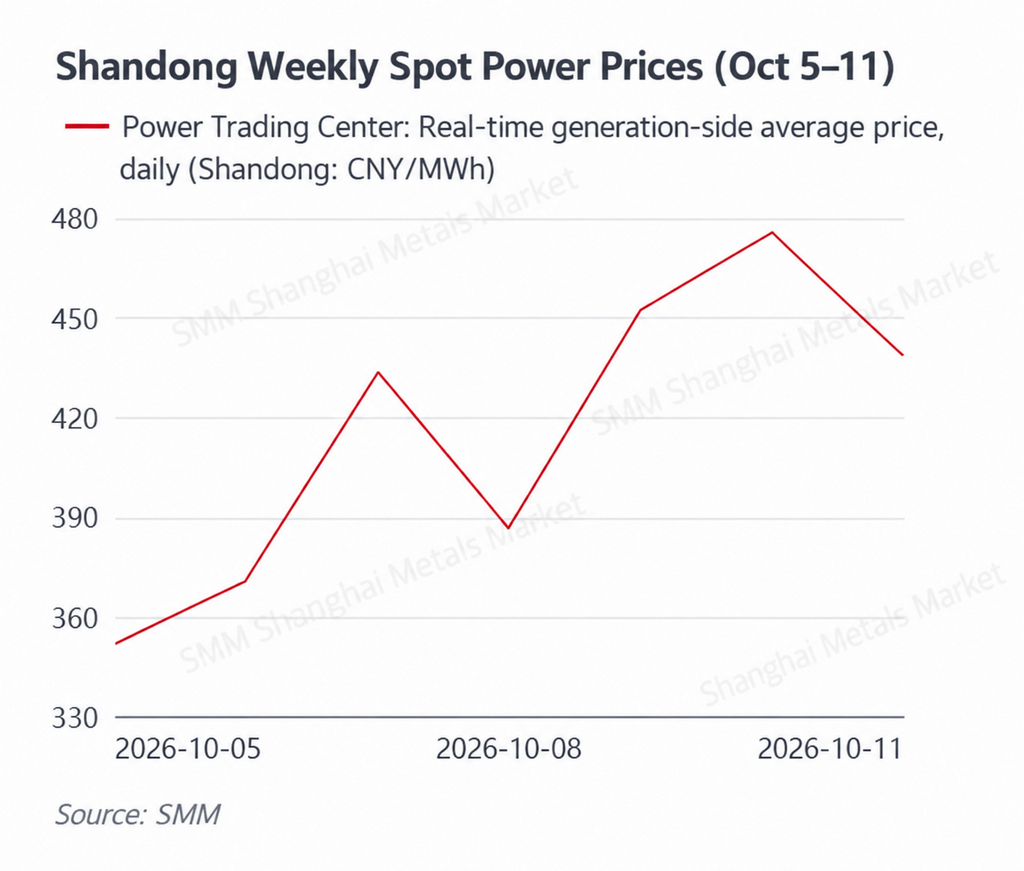
Os preços spot mostraram tendências provinciais cada vez mais divergentes. A média em tempo real de Shandong subiu para RMB 415,61/MWh, um aumento de cerca de 15,7% em relação ao período anterior, embora preços negativos ainda tenham ocorrido em cinco dias durante a semana. As médias day-ahead e em tempo real de Guangdong caíram para RMB 391,17/MWh e RMB 379,13/MWh, uma queda de cerca de 30,6% e 30,1%, respectivamente. A média em tempo real do lado da geração da Mongólia Interior subiu para RMB 277,98/MWh. As médias day-ahead e intradiárias de Jiangsu ficaram amplamente estáveis em RMB 389,44/MWh e RMB 388,65/MWh. As médias day-ahead e intradiárias de Shanxi aumentaram para RMB 348,48/MWh e RMB 410,17/MWh, enquanto as médias day-ahead e em tempo real de Shaanxi caíram para RMB 285,23/MWh e RMB 305,20/MWh. No lado dos combustíveis, os preços do carvão nos portos permaneceram elevados e os preços na boca da mina se fortaleceram modestamente. Os preços de chegada de GNL da China da SMM se recuperaram em relação à semana anterior, enquanto o GNL do leste de Guangdong permaneceu em RMB 6.515/t em 9 de outubro.
Os preços de Shandong se recuperaram visivelmente após o feriado, mas os preços negativos permaneceram frequentes e os desequilíbrios intradiários entre oferta e demanda persistiram. A média em tempo real do lado da geração de Shandong subiu de RMB 351,79/MWh em 5 de outubro para RMB 433,67/MWh em 7 de outubro. Os preços se fortaleceram ainda mais para RMB 452,28/MWh em 9 de outubro, RMB 475,67/MWh em 10 de outubro e RMB 438,63/MWh em 11 de outubro, elevando a média semanal para aproximadamente RMB 415,61/MWh, um aumento de cerca de 15,7% em relação ao período anterior. A recuperação da demanda industrial e comercial após o feriado foi um fator importante para os preços mais altos no final da semana.
No entanto, os preços mínimos diários permaneceram negativos em 5, 6, 8, 10 e 11 de outubro, com a mínima de 10 de outubro atingindo -RMB 89,70/MWh. Ao mesmo tempo, o preço máximo diário permaneceu tão alto quanto RMB 911,45/MWh em 5 de outubro. A coexistência de preços mínimos negativos e preços de pico elevados indica que a geração renovável concentrada continuou a criar excesso de oferta temporário durante algumas horas, enquanto a queda na produção solar durante o pico noturno exigiu que a geração convencional aumentasse rapidamente. Os preços elevados do carvão também limitaram a queda nas ofertas de geração térmica quando as unidades a carvão se tornaram marginais.
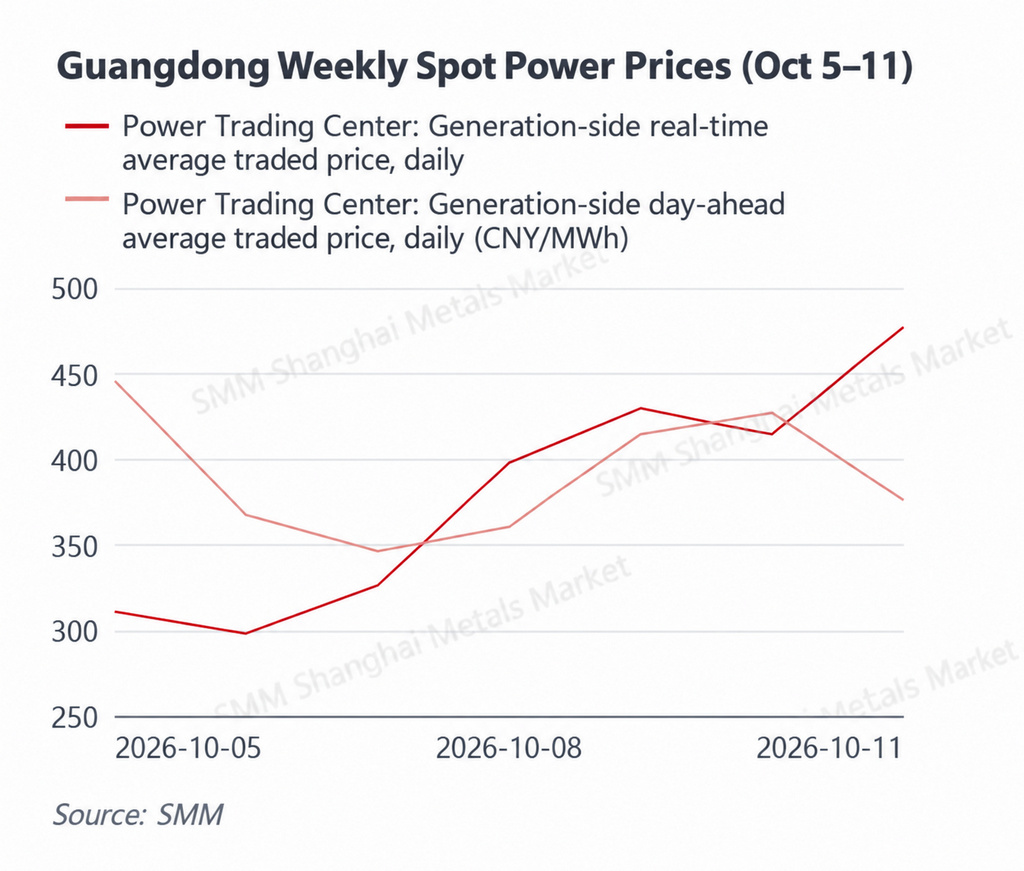
O centro de preços de Guangdong caiu acentuadamente, pois a fraca demanda relacionada ao feriado e o resfriamento anterior superaram o suporte do custo de combustível, embora o mercado em tempo real tenha se recuperado gradualmente após o feriado. A média semanal do dia seguinte de Guangdong caiu para aproximadamente RMB 391,17/MWh, uma queda de cerca de 30,6% em relação à semana anterior, enquanto sua média em tempo real caiu para aproximadamente RMB 379,13/MWh, uma queda de cerca de 30,1%. Durante 5 a 7 de outubro, que ainda coincidiu com o feriado do Dia Nacional, os preços em tempo real foram de apenas RMB 310,95/MWh, RMB 298,46/MWh e RMB 326,05/MWh, respectivamente.
A partir de 8 de outubro, à medida que a atividade produtiva foi retomada e as temperaturas no sul da China começaram a se recuperar, os preços em tempo real subiram gradualmente para RMB 397,90/MWh e RMB 429,10/MWh antes de atingir RMB 476,66/MWh em 11 de outubro. O GNL do leste de Guangdong permaneceu em um nível relativamente alto, continuando a sustentar o custo marginal da geração a gás. No entanto, quando a demanda do feriado estava fraca, os custos elevados de combustível por si só não foram suficientes para evitar a queda dos preços à vista.
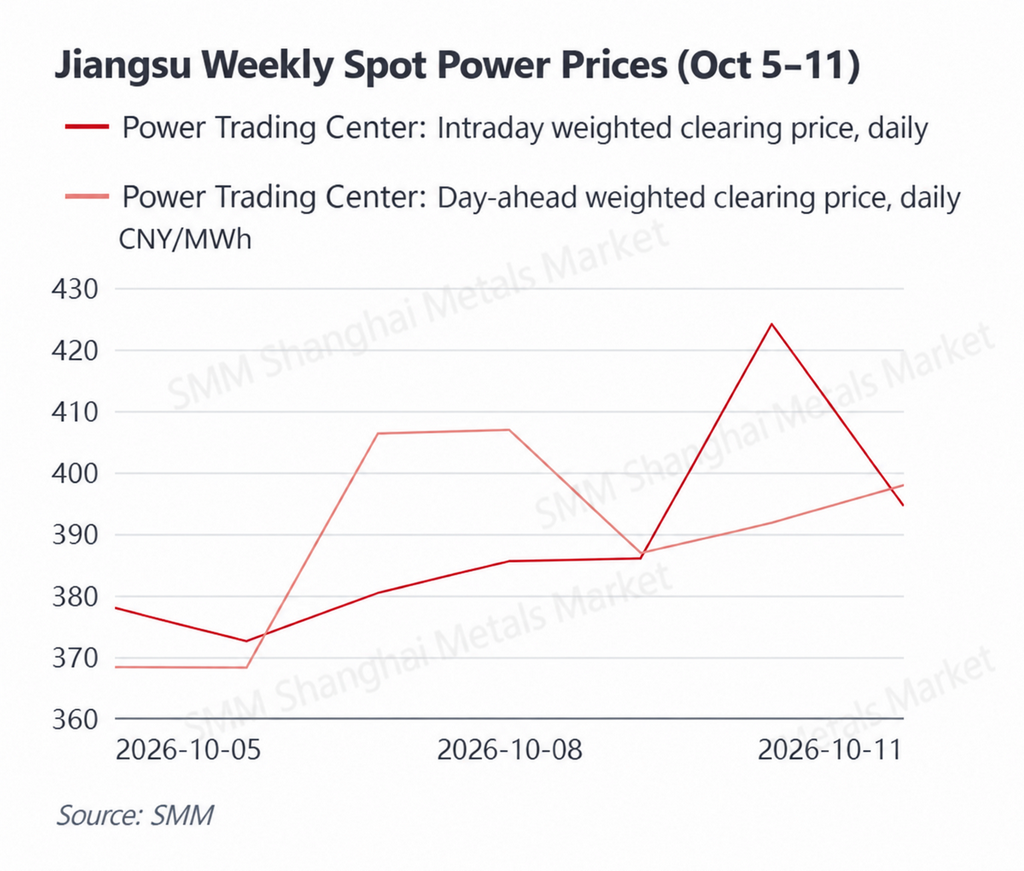
As médias semanais do dia seguinte e intradiárias de Jiangsu foram quase idênticas, enquanto os preços se recuperaram moderadamente após o feriado e o mercado permaneceu relativamente estável no geral. O preço médio ponderado de compensação do dia seguinte de Jiangsu foi de aproximadamente RMB 389,44/MWh, enquanto a média ponderada intradiária ficou em aproximadamente RMB 388,65/MWh, uma diferença de menos de RMB 1/MWh.
Os preços intradiários variaram principalmente entre RMB 372/MWh e RMB 386/MWh de 5 a 9 de outubro, antes de subir para RMB 424,10/MWh em 10 de outubro e cair para RMB 394,52/MWh em 11 de outubro. Os preços do dia seguinte permaneceram principalmente dentro de RMB 368–407/MWh. As médias semanais próximas indicam desvios de previsão gerais relativamente limitados, embora o preço intradiário visivelmente mais alto em 10 de outubro ainda refletisse um aperto temporário causado pela recuperação da carga pós-feriado, pela produção renovável real e por outras variáveis de curto prazo do sistema. A alta dos preços do carvão continuou a dar suporte aos custos marginais das usinas a carvão.
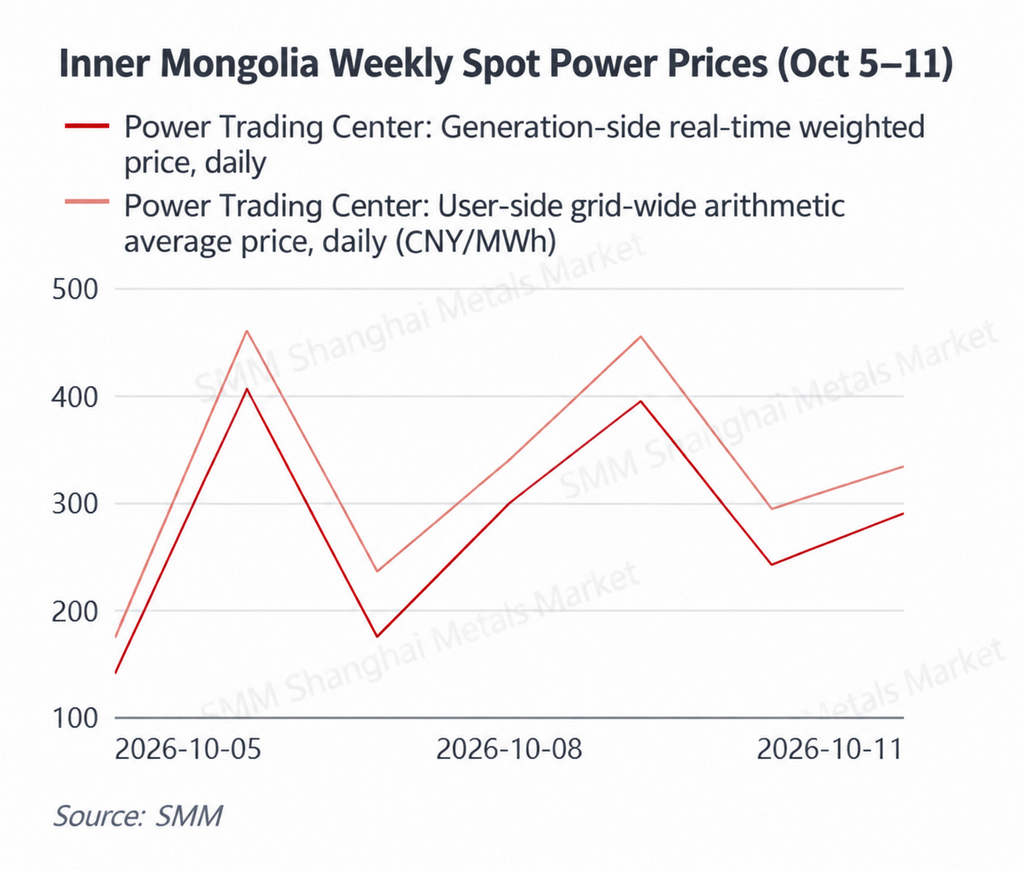
A Mongólia Interior seguiu registrando amplas flutuações de preços. A média semanal se recuperou em relação à semana anterior, enquanto a geração renovável permaneceu como o principal fator de curto prazo. A média ponderada em tempo real do lado da geração na Mongólia Interior atingiu aproximadamente RMB 277,98/MWh, alta de cerca de 8,2% ante a semana anterior, enquanto a média aritmética do lado do usuário em todo o sistema subiu para aproximadamente RMB 327,33/MWh, alta de cerca de 9,9%.
Os preços diários seguiram altamente voláteis. A média do lado da geração foi de apenas RMB 140,13/MWh em 5 de outubro, disparou para RMB 405,70/MWh em 6 de outubro, recuou para RMB 174,87/MWh em 7 de outubro e voltou a subir para RMB 394,53/MWh em 9 de outubro. Essas oscilações frequentes evidenciam que, em um mercado com alta participação de geração renovável, apenas as variações de carga não bastam para explicar os movimentos de preços. A geração eólica e solar efetiva e a demanda de exportação interprovincial seguem sendo os principais determinantes das condições marginais de oferta e demanda. Quando a geração renovável cai e a térmica precisa aumentar, os preços mais altos do carvão na boca da mina amplificam ainda mais os custos de oferta das térmicas.
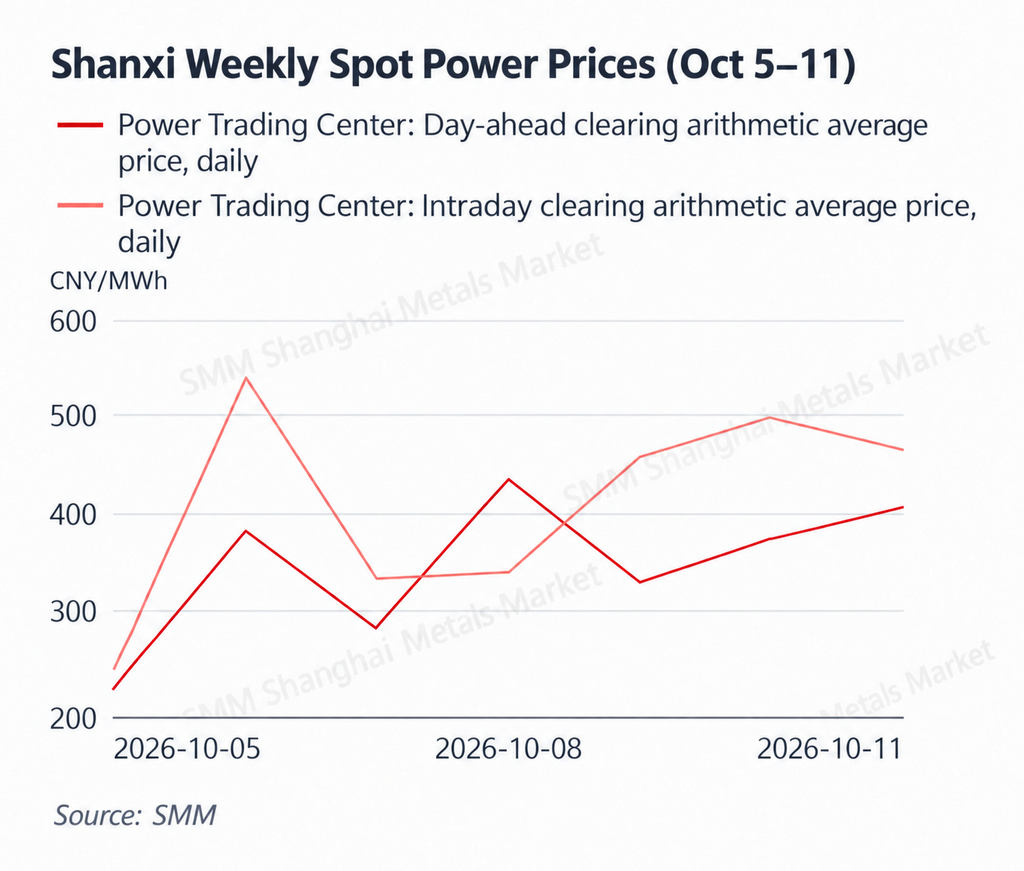
Shanxi registrou a recuperação de preços mais forte após o feriado, com os preços intradiários permanecendo bem acima dos níveis do dia seguinte e os desvios efetivos entre oferta e demanda ainda pronunciados. A média aritmética do dia seguinte em Shanxi subiu para aproximadamente RMB 348,48/MWh, alta de cerca de 34,3% ante a semana anterior, enquanto a média intradiária avançou para aproximadamente RMB 410,17/MWh, alta de cerca de 26,5%. A média intradiária superou a média do dia seguinte em cerca de RMB 61,7/MWh.
Em 6 de outubro, a média intradiária atingiu RMB 533,41/MWh, cerca de RMB 151/MWh acima do preço do dia seguinte para o mesmo dia. Os preços intradiários também alcançaram RMB 456,38/MWh, RMB 494,93/MWh e RMB 463,11/MWh em 9, 10 e 11 de outubro. A recuperação da demanda industrial após o feriado forneceu uma importante base do lado da demanda para a retomada dos preços. Ao mesmo tempo, a participação relativamente alta da geração a carvão em Shanxi fez com que a alta dos preços do carvão na boca da mina reforçasse ainda mais o piso de custo marginal. Quando a geração renovável efetiva ou a carga se desviavam das previsões do dia seguinte, as unidades marginais de custo elevado empurravam os preços intradiários para cima com mais facilidade.
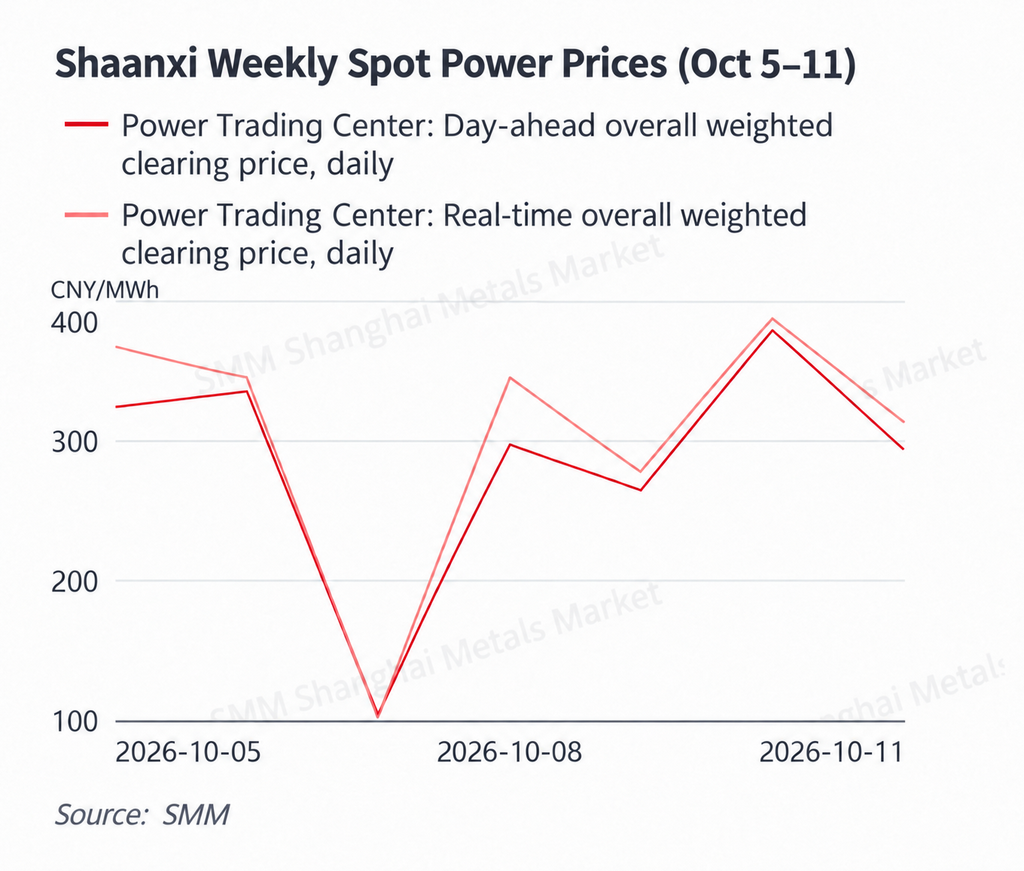
A média semanal de Shaanxi recuou modestamente, com os preços caindo acentuadamente no fim do feriado antes de se recuperarem após a retomada das atividades. A média ponderada do dia seguinte de Shaanxi caiu para aproximadamente RMB 285,23/MWh, cerca de 7,7% abaixo da semana anterior, enquanto a média em tempo real recuou para aproximadamente RMB 305,20/MWh, queda de cerca de 2,3%.
Em 7 de outubro, os preços do dia seguinte e em tempo real despencaram para RMB 103,89/MWh e RMB 101,25/MWh, respectivamente, os níveis mais baixos da semana. Os preços se recuperaram rapidamente em 8 de outubro, para RMB 297,38/MWh e RMB 344,64/MWh, e subiram ainda mais em 10 de outubro, para RMB 378,83/MWh e RMB 387,17/MWh. A carga fraca no fim do feriado, combinada com mudanças na geração renovável, exerceu forte pressão de baixa no início da semana. A recuperação da demanda pós-feriado sustentou então uma retomada, mas as médias semanais permaneceram abaixo da semana anterior. Em comparação com Shanxi, o spread entre o dia seguinte e o tempo real em Shaanxi permaneceu relativamente limitado, indicando menor aperto persistente durante a operação real do sistema.
No geral, o mercado à vista desta semana mostrou uma clara transição da demanda fraca relacionada ao feriado para a recuperação pós-feriado, mas as direções dos preços variaram substancialmente entre as províncias. Shandong, Mongólia Interior e Shanxi registraram médias semanais mais altas, com o mercado intradiário de Shanxi particularmente forte. A base de preços da semana anterior em Guangdong era alta, o que significa que, embora os preços em tempo real tenham se recuperado gradualmente após o feriado, sua média semanal ainda caiu acentuadamente. Shaanxi permaneceu relativamente fraco, enquanto Jiangsu ficou amplamente estável.
Ao mesmo tempo, os preços negativos frequentes em Shandong mostram que o desafio de absorver a geração renovável concentrada não diminuiu durante o período de baixa carga do outono. À medida que a atividade econômica se normaliza após o feriado, a próxima etapa da precificação à vista dependerá cada vez mais da força da recuperação da carga industrial, da produção real de energia eólica e solar e dos custos de combustível para a geração térmica.
Energia Primária
5 a 11 de outubro
Carvão térmico: Os preços nos portos permaneceram elevados, enquanto os preços na boca da mina se fortaleceram, com restrições de oferta continuando a sustentar o mercado.
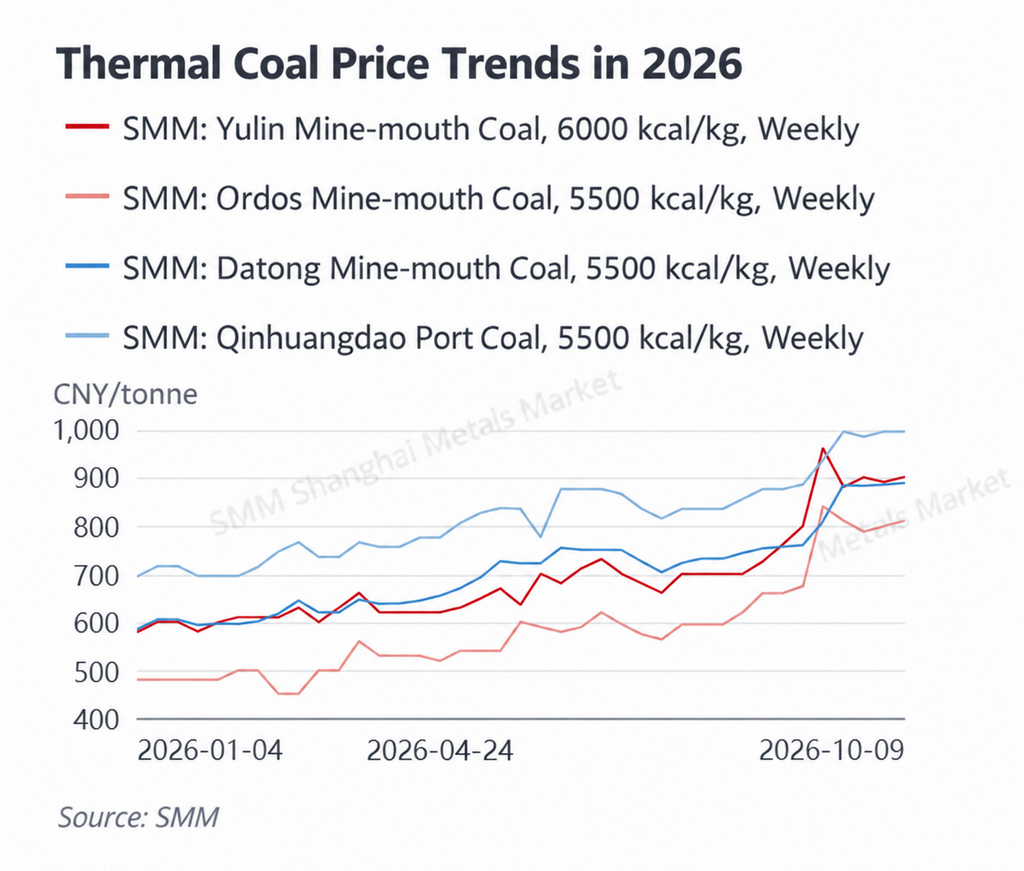
Até 9 de outubro, o carvão de 5.500 kcal do Porto de Qinhuangdao da SMM permaneceu em RMB 995/t, inalterado desde 28 de setembro. No mesmo período, o carvão de 5.500 kcal na boca da mina de Datong subiu de RMB 885/t para RMB 887/t, o carvão de 5.500 kcal na boca da mina de Ordos aumentou de RMB 800/t para RMB 810/t, e o carvão de 6.000 kcal na boca da mina de Yulin subiu de RMB 890/t para RMB 900/t. Embora o preço de referência no porto não tenha subido mais, os preços na boca da mina geralmente se fortaleceram, mantendo o mercado de carvão em níveis elevados.
Oferta: Restrições relacionadas à segurança permaneceram em vigor nas principais regiões produtoras de carvão, enquanto a produção em algumas minas continuou a se recuperar com cautela, limitando a oferta incremental no mercado à vista. No início de outubro, a manutenção de outono na ferrovia Daqin também restringiu, em certa medida, os fluxos de entrada nos portos do norte. Combinado com a redução anterior de estoques, isso manteve um poder de precificação relativamente forte entre os comerciantes. Em Ordos e Yulin, embarques relativamente fluidos sustentaram novos aumentos nos preços na boca da mina, evidenciando que a oferta física permanecia longe de ser abundante.
Demanda: A demanda industrial e do setor elétrico enfraqueceu temporariamente durante o feriado do Dia Nacional, enquanto o norte da China ainda não havia entrado no pico da temporada de aquecimento. As usinas elétricas, portanto, permaneceram cautelosas em relação ao carvão à vista caro e continuaram a depender principalmente de contratos de longo prazo e compras essenciais. No entanto, a atividade industrial se recuperou após o feriado e as expectativas de formação de estoques para o inverno se fortaleceram com a aproximação da temporada de aquecimento. A atual força dos preços do carvão reflete, portanto, não um aumento isolado da demanda do setor elétrico, mas uma combinação de recuperação lenta da oferta, restrições de transporte e expectativas de recomposição de estoques no inverno.
Estoques: Os estoques das usinas elétricas ainda proporcionam uma margem razoável, limitando a disposição dos consumidores finais de perseguir preços mais altos. No entanto, os estoques nos portos do norte permanecem relativamente baixos e a disponibilidade de cargas à vista não é abundante. Os preços do carvão térmico, portanto, têm maior probabilidade de permanecer elevados e em intervalo limitado no curto prazo, com as restrições de oferta sustentando o piso, enquanto a queima de carvão na entressafra e a resistência dos consumidores finais a preços altos limitam novos ganhos rápidos.
Para mercados com forte presença de carvão, como Shandong, Shanxi, Mongólia Interior e Shaanxi, os preços elevados do carvão significam que os custos marginais das termelétricas a carvão continuarão a fornecer suporte relativamente forte durante os períodos de preços altos.
GNL: Os preços de importação se recuperaram em relação à semana anterior, enquanto o GNL no leste de Guangdong permaneceu elevado, mantendo os custos de geração a gás sob pressão contínua.
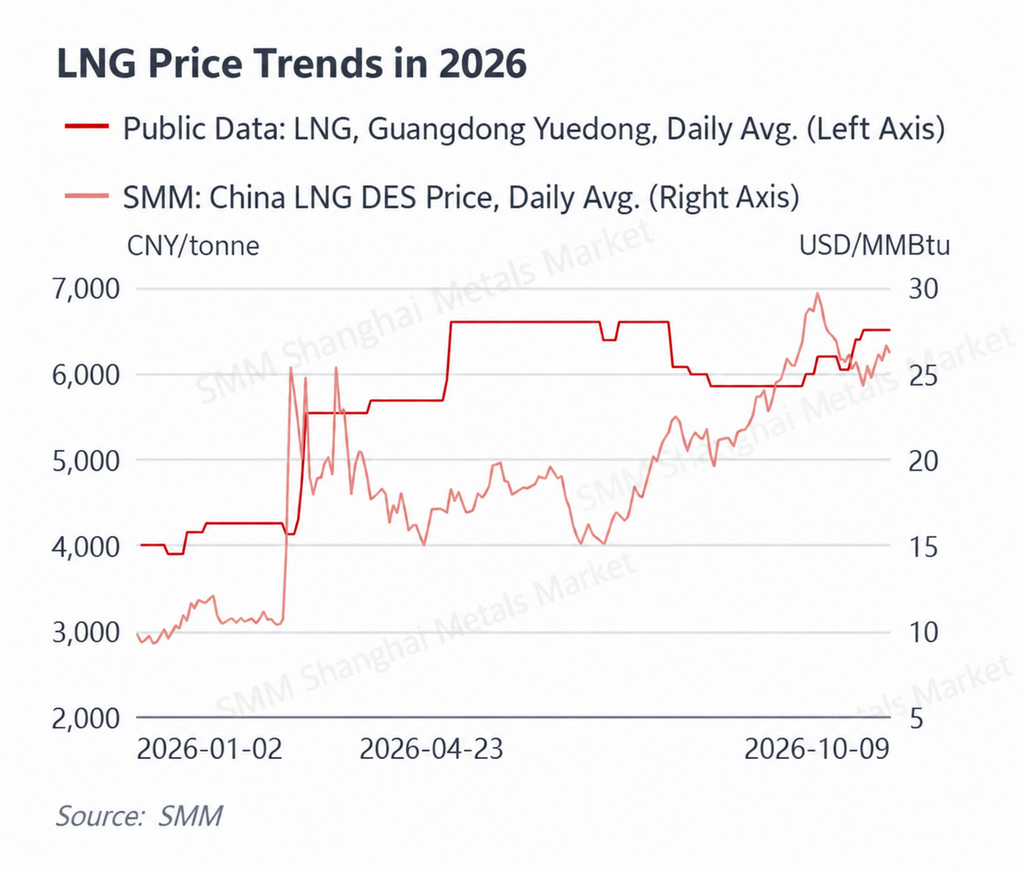
Os preços de chegada de GNL na China, segundo a SMM, flutuaram principalmente entre USD 25/MMBtu e USD 27/MMBtu durante a semana. Os preços ficaram em USD 25,56/MMBtu em 5 de outubro, subiram para USD 26,14/MMBtu em 6 de outubro, recuaram para USD 25,78/MMBtu em 7 de outubro, subiram ainda mais para USD 26,69/MMBtu em 8 de outubro e fecharam em USD 26,23/MMBtu em 9 de outubro. A média de 5 a 9 de outubro foi de aproximadamente USD 26,08/MMBtu, cerca de 4,0% acima da média de 28 de setembro a 2 de outubro, de aproximadamente USD 25,07/MMBtu.
O GNL no leste de Guangdong ficou em RMB 6.515/t em 8 e 9 de outubro, inalterado em relação ao nível de 30 de setembro, indicando que os preços à vista domésticos no litoral não haviam cedido de forma significativa.
Oferta: Os custos domésticos de gás de alimentação permaneceram relativamente altos, continuando a sustentar os custos de produção de GNL. Enquanto isso, os custos de GNL à vista importado se recuperaram em relação à semana anterior, limitando o espaço para queda dos preços no litoral. Com a aproximação da temporada de aquecimento, as expectativas de demanda mais forte no inverno também reforçaram a disposição dos fornecedores de manter os preços.
Demanda: Durante a primeira metade da semana, o feriado do Dia Nacional reduziu a demanda industrial de gás e a carga elétrica, contribuindo para preços de eletricidade em tempo real relativamente baixos em Guangdong. Após 8 de outubro, a atividade comercial e industrial foi retomada, enquanto as temperaturas no sul da China se recuperaram gradualmente, sustentando uma melhora marginal na demanda de geração a gás.
Os preços elevados de GNL funcionaram, portanto, principalmente como um piso de custo para o mercado de energia de Guangdong. Quando a demanda de eletricidade estava fraca, os preços altos do gás não puderam impedir a queda dos preços à vista. Uma vez que a demanda se recuperou e as unidades a gás se tornaram marginais, no entanto, os custos elevados de combustível aumentaram a elasticidade de alta dos preços da eletricidade.
No geral, o mercado de GNL passou da queda nos custos de importação da semana anterior para uma consolidação em níveis elevados. As principais variáveis para as próximas semanas incluem o início da demanda de aquecimento no norte, os custos domésticos de gás de alimentação e os movimentos nos preços de GNL à vista importado.
Revisão do Clima
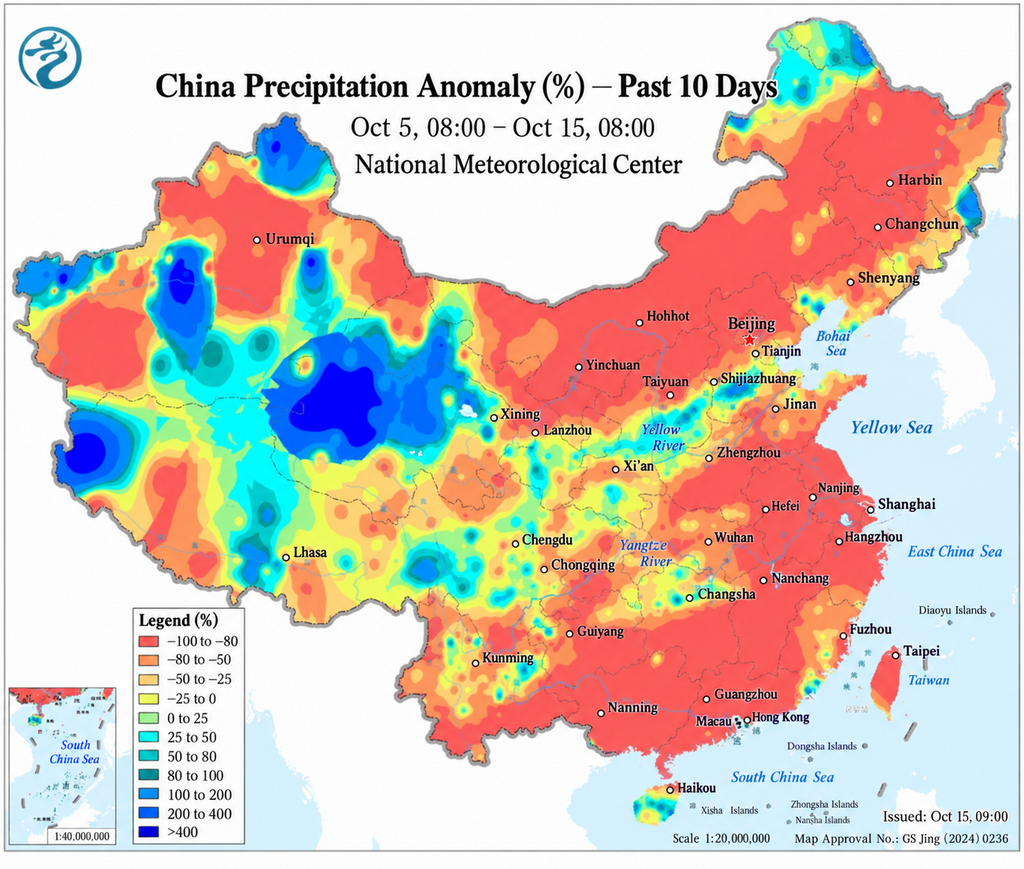
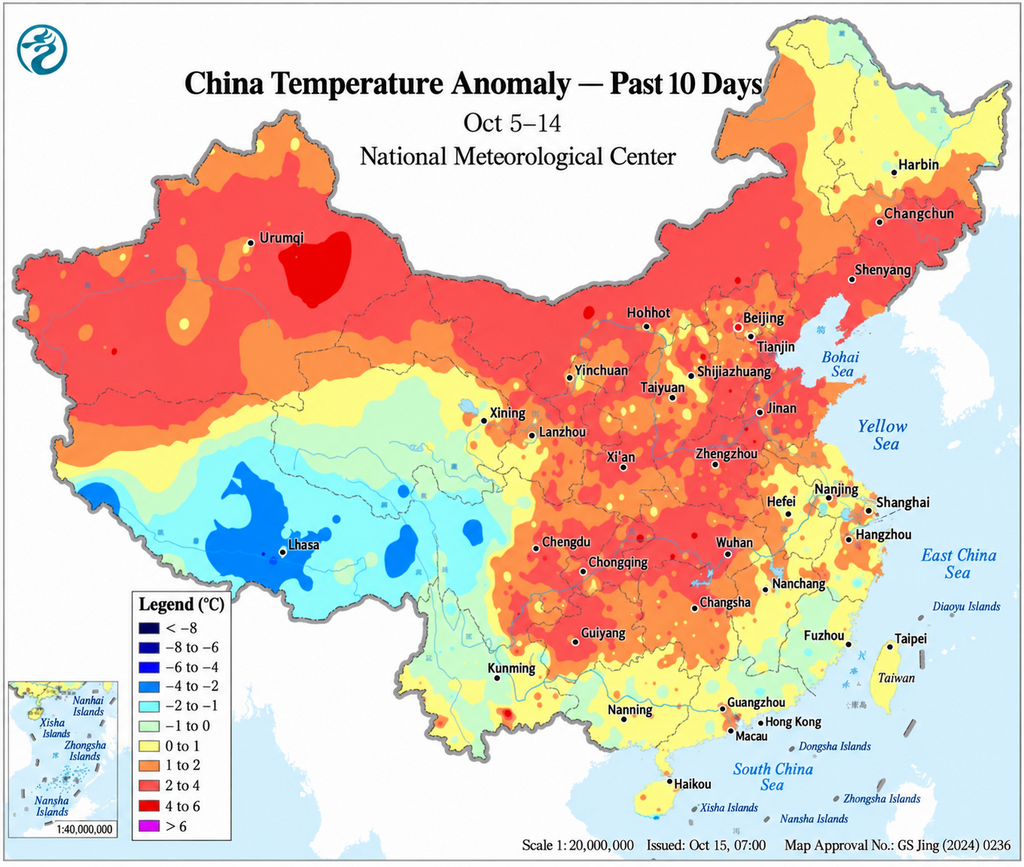
Durante 5 a 11 de outubro, a China experimentou um padrão climático caracterizado por influência de ar frio, ampla abertura do tempo e aquecimento, seguido pela chegada de outra frente fria. A partir de 5 de outubro, as chuvas no sul da China diminuíram gradualmente, enquanto o ar frio empurrou as temperaturas para baixo em partes do sul da China, com algumas cidades registrando suas temperaturas mais baixas desde o início do segundo semestre do ano.
Entre 6 e 10 de outubro, grande parte do centro e leste da China ficou mais ensolarada e seca, e as temperaturas diurnas se recuperaram gradualmente, enquanto a amplitude térmica diária aumentou. O norte da China também passou por um período de clima relativamente estável após os ventos do norte no início da semana.
A partir de 11 de outubro, um novo sistema de ar frio começou a afetar as regiões do norte, trazendo outra rodada de ventos e resfriamento para partes do norte da China e leste da Mongólia Interior. No sul, as temperaturas se recuperaram gradualmente após o resfriamento anterior, e as temperaturas diurnas em grande parte de Guangdong voltaram a cerca de ou acima de 30°C até 10 de outubro, permitindo que a demanda por refrigeração se recuperasse em certa medida.
Da perspectiva do mercado de energia, o efeito climático esteve intimamente entrelaçado com o ciclo do feriado. O resfriamento e a redução da atividade econômica suprimiram a demanda durante o feriado, enquanto condições mais claras e quentes, combinadas com a recuperação da produção pós-feriado, elevaram o consumo de eletricidade no final da semana. À medida que a atividade de ar frio mais forte se desenvolve em meados de outubro, o norte da China está entrando em um período de transição no qual a demanda por refrigeração praticamente desapareceu, mas a demanda por aquecimento ainda não começou totalmente. A produção renovável real e os desvios nas previsões de carga, portanto, provavelmente se tornarão fatores cada vez mais importantes de volatilidade nos preços à vista.
II. Principais Desenvolvimentos no Mercado de Energia da China
Em 30 de setembro, a Bolsa de Energia de Qinghai emitiu o Aviso sobre a Operação Formal do Mercado Diário Integrado de Negociação de Energia de Médio e Longo Prazo de Qinghai, confirmando que o mecanismo entraria em operação formal a partir de 1º de outubro. O mecanismo de negociação diária integrada estava em operação experimental com liquidação contínua desde 1º de julho, sob o Plano de Trabalho para Negociação Diária Integrada de Energia de Médio e Longo Prazo de Qinghai (Operação de Energia de Qinghai [2026] nº 44). O mecanismo permite que os participantes do mercado ajustem posições de médio e longo prazo com mais frequência e mais perto da entrega, ao mesmo tempo em que se vincula mais estreitamente aos mercados à vista do dia seguinte e em tempo real. Para uma província com alta participação de geração renovável, isso fornece uma ferramenta mais flexível para o gerenciamento de desvios.
Em 8 de outubro, a Administração Nacional de Energia informou que o volume médio diário de recarga de veículos de nova energia nas rodovias da China aumentou 51,42% em relação ao ano anterior durante o feriado do Dia Nacional. De 1º a 7 de outubro, as instalações de recarga monitoradas nas rodovias registraram 6,711 milhões de sessões de recarga e consumo total de eletricidade de 163 milhões de kWh, equivalente a um volume médio diário de recarga de 23,2566 milhões de kWh. A concentração de viagens de veículos elétricos durante grandes feriados está criando um novo perfil de carga cada vez mais significativo, ao mesmo tempo em que amplia a base de recursos para usinas virtuais, interação veículo-rede e flexibilidade do lado da demanda.
Em 8 de outubro, a Administração Nacional de Energia convocou sua reunião mensal de despacho de setembro sobre o desenvolvimento e a construção de energia renovável. Durante janeiro a agosto de 2026, a capacidade de geração renovável em todo o país atingiu 2,496 bilhões de kW, representando 60,8% da capacidade total instalada de geração. A capacidade combinada de eólica e solar atingiu 1,992 bilhão de kW, ou 48,5% do total nacional, enquanto a geração eólica e solar atingiu 1,71 trilhão de kWh, equivalente a 23,8% do consumo total de eletricidade. O aumento contínuo da penetração renovável significa que preços baixos ao meio-dia, preços negativos e maior volatilidade intradiária estão se tornando cada vez mais características estruturais do mercado, elevando o valor do armazenamento, da demanda flexível e do comércio inter-regional.
Em 10 de outubro, o Escritório Regulador de Zhejiang da Administração Nacional de Energia informou sobre as medidas de segurança do fornecimento de energia durante o feriado do Dia Nacional. Zhejiang organizou respostas de preenchimento de vale baseadas no mercado por meio de usinas virtuais. Em 1º de outubro, 50 operadores de usinas virtuais e 2.542 usuários agregados participaram, com a resposta máxima atingindo 3,5952 GW. A participação do armazenamento do lado do usuário também atingiu um recorde. A escala do programa indica que a flexibilidade do lado da demanda está indo além da resposta de demanda piloto convencional em direção a um balanceamento de sistema baseado no mercado mais regular.
Zhejiang já havia emitido regras permitindo que o armazenamento de energia de novo tipo independente do lado da rede participasse do mercado de eletricidade, incluindo a participação no mercado de energia ou em serviços auxiliares de regulação de frequência, conforme os arranjos de despacho aplicáveis. À medida que o armazenamento e as usinas virtuais aceleram sua entrada no mercado, o balanceamento dos períodos de preços baixos de geração renovável e a segurança do fornecimento em horários de pico está gradualmente mudando do despacho administrativo para sinais de preço baseados no mercado.
No geral, os desenvolvimentos de mercado e de política desta semana apontam para três tendências: granularidade de negociação mais fina, integração mais rápida de recursos do lado da demanda e de armazenamento ao mercado, e maior visibilidade dos desafios de absorção de energia renovável a preços baixos sob alta penetração renovável. Os preços negativos repetidos em Shandong, os spreads persistentes entre o dia seguinte e o intradiário em Shanxi, a resposta de preenchimento de vale em larga escala de Zhejiang e a transição de Qinghai para a negociação diária integrada formal apontam todos na mesma direção: à medida que a penetração renovável aumenta, os participantes do mercado precisam cada vez mais não apenas prever a direção dos preços, mas também gerenciar posições, desvios e flexibilidade em uma base de frequência muito mais alta.