I. Revisão Semanal de Preços
Na primeira semana completa de negociação após o feriado, os preços do índio na China encerraram o movimento lateral anterior e caíram de forma escalonada. De 12 a 14 de outubro, os três graus mantiveram os níveis anteriores ao feriado (índio refinado a 5.250 yuans/kg, índio bruto a 5.050 yuans/kg e índio de alta pureza 6N a 5.750 yuans/kg); em 15 de outubro, todos os graus foram reduzidos uniformemente em 100 yuans em relação aos níveis anteriores ao feriado; em 16 de outubro, foram reduzidos em mais 50 yuans. Nos dois dias, o índio refinado caiu 150 yuans para 5.100 yuans/kg (-2,9%), o índio bruto caiu 150 yuans para 4.900 yuans/kg (-3,0%) e o índio de alta pureza 6N caiu 150 yuans para 5.600 yuans/kg (-2,6%).
A queda sincronizada e igual de 150 yuans nos três graus indica um deslocamento geral para baixo do centro de preços, e não um ajuste estrutural: o diferencial de preço entre o índio refinado e o bruto manteve-se em 200 yuans/kg, e o prêmio do índio de alta pureza 6N sobre o refinado manteve-se em 500 yuans/kg. A estrutura de diferenciais entre graus permaneceu totalmente estável, sem sinais ainda de que a oferta de baixo preço do segmento de reciclagem esteja pressionando as cotações de grau superior.
Em um horizonte mais longo, a atual queda dos preços do índio na China começou em meados de agosto e já dura cerca de nove semanas: o preço médio do índio refinado caiu passo a passo de 5.350 yuans/kg em 21 de agosto para 5.100 yuans/kg, uma queda acumulada de 4,7%; nas últimas oito semanas, o índio bruto caiu mais (-5,8%) do que o refinado (-4,7%), enquanto os preços do índio fora da China subiram 6,0% no mesmo período. O ritmo de queda permaneceu consistentemente suave, sem liquidações acentuadas impulsionadas por volume, deixando o mercado em um equilíbrio frágil de "demanda medíocre + concessões passivas de preço pelos fornecedores".
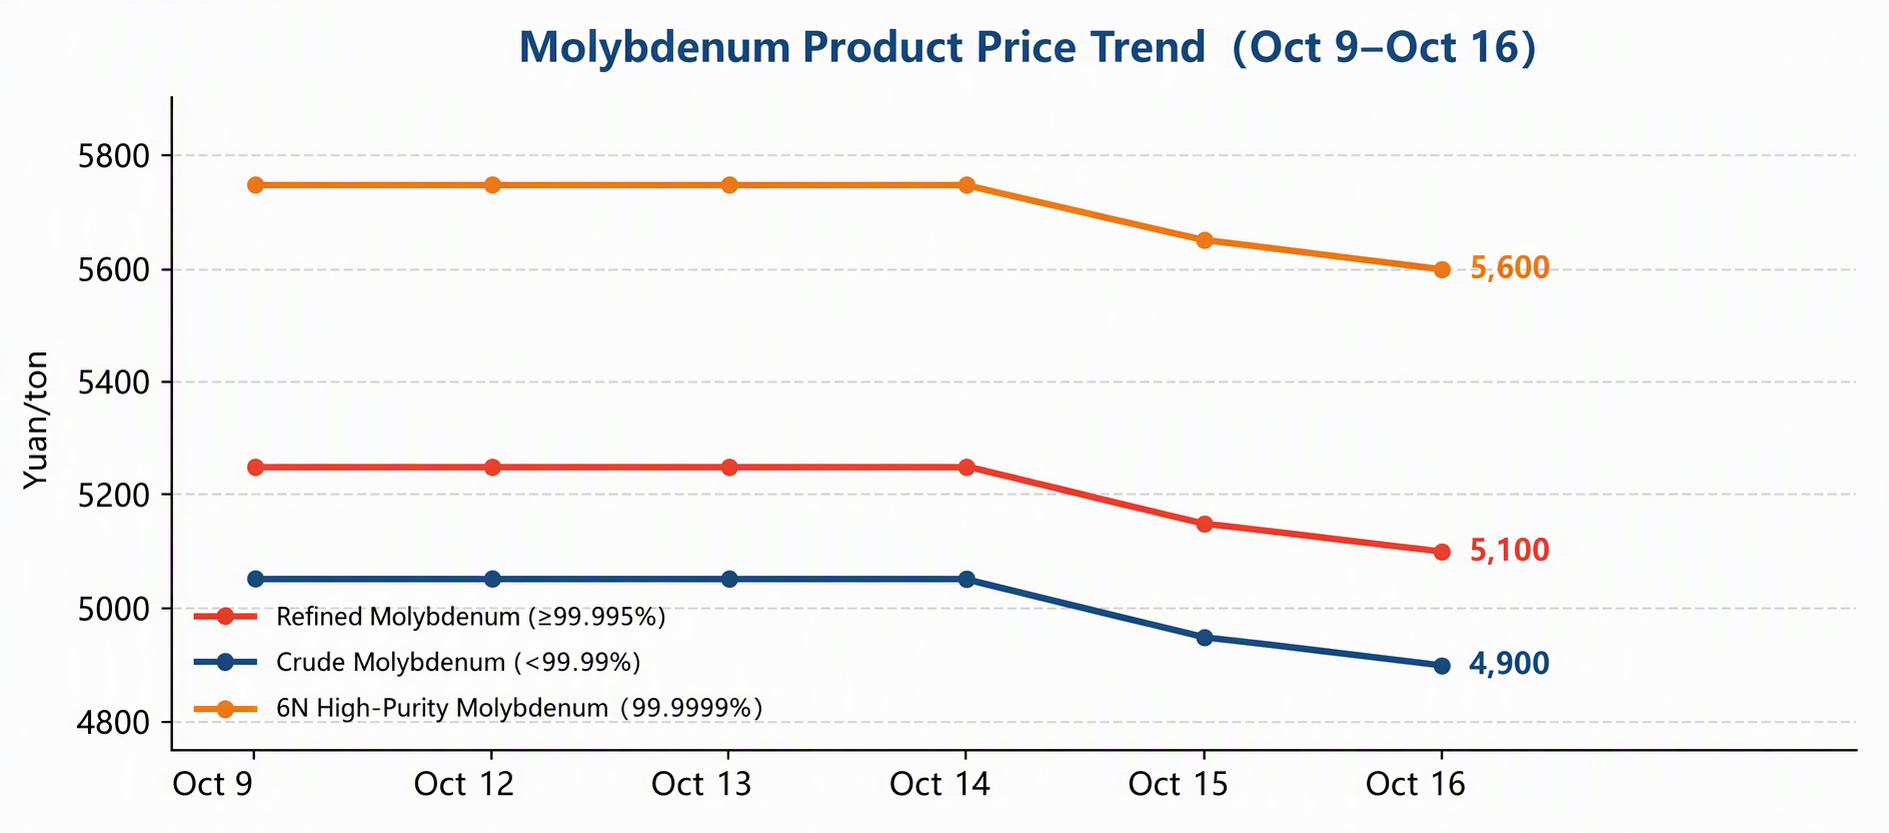
Gráfico 1: Tendências de Preços dos Produtos de Índio (9 de outubro a 16 de outubro)
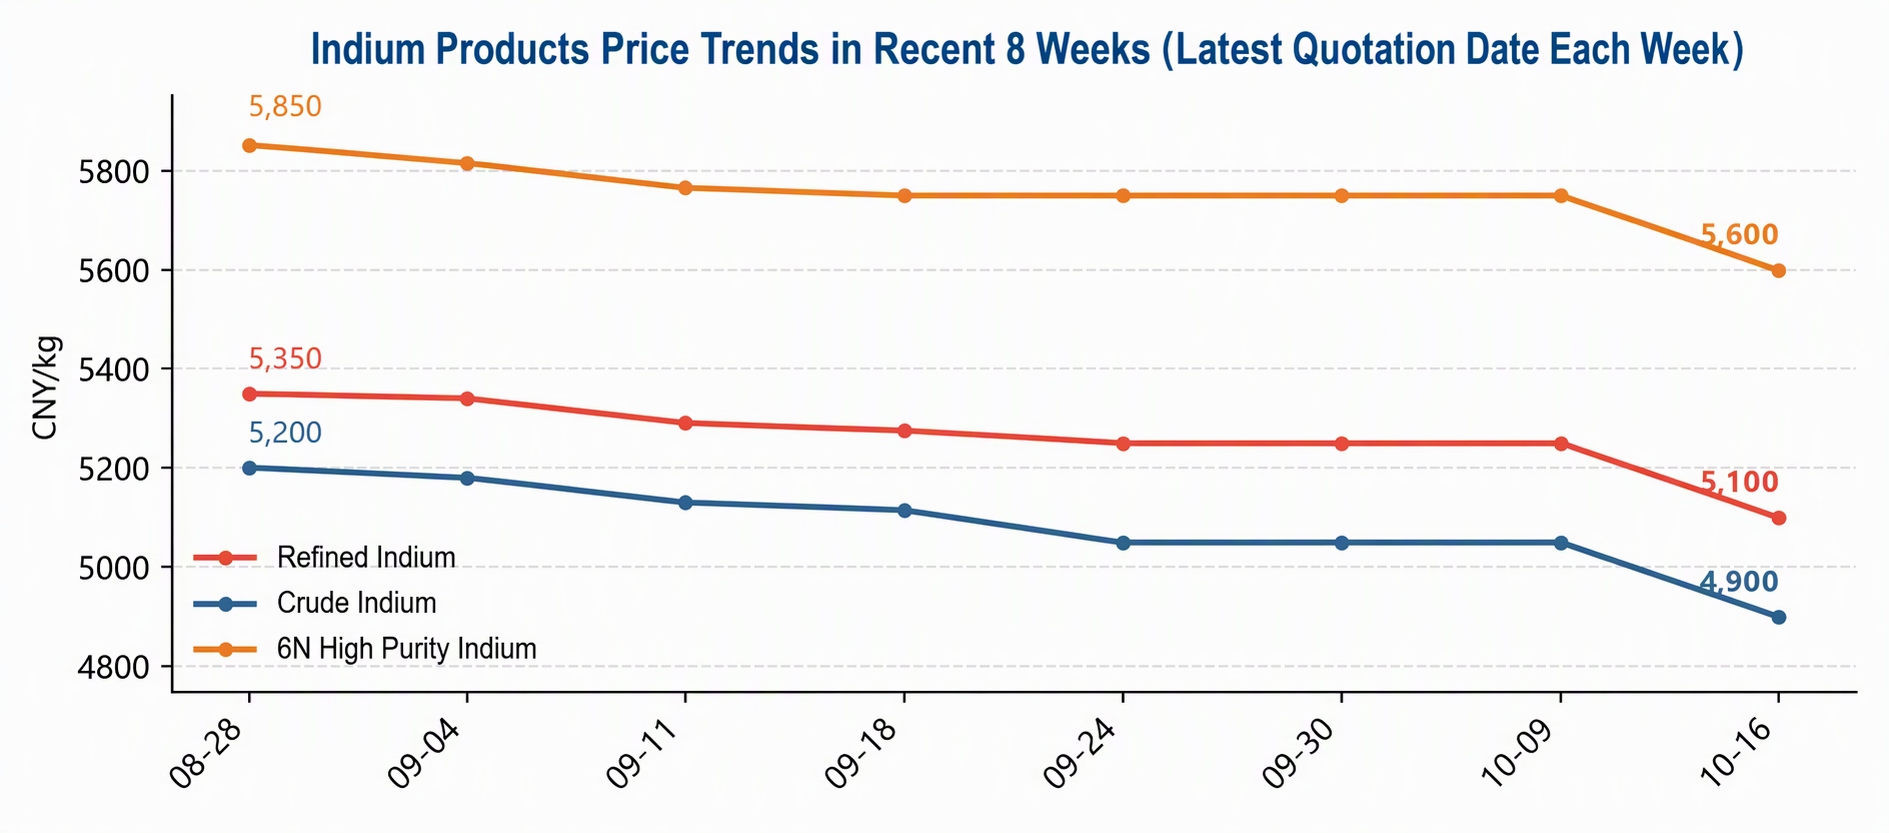
Gráfico 2: Tendências de Preços dos Produtos de Índio nas Últimas 8 Semanas (Último Dia de Cotação de Cada Semana)
II. Dinâmica da Oferta
Nenhuma interrupção notável no lado da oferta ocorreu esta semana. A produção primária de índio na China permaneceu estável, e o ritmo de liberação do subproduto de índio da fundição de chumbo-zinco (índio bruto) foi normal; os canais de oferta reciclada (sucata de alvos ITO e recuperação de líquido residual de corrosão ITO) continuaram a complementar o mercado à vista, e a oferta disponível nas mãos dos comerciantes não estava apertada.
Num contexto de demanda fraca e insuficiente disposição de compra a jusante, a oferta estável ampliou, em vez disso, a inércia de queda dos preços — os fornecedores, embora inclinados a manter os preços firmes, tiveram de fazer pequenas concessões para fechar negócios. As "reduções iguais" desta semana nos três graus refletem exatamente esse acompanhamento passivo, e não qualquer choque adicional de oferta. A queda maior do índio bruto em relação ao índio refinado nas últimas oito semanas indica que o segmento de reciclagem tem oferta mais ampla e menor poder de barganha, tornando-se um elo relativamente frágil na cadeia de preços.
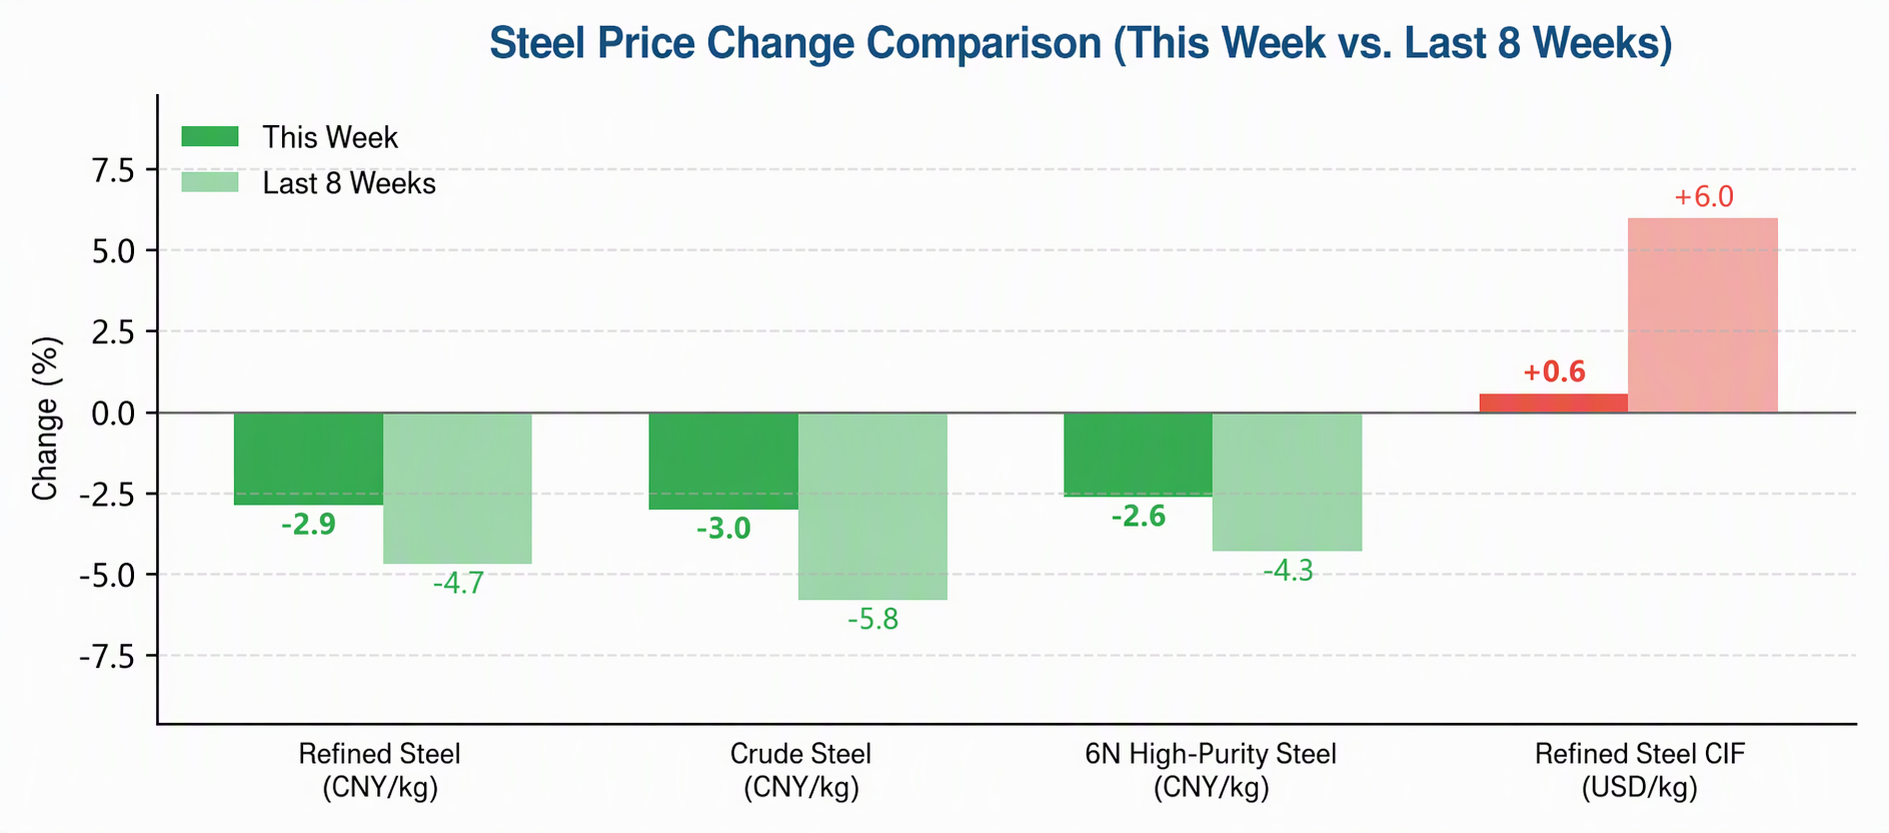
Gráfico 3: Comparação da variação do preço do índio (esta semana vs. últimas 8 semanas)
III. Comércio e Política
O diferencial de preços entre os mercados chinês e externo é atualmente a variável estrutural mais digna de nota no mercado de índio: o preço médio do índio refinado fora da China, de cerca de US$ 885/kg, contra 5.100 yuans/kg na China, significa que as cotações nas duas moedas se moveram em direções opostas por dois meses consecutivos, com o prêmio externo continuando a se ampliar. Se os altos preços externos puderem ser transmitidos à China por meio de pedidos de exportação, normalmente há uma defasagem de um a dois meses, tornando este um possível fator de suporte de médio prazo importante para os preços domésticos.
No front comercial, em 11 de setembro, os EUA emitiram determinações finais de direitos antidumping e compensatórios sobre células fotovoltaicas de silício cristalino importadas da Índia, Indonésia e Laos, com margens de dumping de 123,04% para a Índia, 94,36% para a Indonésia e 65,43% para o Laos, fechando efetivamente a rota de transbordo do Sudeste Asiático para células fotovoltaicas destinadas ao mercado dos EUA. Embora a decisão não envolva diretamente o índio, ela pesou sobre o sentimento da cadeia industrial em segmentos como células de película fina contendo índio (CIGS).
Do ponto de vista macroeconômico, a reunião de cúpula China-EUA chegou a um consenso de oito pontos, incluindo um arranjo recíproco de redução tarifária de US$ 30 bilhões e o estabelecimento de um mecanismo de conselho comercial, estabelecendo um tom geral positivo; se o ambiente tarifário melhorar daqui em diante, isso poderá proporcionar benefícios marginais para as exportações da cadeia fotovoltaica e para a demanda por materiais contendo índio.
IV. Demanda de Uso Final
Os alvos de ITO são a principal área de demanda do índio, respondendo por cerca de 70% a 80% do consumo de índio, com a demanda a jusante concentrada em painéis LCD/OLED e dispositivos de toque. A demanda por painéis LCD entrou em uma fase de competição por estoques, o OLED ainda tem demanda rígida por materiais contendo índio, mas com crescimento limitado, e os fabricantes de painéis estão comprando principalmente conforme a necessidade, deixando as condições gerais estáveis, porém fracas. Esta é a razão fundamental pela qual os preços do índio na China não tiveram impulso de alta neste ciclo.
No setor fotovoltaico, as células de filme fino CIGS representam uma parcela baixa das instalações fotovoltaicas globais e contribuem com uma demanda limitada de índio; as determinações finais antidumping e de direitos compensatórios dos EUA em setembro foram mais um impacto negativo marginal no sentimento. Segmentos tradicionais, como ligas de baixo ponto de fusão e soldas, tiveram demanda estável, sem destaques; aplicações emergentes, como pontos quânticos e óptica infravermelha, ainda estão em fase de incubação, com volumes pequenos demais para alterar a estrutura da demanda.
A ausência de mudanças marginais na estrutura da demanda define a natureza dessa queda como "encontrar lentamente um fundo em meio a transações medíocres" — o ajuste acumulado de 150 yuans em dois dias nesta semana não é acentuado pelos padrões dos ciclos históricos, e o sentimento do mercado está longe de vendas em pânico.
V. Perspectivas do Mercado
No curto prazo, os preços do índio na China provavelmente continuarão um padrão de declínio suave coexistindo com um cabo de guerra em níveis baixos: os fatores de suporte incluem ausência de pressão incremental de oferta, a disposição contínua dos fornecedores em manter os preços firmes e as expectativas de transbordamento dos preços externos persistentemente em alta; os fatores restritivos incluem demanda inelástica por alvos de ITO, compras conforme a necessidade pelos fabricantes de painéis e oferta ampla do segmento de reciclagem.
A estabilização do centro de preços depende de dois pontos: primeiro, se os fabricantes de painéis abrirão uma janela de estocagem no quarto trimestre (estocagem preventiva de rotina antes do fim do ano e do Ano Novo Chinês); segundo, se o spread de preços entre índio refinado e bruto pode se manter — o spread atual de 200 yuans/kg ainda está estável, mas se a oferta de baixo preço do segmento de reciclagem continuar pressionando o índio bruto a romper primeiro, isso arrastará o centro geral de preços para baixo.
Sobre o spread de preços entre os mercados chinês e externo, se os pedidos de exportação se concretizarem, os preços domésticos poderão receber suporte em fases; inversamente, se as cotações externas recuarem enquanto os canais de exportação permanecerem bloqueados, a China suportará sozinha a pressão da demanda fraca. No médio prazo, a demanda de índio é altamente dependente da via única dos painéis de exibição, sem proteções de cenários de crescimento como aplicações infravermelhas e de satélites, portanto sua elasticidade de preço é mais fraca do que a do germânio e do antimônio, que também são metais menores estratégicos. O centro de preços deve acompanhar a demanda e cair lentamente.
Principais pontos de observação para a próxima semana
|
Área de foco |
Detalhes |
|
Sinais de preço |
Validação de transações e margem para concessões em torno de índio refinado a 5.100 yuans/kg e índio bruto a 4.900 yuans/kg |
|
Diferença de preço entre os mercados chinês e externo |
Tendências das cotações CIF de índio refinado e cumprimento dos pedidos de exportação |
|
Lado da demanda |
Janela de estocagem do quarto trimestre dos fabricantes de painéis e mudanças nos pedidos-alvo de ITO |
|
Lado da oferta |
Produção de índio primário e ritmo de fornecimento de reciclagem de sucata de ITO |
|
Estrutura da diferença de preço |
Se a diferença entre índio refinado e bruto e o prêmio do índio de alta pureza 6N permanecem estáveis |
|
Macro e comércio |
Impacto dos desdobramentos posteriores do atrito comercial fotovoltaico no sentimento da cadeia industrial |
Nota: Dados de preço até 16 de outubro de 2026; 12 a 16 de outubro foi a primeira semana completa de negociação após o feriado do Dia Nacional.