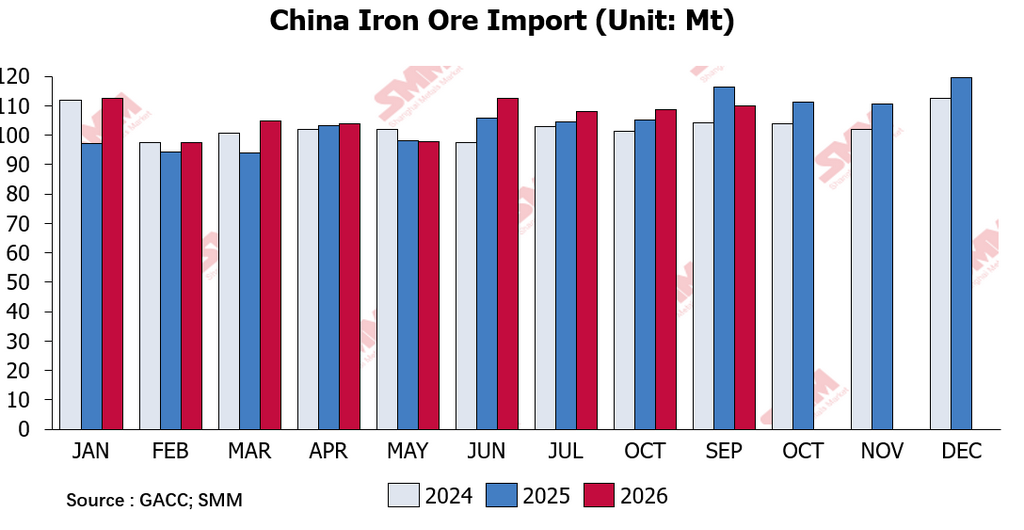
De acordo com os dados mais recentes da Administração Geral das Alfândegas da China, a China importou 109,817 milhões de toneladas (mt) de minério de ferro e concentrados em setembro, um aumento de 1,18% em relação ao mês anterior e uma queda de 5,47% em relação ao ano anterior. As importações acumuladas de minério de ferro e concentrados de janeiro a setembro totalizaram 954,967 mt, um aumento de 4,1% em relação ao ano anterior.
Olhando para setembro, o impulso de fim de trimestre para atingir metas impulsionou uma clara recuperação nos embarques globais de minério de ferro. Dados de programação de navios da SMM mostram embarques globais de 141,77 mt em setembro, um aumento de 9,67% em relação ao mês anterior, com embarques da Austrália e do Brasil subindo 10,50% e 5,70%, respectivamente. O déficit de chegadas causado pelo tufão no final de agosto foi amplamente compensado dentro do mês, e as chegadas aos portos chineses subiram 12,67% em relação ao mês anterior, para 114,61 mt. Do lado da demanda, o aumento das perdas das siderúrgicas e o aumento da manutenção fizeram a produção diária de metal quente cair de 2,4080 mt no início do mês para 2,3882 mt no final do mês. Os estoques nos portos caíram primeiro e depois se recuperaram, subindo para 145,45 mt na última semana de setembro. No geral, os fundamentos do minério de ferro refletiram uma oferta relativamente folgada e uma demanda fraca.
Durante o mês, a situação no Oriente Médio elevou os custos de combustível de bunker, e a taxa de frete na rota Tubarão–Beilun/Baoshan subiu temporariamente para USD 43,38/t. Algumas mineradoras brasileiras de pequeno e médio porte, pressionadas pelo alto frete e margens líquidas mais fracas, reduziram a produção sucessivamente; entre elas, a CSN Mineração reduziu sua orientação de volume total de produção própria mais compras para o ano inteiro em aproximadamente 6 mt.
Olhando para outubro, os embarques australianos desaceleraram após o impulso de fim de trimestre, com embarques semanais médios nas duas primeiras semanas de outubro caindo 2,40% em relação a setembro. Embora o Brasil permaneça em sua janela de embarque da estação seca, os cortes de produção em mineradoras de pequeno e médio porte pesarão sobre a oferta marginal. Se a redução de volume da CSN se concentrar nos três meses restantes do ano, o impacto seria de no máximo cerca de 2 mt por mês, equivalente a aproximadamente 6,5% dos embarques brasileiros de setembro. No entanto, as taxas de frete recuaram de suas máximas, caindo para USD 31,39/t em meados de outubro, então as mineradoras que reduziram a produção mantêm alguma flexibilidade para reiniciar.
Do lado das chegadas, o alto volume embarcado para a China em setembro sustentará as chegadas de outubro, com chegadas semanais médias nas duas primeiras semanas praticamente estáveis em relação a setembro. Enquanto isso, os embarques semanais médios para a China no mesmo período caíram 11,32%, de modo que a pressão de chegada pode não diminuir até novembro. Do lado da demanda, a manutenção de altos-fornos aumentou após o feriado: na semana encerrada em 14 de outubro, a produção diária de metal quente caiu para 2,3520 milhões de toneladas, enquanto os estoques nos portos subiram para 148,30 milhões de toneladas, de modo que a pressão de acúmulo de estoques persiste. Além disso, outubro contém um período estatístico semanal a mais do que setembro, o que amplificará a variação mensal nos totais mensais.
Levando esses fatores em conjunto, espera-se que os embarques semanais médios em outubro diminuam ligeiramente, que as chegadas semanais médias permaneçam praticamente estáveis e que os volumes de importação com base aduaneira provavelmente se mantenham estáveis em relação ao mês anterior.