SMM, 16 de outubro:
Nesta semana, a forte alta e queda nos preços do cobre fez o sentimento do mercado oscilar repetidamente, com o diferencial de preço entre o cátodo de cobre e a sucata de cobre se estreitando de 3.979 yuans/t para 2.794 yuans/t. Coincidindo com a rolagem e entrega dos contratos futuros desta semana, o spread de preços entre os contratos futuros de cobre se ampliou. Muitas empresas secundárias de vergalhões de cobre viram uma queda significativa na demanda de compras à vista, preferindo que os comerciantes de sucata de cobre mantivessem o estoque em consignação primeiro e liquidassem os preços após a rolagem do contrato. No entanto, os comerciantes não estavam dispostos a consignar todo o material, com a maioria exigindo liquidação à vista em dinheiro e apenas uma pequena parte aceitando consignação. As duas partes discordaram sobre os métodos de liquidação, resultando em volumes gerais de transação baixos. À medida que a aplicação da política de "faturamento reverso" se intensificou e as autoridades competentes aumentaram significativamente a frequência de inspeções nas empresas de utilização de sucata, as empresas secundárias de vergalhões de cobre e de ânodos de cobre derivados de sucata foram forçadas a elevar continuamente a proporção de compras de sucata de cobre com impostos incluídos para mitigar riscos fiscais, garantir a conformidade das faturas de entrada e saída e evitar que as faturas de entrada fossem sinalizadas. Enquanto isso, a sucata de cobre sem impostos incluídos, incapaz de fornecer comprovantes de dedução conformes e enfrentando riscos de inspeção, viu a disposição de compra das empresas downstream de utilização de sucata despencar a um ponto de congelamento. A demanda do mercado quase desapareceu e a circulação essencialmente estagnou, deixando a oferta sem impostos incluídos na posição incômoda de "ter preço, mas não ter mercado, impossível de vender".
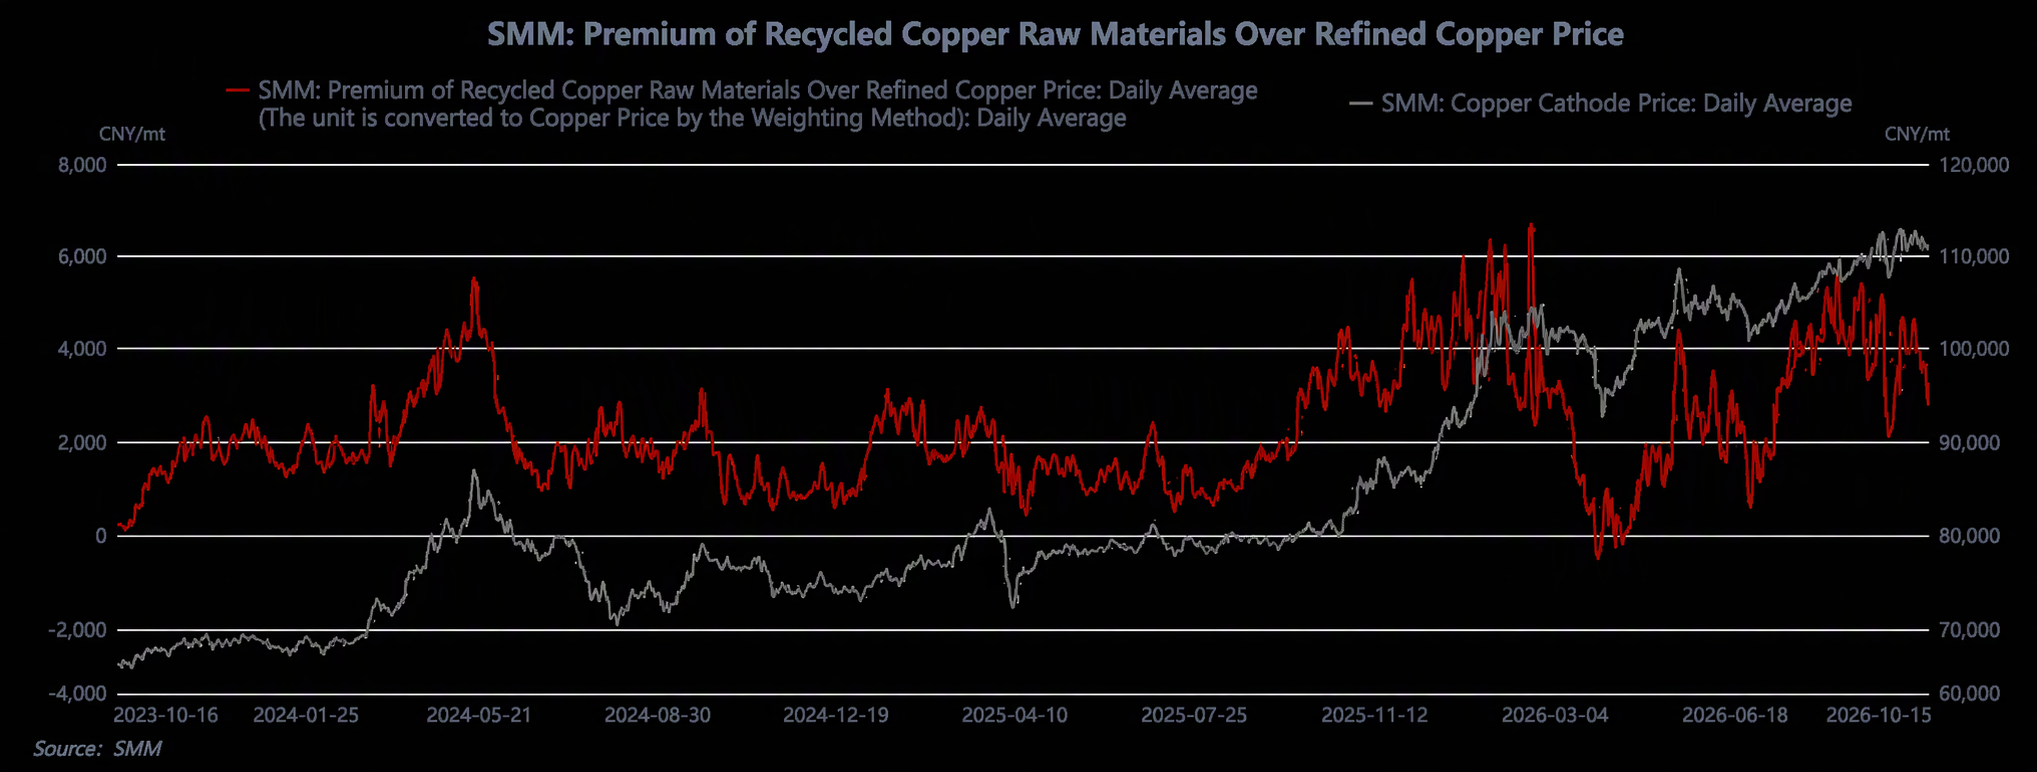
Olhando para o futuro, se as autoridades competentes mantiverem a alta frequência de inspeções e os padrões de implementação do faturamento reverso não forem mais otimizados, o descasamento estrutural entre a oferta restrita de matéria-prima com impostos incluídos e a oferta invendável sem impostos incluídos persistirá. É improvável que as transações no mercado de sucata de cobre tenham melhora substancial, e as empresas secundárias de vergalhões de cobre terão dificuldade em aliviar a pressão de cortes e paralisações de produção. Ao mesmo tempo, o dilema de "material com impostos incluídos impossível de garantir, material sem impostos incluídos impossível de vender" continuará, reforçando ainda mais as baixas taxas de operação do setor e a racionalização da capacidade entre os produtores de pequeno e médio porte.