XANGAI, 15 de outubro (SMM) —
As taxas de operação dos principais processadores de alumínio downstream da China ficaram em média em 61,7% esta semana, alta de 1,2 ponto percentual na comparação semanal, com a retomada pós-feriado e o acúmulo de pedidos liberados durante o feriado do Dia Nacional impulsionando a atividade na maioria dos setores. Alumínio secundário e fios e cabos de alumínio registraram os maiores ganhos, extrusão avançou levemente, liga primária e folhas ficaram estáveis, enquanto chapas, tiras e folhas recuaram.
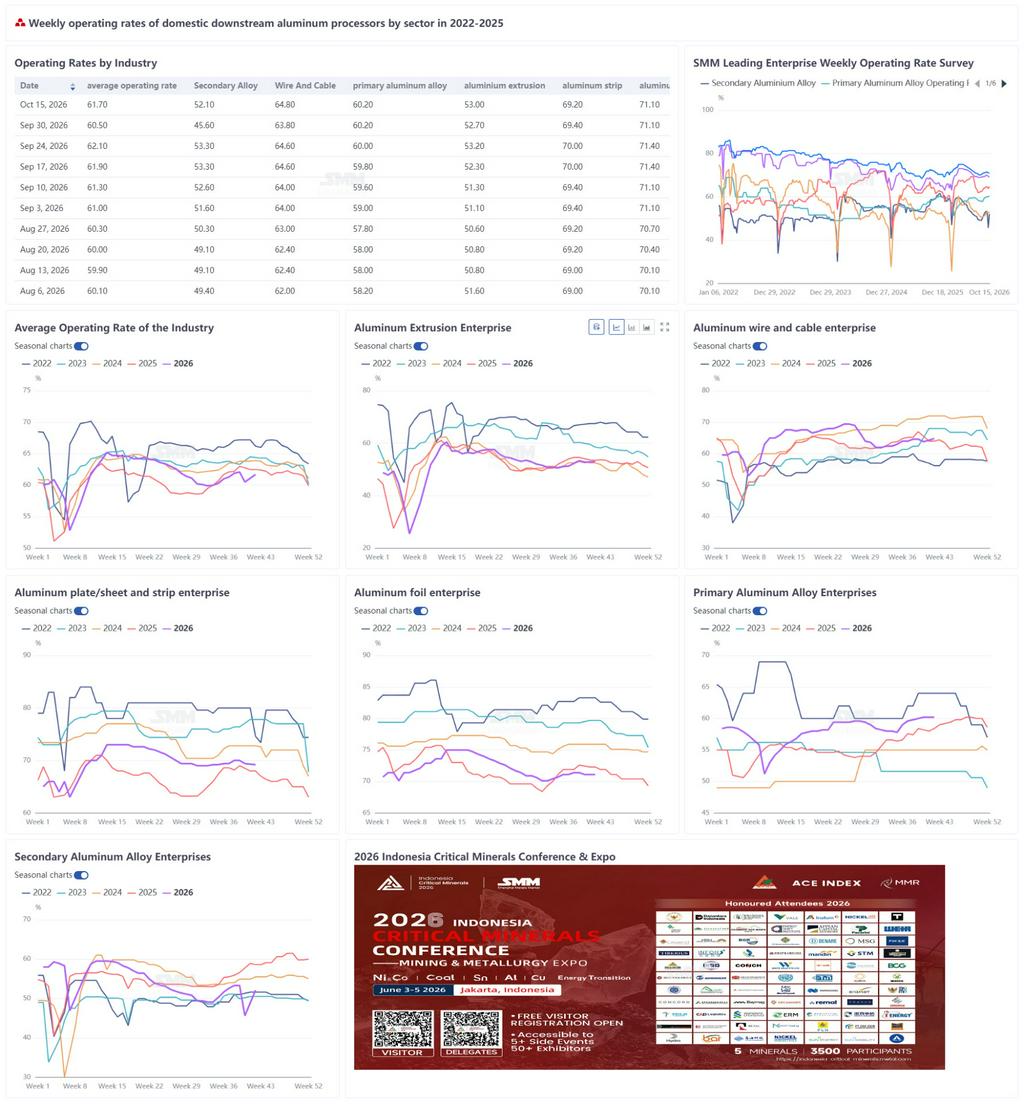
Liga primária: Os produtores operaram a 60,2%, sem variação semanal. Os cronogramas permaneceram em dia e os volumes continuaram sendo absorvidos por contratos de longo prazo. A produção de automóveis melhorou em relação aos níveis anteriores, mas a recuperação foi modesta. A queda nos preços do alumínio trouxe os compradores de volta para consultas, embora a reposição de estoques tenha permanecido cautelosa. Uma leve recuperação é provável na próxima semana.
Chapas, tiras e folhas: As taxas de operação caíram 0,2 ponto percentual, para 69,2%. Os preços do alumínio deslizaram de forma constante após o feriado, perdendo 360 yuans/t apenas em 15 de outubro, e os compradores seguraram as retiradas. As carteiras de pedidos do quarto trimestre permanecem irregulares, sem nova demanda significativa à vista, e novembro–dezembro trazem tanto um vácuo de demanda quanto o esgotamento dos pedidos antecipados no início do ano. O alumínio na LME abaixo de US$ 3.000/t comprimiu as margens de exportação. O potencial de alta parece limitado, com risco de quedas mais rápidas em novembro–dezembro.
Fios e cabos: As taxas de operação subiram 1,0 ponto percentual, para 64,8%, o nível mais alto desde meados de setembro. A manutenção terminou após o feriado e a produção acelerou, enquanto o consumo mais firme de vergalhões de alumínio elevou a carga de trefilação e encordoamento. As licitações da State Grid atingiram cerca de 122.000 t em setembro; as entregas geralmente começam cerca de cinco meses depois, colocando o pico em fevereiro–março do próximo ano e cerca de metade do volume no primeiro trimestre. O quarto trimestre absorverá principalmente os pedidos existentes, e as consultas de exportação permaneceram escassas. Espera-se mais recuperação.
Extrusão: As taxas de operação subiram 0,3 ponto percentual, para 53,0%. Os preços mais baixos do alumínio incentivaram as compras no setor de construção, e os pedidos acumulados durante o feriado foram programados. A extrusão industrial manteve-se firme, com demanda estável de veículos de nova energia e um produtor de Guangdong relatando cronogramas saudáveis em outubro, embora alguns produtores de Anhui tenham reduzido os volumes de pedidos de molduras fotovoltaicas de baixa margem. As taxas devem permanecer firmes.
Folhas: As taxas de operação permaneceram em 71,1%. A demanda por embalagens superou o ano passado e as carteiras de pedidos de embalagens assépticas estavam confortavelmente cheias. Em folhas para ar-condicionado, os planos de produção de aparelhos de ar-condicionado domésticos em outubro melhoraram, mas os estoques downstream ainda estão sendo reduzidos; mesmo com metas de fim de ano a cumprir, os clientes estão cortando estoques primeiro, então qualquer recuperação de pedidos depende da conclusão da redução de estoques. As taxas devem permanecer estáveis, com as folhas para ar-condicionado ainda limitando os ganhos.
Alumínio secundário: As taxas de operação saltaram 6,5 pontos percentuais, para 52,1% em relação aos níveis pré-feriado, com a retomada das plantas, embora o nível permaneça abaixo do ano passado. Os preços mais baixos aliviaram os custos de matéria-prima, mas a escassez de sucata em conformidade e a supervisão mais rigorosa das notas fiscais limitaram a produção. A demanda do “outubro de prata” decepcionou, com apenas caça a pechinchas limitada. As taxas devem permanecer amplamente estáveis, com pouco espaço para subir ainda mais.
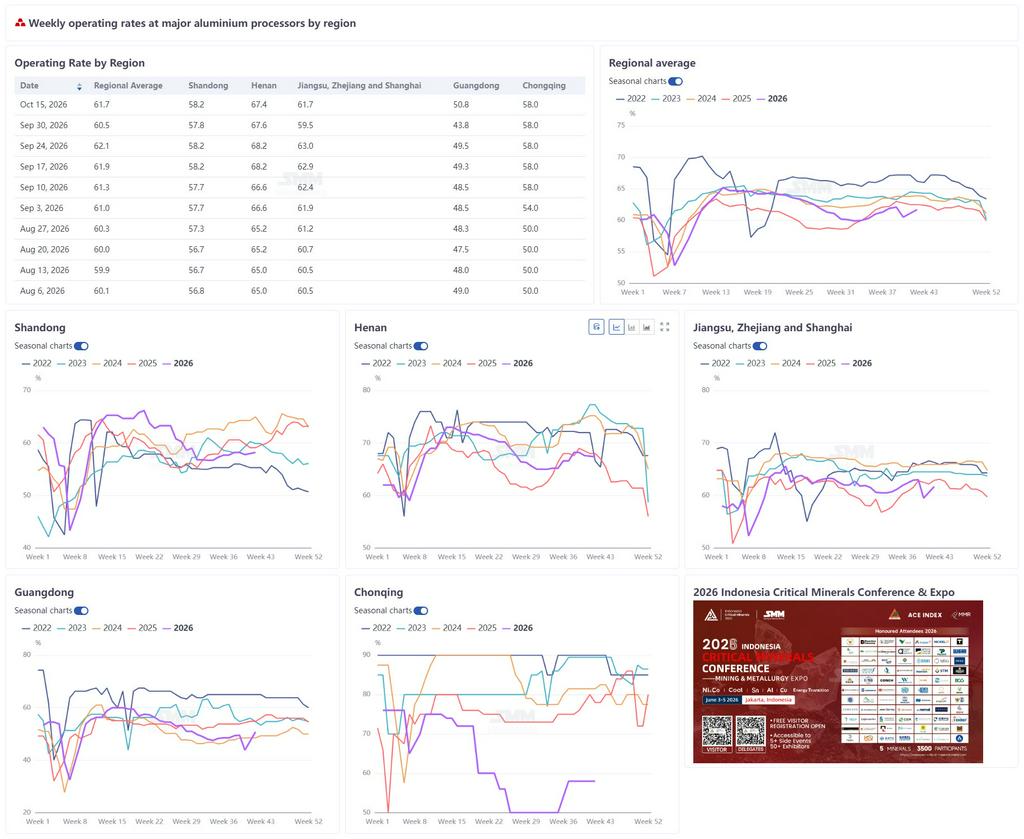
Em suma, a retomada pós-feriado e os preços mais baixos elevaram a taxa geral, mas a demanda subjacente ainda não se recuperou, o desempenho da alta temporada permanece sem brilho e as restrições de custos e matéria-prima persistem. A divergência entre os setores deve continuar.
(Equipe de Alumínio da SMM)