SMM, 15 de outubro:
Segundo dados da SMM, até quinta-feira desta semana, o índice de alumina da SMM ficou em 2.661,08 yuan/t, queda de 7,59 yuan/t na comparação semanal. Por região, Shandong ficou entre 2.620 e 2.690 yuan/t, queda de 15 yuan em relação à quinta-feira anterior; Henan ficou entre 2.660 e 2.720 yuan/t, queda de 15 yuan em relação à quinta-feira anterior; Shanxi ficou entre 2.650 e 2.710 yuan/t, queda de 15 yuan em relação à quinta-feira anterior; Guangxi ficou entre 2.570 e 2.610 yuan/t, queda de 15 yuan em relação à quinta-feira anterior; Guizhou ficou entre 2.660 e 2.720 yuan/t, queda de 45 yuan em relação à quinta-feira anterior.
Mercados fora da China: Em 15 de outubro de 2026, o preço FOB da alumina na Austrália Ocidental era de US$ 373/t, com frete marítimo de US$ 36,35/t e taxa de câmbio de venda USD/CNY em torno de 6,71. Isso equivale a um preço entregue nos principais portos chineses de aproximadamente 3.183,63 yuan/t, 522,6 yuan/t acima do preço do índice de alumina. Três transações spot de alumina no exterior foram reportadas esta semana, conforme segue:
(1) Em 1º de outubro de 2026, 30.000 t de alumina foram negociadas no exterior a US$ 380/t FOB Leste da Austrália, para embarque em dezembro.
(2) Em 9 de outubro de 2026, 30.000 t de alumina foram negociadas no exterior a US$ 387/t FOB Oeste da Austrália, para embarque em novembro.
(3) Em 9 de outubro de 2026, 30.000 t de alumina foram negociadas no exterior a US$ 426/t FOB Brasil, para embarque em novembro.
Segundo dados da SMM, até quinta-feira desta semana, a capacidade total instalada de alumina de grau metalúrgico da China era de 119,62 milhões de t/ano, com capacidade operacional de 93,11 milhões de t/ano. A taxa de operação semanal nacional de alumina de grau metalúrgico subiu 0,17 ponto percentual na comparação semanal, para 77,84%. Por região, a taxa de operação semanal de alumina de Shandong ficou estável na comparação semanal, em 85,44%; a taxa de operação semanal de alumina de Shanxi ficou estável na comparação semanal, em 74,24%; a taxa de operação semanal de alumina de Henan ficou estável na comparação semanal, em 54,83%; a taxa de operação semanal de alumina de Guangxi subiu 0,76 ponto percentual na comparação semanal, para 84,65%; a taxa de operação semanal de alumina de Guizhou ficou estável na comparação semanal, em 84,50%.
No mercado spot, duas transações foram concluídas esta semana. Xinjiang comprou 10 mil t de alumina spot a um preço entregue de 2.960 yuan/t. Qinghai comprou 30.000 toneladas de alumina a um preço entregue de 2.890 yuans/tonelada.
Nesta semana, o estoque total de alumina da China aumentou 47.500 toneladas em relação à semana anterior, para 7,4829 milhões de toneladas, prolongando a tendência geral de acúmulo. Por segmento, o estoque de matéria-prima nas fundições de alumínio subiu 17.500 toneladas, para 3,59 milhões de toneladas, à medida que a disposição de estocagem de inverno a jusante aumentou gradualmente; os estoques de produtos acabados nas refinarias de alumina subiram 26.000 toneladas, para 1,3499 milhão de toneladas, continuando a acumular em meio a altos níveis de produção; o estoque portuário recuou levemente 16.000 toneladas, para 878.000 toneladas, mantendo a tendência de redução de estoques, pois a carga continuou sendo deslocada para os locais das plantas e canais em trânsito; o estoque em trânsito e em plataformas subiu 20.000 toneladas, para 1,431 milhão de toneladas, pois o ritmo de embarque pós-feriado se recuperou e impulsionou a carga em trânsito; o estoque em garantia recuou levemente para 234.000 toneladas, permanecendo basicamente estável no geral. No setor, a produção semanal nacional de alumina nesta semana foi de 1,786 milhão de toneladas, um aumento de 4.000 toneladas em relação à semana anterior, com o crescimento vindo principalmente da liberação contínua de nova capacidade em Guangxi. A oferta geral permaneceu alta e continuou a subir levemente. Os preços futuros caíram notavelmente recentemente, o sentimento geral do mercado está fraco e os preços futuros despencaram. Olhando para o futuro, espera-se que os preços futuros permaneçam baixos. Olhando para o futuro, nenhum plano de manutenção ou corte de produção foi ouvido das empresas até agora, e espera-se que a pressão de oferta continue aumentando. No lado dos estoques, a alta produção e a liberação gradual da demanda de estocagem de inverno estão se compensando, e espera-se que o estoque total nacional de alumina continue uma tendência leve de acúmulo. No lado dos preços, o padrão de superávit entre oferta e demanda permanece inalterado, os impulsionadores de alta são fracos e espera-se que os preços à vista continuem caindo.
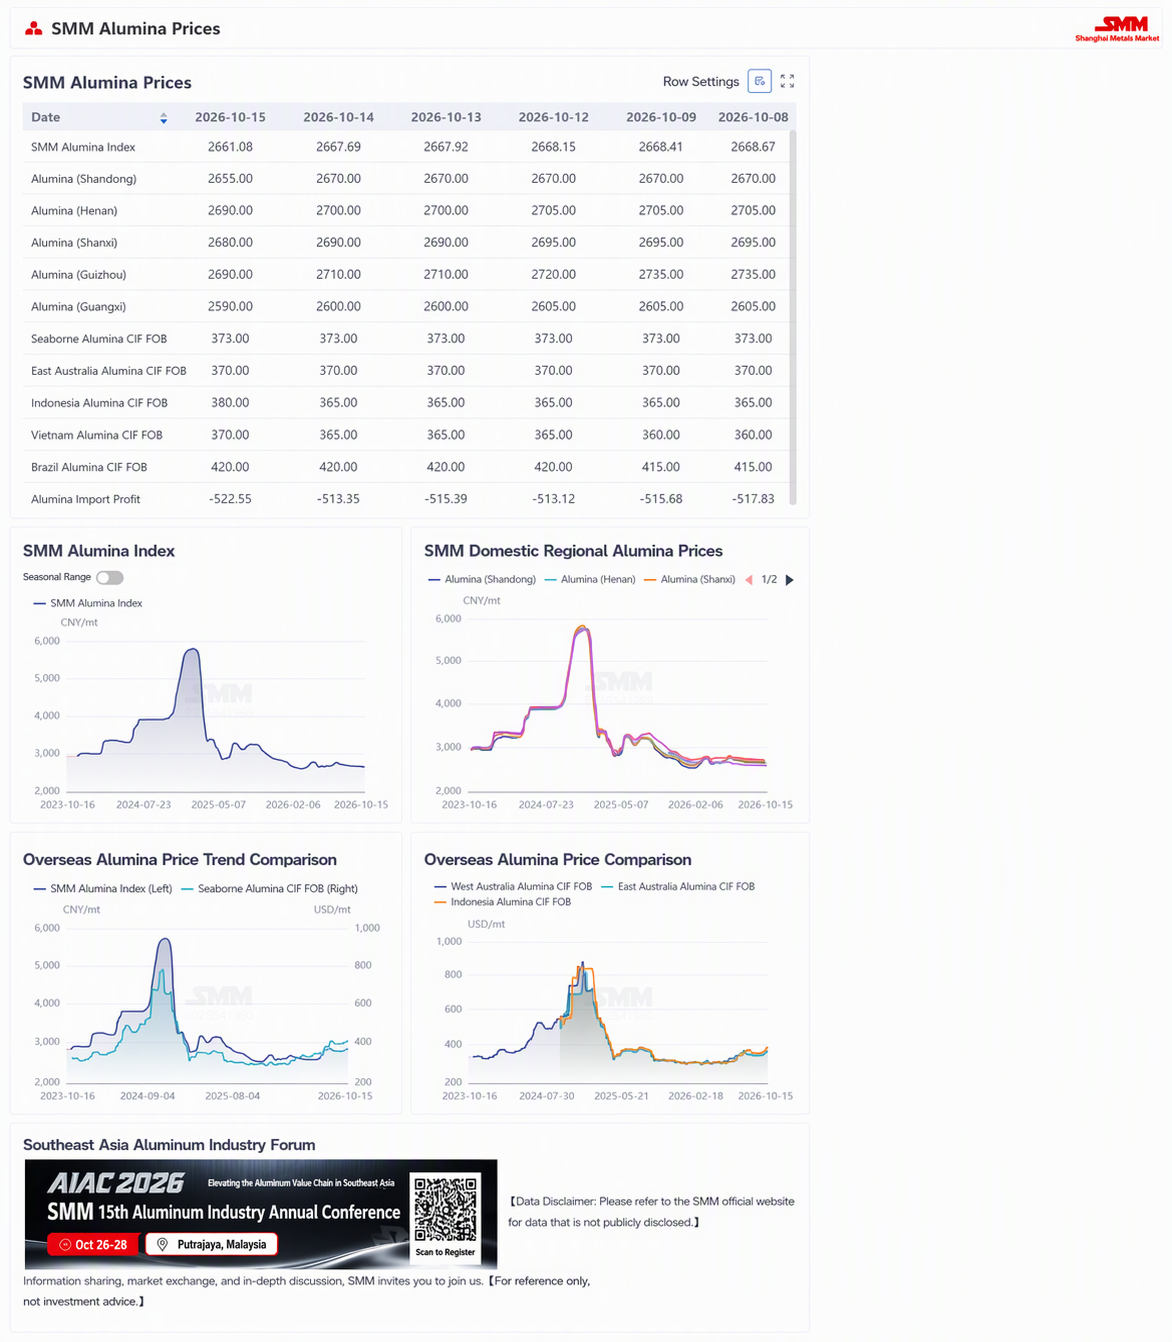
[Todos os dados, exceto informações públicas, são processados pela SMM com base em informações públicas, comunicação de mercado e modelos de banco de dados internos da SMM, apenas para referência e não constituem aconselhamento de decisão.]