A Rio Tinto divulgou sua análise operacional do terceiro trimestre em 14 de outubro de 2026. As vendas globais de minério de ferro foram de 90,8 Mt no 3º tri, alta de 3% na comparação anual. A produção de Simandou atingiu um ritmo anualizado de cerca de 10 Mtpa, e o primeiro minério pelo porto de SimFer é esperado no 4º tri. As projeções de vendas e custos de minério de ferro para o ano inteiro permanecem inalteradas.
Visão geral de produção e vendas
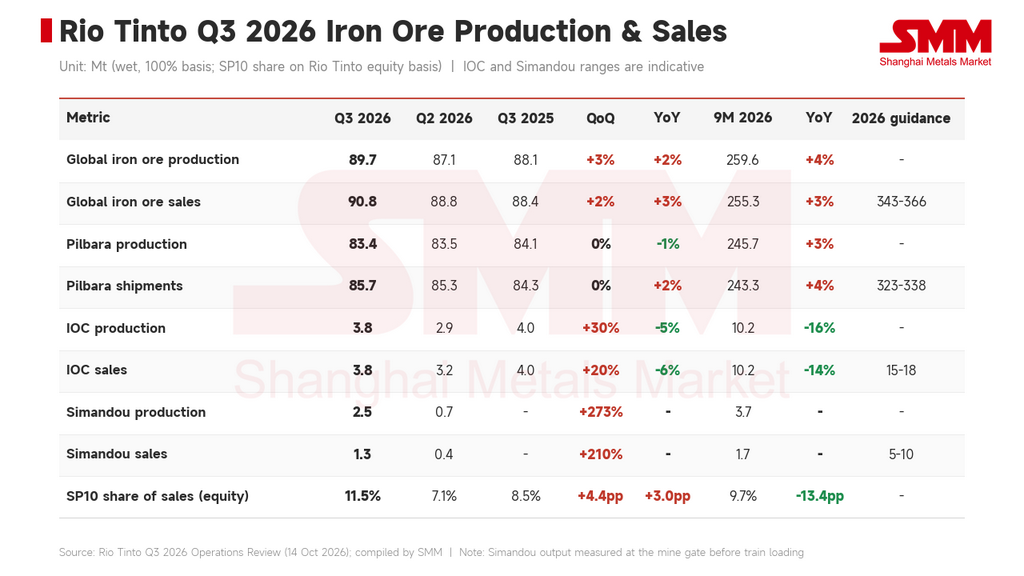
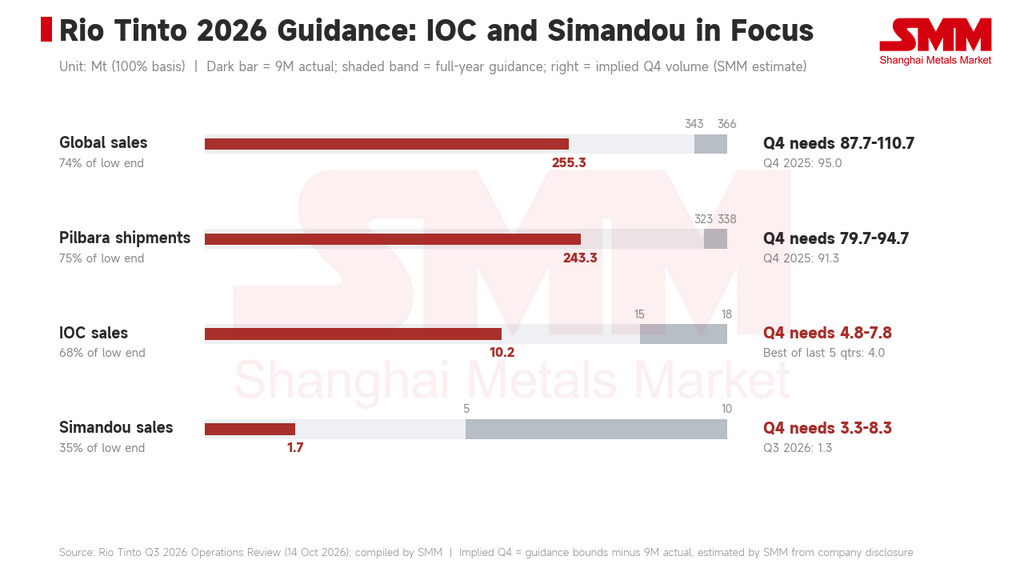
Minério de ferro global: A produção do 3º tri foi de 89,7 Mt, alta de 2% na comparação anual e de 3% na trimestral. As vendas foram de 90,8 Mt, alta de 3% na comparação anual e de 2% na trimestral. As vendas dos primeiros nove meses totalizaram 255,3 Mt, alta de 3%.
Pilbara: A produção do 3º tri foi de 83,4 Mt, queda de 1% na comparação anual e estável na trimestral. Os embarques foram de 85,7 Mt, alta de 2% na comparação anual e estáveis na trimestral. A empresa afirmou que o forte desempenho das minas e os estoques saudáveis nos portos sustentaram os embarques. Os embarques de Pilbara nos primeiros nove meses atingiram 243,3 Mt, alta de 4%.
IOC: A Iron Ore Company of Canada produziu 3,81 Mt no 3º tri, alta de 30% na comparação trimestral e queda de 5% na anual. As vendas foram de 3,78 Mt, alta de 20% na comparação trimestral e queda de 6% na anual. A empresa disse que seu foco operacional continua na melhoria progressiva da saúde da cava, apoiada pelo sequenciamento da mina e pelo maior movimento total de material. A recuperação das vendas refletiu maior alimentação do concentrador e o retorno às taxas normais de carregamento no porto após a substituição do virador de vagões.
Projeções para o ano inteiro: A projeção de vendas globais de minério de ferro para 2026 permanece em 343-366 Mt. A projeção para Pilbara é de 323-338 Mt, e as faixas indicativas para IOC e Simandou são de 15-18 Mt e 5-10 Mt, respectivamente (todas em base 100%). A projeção de custo caixa unitário de Pilbara permanece em US$ 23,5-25,0/tmú (FOB).
Pilbara: mix de produtos e vendas
Aumento da participação de produtos de menor teor: Em base de participação acionária da Rio Tinto, as vendas de SP10 (incluindo outros produtos de menor teor) no 3º tri foram de 8,57 Mt, ou 11,5% das vendas de Pilbara, acima dos 7,1% do 2º tri. Nos primeiros nove meses, o SP10 representou 9,7%, contra 23,2% um ano antes, portanto o mix de produtos mudou claramente para produtos principais neste ano. As vendas de lump e finos de Pilbara Blend no 3º tri foram de 17,59 Mt e 33,03 Mt, cada uma com queda de 1% na comparação trimestral.
Por operação: Em base 100%, Hope Downs produziu 9,58 Mt no 3º tri, alta de 1% na comparação anual. Pannawonica, da Robe River, produziu 7,40 Mt, alta de 9%, enquanto West Angelas produziu 8,39 Mt, queda de 10%.
Comercialização portuária e precificação: As vendas portuárias na China no 3º tri foram de 4,7 Mt (4,9 Mt um ano antes), e 71% delas foram peneiradas ou misturadas em portos chineses. O estoque portuário no fim de setembro era de 3,7 Mt, incluindo 2,4 Mt de produto de Pilbara. No 3º tri, 9% das vendas foram precificadas com base no índice médio do trimestre anterior defasado em um mês; o restante foi precificado pela média do trimestre atual, pela média mensal ou no mercado à vista. 26% das vendas foram feitas em base FOB.
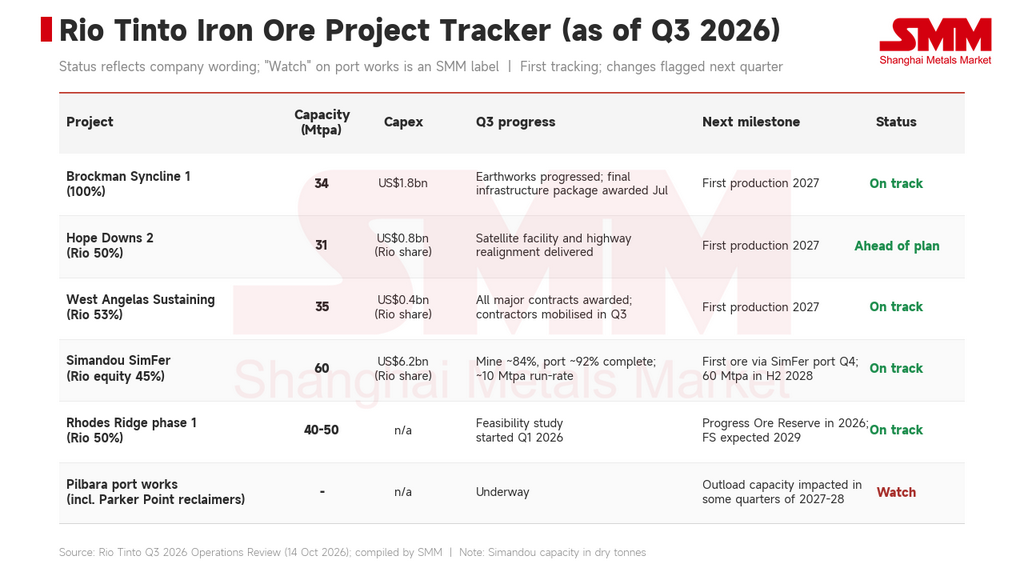
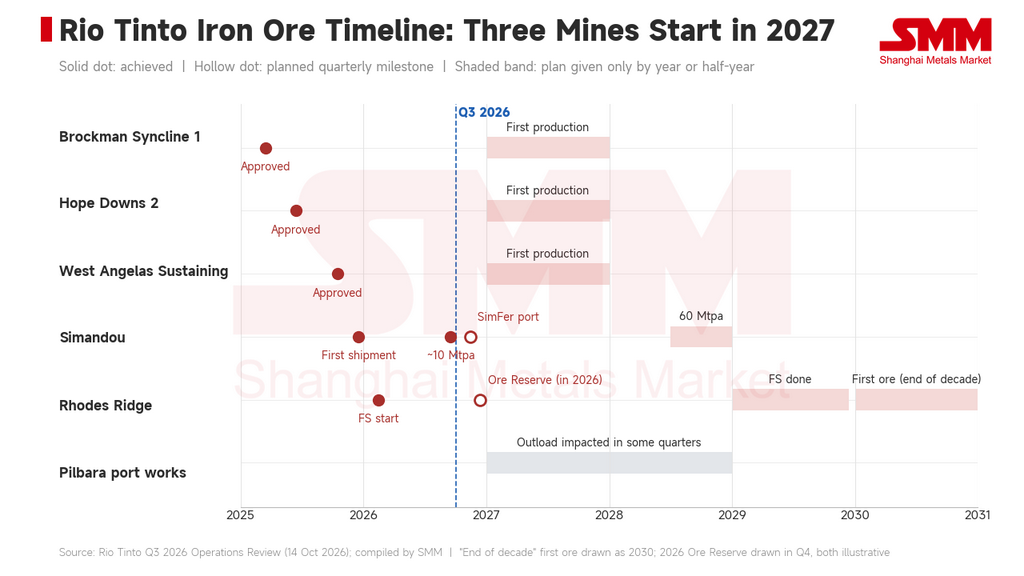
Obras portuárias: Vários projetos portuários importantes, incluindo as recuperadoras de Parker Point, afetarão a capacidade de expedição em alguns trimestres de 2027 e 2028. As obras visam melhorar a flexibilidade do sistema e preparar para o projeto Rhodes Ridge.
Simandou e IOC
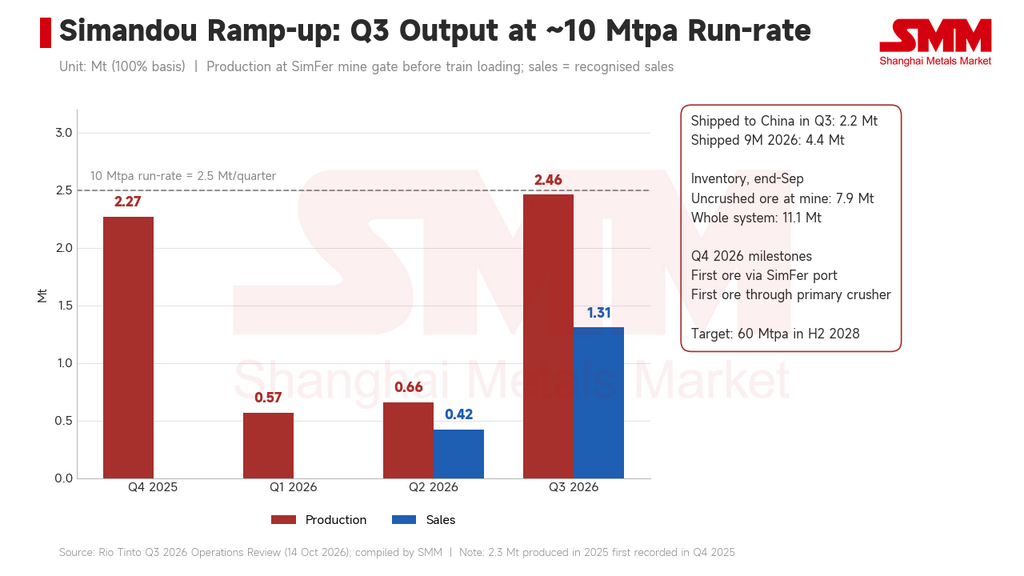
Produção e vendas: Simandou produziu 2,46 Mt no 3º tri (base 100%, como abaixo), alta de 273% na comparação trimestral e equivalente a um ritmo anualizado de cerca de 10 Mtpa. Embarcou 2,2 Mt para a China no 3º tri, e as vendas reconhecidas foram de 1,31 Mt. Nos primeiros nove meses, a produção foi de 3,69 Mt, os embarques de 4,4 Mt e as vendas de 1,73 Mt.
Estoque: No fim de setembro, 7,9 Mt de minério não britado estavam estocados na mina. Incluindo o porto guineense, navios no mar e portos chineses, o estoque em todo o sistema era de 11,1 Mt.
Construção: A mina de SimFer está cerca de 84% concluída. O comissionamento a carga e o primeiro minério por um dos dois britadores primários são esperados no 4º tri. A infraestrutura portuária e marítima está cerca de 92% concluída. O primeiro navio de transbordo chegou à Guiné no fim do 3º tri, e o primeiro minério pelo porto de SimFer é esperado no 4º tri. Até lá, o minério é transportado por ferrovia até a linha principal pelo ramal de SimFer e embarcado pelo porto de WCS. A empresa manteve a meta de ritmo de 60 Mtpa durante o 2º semestre de 2028.
Custos e mercados
Custos: Os preços mais altos do diesel adicionaram US$ 0,9/t aos custos unitários de Pilbara nos primeiros nove meses em comparação com o mesmo período de 2025. Se o diesel permanecer em cerca de US$ 175/barril no 4º tri, o impacto no ano inteiro subirá para US$ 1,1/t. A US$ 0,70 por dólar australiano, o câmbio adiciona cerca de US$ 1,0/t aos custos unitários do ano inteiro, contra uma premissa de 0,67 na projeção.
Oriente Médio: A empresa disse que o conflito no Oriente Médio manteve os mercados de energia e frete voláteis, mas não causou interrupção relevante na produção ou nas cadeias de suprimentos de exportação da Rio Tinto. O fornecimento de combustível permaneceu adequado graças aos estoques de segurança e a fontes alternativas.
Visão de mercado da empresa: Segundo a Rio Tinto, o índice de minério entregue com 61% Fe teve média de US$ 97/tms no 3º tri, queda de 8% na comparação trimestral, e o índice de 65% Fe teve média de US$ 113/tms, queda de 7%. O frete marítimo mais alto comprimiu os netbacks dos produtores, especialmente para a oferta atlântica de longa distância, e os prêmios de lump marítimo se recuperaram 33% na comparação trimestral. A Rio Tinto estima que o consumo aparente de aço acabado da China caiu cerca de 4% na comparação trimestral no 3º tri, enquanto as exportações de aço subiram 3% na comparação anual, para um ritmo anualizado de 122 Mt. Os altos custos operacionais e de frete pressionaram a oferta marginal, e a oferta marítima de minério de ferro caiu 1% na comparação trimestral. A produção doméstica de minério de ferro da China caiu 8% na comparação anual.
Progresso das projeções para o ano inteiro
Pilbara: Os embarques nos primeiros nove meses foram de 243,3 Mt, ou 75% do piso da projeção. Com base na faixa projetada, os embarques do 4º tri precisam ser de 79,7-94,7 Mt. Os embarques do 4º tri de 2025 foram de 91,3 Mt.
Simandou: As vendas reconhecidas nos primeiros nove meses foram de 1,73 Mt, então as vendas do 4º tri precisam atingir 3,3-8,3 Mt para ficar dentro da faixa projetada. Com base nas divulgações da empresa, a SMM estima cerca de 3,2 Mt de estoque no sistema além da pilha não britada na mina, aproximadamente o volume necessário no 4º tri para o piso.
IOC: As vendas nos primeiros nove meses foram de 10,24 Mt, ou 68% do piso da projeção. As vendas do 4º tri precisam ser de 4,76-7,76 Mt. O piso é cerca de 26% acima do 3º tri e acima do melhor trimestre dos últimos cinco (4,02 Mt no 3º tri de 2025). A empresa não alterou sua faixa para a IOC, mas no ritmo atual, atingir o piso parece difícil.
Projetos-chave
Brockman Syncline 1: Capacidade de 34 Mtpa, capex de US$ 1,8 bilhão. A terraplenagem avançou, o pacote final de infraestrutura de apoio foi adjudicado em julho de 2026, e a primeira produção segue no cronograma para 2027.
Hope Downs 2: Capacidade de 31 Mtpa, capex de US$ 0,8 bilhão (participação da Rio Tinto). A construção está adiantada em relação ao plano. A instalação satélite de Hope Downs 2 e o realinhamento da Great Northern Highway foram entregues, e a primeira produção segue no cronograma para 2027.
West Angelas Sustaining: Capacidade de 35 Mtpa, capex de US$ 0,4 bilhão (participação da Rio Tinto). Todos os contratos principais foram adjudicados, os contratados de infraestrutura não processual e serviços foram mobilizados para o local no 3º tri, e a primeira produção segue no cronograma para 2027.
Simandou: A mina de SimFer tem capacidade de 60 Mtpa (toneladas secas; 27 Mtpa de participação da Rio Tinto), com capex de US$ 6,2 bilhões como participação da Rio Tinto. A meta de atingir o ritmo pleno no 2º semestre de 2028 permanece inalterada.
Rhodes Ridge: A capacidade da Fase 1 é de 40-50 Mtpa. O estudo de viabilidade começou no 1º tri de 2026 e deve ser concluído em 2029, sujeito às aprovações pertinentes, com o primeiro minério esperado no fim da década. A empresa pretende avançar para reportar uma Reserva de Minério inicial em 2026, sujeita à revisão de todos os fatores modificadores relevantes.
Lista de observação do 4º tri
-
Se o primeiro minério pelo porto de SimFer e o comissionamento a carga do primeiro britador primário ocorrerão no 4º tri conforme planejado.
-
Se as vendas reconhecidas de Simandou no 4º tri atingirão 3,3 Mt, ficando dentro da faixa anual de 5-10 Mt.
-
Se as vendas da IOC no 4º tri atingirão 4,76 Mt ou mais.
-
O efeito real dos preços do diesel e do dólar australiano sobre os custos unitários de Pilbara no ano inteiro.
-
Se a Reserva de Minério inicial de Rhodes Ridge será reportada dentro do ano conforme planejado.
Comentário da SMM
A produção e os embarques de Pilbara da Rio Tinto ficaram estáveis no 3º tri, e a maior parte da produção incremental veio de Simandou. Simandou já produz a um ritmo anualizado de cerca de 10 Mtpa. Se o porto de SimFer e o britador primário iniciarem no 4º tri conforme planejado, os embarques migrarão gradualmente do porto emprestado de WCS para o porto próprio de SimFer, e o ritmo da rampa dependerá da rapidez com que as novas instalações forem comissionadas. Em 2027, Brockman Syncline 1, Hope Downs 2 e West Angelas Sustaining trarão uma capacidade combinada de 100 Mtpa. A empresa descreve os três como extensão da vida útil das áreas de mineração existentes, e as obras portuárias, incluindo Parker Point, limitarão a capacidade de expedição em alguns trimestres de 2027 e 2028, de modo que os embarques totais de Pilbara podem não subir de forma acentuada.
A SMM acredita que, embora a participação do SP10 da Rio Tinto tenha subido para 11,5% no 3º tri, a participação nos nove meses permanece muito abaixo do mesmo período de 2025, e as vendas de Pilbara ainda são dominadas pelos finos e lump principais de Pilbara Blend, que juntos representaram cerca de 68% das vendas em base acionária no 3º tri. Quanto às projeções, Pilbara provavelmente ficará dentro da faixa anual, enquanto IOC e Simandou são as principais variáveis do 4º tri. Simandou já embarcou 4,4 Mt de finos de alto teor neste ano; se o porto de SimFer iniciar no 4º tri conforme planejado, as chegadas poderão aumentar ainda mais.