[SMM Balanço Semanal de Materiais de Construção] A demanda pós-feriado continua se recuperando; os fundamentos de oferta e demanda mantêm um equilíbrio frágil

Publicado: Oct 15, 2026 10:52 (GMT+8)
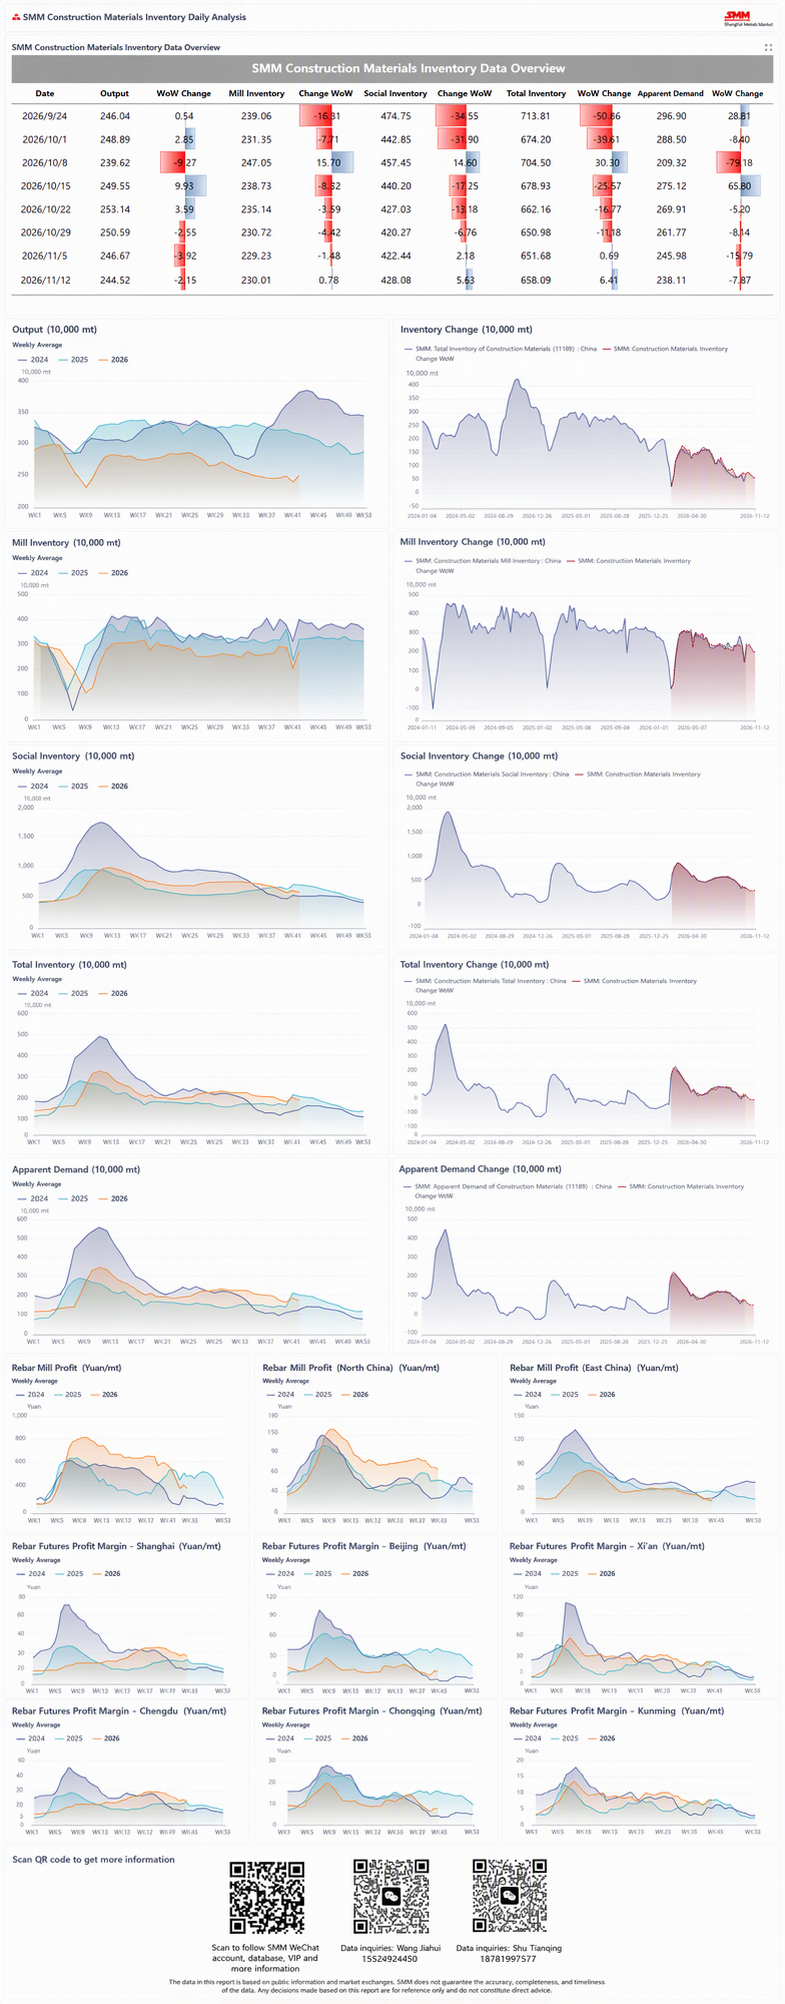
Segundo estatísticas da SMM, os estoques nas fábricas de materiais de construção e os estoques sociais diminuíram durante este período. O estoque total de materiais de construção foi de 6,7893 milhões de toneladas, queda de 255.700 toneladas na comparação semanal, ou -3,63% em relação à semana anterior, com a variação dos estoques passando de aumento para queda.

Do lado da oferta, a maioria das usinas siderúrgicas de alto-forno mantém seu ritmo atual de produção não saturada, com apenas alguns produtores retomando a produção de linhas de laminação conforme planejado. Após a implementação de duas rodadas de cortes no preço do coque, a relação custo-benefício do metal quente melhorou, aliviando a pressão sobre a aquisição de sucata de aço para fornos elétricos. Somado às margens por tonelada de aço geralmente permanecendo acima da linha de equilíbrio, algumas usinas de forno elétrico estenderam as horas de operação ou retomaram a produção. Do lado da demanda, o feriado do Dia Nacional no último período interrompeu a construção nos terminais e o transporte logístico, causando uma queda acentuada na demanda por materiais de construção. Após o feriado, com a demanda retornando gradualmente aos níveis normais e a melhora no sentimento de negociação, a demanda aparente aumentou significativamente em relação à semana anterior. Segundo estatísticas da SMM, neste período houve redução de estoques nas usinas de materiais de construção e nos estoques sociais, com o estoque total de materiais de construção em 6,7893 milhões de toneladas, queda de 255.700 toneladas em relação à semana anterior, ou -3,63% em relação à semana anterior, mudando a variação de estoque de aumento para diminuição.
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

As imagens deste artigo contêm legendas traduzidas por IA apenas para referência.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Minério de Ferro] Prêmios mais altos e spot mais fraco reduziram as margens do minério de ferro importado para 1,10 yuan/t
há 28 minutos
[SMM Minério de Ferro] Prêmios mais altos e spot mais fraco reduziram as margens do minério de ferro importado para 1,10 yuan/t
Leia mais
[SMM Minério de Ferro] Prêmios mais altos e spot mais fraco reduziram as margens do minério de ferro importado para 1,10 yuan/t
[SMM Minério de Ferro] Prêmios mais altos e spot mais fraco reduziram as margens do minério de ferro importado para 1,10 yuan/t
há 28 minutos
Por que um aço de nicho pode travar os planos de eletrificação da Europa
há 1 hora
Por que um aço de nicho pode travar os planos de eletrificação da Europa
Leia mais
Por que um aço de nicho pode travar os planos de eletrificação da Europa
Em 18 de setembro, a Comissão Europeia impôs medidas de salvaguarda provisórias, elevando os preços mínimos de importação de aço elétrico de grão orientado (GOES) e de núcleos de transformadores, com caráter definitivo ainda indefinido; expiram em fevereiro de 2027. O consumo de GOES na UE cresceu 32% entre 2021 e 2025, mas a participação das usinas da UE caiu de 66% para 43%, enquanto as importações mais que dobraram, mais da metade proveniente da China. Apenas a Thyssenkrupp e a Stalprodukt ainda produzem GOES na UE; a Thyssenkrupp reduziu a produção desde dezembro de 2025. A ZVEI, da Alemanha, afirma que os produtores europeus não conseguem fornecer os volumes necessários nem os graus superiores, tornando indispensáveis as importações japonesas e coreanas; a T&D Europe alerta que as medidas elevarão os custos dos transformadores sem exigir que as usinas da UE ampliem a produção. Os EUA operam uma única usina de GOES; suas tarifas de 2018 passaram a cobrir apenas produtos acabados a partir de agosto de 2025.
há 1 hora
Indústria siderúrgica egípcia dividida sobre tarifas de salvaguarda para importação de tarugos antes das negociações com o governo
há 1 hora
Indústria siderúrgica egípcia dividida sobre tarifas de salvaguarda para importação de tarugos antes das negociações com o governo
Leia mais
Indústria siderúrgica egípcia dividida sobre tarifas de salvaguarda para importação de tarugos antes das negociações com o governo
O setor siderúrgico do Egito está dividido quanto às salvaguardas sobre a importação de tarugos. Nos termos da Resolução nº 121 de 2026, as tarifas vigoram por três anos: 13,12% com piso de 70 USD/tonelada no primeiro ano, 12% (64 USD/tonelada) no segundo e 11% (59 USD/tonelada) no terceiro. As laminadoras afirmam que as tarifas elevam os custos e querem que a oferta seja avaliada pela produção vendável, não pela capacidade, além de uma implementação mais rápida de oito licenças de tarugos totalizando 2,8 milhões de toneladas. Empresas de engenharia citam uma diferença de preço de 40% em relação às importações; a oferta local cobre apenas 55–65% da demanda. Os produtores integrados defendem as tarifas: as importações subiram de 128 mil toneladas em 2021 para 1,7 milhão de toneladas em 2024 (1 bilhão de USD). A capacidade de tarugos é de 13,6 milhões de toneladas, contra 8,8 milhões de toneladas para vergalhões. As conversas ministeriais estão marcadas para 19 de outubro.
há 1 hora
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui