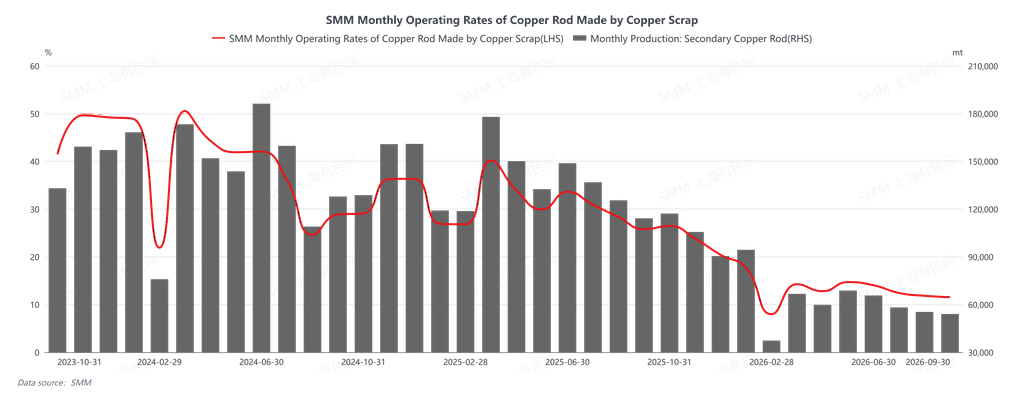
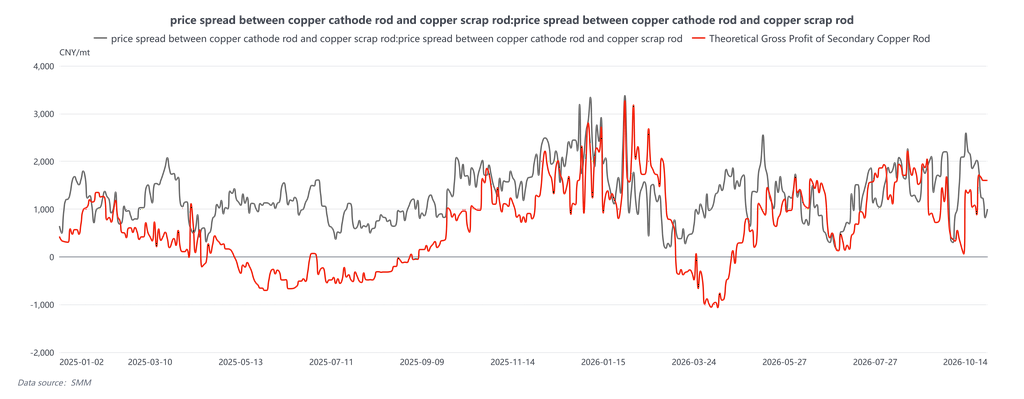
A taxa de operação do fio de cobre secundário ficou em 11,55% em setembro de 2026, abaixo dos 13,06% esperados, queda de 0,28 ponto percentual na comparação mensal e de 14,23 pontos percentuais na comparação anual. Ao longo do mês, o contrato de cobre mais negociado na SHFE rompeu a marca de 110.000 yuans/t, com o centro do preço do cobre subindo de forma notável em relação a agosto e oscilando fortemente. O spread médio de preços entre o fio de cobre catódico e o fio de cobre secundário oscilou bruscamente entre 766 e 2.114 yuans/t. As cotações do fio de cobre secundário em Jiangxi em relação aos futuros de cobre alternaram repetidamente entre um prêmio de 153 yuans/t e um desconto de 898 yuans/t. As margens brutas médias flutuaram entre 493 e 1.113 yuans/t. Os lucros contábeis pareceram moderados, mas a pressão operacional real permaneceu elevada. O mês foi caracterizado por alta volatilidade do spread de preços, taxas de operação persistentemente baixas, transações pulsadas e fracasso na formação de estoques.
Do lado da oferta, o mercado de sucata de cobre permaneceu estruturalmente apertado. A restrição subjacente foi a aplicação mais rigorosa da faturação reversa, que levou as autoridades locais a apertar o controle sobre o volume de negócios de faturação reversa das empresas de aproveitamento de sucata. A oferta doméstica isenta de impostos teve dificuldade para circular em escala devido a padrões inconsistentes, enquanto as matérias-primas tributadas e conformes permaneceram persistentemente escassas, com alíquotas de fatura tributada superiores a 13% e estoques sociais domésticos baixos. No lado das importações, as importações chinesas de sucata de cobre atingiram 177.400 toneladas em agosto, queda de 19,04% na comparação mensal. Os indicadores de pagamento no exterior ficaram próximos do limite superior aceitável para os compradores downstream em meio à oferta apertada, proporcionando alívio limitado ao crescimento das importações. A venda dos fornecedores foi altamente sensível aos preços do cobre: quando os preços dispararam, os fornecedores aproveitaram para vender, criando abundância temporária de oferta; após os estoques serem digeridos e os preços recuarem, passaram a segurar as vendas e manter os preços firmes. Os preços das matérias-primas exibiram um padrão estranho de atraso na alta e acompanhamento na queda — subindo apenas modestamente quando o cobre subia, mas caindo em conjunto quando os preços recuavam das máximas. Isso levou ao acúmulo de estoques de alto custo e à dificuldade de expandir os volumes de embarque. Os problemas de faturamento decorrentes da faturação reversa eclodiram antes dos feriados duplos, pois os fornecedores não conseguiram resolver o faturamento, deixando as empresas de aproveitamento de sucata com volumes de compra extremamente limitados. O lado da oferta caiu em um impasse de ter mercadorias, mas com dificuldade para vender, acúmulo de estoques de alto custo e restrições de faturamento atrapalhando a circulação.
Do lado da demanda, a demanda de formação de estoques da alta temporada de setembro de fato começou, com os pedidos das empresas de fio e a disposição de reposição melhorando em relação a agosto. O spread de preços entre o fio de cobre catódico e o fio de cobre secundário chegou a se ampliar para 2.200-2.590 yuans/t, impulsionando vendas aquecidas do fio de cobre secundário, com algumas empresas exigindo programação de produção para novos pedidos. No entanto, o índice de sentimento de compra permaneceu em um nível baixo de 1,68-2,03, com as compras limitadas à reposição essencial e à caça de pechinchas, favorecendo pagamento rápido em troca de prioridade no fornecimento. A alta dos preços do cobre elevou os custos das matérias-primas, e as alíquotas elevadas de fatura tributada mantiveram os custos das matérias-primas altos. As empresas de fio enfrentaram pressão de custos em mãos e, assim que os custos atingiram seus limites, rapidamente se tornaram cautelosas, reduzindo a aceitação de pedidos à medida que as transações esfriavam de quentes para frias. Quando os preços do cobre recuaram para cerca de 107.000 yuans/t, a disposição de reposição se recuperou, mas o baixo estoque de matérias-primas e a precificação firme mudaram as cotações do fio acabado em relação aos futuros de descontos para prêmios, comprimindo o spread de preços entre fio catódico e fio de sucata para uma faixa antieconômica de 300-1.000 yuans/t, com fraca compra dos usuários finais. Com a aproximação do feriado prolongado no fim do mês, os preços do cobre romperam novamente acima de 110.000 yuans/t, levando as empresas de fio a comprar com cautela e aguardar os preços caírem abaixo de 110.000 yuans/t antes de agir. As restrições de faturamento efetivamente inviabilizaram a formação de estoques, com muitas empresas mantendo estoques de matérias-primas pré-feriado insuficientes para sustentar a produção durante o feriado. Algumas tiveram que programar férias dos trabalhadores e indicaram que a compra insuficiente prolongaria a pausa. As empresas de fios e cabos dos usuários finais exigiram entrega durante o feriado do Dia Nacional, enquanto as empresas de fio preferiram embarques pós-feriado, com o descompasso entre as demandas upstream e downstream suprimindo as transações. Pesquisas de terceiros mostraram que mais de 70% das empresas de fio de cobre secundário tiveram zero formação de estoques antes do feriado, e quase metade da capacidade ficou ociosa. O número de empresas que tiraram o feriado completo de 7 dias aumentou notavelmente na comparação anual. O período do Dia Nacional deste ano apresentou um padrão de divergência na produção primária e colapso na produção secundária, com as empresas de fio de cobre catódico tendo em média apenas 4,4 dias de folga, enquanto os produtores amostrados de fio de cobre secundário geralmente estenderam as paralisações para 7 dias.
No geral, a contradição central em setembro mudou de "níveis de preço do cobre" para "a supressão combinada da demanda física por custos elevados, alíquotas de faturamento e restrições de faturamento": os dividendos do spread de preços foram corroídos pelos custos tributários e de matérias-primas, deixando os produtores de fio sem escolha a não ser pressionar por preços mais baixos e pegar pechinchas apenas para demanda rígida. A formação de estoques da alta temporada e pré-feriado não conseguiu ser liberada de forma eficaz, e o mercado caiu em um equilíbrio fraco marcado por fornecedores mantendo preços firmes e segurando vendas, produtores de fio aguardando à margem por preços mais baixos, taxas de operação baixas, transações pulsadas e formação de estoques paralisada. Olhando para outubro, se os preços do cobre recuarem abaixo de 110.000 para liberar a demanda de reposição, as regras de faturação reversa ficarem claras e a escassez de faturas diminuir marginalmente, espera-se que a liquidez da oferta conforme melhore e as transações possam se recuperar marginalmente. No entanto, antes que os preços elevados do cobre e as restrições de faturamento sejam resolvidos, o mercado continuará a ver spreads de preços inflados, sentimento de espera entre os produtores de fio e transações lentas. O dilema de "ter pedidos, mas sem faturas" será difícil de resolver no curto prazo, e uma recuperação genuína do consumo físico ainda exige que os preços do cobre corrijam para os níveis psicológicos dos compradores downstream, ou uma queda substancial nos custos de faturamento para reconstruir uma margem de lucro razoável para os produtores de fio.