Notícias SMM de 14 de outubro:
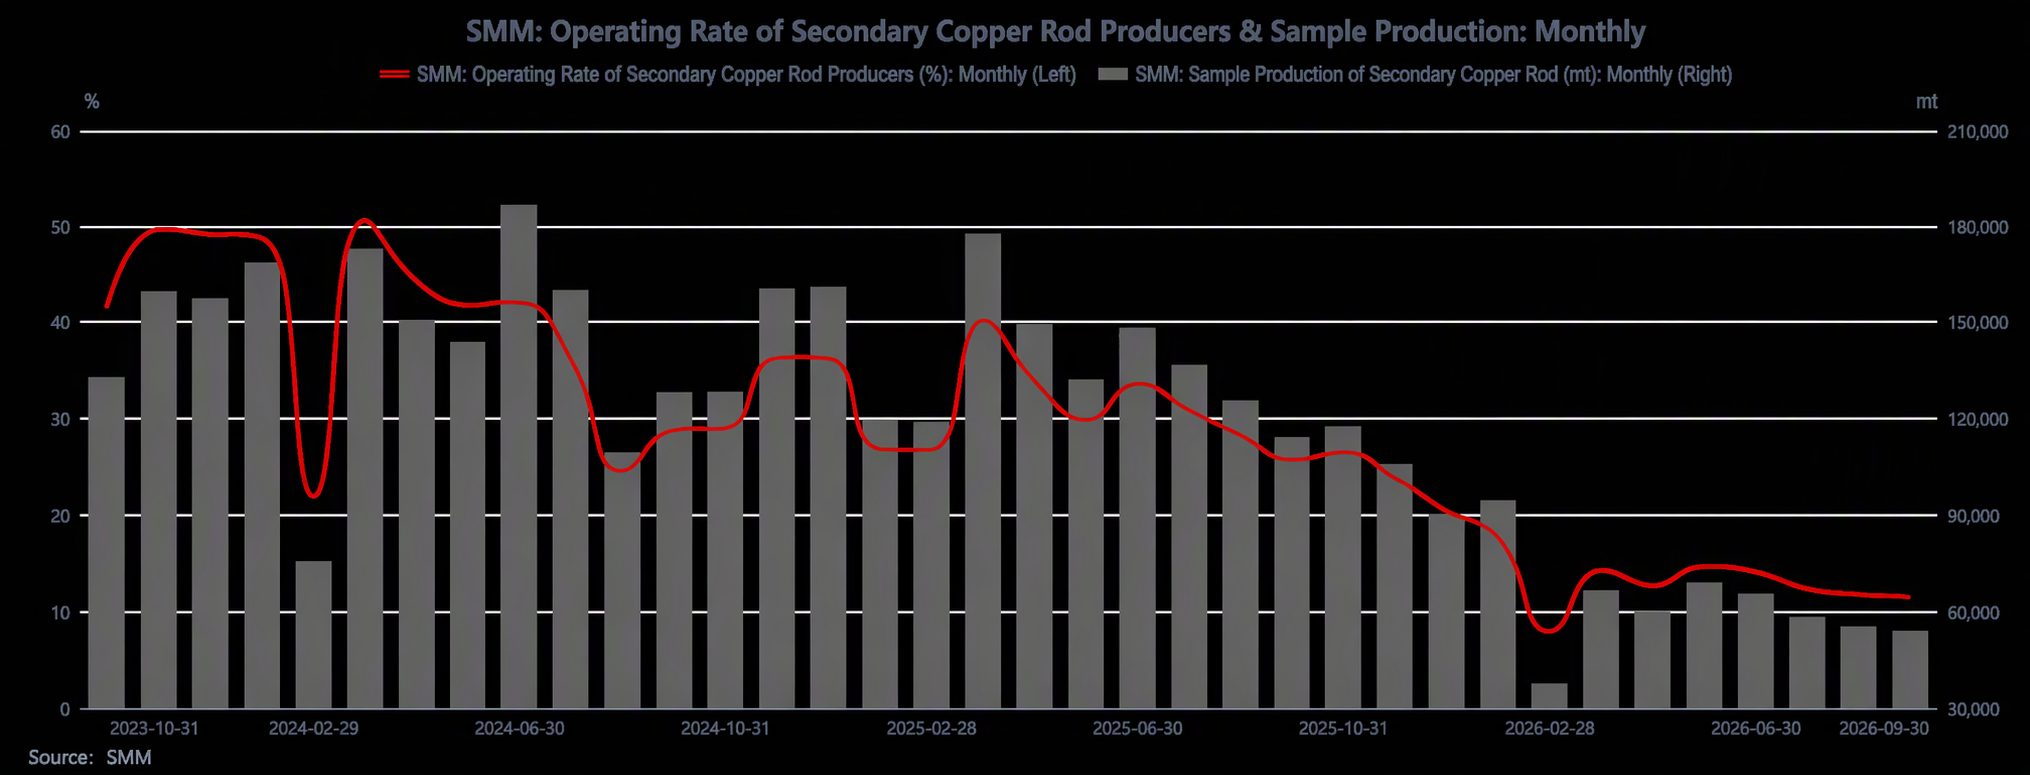
Em setembro de 2026, a taxa de operação do vergalhão de cobre secundário foi de 11,55%, abaixo dos 13,06% esperados, queda de 0,28 ponto percentual em relação ao mês anterior e de 14,23 pontos percentuais em relação ao mesmo período do ano anterior. Ao longo do mês, o contrato de cobre mais negociado na SHFE rompeu a marca de 110.000 yuans/tonelada. O centro dos preços do cobre subiu acentuadamente em relação a agosto e oscilou com força. A diferença média de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário flutuou bruscamente entre 766 e 2.114 yuans/tonelada. As cotações do vergalhão de cobre secundário em Jiangxi em relação aos futuros alternaram repetidamente entre um prêmio de 153 yuans/tonelada e um desconto de 898 yuans/tonelada. A margem bruta média de vendas oscilou na faixa de 493 a 1.113 yuans/tonelada. Embora os lucros contábeis parecessem moderados, a pressão operacional real permaneceu alta. No geral, o mês foi caracterizado por “volatilidade elevada na diferença de preços, taxas de operação persistentemente baixas, transações em pulsos e fracasso na formação de estoques.”
Do lado da oferta, o mercado de sucata de cobre permaneceu estruturalmente apertado. A restrição subjacente foi a aplicação mais rigorosa do faturamento reverso, seguida pelos controles locais sobre o volume de negócios de “faturamento reverso” para empresas de utilização de sucata. A oferta doméstica isenta de impostos teve dificuldade para circular em grande escala devido a padrões inconsistentes, enquanto as matérias-primas tributadas e conformes permaneceram em escassez persistente. A alíquota de imposto sobre fatura para materiais tributados já ultrapassou 13%, e o estoque social da China estava baixo. No lado da complementação por importações, as importações chinesas de sucata de cobre em agosto foram de 177.400 toneladas, queda de 19,04% em relação ao mês anterior. Fora da China, o indicador a pagar estava próximo do limite superior aceitável para os compradores downstream e a oferta estava apertada, de modo que as importações incrementais proporcionaram alívio limitado. Os embarques dos fornecedores foram altamente sensíveis aos preços do cobre: quando os preços do cobre dispararam, os fornecedores aproveitaram para vender, e a oferta chegou a ser ampla; depois que o estoque foi absorvido, durante a fase de recuo, eles passaram a segurar as vendas e manter os preços firmes. Os preços das matérias-primas mostraram o padrão anômalo de “acompanhar as quedas, mas não as altas”—subiram apenas ligeiramente quando os preços do cobre subiram, mas, em vez disso, acompanharam as quedas e se ajustaram para baixo quando os preços recuaram das máximas—resultando em acúmulo de estoque de preço elevado e dificuldade para ampliar os embarques. As questões de faturamento trazidas pelo faturamento reverso eclodiram antes dos feriados do Festival do Meio-Outono e do Dia Nacional. Como os fornecedores não conseguiram resolver o faturamento, o volume de compras das empresas de utilização de sucata foi extremamente limitado, e o lado da oferta caiu em um impasse de “mercadorias disponíveis, mas difíceis de vender, estoque de alto preço se acumulando e faturas restringindo a circulação”.
Do lado da demanda, a demanda de estocagem para a alta temporada de setembro realmente começou. Os pedidos das empresas de vergalhão e a disposição para reabastecer melhoraram em relação a agosto, e a diferença de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário chegou a se ampliar para 2.200-2.590 yuans/t. As vendas de vergalhão de cobre secundário foram animadas, e algumas empresas precisaram organizar cronogramas de produção para aceitar pedidos. No entanto, o índice de sentimento de compras permaneceu em um nível baixo de 1,68-2,03, com a atividade impulsionada principalmente pelo reabastecimento para demanda rígida e pela caça a pechinchas em quedas, além de uma preferência por garantir prioridade de fornecimento por meio de pagamento rápido. Uma alta nos preços do cobre elevou os custos das matérias-primas, e a taxa de imposto sobre faturas persistentemente alta manteve os custos das matérias-primas elevados. Os custos de desembarque das empresas de vergalhão ficaram sob pressão; após atingirem o limite, elas rapidamente mudaram para uma postura de espera, os volumes de aceitação de pedidos caíram e as transações passaram de quentes para frias. Quando os preços do cobre recuaram para cerca de 107.000, a disposição para reabastecer se recuperou, mas o baixo estoque de matérias-primas e a precificação firme fizeram o vergalhão acabado passar de desconto para prêmio em relação aos futuros. A diferença de preço entre o vergalhão de cobre catódico e o vergalhão de cobre secundário foi comprimida para uma faixa não econômica de 300-1.000 yuans/t, e as compras dos usuários finais foram fracas. Com a aproximação do longo feriado de fim de mês, os preços do cobre romperam novamente acima de 110.000, levando as empresas de vergalhão a comprar com cautela e aguardar um recuo abaixo de 110.000 antes de agir. As restrições de faturamento deixaram a estocagem efetivamente não cumprida, e os estoques de matérias-primas pré-feriado de muitas empresas não puderam sequer atender às necessidades de produção do feriado, forçando-as a organizar férias para os trabalhadores e indicando que a insuficiência de compras estenderia a pausa. As empresas de fios e cabos dos usuários finais solicitaram entrega durante o feriado do Dia Nacional, enquanto as empresas de vergalhão preferiram enviar após o feriado, e o descompasso entre as demandas a montante e a jusante suprimiu as transações. Pesquisas de terceiros mostraram que, antes do feriado, mais de 70% das empresas de vergalhões de cobre secundário não tinham estoque, quase metade da capacidade estava ociosa e o número de empresas que tiraram férias completas de 7 dias aumentou significativamente em relação ao ano anterior. O Dia Nacional deste ano apresentou um padrão de "divergência no segmento primário, colapso no segmento secundário", com as empresas de vergalhões de cátodo de cobre tendo uma média de apenas 4,4 dias de férias, enquanto os produtores de vergalhões de cobre secundário geralmente estenderam as paralisações para 7 dias.
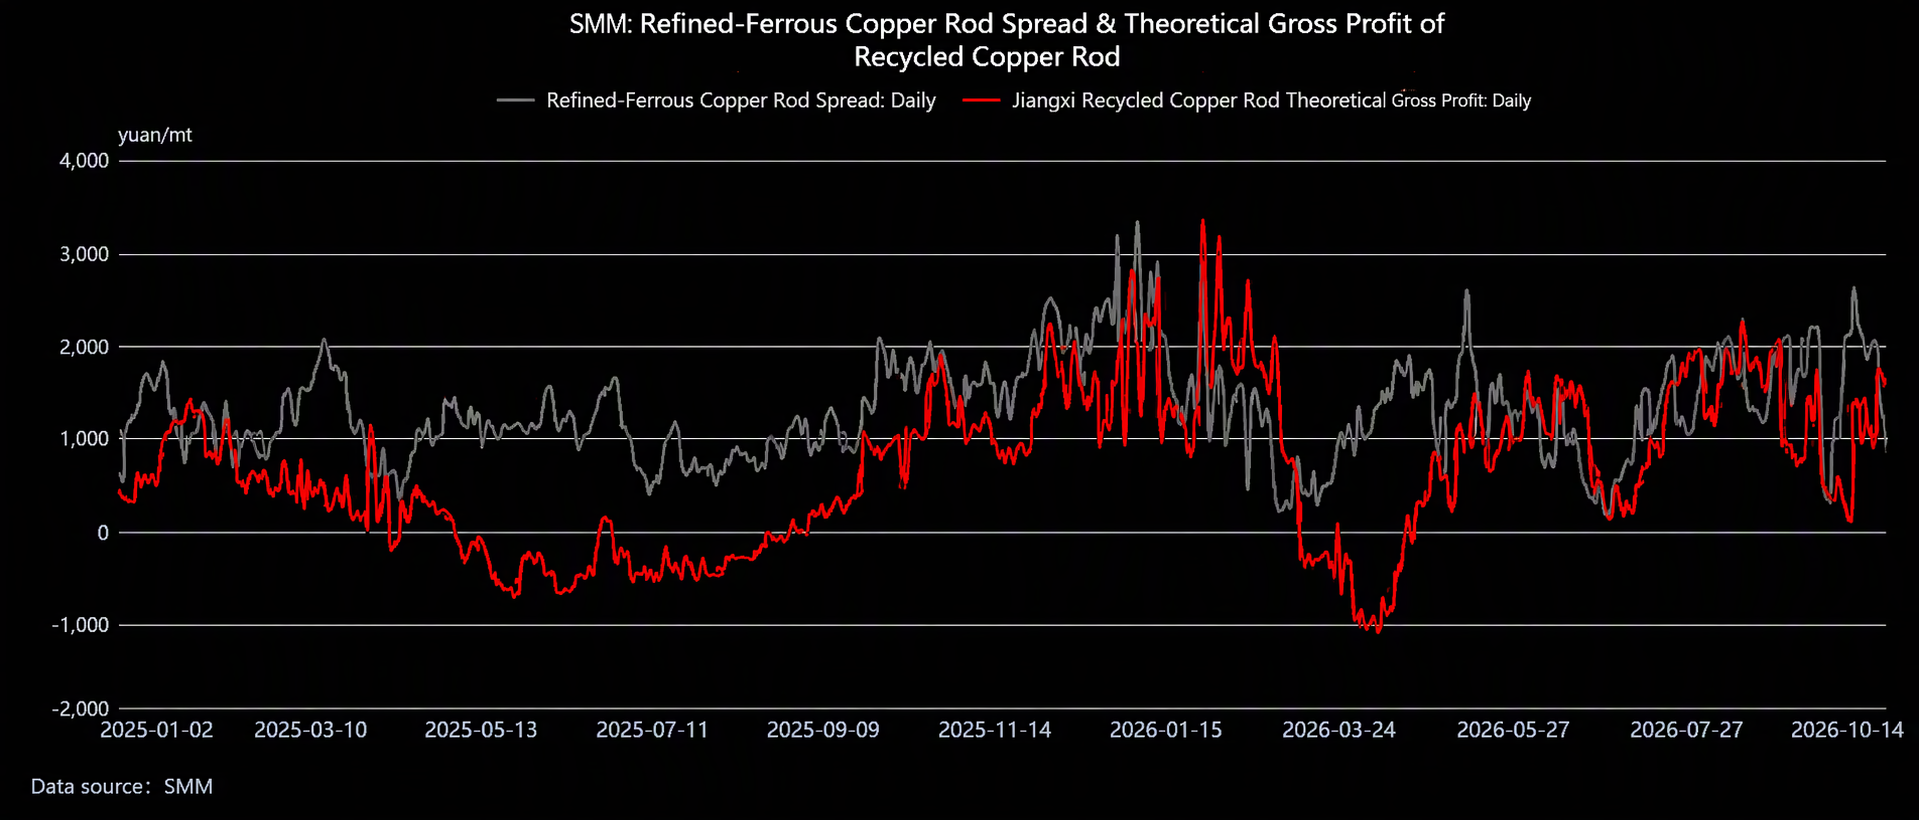
No geral, a contradição central em setembro mudou de "níveis de preço do cobre" para "a supressão combinada da demanda física por preços de alto custo, alíquotas de imposto de fatura e restrições de fatura": as vantagens de spread de preço foram corroídas pelos custos de impostos e matérias-primas, deixando as empresas de vergalhões sem escolha a não ser pressionar por preços mais baixos e fazer compras de barganha de demanda rígida. O estoque de pico de temporada e pré-feriado não foi liberado efetivamente, e o mercado caiu em um equilíbrio fraco de "fornecedores mantendo preços firmes e retendo vendas, empresas de vergalhões esperando à margem por quedas, baixas taxas de operação, transações pulsadas e estoque paralisado". Olhando para outubro, se os preços do cobre recuarem abaixo de 110.000 para liberar a demanda de reabastecimento, as regras de faturamento reverso forem esclarecidas e a escassez de faturas diminuir marginalmente, espera-se que a liquidez para cargas conformes melhore e as transações possam se recuperar marginalmente. No entanto, antes que os altos preços do cobre e as restrições de fatura sejam resolvidos, o mercado continuará exibindo um padrão de "spreads de preço inflados, empresas de vergalhões à margem e transações lentas", com o dilema de "pedidos sem faturas" improvável de diminuir no curto prazo. Uma recuperação genuína no consumo físico ainda exige que os preços do cobre recuem para os níveis de preço psicológicos a jusante, ou uma queda substancial nos custos de fatura para reconstruir margens de lucro razoáveis para as empresas de vergalhões.