14 de outubro de 2026
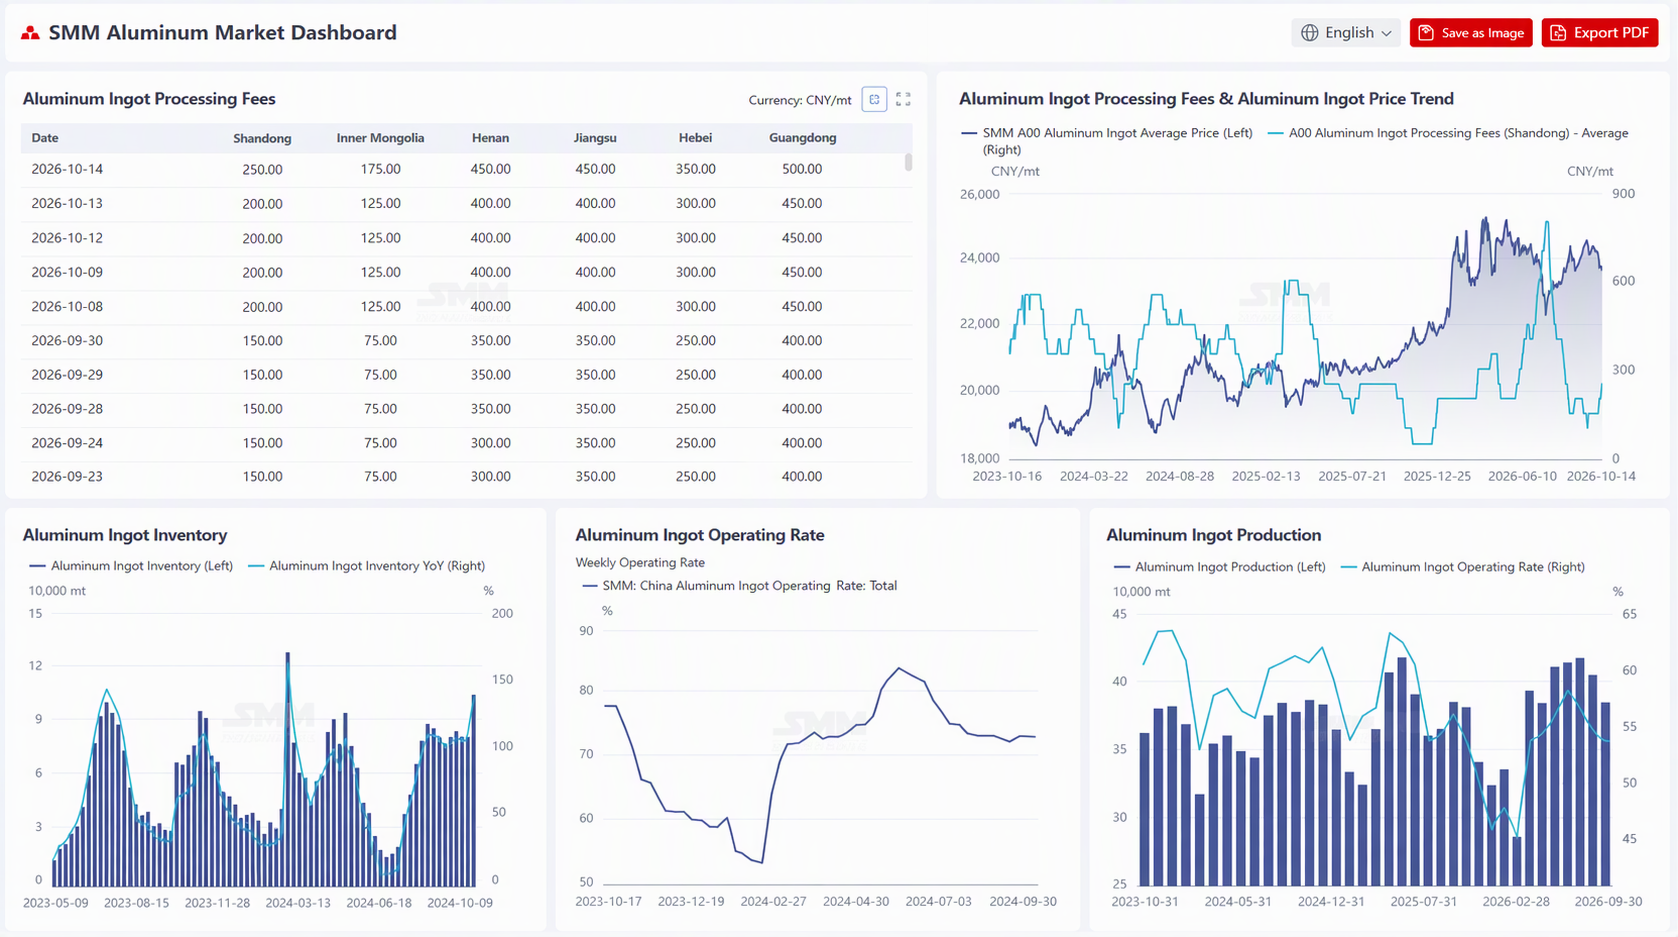
A produção de vergalhões de alumínio da China em setembro foi de 384.000 toneladas, com a taxa de operação dos produtores em 53,2%. Tanto a produção quanto a taxa de operação caíram sob pressão. O mercado de vergalhões de alumínio permaneceu severamente sobreofertado em setembro, com os fornecedores reduzindo sucessivamente as taxas de processamento para escoar o estoque acumulado, mas o sentimento de compra a jusante permaneceu contido devido aos níveis absolutos de preço. Segundo estatísticas da SMM, até 9 de outubro, os dias de estoque nas plantas domésticas de vergalhões de alumínio estavam em 10,33 dias, um aumento de 2,19 dias em relação aos 8,14 dias antes do feriado (30 de setembro). A relação de estoque subiu de 106,67% para 137,14%, um aumento acentuado de 30,47 pontos percentuais, impulsionado principalmente pelo feriado do Dia Nacional — as empresas de processamento a jusante concentraram paradas de manutenção durante o feriado e o ritmo de retirada de carga estagnou, enquanto as plantas de vergalhões de alumínio mantiveram, em sua maioria, produção contínua, causando acúmulo passivo de mercadorias na fábrica. Trata-se de um acúmulo sazonal típico pós-feriado, e não de uma deterioração de tendência na demanda. No mesmo período, a taxa de operação abrangente das principais empresas de vergalhões de alumínio foi de 72,85%, praticamente estável em relação ao mês anterior (72,89% em 24 de setembro), estabilizando-se na faixa baixa de 72%–73%. Após o feriado, os preços do alumínio caíram acentuadamente, o sentimento de compra a jusante se recuperou rapidamente e a negociação ativa no mercado impulsionou a redução de estoques nos produtores. Os projetos de rede elétrica estão retomando gradualmente a construção, e espera-se que as instalações de energia fotovoltaica e eólica se recuperem. Com a reparação da demanda, espera-se que os estoques dos produtores continuem diminuindo, que as taxas de operação se recuperem à medida que os pedidos melhoram e que o centro das taxas de processamento de vergalhões de alumínio suba gradualmente.
Durante a semana, os preços do alumínio apresentaram uma tendência geral de queda, passando de 24.030 yuans/tonelada antes do feriado (30 de setembro) para 23.620 yuans/tonelada em 14 de outubro, uma queda acumulada de cerca de 410 yuans/tonelada. O centro deslocou-se notavelmente para baixo em comparação com os níveis pré-feriado, e os preços mais fracos do alumínio deram um impulso claro às taxas de processamento. Até 13 de outubro, as taxas de processamento de vergalhões de alumínio em todas as regiões subiram 50 yuans/tonelada em relação aos níveis pré-feriado (30 de setembro), com Shandong a 200 yuans/tonelada, Mongólia Interior a 125 yuans/tonelada, Henan a 400 yuans/tonelada, Jiangsu a 400 yuans/tonelada, Hebei a 300 yuans/tonelada e Guangdong a 450 yuans/tonelada. Cotações em 14 de outubro subiram ainda mais para a faixa de 250–500 yuan/t. Com o excesso de oferta em setembro, os fornecedores reduziram sucessivamente as taxas de processamento para escoar o estoque acumulado, e as taxas de processamento já estavam sob pressão em níveis baixos há muito tempo. Após o feriado, a queda acentuada nos preços do alumínio, combinada com uma rápida recuperação no sentimento de compra a jusante, impulsionou significativamente a atividade de negociação no mercado, elevando as taxas de processamento simultaneamente em todas as seis regiões. Considerando que os projetos da rede elétrica estão retomando gradualmente a construção e que as instalações fotovoltaicas e eólicas devem se recuperar, espera-se que o centro das taxas de processamento suba gradualmente à medida que a demanda se recupera.
A taxa de operação da indústria de fios e cabos de alumínio da China em setembro foi de 54,8%, um aumento de 0,6 ponto percentual em relação a agosto. A taxa de operação da indústria neste mês ficou abaixo das expectativas para a alta temporada. Embora a rede elétrica tenha reentrado no período de construção e os fabricantes tenham estocado antecipadamente em setembro, o impulso real foi relativamente limitado. O período anterior de concentração de exportações terminou, oferecendo suporte limitado à taxa de operação do mês atual, com os pedidos de uso final voltando principalmente para a rede elétrica e os setores de novas energias. Em termos de pedidos, o quinto lote de licitações para transmissão e transformação de energia em ultra-alta tensão da State Grid começou oficialmente em 2026, com o pico de entrega centrado em fevereiro-março de 2027, fornecendo suporte de longo prazo para o consumo no primeiro trimestre do próximo ano. Com foco nos pedidos domésticos, espera-se que as instalações de novas energias aumentem gradualmente no quarto trimestre, e a demanda de uso final da rede elétrica também está se recuperando levemente. Impulsionada pela demanda, a taxa de operação do fio de alumínio deve manter sua tendência de recuperação.