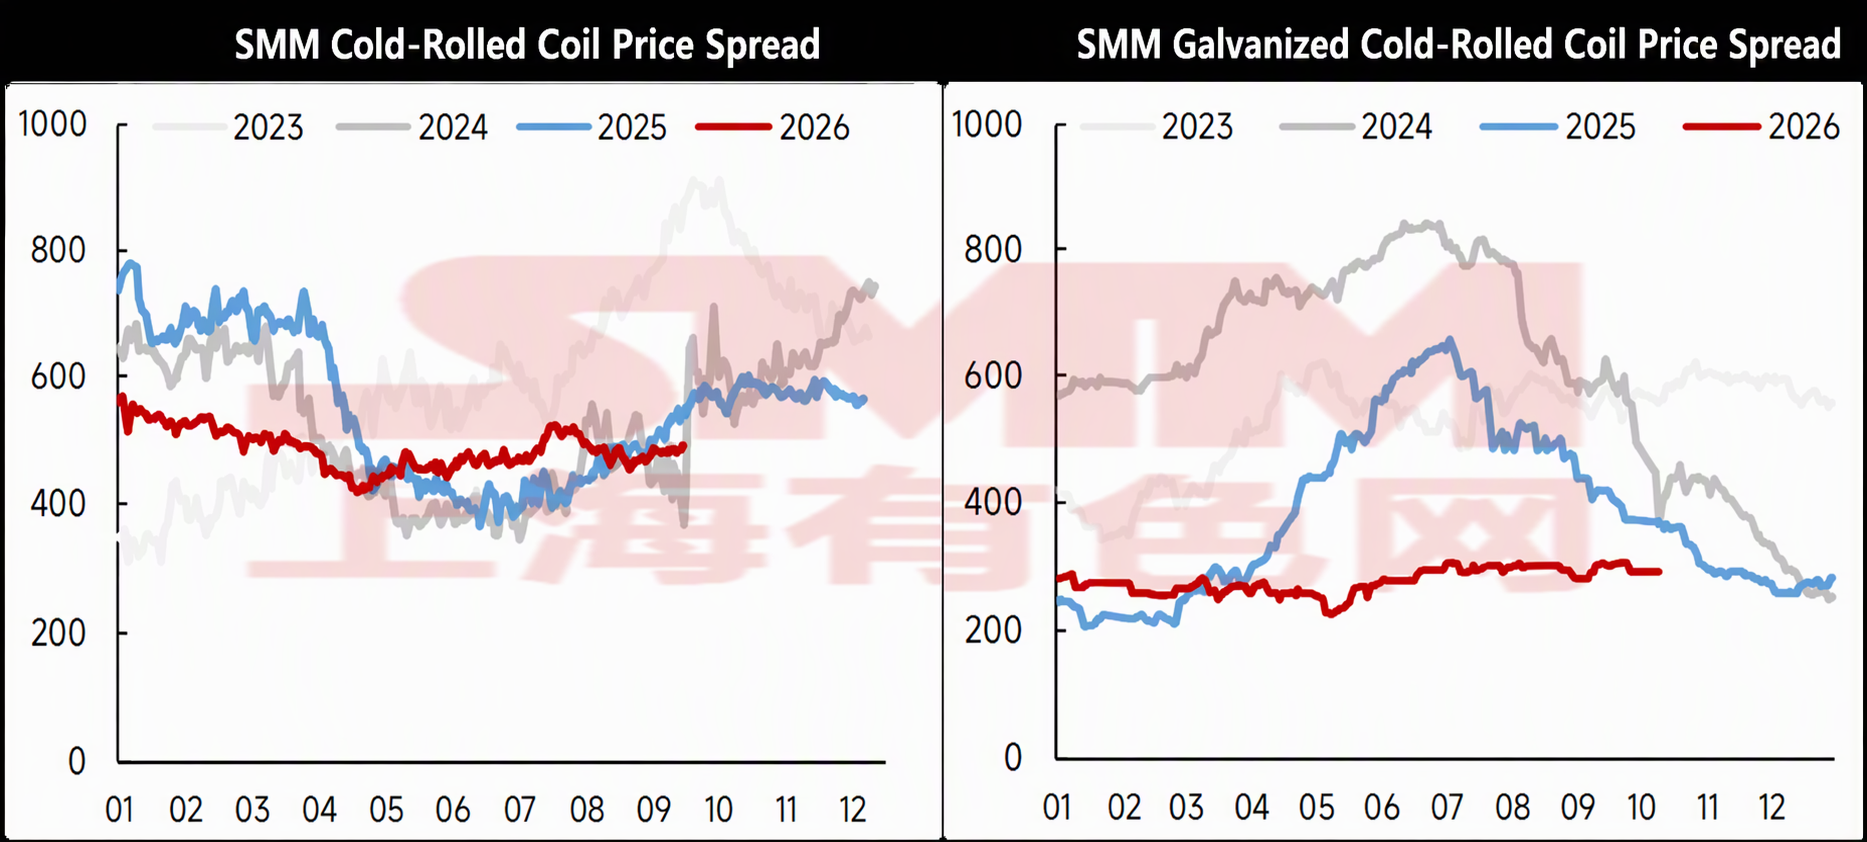
Em setembro, o diferencial de preços CRC-HRC e o diferencial GI-CRC estreitaram-se em relação ao mês anterior. O diferencial médio mensal CRC-HRC estreitou-se de 501 yuans/tonelada em agosto para 477 yuans/tonelada, enquanto o diferencial médio mensal GI-CRC estreitou-se ligeiramente de 297 yuans/tonelada em agosto para 295 yuans/tonelada, permanecendo basicamente estável. Setembro entrou oficialmente na alta temporada, mas a demanda da alta temporada não se destacou. A demanda se recuperou em relação à baixa temporada, mas permaneceu fraca em comparação com o mesmo período de anos anteriores, deixando espaço limitado para alta dos preços. Enquanto isso, após várias rodadas de aumentos no preço do coque, os custos das chapas e bobinas estavam elevados, e a maioria das siderúrgicas operava com prejuízo, sem espaço para quedas de preço. Segundo estatísticas da SMM, os lucros da laminação a frio foram inferiores aos lucros do HRC em setembro. Sob pressão de demanda fraca e margens deficitárias, os preços da laminação a frio basicamente permaneceram estáveis com leves aumentos, e o potencial de alta dos preços foi menor em comparação com o HRC.
Com perspectiva para outubro, outubro ainda está dentro da alta temporada, mas a demanda é mediana. Com base na captação de pedidos das siderúrgicas e na demanda downstream, é improvável um aumento acentuado da demanda em outubro. Após o feriado do Dia Nacional, houve pouca demanda além da reposição essencial de estoques e, com o alto acúmulo de estoques, a pressão sobre os preços persiste. Enquanto isso, os cortes no preço do coque começaram, dando às chapas e bobinas mais margem de lucro, e espera-se que a faixa de flutuação dos preços das chapas e bobinas se amplie. Do ponto de vista dos lucros à vista, os lucros atuais do HRC são inferiores aos lucros do CRC, e o potencial de queda dos preços do HRC está se estreitando. Do ponto de vista dos produtos de laminação a frio versus laminação a quente, a captação de pedidos da laminação a frio limita, em certa medida, o potencial de alta dos preços. Em resumo, espera-se que o diferencial de preços em outubro tenha espaço para se estreitar ligeiramente em relação a setembro.
Declaração de fonte de dados:
(Todos os dados deste relatório, exceto informações públicas, são derivados de informações públicas (incluindo, entre outros, notícias do setor, seminários, exposições, relatórios financeiros corporativos, relatórios de corretoras, dados do Departamento Nacional de Estatísticas, dados de importação e exportação alfandegária e vários dados publicados pelas principais associações e instituições), comunicação de mercado e modelos de banco de dados internos da SMM, e são obtidos por meio de análise abrangente e inferência razoável da equipe de pesquisa. Destinam-se apenas a referência e não constituem aconselhamento de decisão.
A Shanghai Metals Market reserva-se o direito de interpretação final desta declaração e o direito de ajustar e modificar o conteúdo da declaração com base nas circunstâncias reais.