13 de outubro de 2026
1. Revisão – Após três anos e meio de alta, a correção permanece saudável
Depois que os preços dos metais preciosos subiram por cerca de três anos e meio desde o outono de 2022, praticamente sem recuos significativos, eles entraram em uma importante fase de correção no final de janeiro. O está sendo negociado atualmente em torno de US$ 1.407, ou 25,13%, abaixo de sua nova máxima histórica de US$ 5.602. A prata precisaria subir cerca de 100%, ou US$ 60,85, para retornar à sua nova máxima recorde de US$ 121,67.
Especialmente desde o início da crise no Irã, os mercados de metais preciosos registraram fortes vendas e uma mudança perceptível. Desde então, a regra geral tem sido que o estresse geopolítico, um dólar americano mais forte, o aumento dos rendimentos dos títulos do Tesouro dos EUA e um Federal Reserve buscando conter a inflação impulsionada pelo petróleo por meio de novos aumentos nas taxas de juros tendem a pressionar os preços dos metais preciosos.
Somente em agosto houve uma alta de preços de três semanas e meia. Em retrospecto, no entanto, isso deve ser visto principalmente como uma reação às condições profundamente sobrevendidas de julho, já que o ouro e a prata devolveram desde então quase todos os ganhos de sua alta de verão.
1.1 Da euforia à indiferença
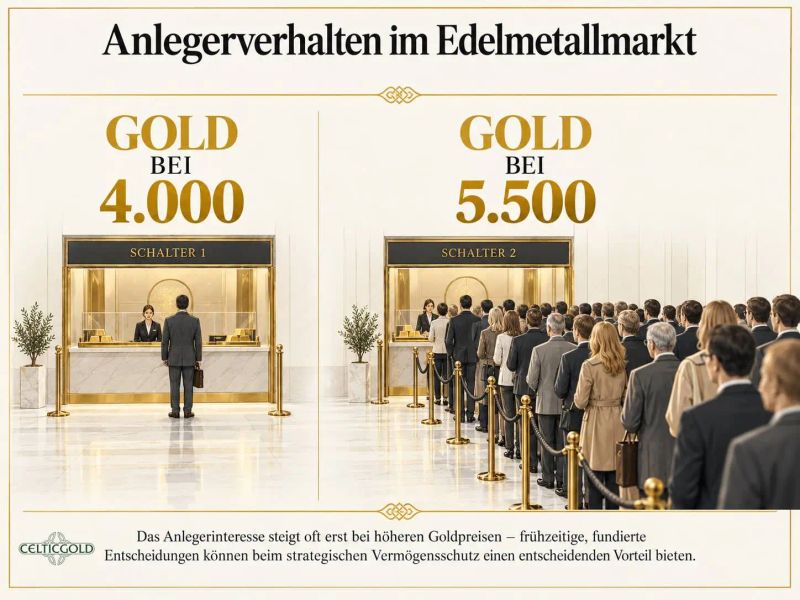
Nota: Gráfico de exemplo ilustrativo
A US$ 5.500, os investidores ainda faziam fila; logo acima de US$ 4.000, o assunto mal atrai atenção. No entanto, os impulsionadores fundamentais do mercado em alta secular dos metais preciosos permanecem totalmente intactos.
2. Análise técnica do ouro em dólares americanos
2.1 Gráfico semanal: Gráfico semanal de baixa apesar da alta de verão
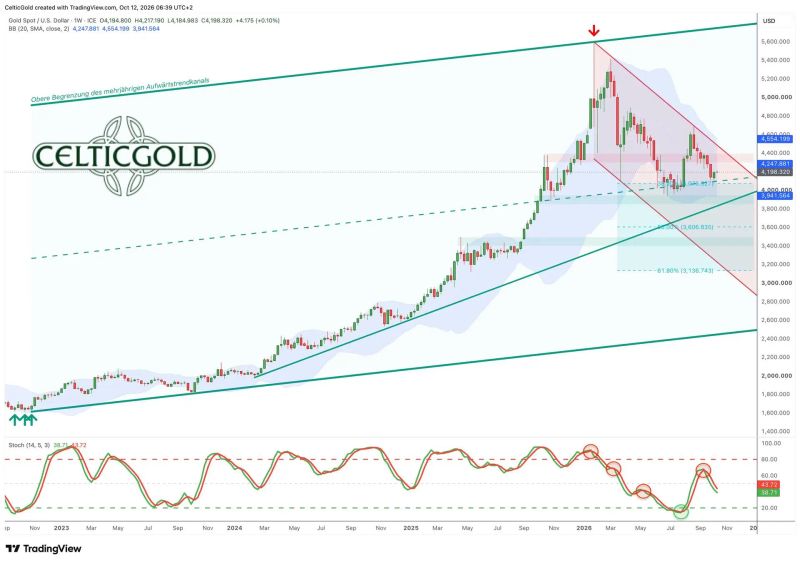
Ouro em dólares americanos, gráfico semanal em 12 de outubro de 2026. Fonte:
Mesmo nove meses após atingir sua nova máxima histórica de US$ 5.602, o preço do ouro permanece profundamente enraizado em sua estrutura corretiva. Apesar da impressionante, mas curta alta de verão — um ganho de cerca de US$ 750 em apenas três semanas e meia — a sequência de máximas mais baixas permanece intacta. Somente um movimento sustentado acima de US$ 4.700 encerraria claramente a atual tendência de baixa.
Com sua mínima de US$ 4.066 na última quarta-feira, o preço do ouro devolveu quase todos os ganhos obtidos desde a mínima de verão de US$ 3.942 em 30 de junho.
Ao mesmo tempo, o oscilador estocástico semanal voltou a emitir um claro sinal de venda desde meados de setembro. Negar esse sinal provavelmente exigiria várias semanas de preços do ouro em alta significativa.
No geral, o gráfico semanal permanece, portanto, baixista e atualmente não mostra sinais de que a correção em curso desde o final de janeiro esteja chegando ao fim. Como sempre, vários cenários são concebíveis: além de uma formação de cunha de alta em queda, um padrão de topo ombro-cabeça-ombro com alvos de preço em torno de US$ 3.000 ou um triângulo descendente também poderiam ser considerados. Em qualquer caso, novas mínimas abaixo de US$ 4.000 ainda parecem relativamente prováveis.
2.2 Gráfico diário: primeiros sinais de um movimento contrário à tendência ou recuperação
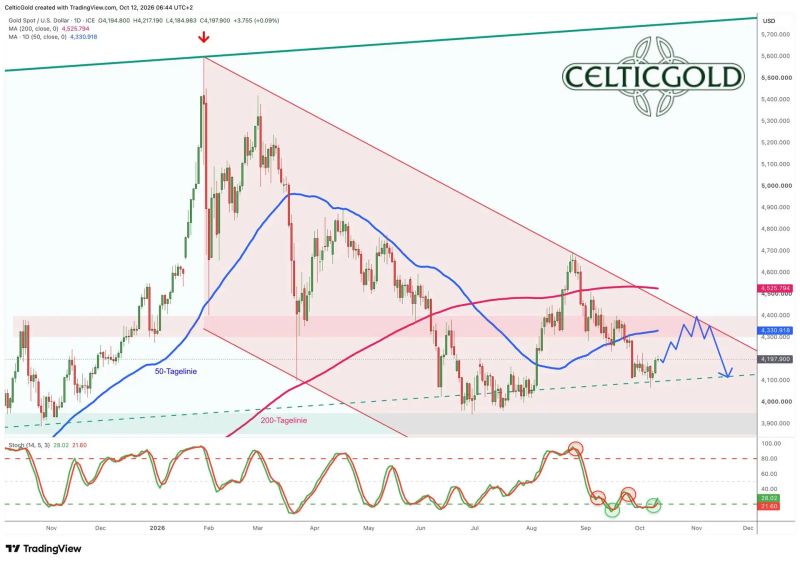
Ouro em dólares americanos, gráfico diário em 12 de outubro de 2026. Fonte:
Com o fechamento semanal razoavelmente convincente em US$ 4.194, o preço do ouro criou uma base sólida para uma possível reversão de tendência e recuperação, após sete semanas e meia de correção e um primeiro forte repique a partir da mínima de quarta-feira em US$ 4.066.
Embora desde a máxima do verão em US$ 4.697 tanto a linha de 200 dias quanto a de 50 dias tenham sido literalmente atropeladas pelos ursos, agora exatamente a linha de 50 dias representa um primeiro alvo lógico de preço no âmbito de um possível movimento contrário.
O estocástico diário apoia essa avaliação: o oscilador conseguiu se desprender da zona de sobrecompra na última sexta-feira com uma de suas duas linhas e gerar um sinal de compra.
No geral, o gráfico diário se apresenta, assim, cautelosamente altista. Uma recuperação poderia alcançar pelo menos a linha de 50 dias em torno de US$ 4.335. Não atribuímos muito mais ao preço do ouro no curto prazo, pois o período até meados de dezembro e a última decisão de juros do FOMC tende, por experiência, a permanecer bastante difícil.
3. Estrutura do mercado futuro de ouro
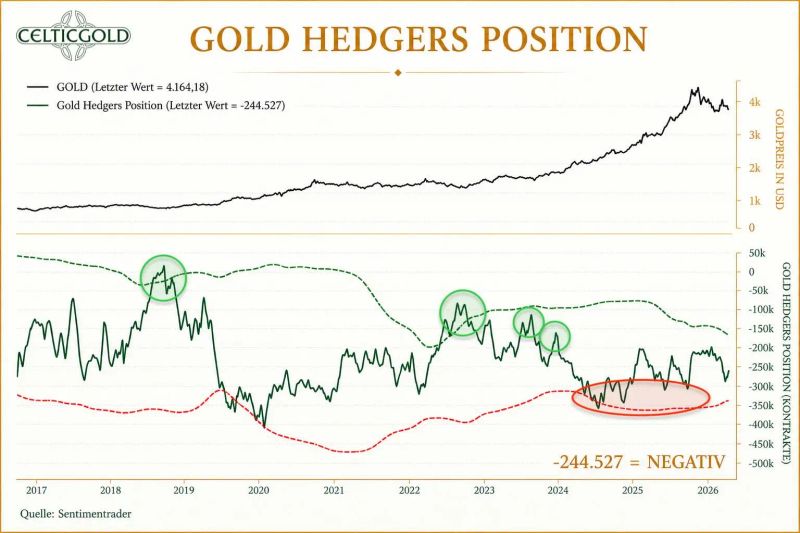
Relatório Commitments of Traders para o futuro de ouro de 10 de outubro de 2026. Fonte:
De acordo com o atual relatório Commitments of Traders (relatório COT) da Comissão de Negociação de Futuros de Commodities dos EUA (CFTC), os operadores comerciais mantinham, ao preço de fechamento de US$ 4.163 em 6 deOktober uma posição vendida acumulada de 244.527 contratos futuros de ouro. A CFTC publica os dados COT semanalmente, sendo que os dados de posição se referem sempre a uma terça-feira e geralmente são divulgados na sexta-feira.
Assim, os agentes comerciais (por exemplo, mineradoras de ouro, refinarias, processadores industriais, grandes bancos, comerciantes físicos e depositários) aproveitaram apenas parcialmente a queda dos preços das últimas seis semanas e meia para reduzir suas posições vendidas.
No verão, uma redução da posição vendida acumulada para cerca de 200.000 contratos futuros de ouro foi suficiente para formar um gargalo e desencadear a alta de verão. Em uma comparação de longo prazo, no entanto, geralmente apenas uma queda da posição vendida acumulada para cerca de 100.000 contratos futuros de ouro marcou o gargalo anticíclico decisivo para uma nova alta no preço do ouro.
Em uma comparação de longo prazo, a posição vendida comercial ainda está, portanto, em um nível muito alto. Por isso, o relatório CoT atual deve ser interpretado como negativo.
4. Sentimento do ouro
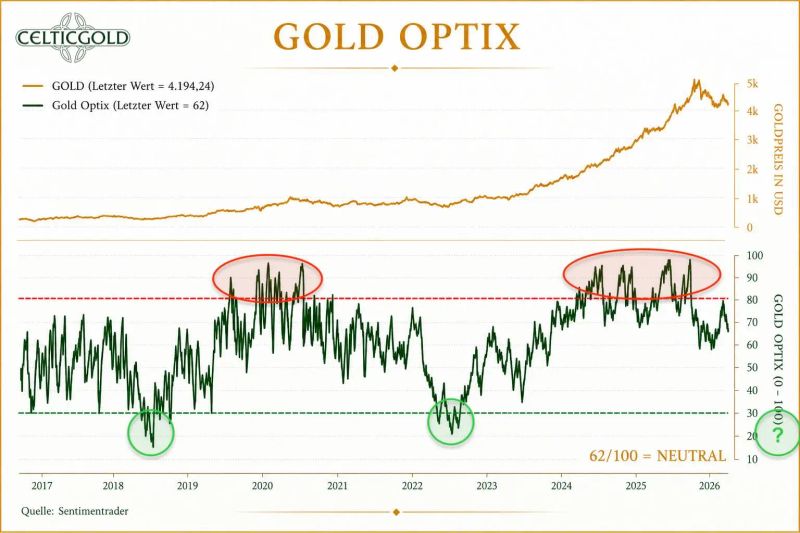
Sentiment Optix para ouro de 10 de outubro de 2026. Fonte:
A espetacular alta de verão levou o sentimento no mercado de ouro quase exatamente ao limite do otimismo exagerado. Apesar das altas temperaturas, os touros do ouro não conseguiram gerar mais entusiasmo. Em vez disso, a correção das últimas sete semanas está causando um claro arrefecimento da euforia.
Assim, permanece nosso temor de que o preço do ouro provavelmente ainda precisará mergulhar na zona de pânico antes do início do próximo grande movimento de alta. Além disso, esse processo pode levar consideravelmente mais tempo do que a maioria dos investidores espera.
No curto prazo, o sentimento voltou à zona neutra e, portanto, relativamente sem indicações. Para empurrar o pêndulo de sentimento até a faixa extrema (pânico e medo), provavelmente serão necessárias maiores turbulências nos mercados financeiros e/ou mínimas significativamente mais baixas no preço do ouro.
Em resumo, o sentimento está atualmente em território neutro, com um valor Optix de 62. Idealmente, o Optix pode se manter acima de 50 até o suposto próximo ponto de virada de tendência, em meados de dezembro.
5. Sazonalidade do ouro
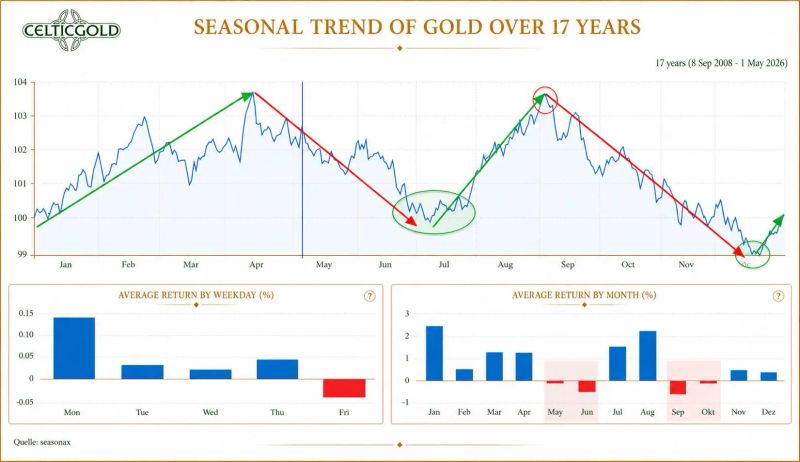
Sazonalidade do preço do ouro nos últimos 17 anos a partir de 1º de maio de 2026. Fonte:
Agora está claro que o preço do ouro não apenas atingiu sua típica mínima do início do verão em US$ 3.942, mas também marcou sua máxima de verão em US$ 4.697 em 18 de agosto. Nosso foco, portanto, está agora na próxima reversão de tendência, que esperamos até meados de dezembro, no mais tardar — em torno da decisão final de juros do Fed no ano.
Em seguida, o preço do ouro deve se recuperar bem até a primavera, impulsionado pela demanda física tipicamente forte em torno do Ano Novo chinês. Essa também deve ser uma fase forte para as ações de mineradoras.
No geral, o sinal sazonal permanece vermelho por enquanto. No entanto, recuperações intermediárias são possíveis.
6. Atualização macro – Quando os títulos do governo perdem sua inocência
Apesar de uma queda de 8,5% no preço do ouro em setembro, as participações em ETFs de ouro com lastro físico subiram 67 toneladas, para um recorde de 4.256 toneladas. Ao mesmo tempo, um recorde de US$ 31 bilhões fluiu para esses fundos no terceiro trimestre. Essa divergência é mais do que uma curiosidade: sugere que os investidores veem cada vez mais o ouro não como uma aposta em preços em alta, mas como uma proteção contra a confiança decrescente nos títulos do governo.
Apesar de uma queda de 8,5% no preço em setembro, as participações em ETFs de ouro com lastro físico subiram 67 toneladas, para um recorde de 4.256 toneladas, de acordo com o World Gold Council. Esses fundos atraíram US$ 10 bilhões somente em setembro e um recorde de US$ 31 bilhões no terceiro trimestre.
6.1 Por que o ouro deve ser avaliado de forma diferente hoje
No pico do mercado de alta do ouro dos anos 1970, em janeiro de 1980, vender ouro era racional em retrospecto: um título do governo de cinco anos oferecia um rendimento de cerca de 14%, e o pagamento do principal era considerado praticamente garantido. O ouro, por outro lado, estava extremamente sobrecomprado na época e precisava competir com um retorno seguro e ajustado pela inflação.
Hoje, porém, a equação parece fundamentalmente diferente. Um rendimento nominal de cerca de 5% não é mais um retorno livre de risco quando a inflação, a dívida crescente, as necessidades substanciais de refinanciamento e a intervenção política podem corroer o retorno real. O ouro, portanto, não se torna necessariamente uma aposta na alta dos preços, mas sim uma proteção contra a deterioração da qualidade de crédito soberano.
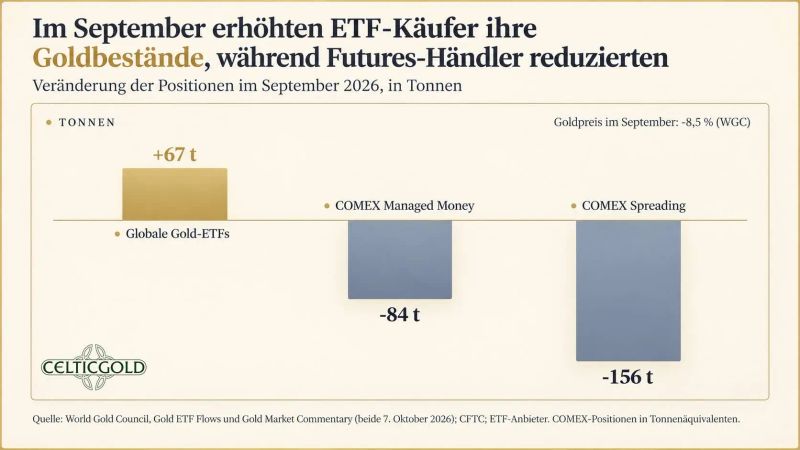
Compradores de ETF vs. operadores de futuros, em 10 de outubro de 2026. Fonte:
Portanto, não foi surpreendente que as participações em ETFs de ouro com lastro físico tenham subido cerca de 67 toneladas métricas em setembro, para um recorde de 4.256 toneladas métricas — mesmo com o preço do ouro caindo 8,5% no mesmo mês. No total, mais de US$ 31 bilhões fluíram para ETFs de ouro no terceiro trimestre. Foi o maior fluxo trimestral desde o início dos registros. Investidores de longo prazo compraram metal físico, enquanto posições futuras de curto prazo foram encerradas. Embora o preço do ouro tenha caído, a estrutura de propriedade subjacente se tornou mais sólida.
6.2 Bancos centrais não compram rendimento
Até o presidente do Bundesbank, Joachim Nagel, deixou claro na conferência da LBMA em Sorrento por que as instituições oficiais continuam diversificando: dívida pública crescente, fragmentação geopolítica e o risco de sanções, que os Estados Unidos demonstraram de forma contundente no início da guerra na Ucrânia. O ouro não carrega risco de contraparte e — diferentemente de um título ou depósito bancário — não pode simplesmente ser congelado. Apesar dos rendimentos dos títulos significativamente mais altos, esses fatores sustentam a demanda estrutural por ouro, mesmo que compras mais lentas dos bancos centrais possam pressionar os preços no curto prazo.
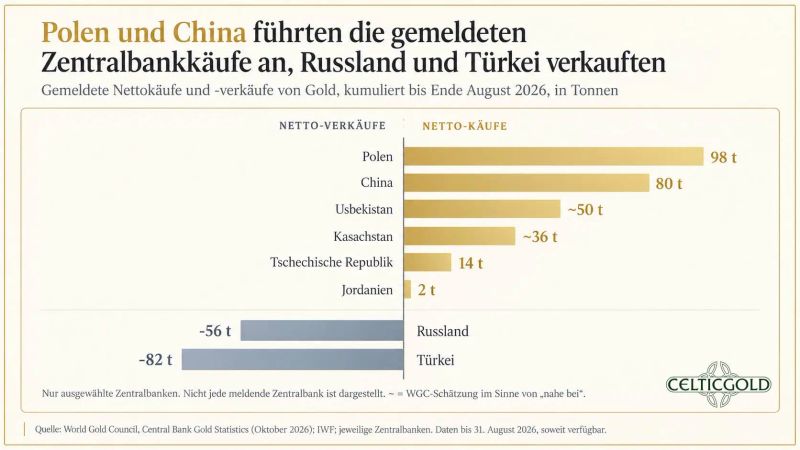
Compras e vendas de ouro por bancos centrais em 2026, em 10 de outubro de 2026. Fonte:
Segundo Nagel, a participação do ouro nas reservas globais dos bancos centrais subiu de cerca de 14% em 2023 para quase 25%. O Bundesbank detém mais de 3.500 toneladas métricas, o que o torna o maior detentor soberano de ouro depois dos Estados Unidos. As reservas de ouro oficialmente declaradas da China totalizavam cerca de 2.410 toneladas métricas no final de setembro de 2026; no entanto, especula-se que suas participações reais sejam significativamente maiores. Alguns analistas estimam que entidades do governo chinês possam deter até aproximadamente 5.000 toneladas métricas.
A principal conclusão é que os bancos centrais não estão comprando ouro pelo seu potencial de retorno, mas porque as alternativas de investimento antes consideradas “livres de risco” se tornaram significativamente menos seguras devido a fatores políticos e fiscais.
6.3 França: quando as empresas parecem mais seguras que o governo
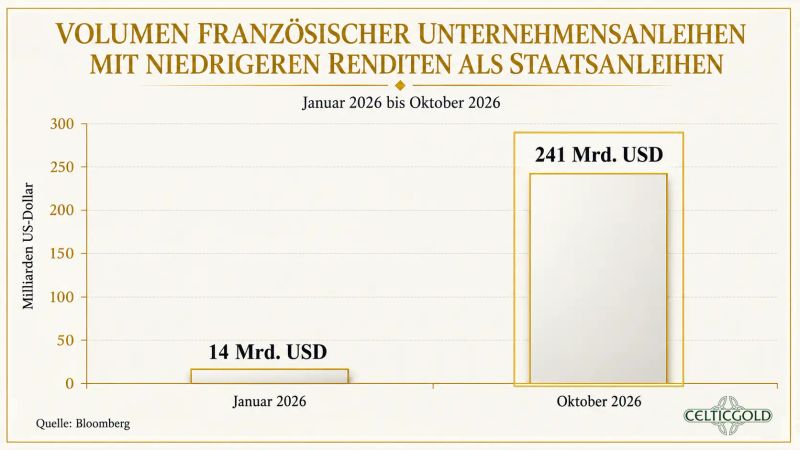
Títulos corporativos franceses vs. títulos soberanos franceses, em 10 de outubro de 2026. Fonte:
Diante das crescentes turbulências na França, a Grande Nation oferece a variante europeia da mesma crise. Cerca de 241 bilhões de dólares em títulos corporativos franceses agora são negociados abaixo do rendimento de títulos soberanos franceses comparáveis – um sinal de que os investidores, em parte, confiam mais no crédito de empresas de maior risco do que no soberano.
Isso é notável do ponto de vista macroeconômico. Normalmente, o título soberano é a âncora de todo o sistema de crédito: empresas, bancos e famílias derivam seus custos de financiamento, direta ou indiretamente, do rendimento do respectivo Estado. Quando conglomerados internacionais como L’Oréal ou TotalEnergies são considerados “mais seguros” no mercado de capitais do que o Estado francês, essa hierarquia de confiança se inverte.
A causa está menos na qualidade das empresas do que na preocupação com a trajetória da dívida francesa, a instabilidade política e a capacidade do Estado de suportar sua crescente carga de juros sem inflação ou reestruturação da dívida. A França torna-se, assim, o indicador de alerta precoce europeu para um problema mais amplo: os Estados estão perdendo lentamente seu papel de credores incontestáveis e livres de risco.
6.4 A casa não perde todas as mãos – mas o público paga
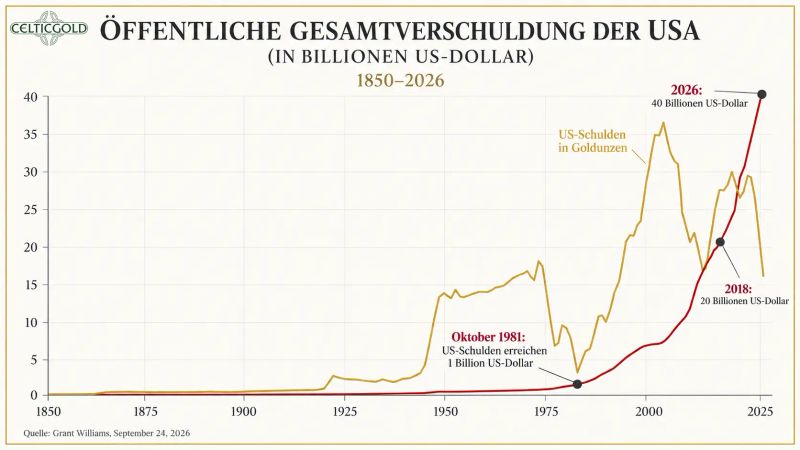
Dívida total dos EUA 1850–2026, em 24 de setembro de 2026. Fonte:
É exatamente aqui que se fecha o arco com os EUA. Também lá o foco não está na solvência ou liquidez de curto prazo, mas na questão de saber se um Estado com dívida recorde (mais de 40 trilhões. USD = cerca de 120.000 USD por habitante), défices permanentemente elevados e necessidades crescentes de refinanciamento, conseguirá manter a longo prazo o seu papel de âncora segura dos mercados financeiros mundiais. E enquanto a França mostra como começa a perda de confiança, nos EUA pode ver-se quão cara ela pode tornar-se.
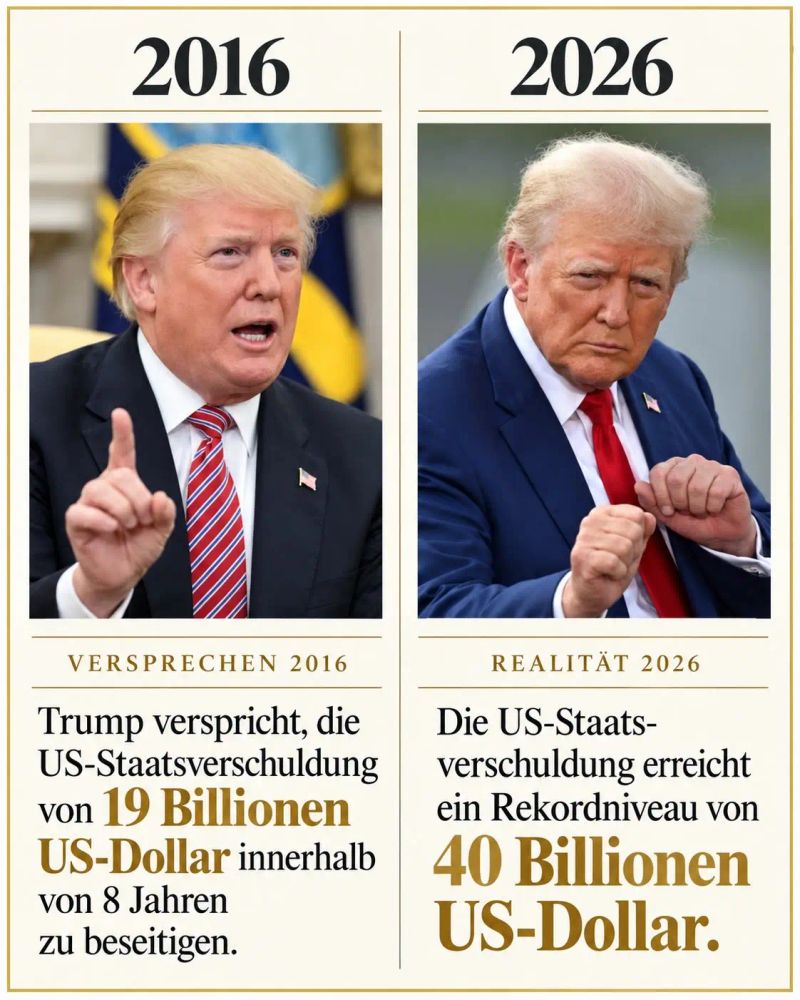
O Secretário do Tesouro dos EUA, Scott Bessent, descreveu-se como “the house” no mercado obrigacionista. A ironia, porém, é esta: um casino pode ganhar muitas mãos, mas assim que os jogadores duvidam da integridade da casa, as apostas sobem – e com elas as yields. Para os EUA, isto significa: enquanto os investidores considerarem as obrigações do Tesouro um investimento seguro, o financiamento permanece barato. Mas se começarem a questionar a inflação, a política orçamental ou a independência política da Fed, é exatamente essa segurança que se torna mais cara.
6.5 Capa da Economist: pessimismo como contraindicador
A subida das yields nos mercados obrigacionistas é um fenómeno global – mas os EUA estão claramente a distanciar-se da média desde o final de julho. A yield da obrigação do Tesouro americano a dez anos subiu esta semana para mais de 5,3%, o nível mais alto desde 2002.
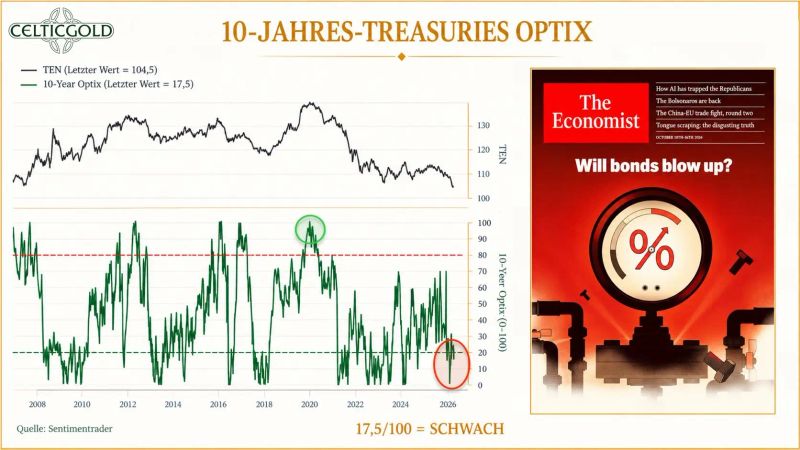
Sentiment Optix para obrigações do Tesouro americano a 10 anos, de 11 de outubro de 2026. Fonte: , The Economist
A curto prazo, o pessimismo parece, ainda assim, algo exagerado: o indicador de sentimento Optix regista valores de pessimismo extremo, enquanto a The Economist intitulou o seu tema de capa “Will bonds blow up?”. Tipicamente, uma tendência com este tipo de histórias de capa já atingiu o mainstream e o potencial de surpresa é igual a zero. Nesse sentido, uma recuperação dos preços das obrigações e uma descida das yields nos próximos dias, semanas e, eventualmente, meses – também graças a possíveis intervenções da Fed e do BCE – não nos surpreenderia.
No quadro geral, porém, permanece o ano fundamental de virada de tendência de 2020: após cerca de 40 anos de juros em queda, os rendimentos voltaram a subir desde então. Justamente essa transição de uma era de dinheiro barato para uma era de custos de financiamento mais altos torna cada vez mais relevante a questão de quem, afinal, paga a próxima onda de expansão da IA.
6.6 IA: do boom tecnológico ao boom de crédito
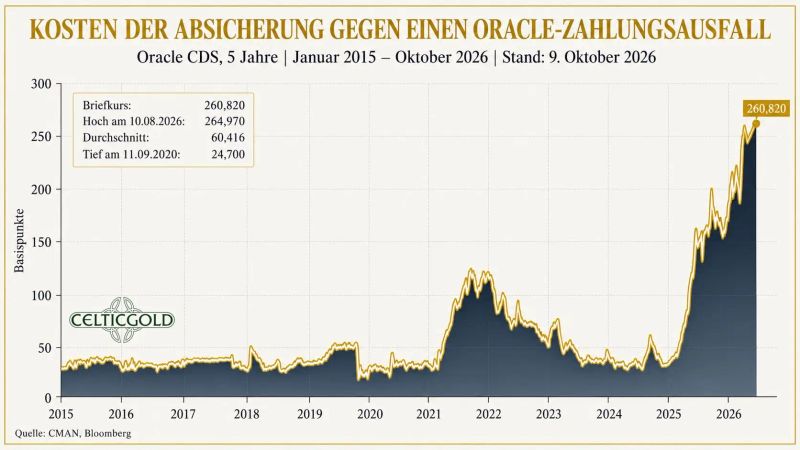
Custos de proteção contra inadimplência da Oracle, em 10 de outubro de 2026. Fonte:
A história da IA desloca-se cada vez mais da promessa de lucro para o financiamento via balanço. O CDS de cinco anos da Oracle atingiu uma máxima recorde de 261 pontos-base; segundo relatórios de mercado, isso implica uma probabilidade de inadimplência em cinco anos superior a 20% – apesar do grau de investimento. Com isso, o foco deixa de ser apenas se a IA entregará os lucros prometidos, passando a ser também se as estruturas de financiamento por trás dela conseguirão suportar o ciclo de juros mais altos.
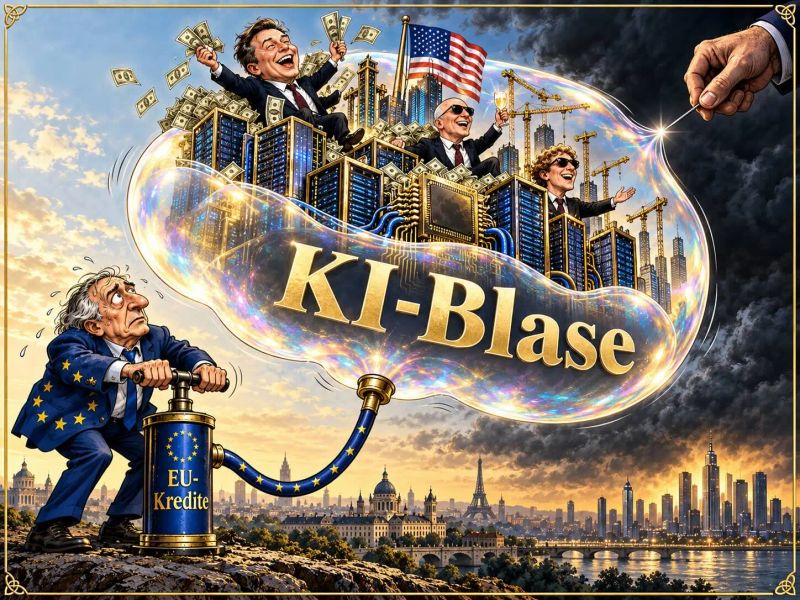
Bolha de IA, em 8 de outubro de 2026. Fonte:
O problema não é que a IA seja improdutiva. O problema é a intensidade de capital: data centers, eletricidade, chips e pré-financiamento consomem fluxo de caixa hoje, enquanto as receitas esperadas ficam no futuro. Quando os mercados de crédito começam a descontar esse futuro com mais força, um boom de ações transforma-se em um ciclo de crédito.
6.7 O que isso significa para o ouro
Para o ouro, esse desenvolvimento é inicialmente ambivalente. O pessimismo extremo pode ser exagerado no curto prazo; uma recuperação dos títulos e a continuação do boom de IA não estão de forma alguma descartadas. No longo prazo, porém, a tendência confirma a tese central: a confiança no mundo clássico 60/40 de títulos públicos “seguros” e ações de crescimento não pode mais ser pressuposta como algo natural.
O ouro não é uma proteção contra os juros, o dólar ou a inflação em sentido estrito. É uma proteção contra a falência das instituições — contra a dominância fiscal, as sanções, a fragmentação monetária, a arbitrariedade política e a perda gradual de confiança nas promessas de longo prazo dos Estados.
É exatamente aqui que o círculo se fecha com a IA: quando seus gastos de capital são cada vez mais financiados por dívida, enquanto os próprios Estados precisam pagar juros mais altos, surge uma vulnerabilidade comum. Empresas e Estados passam a competir por recursos de capital limitados, e a qualidade dos respectivos balanços ganha destaque. A demanda por um ativo que não exige contraparte nem refinanciamento não diminui, mas potencialmente aumenta.
6.8 Por que o ouro continua relevante
Vários desenvolvimentos sustentam essa leitura:
- Os ETFs de ouro continuam registrando demanda robusta de longo prazo, apesar de quedas temporárias de preço.
- Os bancos centrais seguem diversificando suas reservas em ouro — não principalmente pelo rendimento, mas por sua neutralidade política.
- Os títulos do governo francês perdem confiança em relação aos títulos corporativos, um indício de que o risco soberano não é mais automaticamente considerado livre de risco.
- A política fiscal dos EUA aumenta a sensibilidade do sistema ao refinanciamento: cada alta dos rendimentos encarece ainda mais o peso da dívida.
- Os gastos de capital com IA são cada vez mais financiados por dívida e tornam o mercado de crédito um fator de risco central.
De forma contundente: é o seguro contra um mundo em que o rendimento não é mais prêmio de risco, mas suborno. O Estado oferece cinco por cento para que os investidores mantenham sua dívida. O ouro não oferece rendimento — mas também não oferece promessas vazias.
Em um mundo onde os investimentos em IA, o financiamento estatal e os encargos com juros estão cada vez mais interligados, a questão decisiva não será qual ativo promete o maior retorno. Mas qual ativo cumpre suas promessas mesmo quando a confiança na arquitetura de financiamento subjacente começa a sofrer. É exatamente para isso que o ouro continua relevante.
7. Conclusão: Ouro – A correção não altera a justificativa
Sobretudo no médio prazo, os metais preciosos podem continuar sob pressão, pois o gráfico semanal segue baixista. Novos fundos abaixo de 4.000 USD, portanto, não podem ser descartados. Embora o forte repique da última mínima de quarta-feira, em 4.066 USD, e o novo sinal de compra do estocástico no gráfico diário apontem para uma possível recuperação até cerca de 4.335 USD – isso seria, por ora, apenas um movimento contrário e não uma reversão de tendência confirmada. Pois, enquanto o ouro não conseguir subir de forma sustentável acima de 4.700 USD, a cautela continua recomendada.
No longo prazo, porém, o mercado de ouro conta outra história. Entradas recordes em ETFs de ouro apesar da queda dos preços e a contínua diversificação dos bancos centrais indicam que o ouro é cada vez mais procurado como proteção contra a erosão da confiança nas finanças públicas, nos títulos e nas instituições – não apenas como uma aposta de curto prazo em inflação ou juros. Daí resulta o contraste decisivo: tecnicamente, o ouro está abalado; estruturalmente, continua relevante. A correção pode ser mais profunda e mais longa; ela, porém, não refuta a tese de que um ativo sem devedor, sem contraparte e sem necessidade de refinanciamento mantém seu valor especial em um mundo financeiro cada vez mais frágil.
Fonte: