I. Visão geral
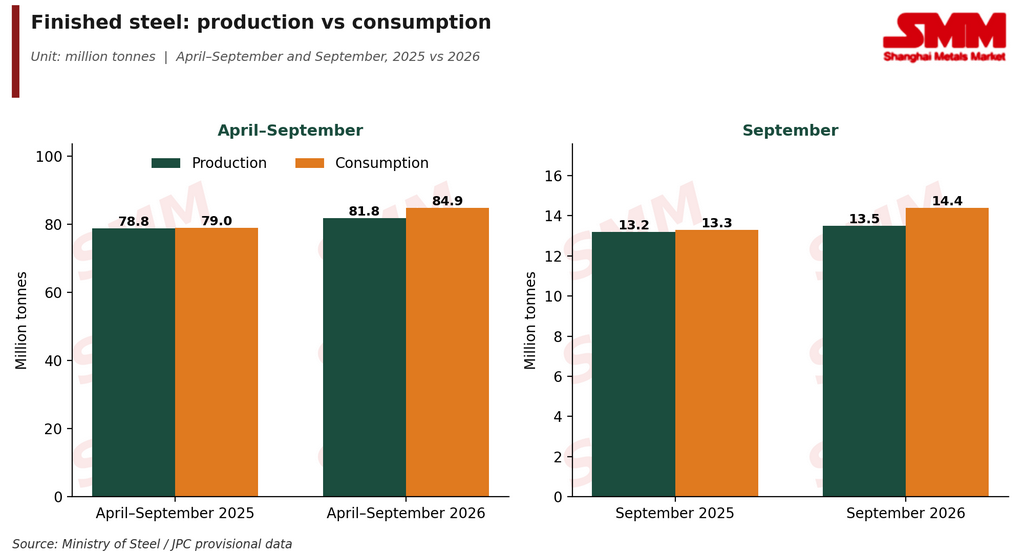
O mercado de aço acabado da Índia permaneceu orientado pela demanda em abril–setembro de 2026, com o consumo crescendo mais rápido que a produção doméstica. O consumo de aço acabado aumentou 7,5% em relação ao ano anterior, para 84,9 Mt, enquanto a produção subiu 3,7%, para 81,8 Mt.
O consumo de aço acabado da Índia continuou a crescer fortemente durante abril–setembro de 2026, apoiado pela demanda dos setores de construção, infraestrutura e manufatura. Isso sugere que o crescimento da produção doméstica não foi suficiente para acompanhar plenamente o aumento da demanda por aço.
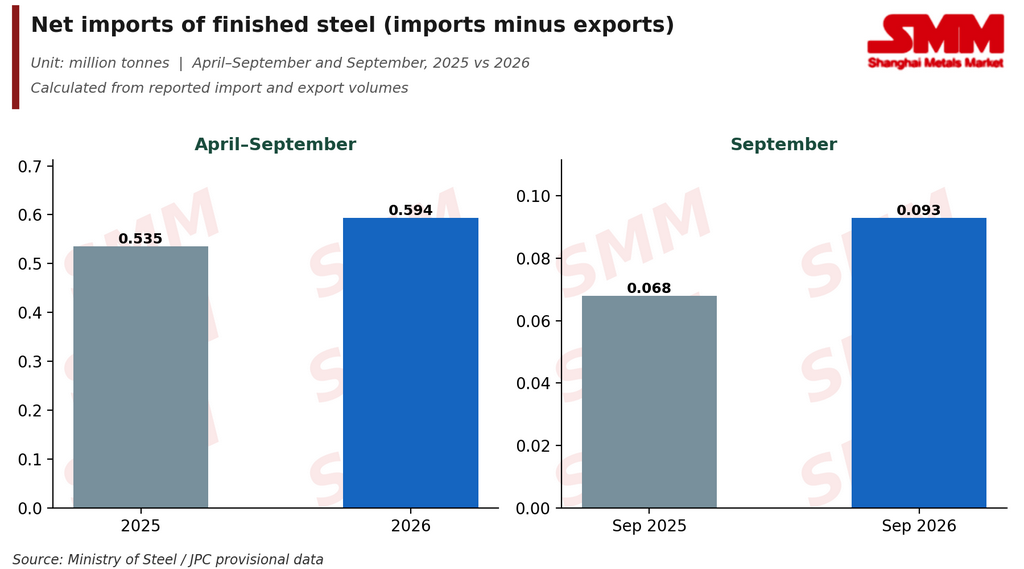
O consumo aumentou 7,5% em relação ao ano anterior, para 84,9 Mt, em comparação com um aumento de 3,7% na produção, para 81,8 Mt. Como a demanda cresceu mais rápido que a produção doméstica, a diferença entre consumo e produção se ampliou para 3,1 Mt. As importações líquidas de 0,59 Mt cobriram menos de um quinto dessa diferença, implicando uma redução de aproximadamente 2,5 Mt nos estoques ao longo da cadeia.
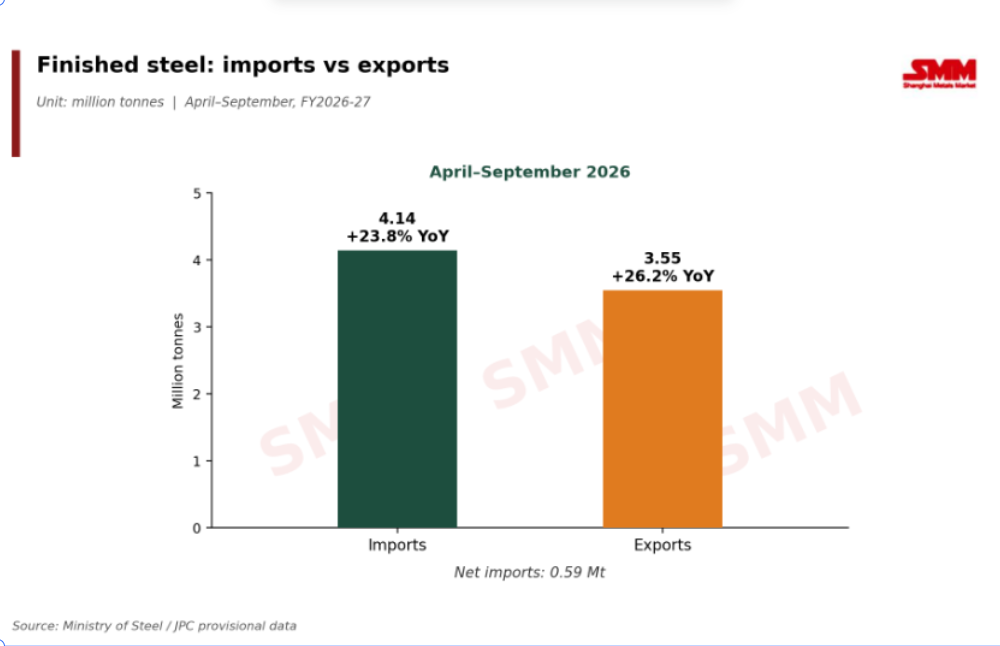
Importações mais altas também apontam para uma demanda mais forte em relação à disponibilidade doméstica. As importações de aço acabado aumentaram 23,8% em relação ao ano anterior, para 4,14 Mt durante abril–setembro, mostrando que o material estrangeiro continuou a complementar a oferta doméstica à medida que o consumo cresceu mais rápido que a produção. As exportações subiram ainda mais rápido, 26,2%, para 3,55 Mt, refletindo em grande parte uma base baixa no ano anterior (2,81 Mt). Mesmo assim, as importações superaram as exportações em cerca de 0,59 Mt.
Visão do mercado
A principal tendência no primeiro semestre do ano fiscal de 2026-27 foi que a demanda por aço se expandiu mais rápido que a produção doméstica. Comentários do Ministério do Aço atribuem o crescimento recente do consumo aos segmentos de uso final de construção, infraestrutura e manufatura, enquanto a produção doméstica cresceu em ritmo mais lento. As importações brutas subiram acentuadamente, 23,8%, para 4,14 Mt, mas as exportações subiram ainda mais rápido, 26,2%, para 3,55 Mt, de modo que o comércio líquido pouco acrescentou. As importações líquidas subiram ligeiramente para 0,59 Mt, ante 0,54 Mt no ano anterior, cobrindo menos de um quinto da diferença de 3,1 Mt entre consumo e produção. Isso implica uma redução de aproximadamente 2,5 Mt nos estoques.
No geral, o mercado permaneceu positivo no lado da demanda, mas o aumento mais rápido do consumo em comparação com a produção resultou em uma lacuna maior entre oferta e demanda.
Setembro: a demanda continua sendo o lado mais forte
Os dados de setembro mostram um padrão semelhante, mas com uma divergência mais clara entre demanda e oferta.
-
Produção: 13,5 Mt, alta de 1,9% em relação ao ano anterior. O aumento relativamente lento reflete uma produção de ferro-gusa praticamente estável, o que limitou o crescimento da rota de alto-forno a convertedor.
-
Consumo: 14,4 Mt, alta de 8,0% em relação ao ano anterior. O crescimento muito mais rápido aponta para uma demanda que segue forte.
-
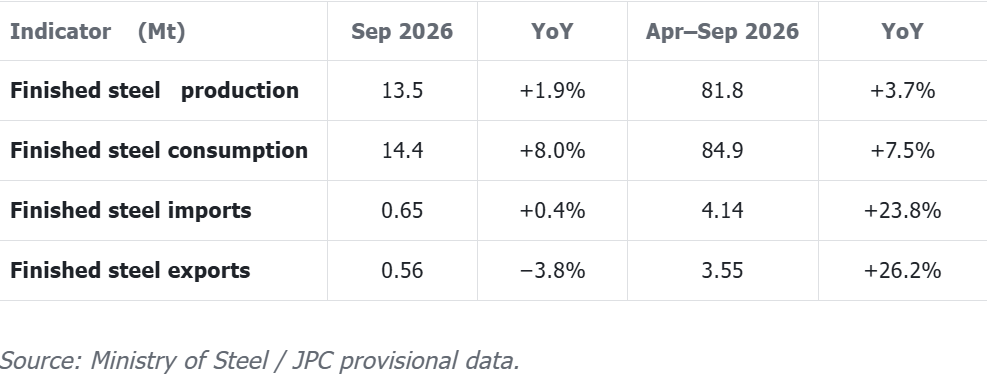
Importações: 0,65 Mt, praticamente estáveis em relação ao ano anterior, com +0,4%. Embora as importações de setembro tenham ficado estáveis, as importações acumuladas subiram 23,8% em relação ao ano anterior, para 4,14 Mt, mostrando que as importações tiveram um papel mais relevante nos primeiros seis meses do ano fiscal de 2026-27.
-
Exportações: 0,56 Mt, queda de 3,8% em relação ao ano anterior em setembro. No entanto, as exportações de abril a setembro ainda aumentaram 26,2% em relação ao ano anterior, para 3,55 Mt, indicando que a queda de setembro não foi suficiente para reverter a tendência mais ampla das exportações.
Importações líquidas
A Índia seguiu como importadora líquida de aço acabado, com importações líquidas de 0,59 Mt de abril a setembro, ante 0,54 Mt um ano antes, e de 0,093 Mt em setembro, ante 0,068 Mt um ano antes. As importações líquidas representaram apenas cerca de 0,7% do consumo no semestre e 0,6% em setembro, cobrindo menos de um quinto da lacuna de 3,1 Mt entre demanda e oferta.
II. Aço bruto, ferro-gusa e aço acabado
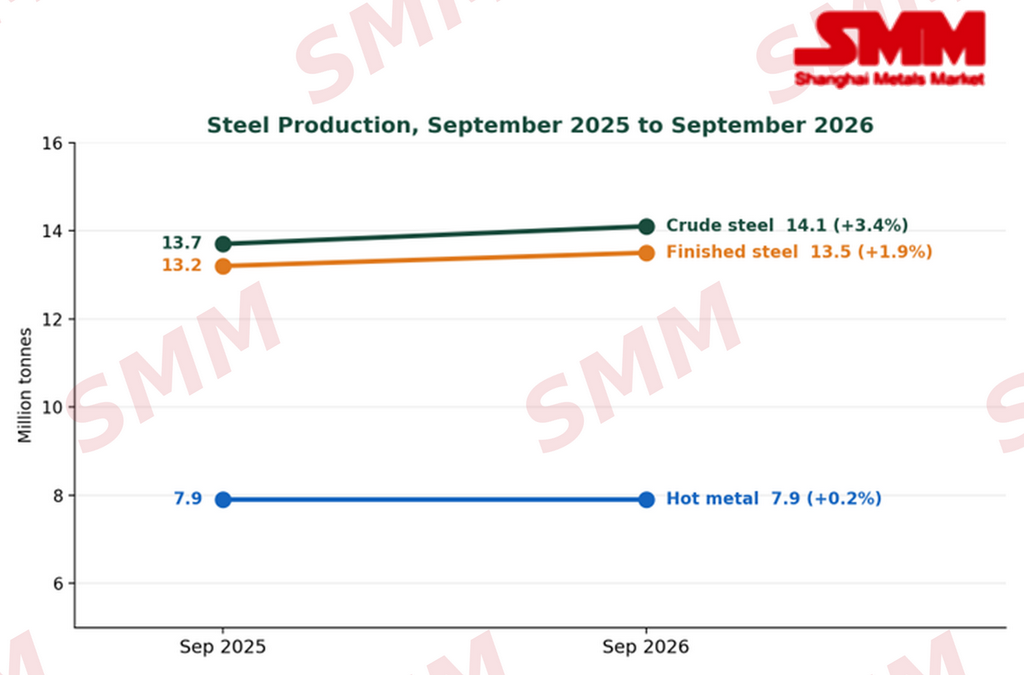
A produção de aço cresceu em setembro de 2026, mas o avanço foi modesto. O aço bruto subiu 3,4% em relação ao ano anterior, para 14,1 Mt (agosto: 4,6%). O aço acabado subiu 1,9%, para 13,5 Mt (agosto: 3,2%). O ferro-gusa ficou quase estável, com alta de apenas 0,2%, para 7,9 Mt (agosto: 3,5%).
-
O ferro-gusa é a principal restrição – o aço bruto cresceu 3,4%, enquanto o ferro-gusa cresceu 0,2%, o que sugere que o crescimento veio principalmente de rotas sem ferro-gusa. A produção permaneceu em 7,9 Mt, o mesmo patamar do ano passado. Os sete maiores grupos responderam por 93% do ferro-gusa de abril a setembro (44,8 de 48,3 Mt), de modo que uma desaceleração em algumas grandes usinas pode conter a produção total.
-
A NMDC da Índia eleva a produção de minério de ferro em abril–setembro – A NMDC aumentou a produção em 8% em relação ao ano anterior, para 4,04 Mt em setembro, ante 3,75 Mt um ano atrás, e em cerca de 23% na comparação anual, para 27,3 Mt em abril–setembro, ante 22,2 Mt. Como a NMDC é apenas uma fornecedora, sua tendência de produção dá uma indicação das condições de oferta, mas não representa o mercado indiano como um todo.
-
Aumento dos custos de sucata e ferro-esponja – A sucata e o ferro-esponja são os principais insumos metálicos para usinas de forno de indução e forno elétrico a arco, que juntas responderam por cerca de 56% da produção de aço em abril–agosto (38,9% e 17,2%, respectivamente). Preços mais altos para ambos os materiais elevam os custos de produção. Com a produção de gusa permanecendo quase estável, essas rotas provavelmente continuarão importantes para atender à demanda de aço, potencialmente sustentando a demanda por sucata e ferro-esponja. No entanto, as usinas enfrentam pressão nas margens e tentam repassar os custos mais altos, enquanto os compradores permanecem sensíveis a preços.
-
Aço acabado ficou atrás do aço bruto em setembro – Cresceu 1,9% contra 3,4% do aço bruto. No acumulado de abril a setembro, porém, o aço acabado cresceu mais rápido (3,7% contra 2,9%). Os dados não explicam a diferença de setembro.
III. Produtores, Rotas e Estados
Os dados de rota, estado e ferro-esponja vão até agosto, enquanto os números de aço bruto, aço acabado e gusa por empresa, juntamente com os totais gerais de produção e consumo, vão até setembro.
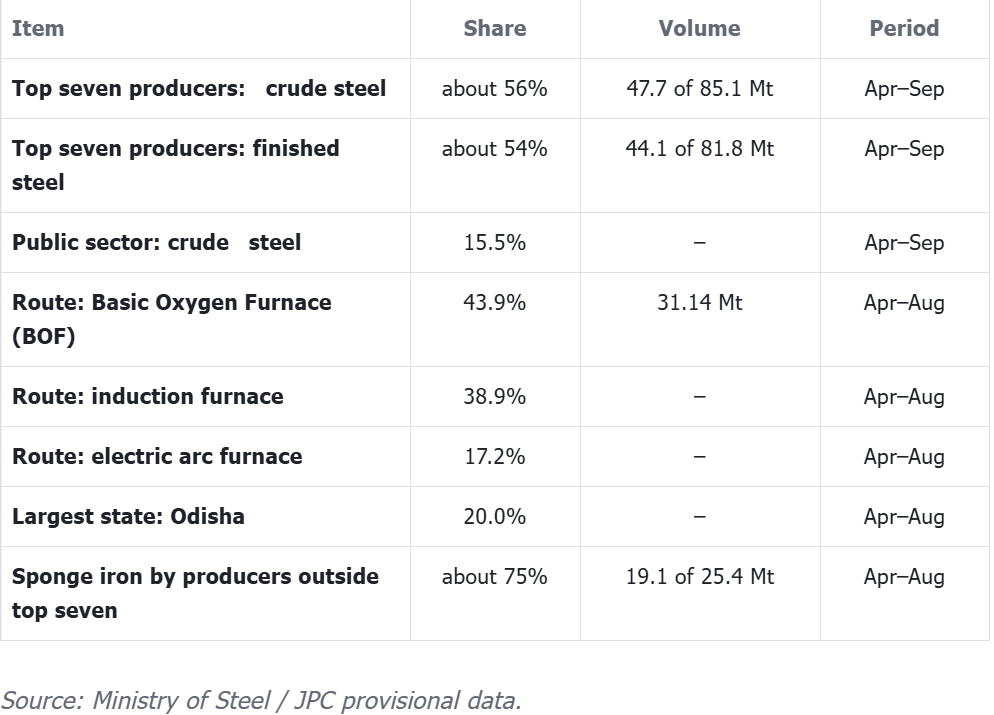
Como produtores menores fabricam a maior parte do ferro-esponja, o crescimento lento do ferro-esponja pode ter mais impacto para eles.
IV. Preços do Aço
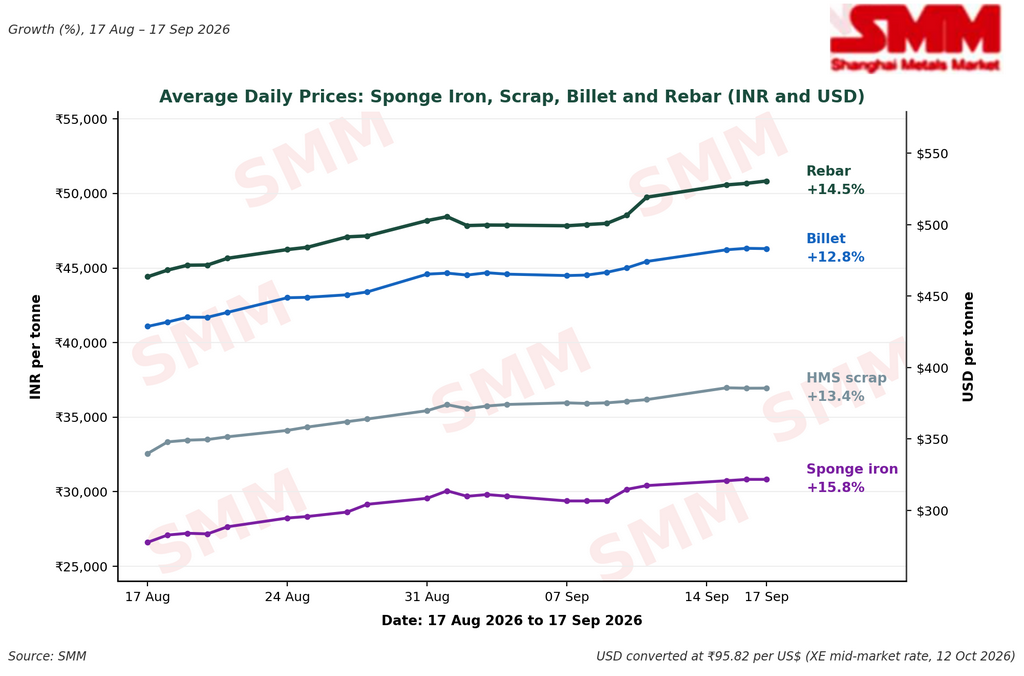
Os preços do aço subiram em toda a cadeia produtiva entre 17 de agosto e 17 de setembro, com sucata, ferro-esponja, tarugo e vergalhão registrando ganhos de 12,8% a 15,8%. O ferro-esponja teve o maior aumento, de 15,8%, enquanto o tarugo teve o menor, de 12,8%.
Os preços do vergalhão subiram de 464 USD/tonelada (44.420 INR/tonelada) em 17 de agosto para 529 USD/tonelada (50.675 INR/tonelada) em 17 de setembro, respectivamente, usando uma taxa de câmbio de referência única de 95,82 INR/USD (XE, 12 de outubro de 2026).
Principais fatores por trás do aumento de preços
-
Custos mais altos de matérias-primas: Os preços da sucata e do ferro-esponja subiram primeiro, aumentando os custos de produção das usinas secundárias. Os produtores de tarugo e vergalhão ficaram, portanto, sob pressão para elevar os preços de venda e proteger as margens.
-
Disponibilidade mais restrita de materiais: O consumo de aço vem crescendo mais rápido que a produção, enquanto a produção de gusa aumentou apenas ligeiramente. Isso manteve a disponibilidade de algumas matérias-primas e produtos siderúrgicos relativamente restrita, dando aos vendedores mais suporte para manter preços mais altos.
-
Cortes de energia e interrupções na produção: A escassez de energia em algumas regiões produtoras de aço afetou as operações de altos-fornos e laminadores. Taxas de operação mais baixas podem reduzir a disponibilidade no mercado à vista e dar suporte de curto prazo aos preços.
-
Recuperação da demanda pós-monções: A atividade de construção e infraestrutura começou a melhorar com o fim da estação das monções. Isso ajudou a recuperar o interesse de compra, especialmente por vergalhões, embora os compradores permaneçam cautelosos em níveis de preços mais altos.
-
Recomposição de estoques: Alguns comerciantes e usuários finais começaram a repor estoques antes do período de maior atividade na construção, mas em quantidades limitadas. As compras continuam majoritariamente baseadas na necessidade, e não de forma agressiva, pois os compradores são sensíveis a preços em níveis mais elevados.
-
Ofertas mais altas dos produtores: Custos mais elevados de matérias-primas e operação incentivaram as usinas a aumentar suas ofertas. Quando produtores e comerciantes percebem disponibilidade limitada, também ficam menos dispostos a reduzir preços, o que sustenta o mercado como um todo.
-
A demanda por vergalhões deu suporte adicional: Os preços dos vergalhões subiram mais do que os do tarugo durante a recente alta. Isso sugere que o aumento de preços não foi impulsionado apenas pelos custos de produção mais altos; a melhora da demanda a jusante e a oferta mais restrita de aço acabado também tiveram influência.
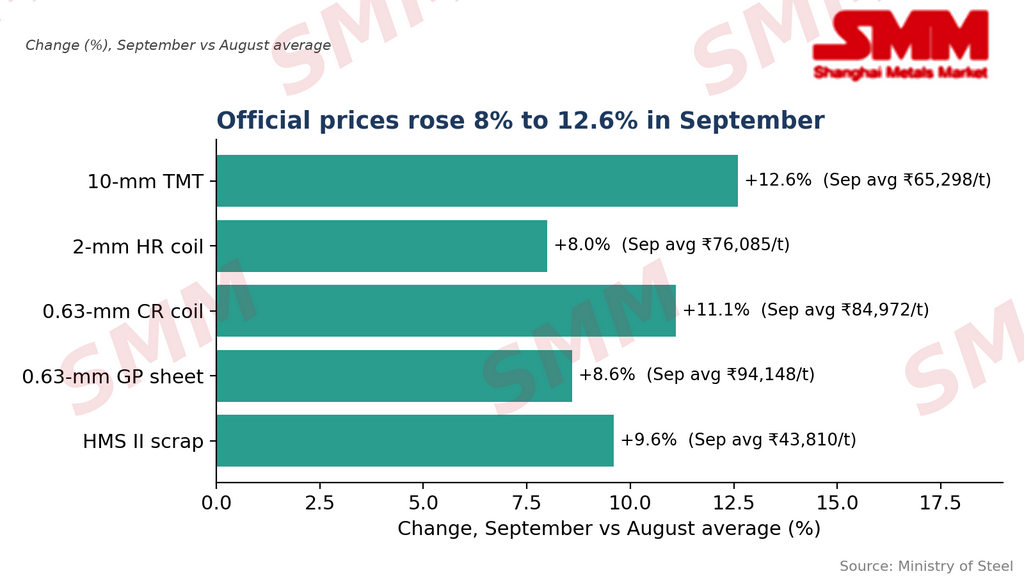
V. Preços oficiais, média de setembro versus agosto
A série oficial do Ministério do Aço, baseada na média mensal de preços com GST incluído em quatro cidades — Delhi, Mumbai, Kolkata e Chennai — mostra aumentos menores, de 8,0% a 12,6%. A diferença reflete o uso de médias mensais em vez de preços ponto a ponto. Os preços do aço incluem GST.
VI. Perspectivas
O mercado de aço da Índia pode permanecer sustentado em outubro, com o consumo provavelmente se mantendo saudável à medida que a atividade de construção e infraestrutura melhora após as monções. No entanto, a produção doméstica pode precisar aumentar ainda mais para acompanhar o consumo, especialmente porque a produção de metal quente permaneceu quase estável em setembro. Se a produção não se recuperar, a disponibilidade relativamente restrita pode continuar a sustentar os preços domésticos do aço. As importações também continuarão sendo um fator importante, pois importações maiores podem melhorar a disponibilidade doméstica e limitar os aumentos de preços, enquanto exportações menores podem ter efeito semelhante.