I. O Fenômeno: Sinais de alta de preços aparecem em todos os elos da cadeia, com relatos de descontinuação de GPUs topo de linha para consumo
Na análise original da SMM sobre os preços de aluguel de poder computacional publicada em agosto (https://news.smm.cn/news/104052041), o efeito de transmissão dos preços de aluguel de poder computacional já havia se tornado evidente. O preço de aluguel de servidores de oito placas 5090, situado na ponta final da cadeia de transmissão de preços de aluguel de poder computacional, é um indicador-chave que reflete as mudanças na relação oferta-demanda da cadeia de suprimentos de aluguel de poder computacional. Na semana seguinte ao fim do feriado do Dia Nacional de 2026 da China, ocorreu um movimento incomum na ponta final da cadeia. O monitoramento de mercado da SMM mostra que, em 10 de outubro, o preço de aluguel de servidores 5090 no leste da China subiu para 16.000 yuans/unidade/mês, um aumento de 18,5% em relação aos 13.500 yuans/unidade/mês do início de setembro, refletindo a atual escassez de oferta no mercado de aluguel de 5090.
O mesmo vale para os preços de venda de terminais pessoais de IA de mesa. O monitoramento de mercado da SMM mostra que, até 10 de outubro, a cotação de canal doméstico para a estação de trabalho de IA de mesa pessoal DGX Spark da Nvidia, equipada com chip GB10 e 128 GB de memória unificada, subiu de 37.500 yuans/unidade em 20 de setembro para 42.500 yuans/unidade, um aumento de 5.000 yuans em três semanas, ou 13%. O preço oficial da Nvidia também foi reajustado duas vezes no ano: a versão de 128 GB passou de US$ 3.999 no lançamento em 15 de outubro de 2025 para US$ 4.699 em fevereiro de 2026 e, em seguida, para US$ 6.000–6.500 em 2 de outubro; a nova versão com 64 GB de memória lançada em 5 de outubro começa em US$ 4.999 — metade da memória, porém com preço superior ao da versão de 128 GB de um ano antes. Os fabricantes nacionais de sistemas já seguiram o movimento: a estação de trabalho FusionXSpark GB10 da xFusion (128 GB de memória unificada) apareceu no mercado de compras públicas por cerca de 37.000 yuans por unidade. Em 7 de outubro, a Microsoft lançou o host de desenvolvimento Surface RTX Spark. Juntamente com produtos de arquitetura GB10 de nove fabricantes, incluindo Acer, Asus, Dell, H3C e Lenovo, os dispositivos de IA de mesa evoluíram de um produto único para uma categoria — e essa nova categoria registrou aumentos generalizados de preços durante sua fase de formação, impulsionados pela demanda por implantação local de grandes modelos de IA, e não apenas por margens de canal.
Os ajustes na estratégia de produtos por parte dos fabricantes no topo da cadeia de suprimentos são outra variável que acelera esta rodada de transmissão. Em 10 de outubro, vários veículos de mídia de hardware estrangeiros, incluindo Tom's Hardware e TechPowerUp, noticiaram de forma concentrada que a Nvidia parou de alocar capacidade do chip GB202 para a série RTX 5090 (incluindo a versão compatível 5090D para o mercado chinês), e que todo o fornecimento subsequente de GB202 será dedicado exclusivamente à linha de placas profissionais RTX Pro; na linha de produtos para jogos, a RTX 5080 24GB assumirá o posto de topo de linha, enquanto a RTX 5080 16GB será descontinuada simultaneamente.
As visitas presenciais da SMM a lojas de varejo de eletrônicos de consumo na América do Norte em outubro constataram que a placa de vídeo de maior desempenho disponível para compra imediata pelos consumidores caiu para a RTX 5080, com a 5090 extremamente difícil de encontrar. Modelos de entrada e intermediários, como a 5060 e a 5070, também ficaram trancados em vitrines, com preços de venda específicos e detalhes de retirada exigindo consulta adicional à equipe da loja. As visitas de campo e os relatos de interrupção da produção se corroboram: o desaparecimento da 5090 das prateleiras pode não ser apenas porque as GPUs estão vendendo rápido demais, mas porque não estão mais sendo produzidas.
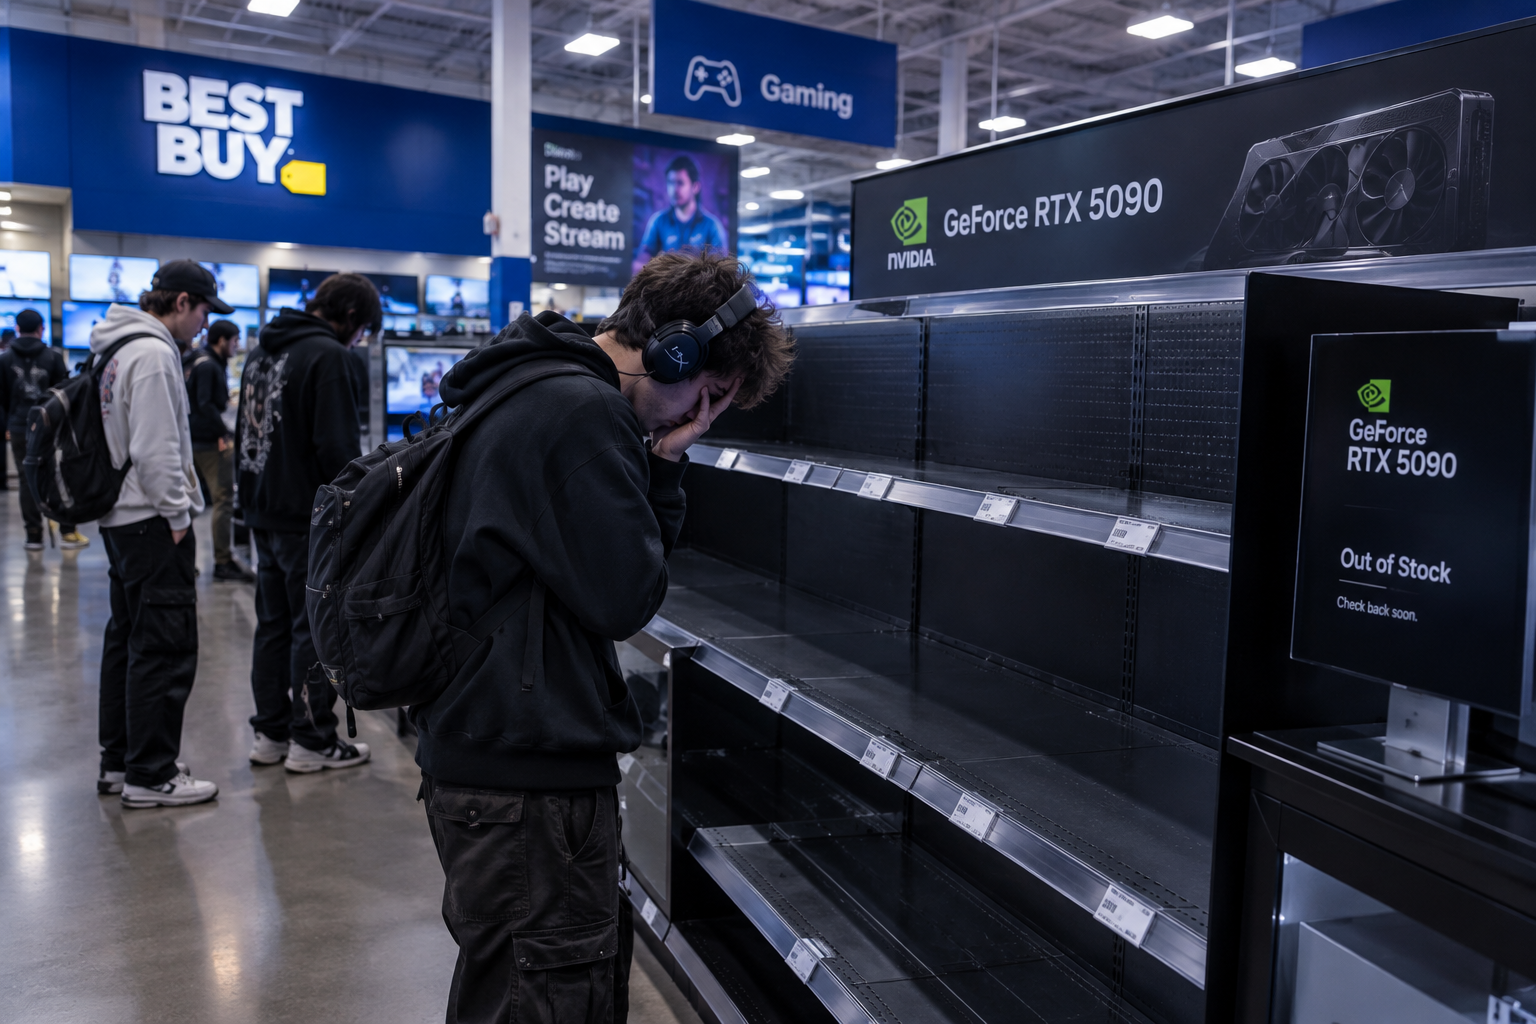
De acordo com o monitoramento do mercado de aluguel de poder computacional da SMM, após o fim do feriado do Dia Nacional, o preço cotado por placa única da 5090 continuou subindo: em 17 de setembro, o preço cotado da 5090 com ventoinha no mercado do sul da China era de 46.800 yuans por placa e, até 10 de outubro, as placas com ventoinha atingiram 50.500–51.000 yuans por placa, enquanto as placas tipo soprador estavam em 53.000–54.000 yuans por placa, todas as cotações com impostos incluídos — um aumento adicional de cerca de 8%–9% em três semanas.
Neste ponto, o crescimento e a transmissão da demanda por poder computacional foram confirmados por duas linhas de preço independentes: no mercado de aluguel, o aluguel mensal da 5090 e os preços por placa única continuaram subindo, medindo a oferta e a demanda do poder computacional existente; no mercado de equipamentos de desktop, os preços de compra de terminais de IA como o DGX Spark subiram, medindo a intensidade da nova demanda por poder computacional. Os aumentos de preço nos dois mercados pertencem a formas contratuais diferentes, mas apontam na mesma direção.
II. Mecanismo de aumento de preço do poder computacional: contração upstream da capacidade de chips e armazenamento, redução do estoque locável no meio da cadeia e pressão sustentada da demanda downstream
A direção do lado da demanda dessa cadeia de transmissão foi detalhada em análises anteriores da SMM (https://news.smm.cn/news/104086963).
Desde agosto, o índice composto de preços de aluguel de poder computacional da SMM (preço médio, yuan por placa por hora) tem mostrado uma alta em “três estágios”, com aumento total de cerca de 26%.
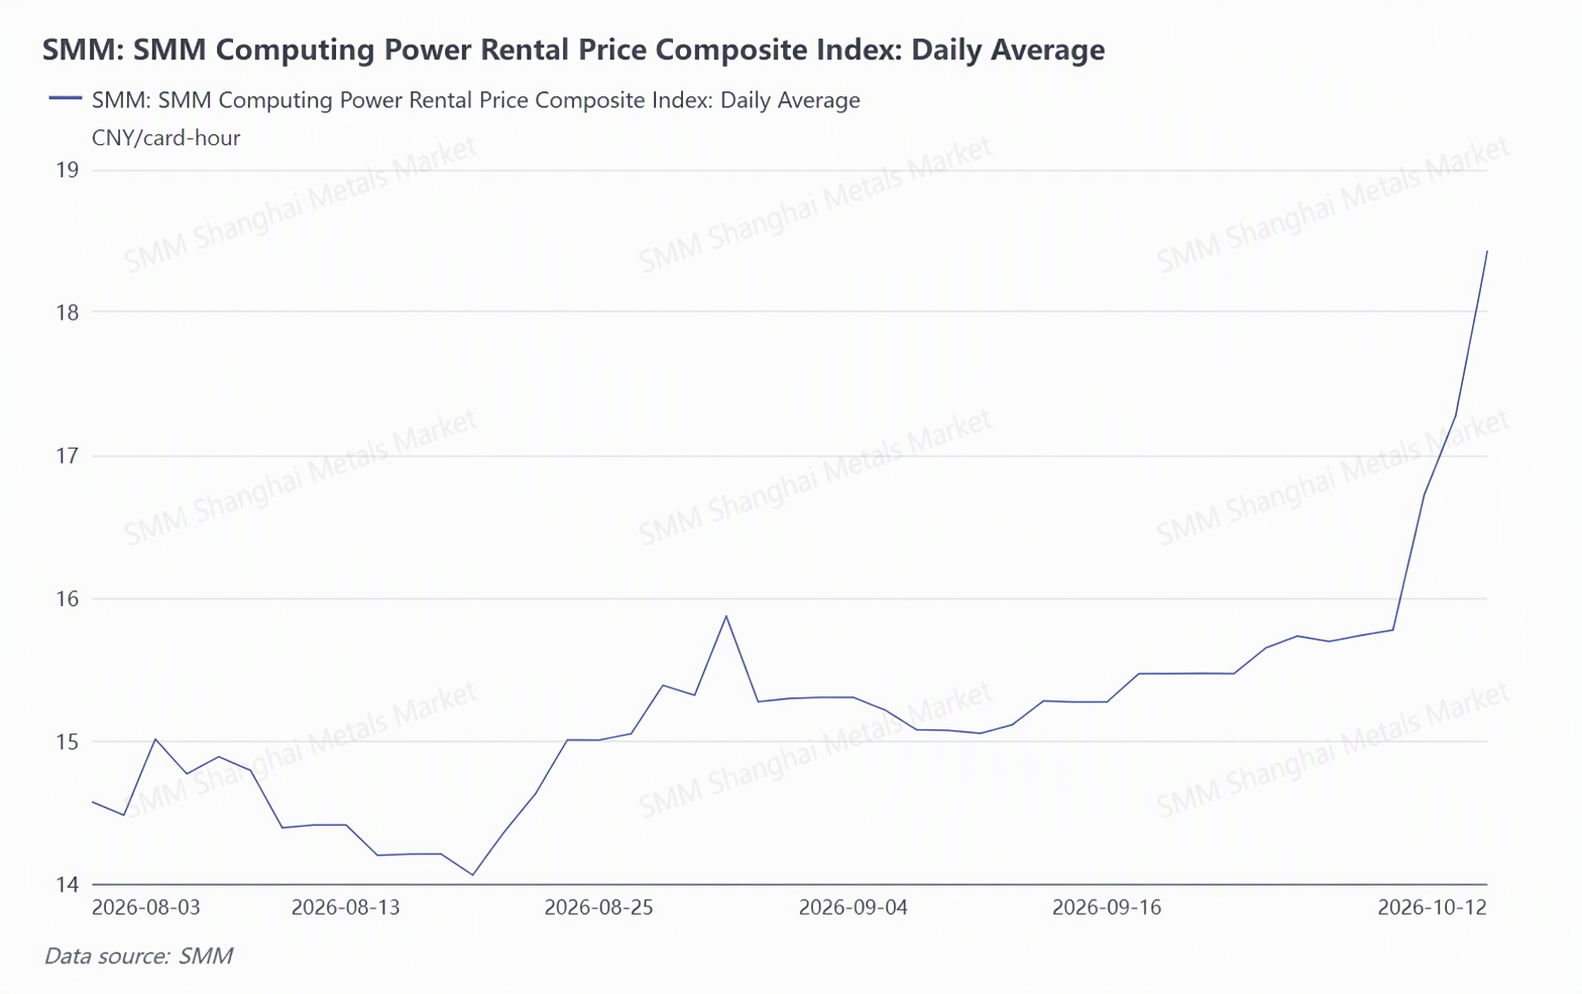
O padrão do índice corrobora os sinais pontuais do monitoramento de mercado da SMM: a máxima de fim de agosto corresponde à primeira onda de repasse dos aumentos de preços do poder computacional de ponta para a faixa intermediária, a consolidação de setembro corresponde à etapa de “absorção de amortecimento” e o salto após outubro está sincronizado com sinais de coleta de primeira linha, como alta de 18,5% no aluguel mensal de servidores 5090 de oito placas no leste da China, alta de 8% a 9% no preço unitário da 5090 em três semanas e alta de 13% no preço de canal do DGX Spark em três semanas — depois que a camada de amortecimento foi rompida, a escassez tornou-se explícita no nível do índice.
A demanda por poder computacional para treinamento e inferência da nova geração de grandes modelos é transmitida primeiro para as séries GB300 e B300; servidores de desempenho máximo são caros e a oferta é restrita, então a demanda transborda sucessivamente para as séries H200, H100 e A100 de segunda mão existentes, depois desce para a Pro 6000 e a 5090 e, por fim, para a 4090. A avaliação da SMM em agosto era de que “o lado da oferta de aluguel de poder computacional intermediário tem um amortecimento, e o repasse subsequente de preços carece de impulso”; dois meses depois, o amortecimento foi rompido — o preço à vista unitário da versão servidor da Pro 6000 no sul da China subiu de cerca de 130 mil yuan em agosto (dados de mercado de terceiros) para 182 mil yuan no fim de setembro e início de outubro (segundo a SMM), um aumento de cerca de 40%. A 5090 e a Pro 6000, que absorveram os aumentos de preços do nível superior, tornaram-se elas próprias modelos escassos: a demanda de aluguel de poder computacional suportada por esses dois dispositivos, especialmente a demanda de inferência, continua a ser transmitida para baixo depois que a oferta nesse nível atinge o pico.
A notícia desta semana sobre a interrupção da produção da 5090 acrescenta um sinal de queda na oferta sobre a demanda crescente: a capacidade do chip GB202 não é mais dividida entre a 5090 e a série RTX Pro, mas está sendo ativamente deslocada para a RTX Pro, que oferece especificações superiores, mais memória e maior preço de venda por placa. O GB202 é o maior chip único da arquitetura Blackwell da NVIDIA para os segmentos de consumo e desktop, com o mesmo chip atendendo a quatro níveis: no lado do consumidor, torna-se a RTX 5090 (32 GB de memória, preço de lançamento de US$ 1.999); no lado profissional, torna-se a RTX Pro 6000 (96 GB de memória), a RTX Pro 5500 (84 GB de memória) e a RTX Pro 5000 (72 GB/48 GB de memória). Mesmo que o preço da 5090 suba acima de US$ 6.000, a receita por chip para os fabricantes permanece muito inferior à da série RTX Pro.
Em 14 de setembro, a NVIDIA lançou a página do produto RTX Pro 5500: sua contagem de núcleos CUDA é a mesma da 5090, enquanto a memória aumenta de 32 GB para 84 GB com suporte a ECC, permitindo lidar com cargas de trabalho de inferência de especificações mais altas e, ao mesmo tempo, usar o prêmio da memória grande para elevar o preço e as margens do produto. A placa ainda não teve preço oficial definido, com estimativas do setor entre 90.000 e 95.000 yuans por unidade; a SMM soube que alguns fornecedores na China continental já anunciaram um preço de pré-venda de 95.000 yuans por unidade. Para os produtos GB202 de downstream, a 5090 visa o mercado consumidor sensível a preço, enquanto a RTX Pro 5500 visa o mercado de estações de trabalho e data centers, onde os prêmios são várias vezes maiores e existe demanda de compra em grande volume. Essa é a força motriz por trás da decisão dos fabricantes de transferir a capacidade disponível para a Pro 5500 e interromper a produção da 5090.
As flutuações de preço causadas pela realocação de capacidade com base na lucratividade do produto já ocorreram uma vez na indústria de memória. Em 2023, quando a DRAM estava em grave excesso de oferta, a Samsung aderiu aos cortes de produção e reduziu seus planos de produção de DRAM, ao mesmo tempo em que anunciou, em sua teleconferência de resultados de 27 de julho, que "a capacidade de memória de alta largura de banda HBM dedicada a GPUs de data center pelo menos dobrará em 2024 em comparação com 2023." Três anos depois, em 2026, a memória LPDDR5X usada em dispositivos de desktop e a memória GDDR7 usada em placas gráficas de consumo de ponta e estações de trabalho estão ambas pressionadas pela oferta insuficiente de capacidade de DRAM, impulsionando aumentos perceptíveis nos preços dos dispositivos completos — os dois aumentos de preço do DGX Spark da NVIDIA durante o ano e o lançamento de uma versão com 64 GB de memória após a versão de 128 GB são exemplos de fabricantes de sistemas protegendo margens em meio ao aumento dos preços de memória.
Enquanto isso, a memória de alta largura de banda (HBM) saltou de um segmento de nicho dentro dos chips de memória para uma variável decisiva no crescimento do lucro da Samsung Electronics. De acordo com os relatórios financeiros oficiais da Samsung Electronics, no segundo trimestre de 2026 a divisão de semicondutores da empresa registrou receita de 127,5 trilhões de wons e lucro operacional de 8,92 trilhões de wons, contribuindo com 99,7% do lucro operacional total da empresa em um único trimestre; dentro disso, o negócio de memória registrou receita trimestral de 12,08 trilhões de wons, um aumento de 471% em relação ao ano anterior, com a empresa afirmando explicitamente que o desempenho recorde resultou de "responder proativamente à demanda por servidores de IA."" Em sua teleconferência de resultados do segundo trimestre de 2026, a Samsung afirmou que espera que as vendas de HBM4 no terceiro trimestre cresçam mais de 3 vezes em relação ao trimestre anterior, e que a HBM4 representará mais de 60% de suas vendas totais de HBM no segundo semestre. Quando a Samsung anunciou em sua teleconferência de resultados em julho daquele ano que "a capacidade de HBM pelo menos dobrará em 2024", o mercado de memória de uso geral estava no fundo de um ciclo de excesso de oferta. Em três anos, a HBM passou, dentro da Samsung Electronics, de uma categoria marginal a um pilar de lucro.
Isso mostra que a capacidade limitada de chips sempre flui para a categoria com maior retorno por unidade; e, desde o ajuste da estratégia de capacidade até as mudanças na relação oferta-demanda surtirem efeito e desencadearem movimentos de preços, há um intervalo de dois a três anos. Além disso, a disponibilidade de recursos ociosos de aluguel de servidores e a relutância dos detentores de equipamentos de computação avançada em vender amplificaram, a jusante, os aumentos nos preços de aquisição de hardware e nos preços de aluguel de poder computacional causados pelo desequilíbrio entre oferta e demanda mencionado acima.
III. Atribuição dos aumentos de preços do poder computacional: contradições estruturais entre explosão da demanda, contração da oferta e controles de importação/exportação de chips
Do lado da demanda: a demanda por treinamento e inferência de grandes modelos explodiu — a demanda de treinamento para a nova geração de modelos de contexto ultralongo, juntamente com o crescimento da demanda de inferência proveniente de IA incorporada e agentes de escritório para desktop, impulsionaram conjuntamente os preços de aluguel de poder computacional e os preços de aquisição de servidores.
No lado do treinamento, as principais empresas de internet e empresas de grandes modelos ainda estão acelerando seu progresso de autoconstrução, sendo o exemplo mais representativo a mudança estratégica da DeepSeek. Essa empresa de grandes modelos, anteriormente conhecida por seu "modelo leve e uso eficiente de poder computacional", claramente passou a construir seus próprios data centers: segundo a Bloomberg, ela está planejando construir um centro de computação inteligente de grande escala de cerca de 1 GW na região noroeste, com a intenção de adquirir 160 mil chips Huawei Ascend 950DT, principalmente para inferência de IA, com investimento total estimado em dezenas de bilhões de yuans; o projeto adota um modelo paralelo de "instalações autoconstruídas + aluguel externo de poder computacional", com a primeira fase de 500 MW prevista para entrar em operação até o final de 2027. Já em abril deste ano, o site da empresa havia publicado vagas locais como gerente sênior de entrega de data center e engenheiro sênior de operações, vistas como um sinal antecipado de sua estratégia.
A abordagem paralela das grandes empresas de autoconstrução e locação externa reduziu ainda mais a oferta locável no mercado — quando os maiores agentes do lado da demanda se tornam simultaneamente agentes do lado da oferta, o mercado de locação enfrenta não apenas um aperto de estoque, mas também uma reescrita da própria estrutura de demanda.
No lado da inferência, os modelos chineses ocuparam o primeiro lugar em volume semanal de chamadas em plataformas globais de roteamento de terceiros por vinte semanas consecutivas, e a produção contínua faturada por token transformou a demanda de inferência de baseada em projetos para consumo constante.
Do lado da oferta: a iteração anual da arquitetura de chips da Nvidia, combinada com ajustes proativos no mix de produtos, significa que o mercado de GPUs está quase sempre no período de aceleração de capacidade de alguma geração. E a descontinuação da 5090 mostra que a contração da oferta assume não apenas a forma de "capacidade insuficiente", mas também de "realocação de capacidade": quando a capacidade total é limitada por memória e outros fatores, os produtores alocarão cotas limitadas de wafers e VRAM para as linhas de produtos com maior retorno unitário, e as placas de vídeo de nível consumidor estão sendo sistematicamente rebaixadas nessa lista de prioridades. Outro sinal do lado da oferta vem das mudanças na divisão interna do trabalho nas operadoras de telecomunicações: o trabalho central dos gerentes de computação inteligente em várias filiais mudou de manter relacionamentos com clientes para garantir a cadeia de suprimentos de servidores GPU e assegurar a entrega pontual e na quantidade correta dos equipamentos — as funções dos cargos orientados a vendas e a compras estão se fundindo ainda mais.
Da camada estrutural: os controles de exportação dividiram o mesmo tipo de demanda em dois mercados. As placas de nível data center disponíveis por canais compatíveis se restringiram a modelos como a H20, enquanto modelos de ponta são restritos no nível de rack completo; a 5090D, segundo relatos, foi descontinuada junto com a versão padrão desta vez, o que significa que a posição do carro-chefe compatível de consumo também será assumida pela próxima linha de produtos. O desempenho de preço dos dois mercados é, portanto, completamente diferente: as versões compatíveis têm oferta irrestrita e aumentos de preço significativamente menores do que as versões restritas.
IV. Limites da Pesquisa de Preços de Poder Computacional
(I) Certeza das Informações e Fatos
Primeiro, os preços da RTX Pro 5500 são todos não oficiais. O preço oficial e a data de lançamento da placa ainda não foram anunciados: os “90.000–95.000 yuans por placa” no texto são uma estimativa do setor, e a “cotação de pré-venda de 95.000 yuans por placa” é uma cotação de um fornecedor da China continental (conforme apurado pela SMM). Os números acima são usados para ilustrar a intensidade da demanda do mercado de estações de trabalho e não constituem uma conclusão sobre o preço da placa.
(II) Premissas e limites dos julgamentos deste artigo
Em segundo lugar, o julgamento feito há dois meses de que “os aumentos de preço pararam nas extremidades 4090 e 5090” baseava-se na premissa de que as placas de vídeo de consumo de gama média tinham “grande estoque existente + nova oferta sustentada”, suficiente para absorver a demanda repassada. Olhando para trás nesta semana, as três premissas se afrouxaram simultaneamente.
Primeiro, no lado da demanda: a demanda por poder computacional permanece aquecida, e a iteração de modelos grandes é extremamente rápida — a DeepSeek lançou o V4.1 Flash em 10 de setembro e anunciou oficialmente a descontinuação do V4 Pro — os ciclos de vida dos modelos estão encurtando, e o mercado tem enorme demanda por estoque de poder computacional que possa ser acionado a qualquer momento; o estoque passou de “amortecedor” para “demanda rígida”.
Segundo, na oferta da 4090: esse modelo em si foi descontinuado, a nova oferta vem se contraindo há tempos e, somada a danos e aposentadoria de placas usadas após operação prolongada em alta carga, o estoque líquido alugável diminuiu, e a premissa de “grande estoque alugável” não se sustenta mais.
Terceiro, no posicionamento da RTX 5090: ela não é um “substituto para quem não pode pagar pela Pro 6000” — o núcleo GB202 é o mesmo da Pro 6000, com a principal diferença sendo a VRAM (32 GB vs. 96 GB); em projetos reais de clusters de inferência de poder computacional, quando a 5090 executa tarefas locais de inferência de geração de vídeo, a eficiência energética e o custo-benefício demonstrados pela VRAM de 32 GB em placa única e pelo paralelismo de 8 placas em máquina completa lhe conferem uma vantagem comparativa — a demanda não está transbordando para a 5090, mas mirando diretamente a 5090. As três premissas se afrouxaram simultaneamente, e a camada de amortecimento foi rompida.
Terceiro, a comparabilidade da analogia do aumento de preços de memória de 2023 é limitada. 2023 foi excesso de oferta em meio ao colapso da demanda de DRAM; hoje é escassez de oferta em meio à explosão da demanda — as direções são opostas; o que é comparável é apenas a ação isolada de transferência de capacidade e a experiência de que “há um intervalo de dois a três anos entre o ajuste de capacidade e a realização do preço”. " Este artigo usa isso para ilustrar o padrão de decisão de "inclinar a capacidade para categorias de IA", e não implica que a capacidade de memória repetirá uma situação de excesso de oferta.
(III) Dados e Escopo
Quarto, a principal causa do aumento de preço do DGX Spark é a memória, e não a demanda por aluguel. Este modelo é voltado para inferência local de desenvolvedores e não está no mesmo pool de demanda que os aluguéis de data centers; este artigo o usa como um sinal de que "a transmissão de preços do poder computacional chegou ao fim", e não como evidência de que "a escassez de aluguel causou diretamente o aumento dos preços de desktop" — os dois estão indiretamente relacionados por meio da memória como uma restrição comum.
Quinto, há uma diferença entre o preço oficial do DGX Spark e os preços dos canais domésticos. O preço oficial de US$ 6.000 a 6.500 converte-se em aproximadamente 43.000 a 46.000 yuans, o que já é praticamente equivalente ao preço do canal doméstico de 42.500 yuans — a diferença de preço anterior de "doméstico abaixo do preço oficial convertido" está convergindo rapidamente, indicando que o estoque anterior dos canais domésticos está sendo absorvido. O "aumento de 5.000 yuans em três semanas" neste artigo mede a velocidade de consumo do estoque dos canais domésticos, que não está sincronizada com o ritmo dos ajustes de preços oficiais.
V: Visões da SMM
1: A cadeia de preços de aluguel de poder computacional percorreu todo o seu curso, e a escassez de poder computacional passou de um descompasso de camada única para uma escassez total. Os sinais de aumento de preço se moveram do topo GB300 para o dispositivo de desktop DGX Spark na base, e todos os elos estão se movendo. Contramedidas como encontrar modelos substitutos ou alterar as estruturas de prazo de aluguel são ineficazes sob a escassez total de poder computacional; o único amortecedor para os agentes do lado da demanda é o tempo: garantir o fornecimento mais cedo ou comprar mais tarde. Para os sistemas de monitoramento de preços, a cobertura também deve se estender até o fim — as cotações de dispositivos de desktop e do varejo tornaram-se indicadores antecedentes para avaliar a rigidez em toda a cadeia.
2: O quadro analítico deve ser atualizado de "qual camada a demanda alcançou" para "qual camada a demanda alcançou e de qual camada a oferta se retirou". Se a descontinuação da 5090 for oficialmente confirmada pela Nvidia, isso significa que a Nvidia está reorganizando proativamente sua pirâmide de produtos: o nível de consumo está cedendo ao nível de estação de trabalho, e o mesmo chip está sendo concentrado em mercados com prêmios mais altos. Mas o cálculo do lado do aluguel é o oposto: o custo-benefício da 5090 na inferência local de geração de vídeo supera o da Pro 6000 — do mesmo wafer, o produtor ganha mais vendendo placas Pro, enquanto o locatário obtém melhor valor usando a 5090; os dois balanços apontam em direções opostas, e é por isso que o aumento de preço da 5090 é o mais rígido. O impacto também é duplo: a oferta de segunda mão de nível consumidor se estreita com a descontinuação, enquanto a série RTX Pro se torna um novo alvo de aquisição no mercado de aluguel, e o pedido de 20 mil placas já apontou o caminho.
3: A capacidade sempre flui para categorias com maior retorno unitário. Em 2023, a Samsung dobrou a capacidade e apostou em HBM quando a memória commodity estava em excesso; em 2026, a Nvidia deslocou o GB202 para a RTX Pro quando os preços das placas de jogos estavam subindo — três anos de diferença e em dois setores, é a mesma lógica de decisão. Para investidores e construtores, a próxima rodada de flutuações de custo provavelmente não se originará dos próprios chips de poder computacional, mas de categorias afetadas pela realocação de capacidade: memória de uso geral, placas de vídeo de consumo e componentes de máquinas completas — o aumento dos preços de memória sustentando o valor residual de máquinas completas de segunda mão segue a mesma lógica.
4: Fornecedores de servidores segurando as vendas é tanto resultado dos aumentos de preço quanto um amplificador deles. Quanto mais fina a circulação de segunda mão, mais firme o preço à vista, e menos dispostos os detentores ficam a vender; o ponto de ruptura desse feedback positivo está no lado da oferta — após a descontinuação da 5090, o novo suprimento de placas existentes de nível consumidor foi cortado, e as condições para reabrir a circulação se tornaram mais rigorosas.
5: A diferença de aumento de preço entre chips conformes e restritos é uma leitura em tempo real da renda de política. As versões conformes têm oferta irrestrita e aumentos menores, enquanto as versões restritas têm aumentos maiores; a diferença entre as duas é o preço convertido dos controles no momento atual. Ela flutua com mudanças nos parâmetros de controle e não deve ser contada como parte do valor de desempenho do equipamento, nem servir como referência de precificação de longo prazo.
6: A mudança do foco central dos gestores de computação inteligente das operadoras de telecomunicações de "vender poder computacional" para "adquirir equipamentos" marca a transmissão da escassez de poder computacional da camada de preços para a camada de entrega de projetos. Quando o foco dos gestores de computação inteligente muda de manter relacionamentos com clientes para garantir a cadeia de suprimentos, conseguir os produtos tornou-se mais importante do que negociar o preço — a oferta restrita de poder computacional avançado tornou-se uma grande restrição para os negócios de poder computacional das operadoras.
VI. Perspectivas
Curto prazo (3–6 meses): do 4º trimestre de 2026 ao 1º trimestre de 2027 é o tradicional pico de compras centralizadas de operadoras e empresas governamentais, agravado pelos prazos de entrega de fim de ano, portanto a escassez provavelmente persistirá, e o período do 4º trimestre de 2026 ao 1º trimestre de 2027 é a primeira janela mais apertada. Os indicadores de observação aumentam para quatro: se a descontinuação da 5090 é oficialmente confirmada e a velocidade de consumo do estoque nos canais; o preço de lançamento da RTX 5080 24GB (que marcará o novo teto para o poder computacional de nível consumidor); se as listagens da 4090 reaparecem e a que preço; e se os preços à vista da DDR5 param de subir.
Médio prazo (6–12 meses): observar o aumento de produção da série Vera Rubin no 1º trimestre de 2027, bem como o preço oficial e o ritmo de entrega da RTX Pro 5500 — se os produtos de nível workstation continuarem a garantir grandes pedidos, a diferença de preço entre o nível consumidor e o nível profissional se consolidará em dois mercados independentes. Se o cronograma de produção da Vera Rubin correr bem, espera-se que o 2º semestre de 2027 alivie a atual escassez de poder computacional; se a produção ficar abaixo das expectativas, a escassez de poder computacional se estenderá até o próximo período de transição.
Longo prazo (1 ano ou mais): sob o ritmo anual de iteração da arquitetura de chips da Nvidia, o ponto mais apertado nunca é o conceito de calendário de "próximo ano", mas sim a lacuna de transição durante cada troca de arquitetura. A descontinuação da 5090 também sinaliza uma variável de longo prazo: quando os retornos unitários dos produtos de IA e workstation são consistentemente várias vezes superiores aos dos produtos de nível consumidor, a posição do nível consumidor na lista de prioridades de capacidade dos fabricantes de chips pode ser permanentemente rebaixada — a era em que placas de jogos e placas de poder computacional compartilham a mesma origem e produção está caminhando para o fim. Se a escassez se tornará normalizada depende da velocidade relativa do crescimento da demanda versus a elasticidade total da oferta (a soma da capacidade da Nvidia, capacidade de memória e aceleração da substituição doméstica).