Notícias SMM de 13 de outubro:
Segundo a SMM, em 11 de outubro, alguns dos principais produtores de polissilício reuniram-se em Hangzhou para aprofundar a implementação de regras detalhadas para os esforços anti-involução do setor. Que impacto específico isso terá? Como o mercado vê as notícias relacionadas a cortes de produção e tetos de preços? Como evoluirá o cenário de oferta daqui para frente?
Primeiro, com base no que a SMM apurou junto a algumas empresas de polissilício, o foco mais importante dessa reunião foi discutir detalhes relacionados a cortes e controles de produção. De fato, houve certos resultados. Como a SMM mencionou ontem, uma nova base recém-adicionada em Qinghai planeja interromper a produção em novembro. Enquanto isso, uma pequena planta nesse local já começou a reduzir a produção gradualmente. Somando-se aos planos de corte de produção prometidos por alguns dos principais players, a produção de polissilício em novembro deve cair abaixo de 90 mil toneladas, e alguns participantes do mercado chegam a prever que pode recuar para cerca de 85 mil toneladas.
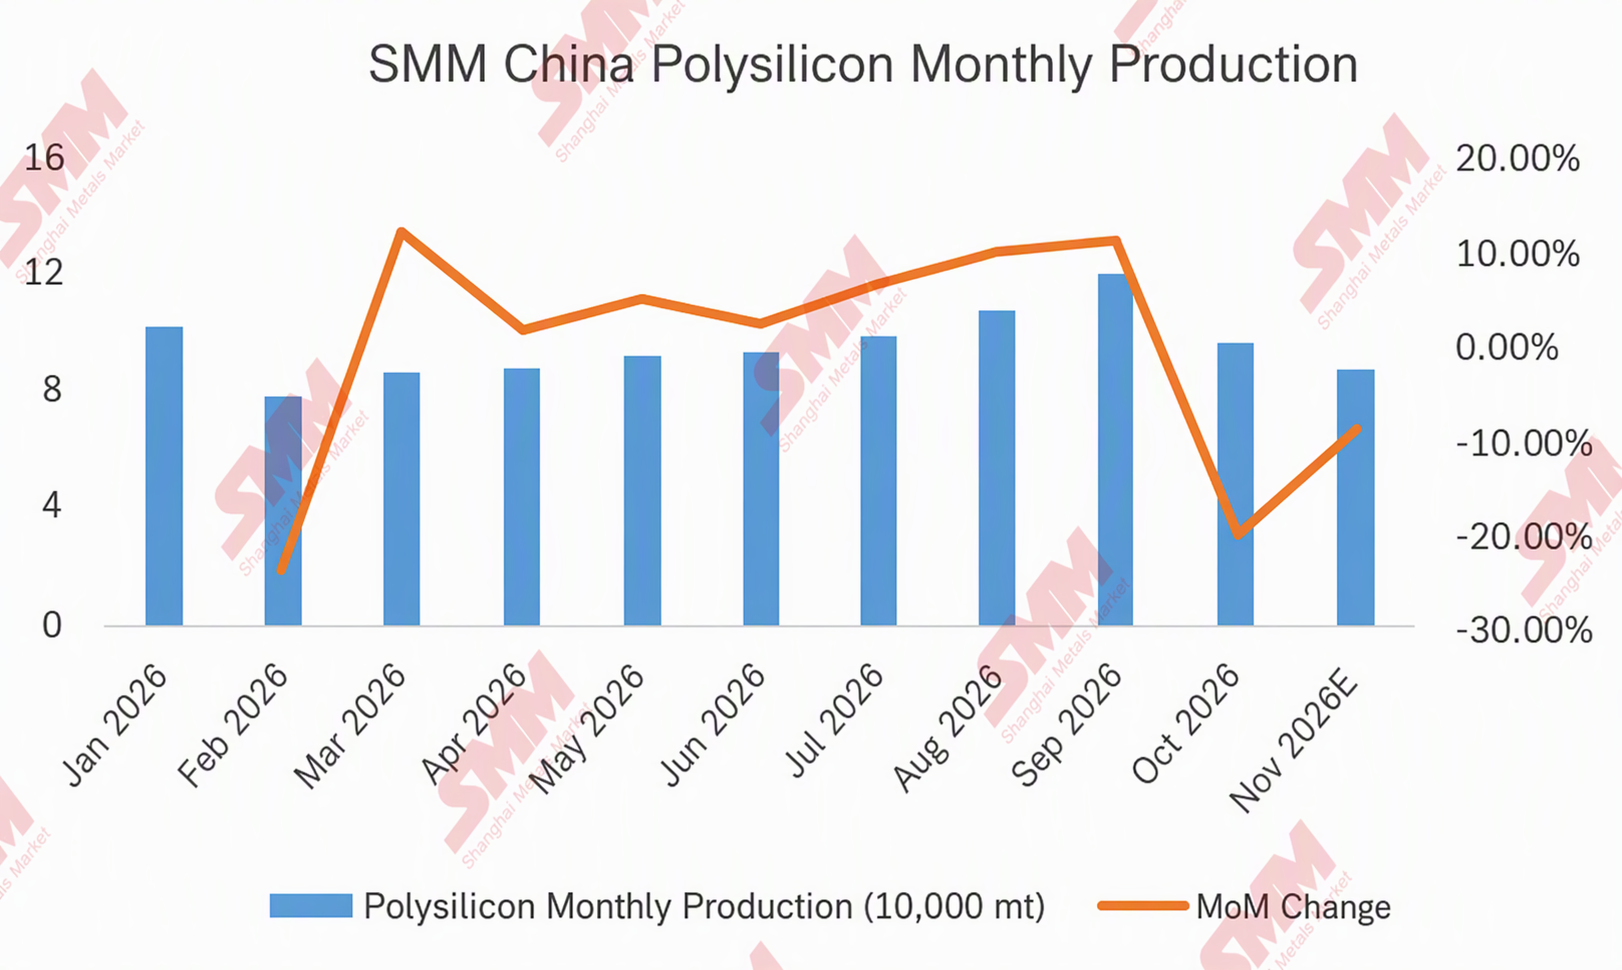
Além disso, algumas pequenas plantas que tinham planos de retomar a produção também adiaram o reinício diante das condições recentes do mercado e da frequente convocação de reuniões relacionadas.
Sobre preços, em relação ao rumor de mercado de que os preços não devem ficar abaixo de 43 yuan/kg, a SMM também consultou algumas empresas. Algumas disseram: “Do ponto de vista de custos, 43 yuan/kg é relativamente razoável” e “Nosso preço cotado já está em torno de 43 yuan/kg”. Os preços em algumas poucas empresas chegaram a subir para “43-45 yuan/kg”.
No entanto, é preciso notar que os preços a jusante ainda estão relativamente fracos no momento, e preços excessivamente altos ainda vão reduzir o entusiasmo de compra a jusante. Além disso, nenhum ministério ou comissão relevante participou da reunião acima. Alguns participantes do mercado disseram que, com base na experiência de reuniões anteriores, ainda é preciso ver se esse preço terá forte força vinculante no longo prazo.
Quanto ao rumor de que os preços das células solares a jusante não devem ficar abaixo de 0,79 yuan/W, a SMM acredita que o setor a jusante provavelmente terá dificuldade em aceitar esse preço, e ele é até um tanto absurdo. Com base nesse preço, os preços dos módulos teriam de ser de pelo menos 1 yuan/W, ou até acima de 1,1 yuan/W. Nas condições atuais, seria bastante difícil para os usuários finais aceitarem. Mesmo que os módulos chegassem a 0,79 yuan/W, isso excederia as expectativas de um número considerável de fabricantes de módulos. Além disso, os principais participantes desta reunião não eram empresas a jusante.
Quanto ao potencial de alta dos preços dos módulos a jusante, na visão pessoal do autor, os retornos de TIR dos projetos de usuários finais são sempre o fator-chave. Retornos fracos do preço da eletricidade, o desaparecimento dos subsídios e casos em que a TIR é tão baixa que chega a ser pior do que as taxas de juros de depósitos bancários continuam sendo os principais pontos problemáticos. Os usuários finais não estão pressionando por preços mais baixos sem limites; em vez disso, estão lutando para superar suas próprias barreiras de retorno. Somente melhorando seus retornos por meio de certas medidas (como reduzir outros custos, aumentar os preços da eletricidade ou adicionar receitas auxiliares, etc.) é que os preços dos módulos — e até mesmo os preços a montante — terão potencial de alta. Caso contrário, forçar aumentos de preços pressionará o meio da cadeia ou poderá sacrificar uma demanda que já é limitada.