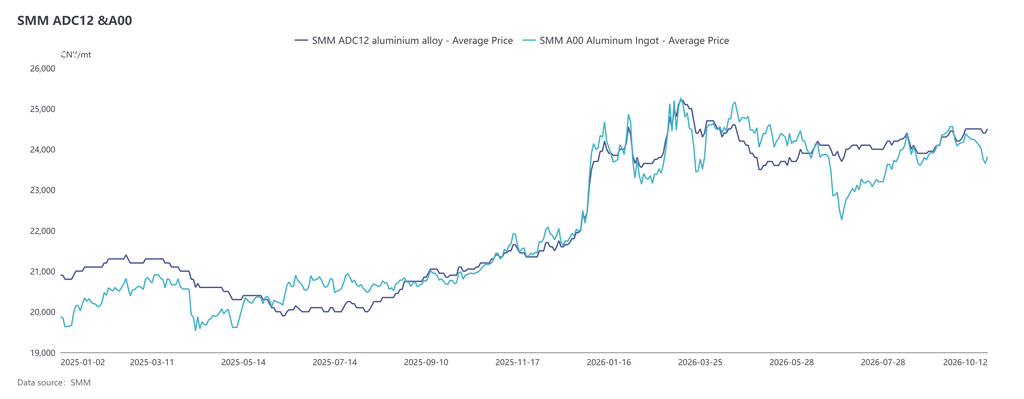
Em setembro, os preços domésticos do ADC12 se consolidaram em alta no geral, com o centro se movendo para cima. Os preços subiram continuamente nos primeiros dois terços do mês, impulsionados pelos custos, antes de se consolidarem no último terço, à medida que os futuros recuaram e a cautela pré-feriado se instalou. No início de outubro, os preços caíram brevemente para 24.400 yuans/t antes de subirem ligeiramente. Em 12 de outubro, a cotação do ADC12 da SMM estava em 24.500 yuans/t, um aumento acumulado de 400 yuans/t desde o início de setembro.
No lado dos custos, dados da SMM mostram que em setembro de 2026, o custo total teórico da indústria para o ADC12 subiu 1,1% em relação ao mês anterior, para 23.829 yuans/t, com os custos das principais matérias-primas em alta generalizada. Entre eles, o custo da sucata de alumínio por tonelada aumentou 221 yuans em relação a agosto, para 21.507 yuans/t, com sua participação recuando ligeiramente para 90,3%; o custo do cobre subiu 20 yuans/t em relação ao mês anterior, para 922 yuans/t, representando cerca de 3,9%; o custo do silício subiu 11 yuans/t, para 487 yuans/t, com sua participação mantida em 2,1%.
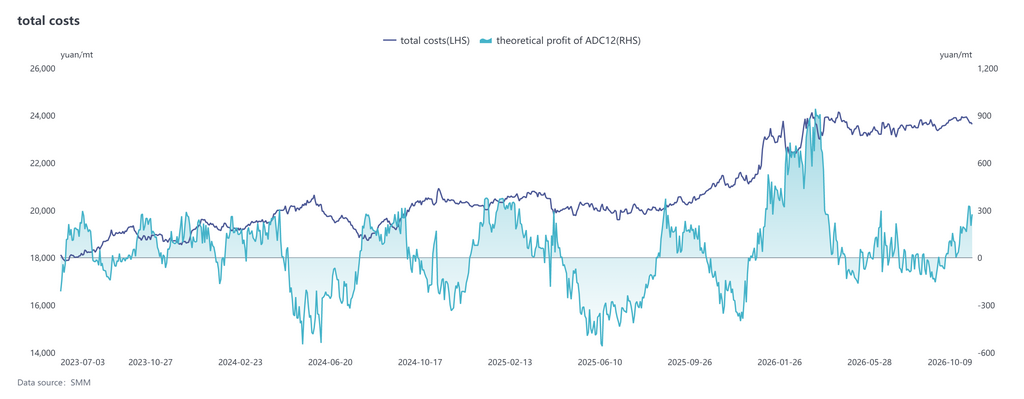
O lado dos custos foi o principal impulsionador da alta dos preços do ADC12 em setembro. Os preços firmes do alumínio elevaram os preços da sucata de alumínio, e os preços do cobre subiram em conjunto. Além disso, a fiscalização mais rigorosa da emissão de faturas reversas em Henan, Jiangxi e outras regiões — com algumas áreas suspendendo operações ou intensificando inspeções — apertou a oferta de sucata de alumínio em conformidade e manteve elevados os preços de aquisição com fatura inclusa. Os custos de produção abrangentes das empresas continuaram subindo, deixando pouco espaço para concessões voluntárias de preços. Os ganhos de preços dos produtos acabados superaram os das matérias-primas em certos estágios, melhorando a lucratividade teórica da indústria, com lucro teórico por tonelada de cerca de 133 yuans em setembro.
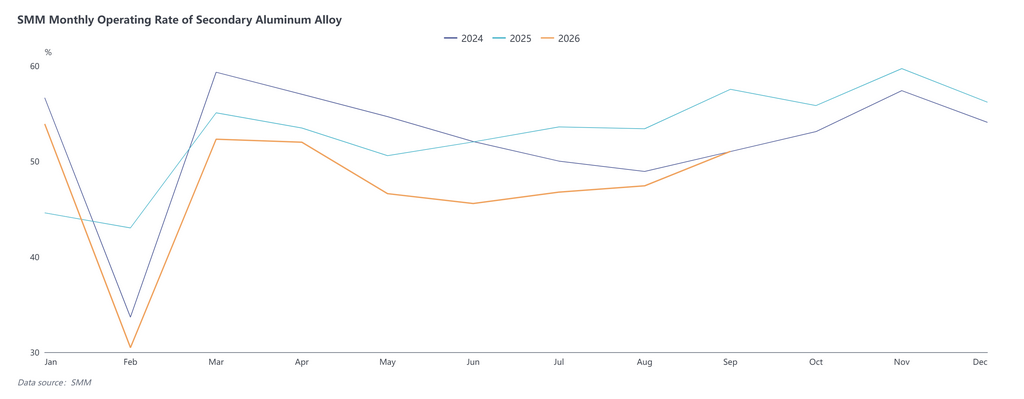
No lado da demanda, setembro marcou o início da tradicional temporada de pico de consumo, com os pedidos downstream se recuperando em relação a agosto e a demanda de uso final de automóveis e outros setores melhorando marginalmente, embora as características da temporada de pico tenham permanecido menos pronunciadas. Segundo dados da CAAM, a produção de automóveis em setembro atingiu 2,99 milhões de unidades, alta de 11,4% em relação ao mês anterior, mas queda de 8,7% em relação ao ano anterior. A produção de NEVs ficou em 1,814 milhão de unidades, alta de 12,2% em relação ao ano anterior. A CAAM observou que, nos três primeiros trimestres, o mercado automotivo geral mostrou um padrão de "fraco no mercado interno, forte no externo", com o mercado chinês permanecendo sob pressão enquanto as exportações mantiveram crescimento relativamente rápido, e o novo impulso dos NEVs e outros segmentos continuou a ser liberado. Olhando para o quarto trimestre, à medida que a política de troca se torna mais eficaz e várias atividades de promoção do consumo avançam, espera-se que o declínio nas vendas domésticas de automóveis se reduza. Combinado com o crescimento contínuo das exportações, a demanda ao longo da cadeia da indústria automotiva receberá algum suporte. No entanto, dado que a recuperação da demanda doméstica de uso final permanece insuficiente, espera-se que a demanda downstream do ADC12 melhore apenas levemente no curto prazo, e o impulso real ainda está por ser visto. Em termos de oferta, a taxa de operação da indústria de ligas secundárias de alumínio em setembro foi de 51,0%, alta de 3,6 pontos percentuais em relação ao mês anterior, mas queda de 6,5 pontos percentuais em relação ao ano anterior. A produção continuou sua tendência de recuperação, embora a taxa de operação tenha permanecido abaixo do nível do ano anterior. Os pedidos das empresas melhoraram em relação ao período anterior, fornecendo algum suporte para a recuperação da taxa de operação. No entanto, a liberação da demanda da temporada de pico foi geralmente moderada, e o entusiasmo de compra downstream melhorou apenas modestamente. Enquanto isso, afetadas pela implementação mais rigorosa das políticas fiscais e tributárias, as questões de oferta apertada de sucata de alumínio em conformidade e altos custos de aquisição permaneceram sem solução, e a liberação da produção das empresas continuou restringida pelo lado das matérias-primas. Além disso, a maioria das empresas manteve produção normal durante o feriado do Festival do Meio do Outono, com apenas algumas organizando pausas curtas, resultando em impacto limitado na taxa de operação mensal geral.
Espera-se que a taxa de operação da indústria em outubro recue em relação ao mês anterior, principalmente devido aos efeitos combinados dos arranjos de feriado e do contínuo aperto das políticas fiscais e tributárias. No lado dos arranjos de feriado, grandes empresas e fornecedores diretos de alumínio líquido geralmente mantiveram a produção, com algumas reduzindo adequadamente as cargas de produção; outras empresas, em sua maioria, organizaram feriados de 3 a 5 dias. No lado das políticas, a aplicação fiscal e tributária mais rigorosa continuou expondo algumas empresas à oferta insuficiente de matérias-primas e custos de aquisição elevados, limitando ainda mais a estabilidade da produção e a liberação de capacidade.
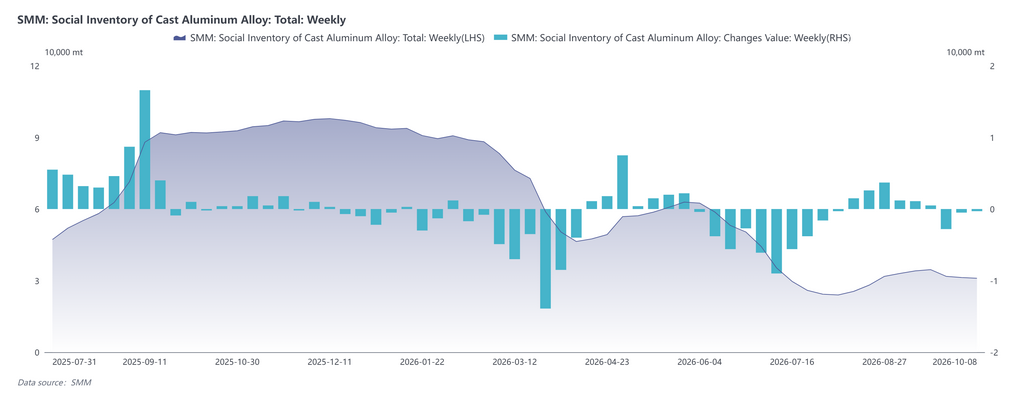
No lado dos estoques, o estoque social de lingotes de liga de alumínio fundido da China em setembro mostrou um padrão de acúmulo seguido de redução. Do início ao meio do mês, afetado pela liberação da demanda da temporada de pico aquém das expectativas, o estoque acumulou continuamente; entrando no final de setembro, à medida que a base se ampliou e a demanda de estocagem pré-feriado foi gradualmente liberada, o estoque social mudou para redução. Em 8 de outubro, o estoque social recuou ainda mais para 31.000 toneladas. Olhando adiante, se os pedidos downstream melhorarem e a demanda de compra for liberada ainda mais, combinado com as restrições de produção devido à oferta apertada de sucata de alumínio em conformidade, o estoque social continuará a reduzir modestamente; se a recuperação da demanda ficar aquém das expectativas enquanto as retomadas de produção das empresas impulsionarem a recuperação da oferta, o estoque ainda poderá acumular novamente. Deve-se prestar muita atenção à realização da demanda e às mudanças na política de faturas fiscais.
Olhando para outubro, espera-se que o mercado continue o cabo de guerra entre o suporte de custos e o acompanhamento insuficiente da demanda, com os preços se movendo principalmente lateralmente e o desempenho geral relativamente firme. No lado dos custos, se a supervisão de conformidade das faturas fiscais continuar a se apertar, a dificuldade de aquisição de matérias-primas e a pressão de custos persistirão, fornecendo forte suporte abaixo dos preços à vista. No lado da demanda, embora as compras downstream se recuperem gradualmente após o feriado, a liberação da demanda da temporada de pico de setembro a outubro ficou aquém das expectativas, e os pedidos de usuários finais e a demanda de reposição ainda não mostraram crescimento significativo. Se esse estado continuar, o suporte de custos funcionará mais como um piso do que como um impulsionador de aumentos de preços. No lado da oferta, as retomadas de produção das empresas estão impulsionando uma recuperação gradual nas taxas de operação, mas a oferta apertada de matérias-primas em conformidade e os custos de aquisição elevados podem limitar a liberação da produção. Em um contexto de recuperação fraca da demanda, as restrições de oferta fornecerão um impulso relativamente limitado aos preços. No geral, os preços do ADC12 em outubro terão forte suporte de custos abaixo e alta limitada restringida pela capacidade de absorção da demanda, e espera-se que se consolidem em alta com volatilidade limitada, com uma faixa de negociação de 23.800 a 24.800 yuans/t. Daqui em diante, deve-se prestar muita atenção às tendências dos preços do alumínio, ao progresso na implementação da política de faturas fiscais, às mudanças na oferta de sucata de alumínio em conformidade e às condições reais de compra downstream.