SMM, 12 de outubro:
Em 12 de outubro, o preço médio dos concentrados de volframite (≥65%) fechou em 337.000 yuans/tonelada padrão (base 65% WO3). Em comparação com o recorde de 1.050.500 yuans/tonelada padrão estabelecido em 12 de março, o preço recuou quase 70% em sete meses, uma queda de 67,92%; mesmo em comparação com 453.500 yuans/tonelada padrão em 5 de janeiro, no início do ano, a diferença permanece substancial. Analisando a trajetória do mercado de tungstênio neste ano, a fraca demanda de uso final tem sido uma força que não pode ser ignorada por trás dessa rodada de quedas de preços. Olhando para o futuro, múltiplos fatores, incluindo o padrão de oferta e demanda, o suporte de custos e o ambiente macro, continuarão a moldar a direção dos preços do tungstênio.
Concentrados de volframite caíram quase 68% em sete meses; APT e pó de tungstênio também registraram recuos notáveis
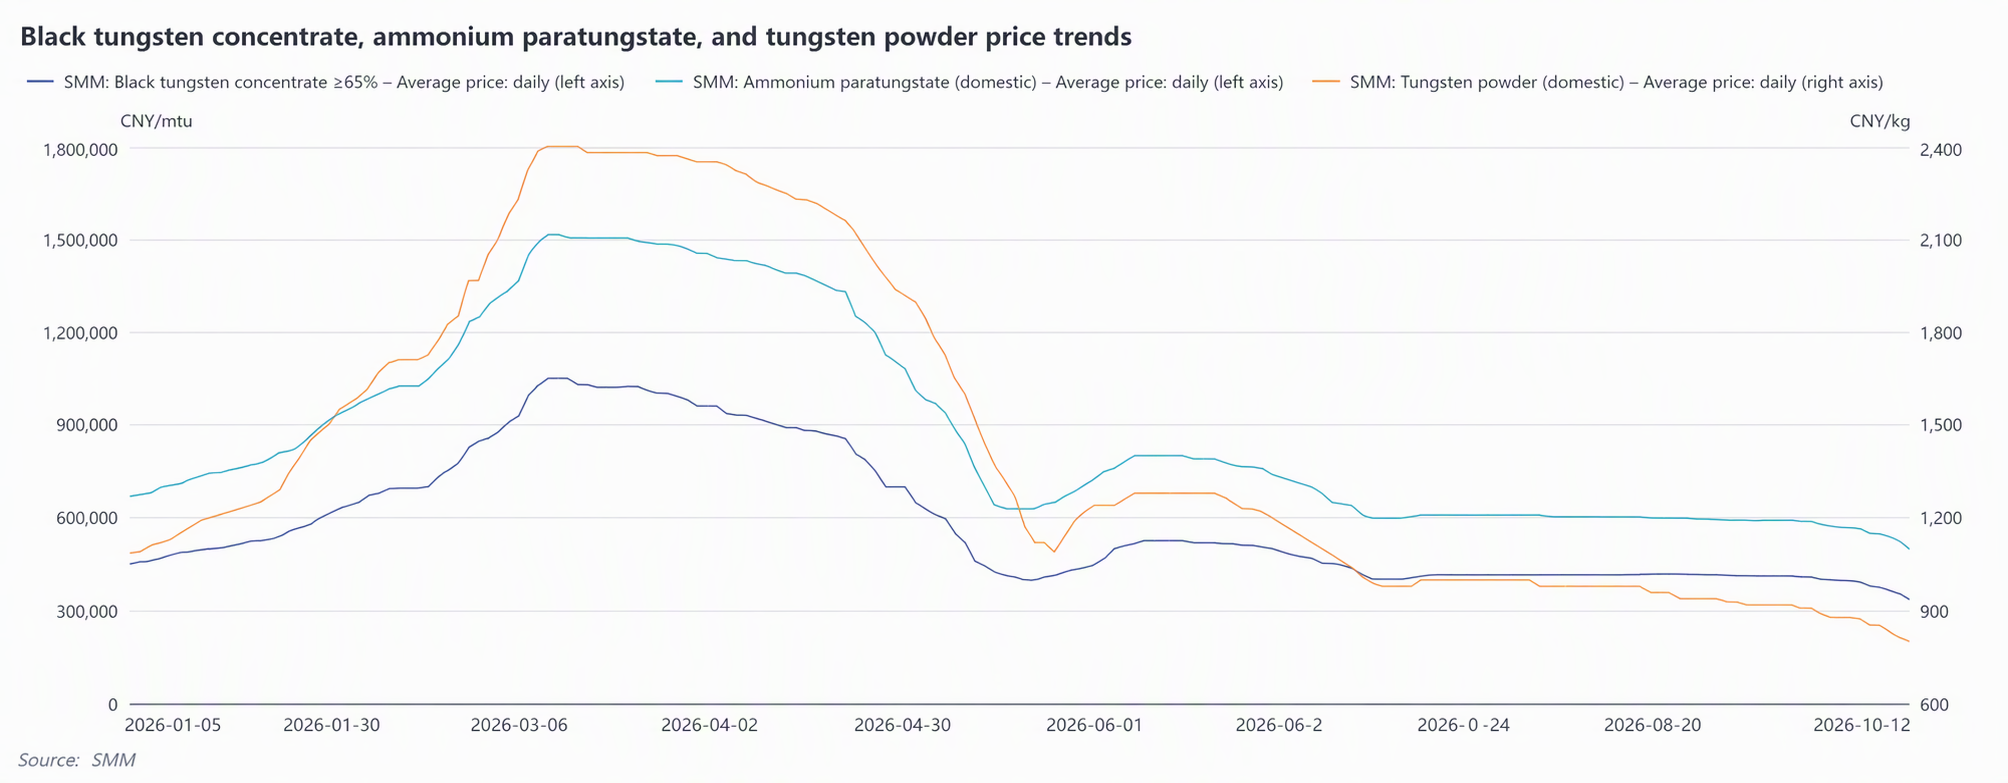
Uma revisão das tendências históricas de preços em toda a cadeia da indústria de tungstênio mostra que, primeiro, após o preço médio dos concentrados de volframite (≥65%) atingir seu recorde em 12 de março, apesar de estabilizações e recuperações intermitentes, a tendência geral permaneceu de queda. Em 12 de outubro, o preço médio havia recuado do recorde de 1.050.500 yuans/tonelada padrão para 337.000 yuans/tonelada padrão, uma queda de 67,92% em sete meses.
Observando as tendências de preço do APT: o preço médio recorde do APT (doméstico) estabelecido em 12 de março foi de 1.515.000 yuans/tonelada métrica e, em comparação com seu preço médio de 500.000 yuans/tonelada métrica em 12 de outubro, o preço médio caiu 67% em sete meses.
Uma revisão das tendências de preço do pó de tungstênio mostra que: o preço médio recorde do pó de tungstênio (doméstico) estabelecido em 12 de março foi de 2.400 yuans/kg e, em comparação com seu preço médio de 805 yuans/kg em 12 de outubro, o preço médio caiu 66,46% em sete meses.
Perspectivas do mercado
Atualmente, o mercado de tungstênio está em um padrão desequilibrado de "oferta restrita, demanda fraca". Do lado da oferta, embora a oferta de matéria-prima de tungstênio seja geralmente restrita, paradas de manutenção em algumas fundições levaram a um acúmulo de estoque de matéria-prima; o estoque do lado da fundição permanece alto e, com cotas de mineração do quarto trimestre relativamente amplas, algumas empresas têm a necessidade de reduzir estoques e recuperar fundos. Esses fatores interligados estão exercendo pressão coletiva sobre os preços do tungstênio.
Olhando para o futuro, os desenvolvimentos nas seguintes áreas merecem atenção:
Primeiro, se a demanda pode se recuperar. À medida que o centro do preço do tungstênio continua a se deslocar para baixo, se a queda de preço pode estimular a disposição de reabastecimento a jusante e impulsionar uma recuperação na demanda de tungstênio será uma variável-chave que afeta a direção dos preços.
Segundo, os pedidos do quarto trimestre para metal duro. O quarto trimestre tem sido tradicionalmente um pequeno pico de demanda na indústria de metal duro, e os volumes reais de pedidos podem servir como um indicador-chave para avaliar a força da demanda a jusante e determinar quando os preços do tungstênio podem se estabilizar.
Terceiro, mudanças marginais no lado das exportações. À medida que os preços do tungstênio na China recuam, o diferencial de preços entre os mercados chinês e estrangeiro aumenta, tornando os produtos chineses de tungstênio mais atraentes em preço. Espera-se que o mercado veja atividade de exportação no quarto trimestre, especialmente porque o estoque pré-Natal por empresas estrangeiras de tungstênio pode se tornar um canal para absorver o estoque doméstico.
Leitura recomendada: