Notícias SMM de 9 de outubro:
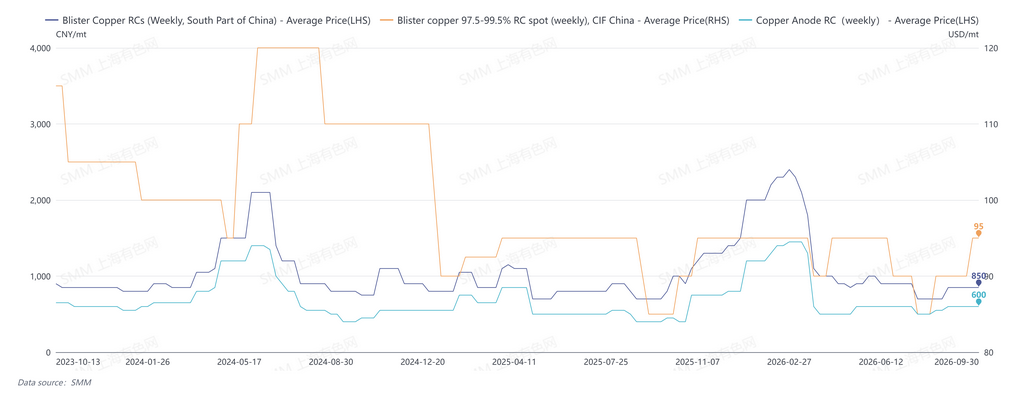
Em setembro de 2026, as políticas de controle de faturas da China não mostraram flexibilização significativa, e a divergência entre sucata de cobre com e sem imposto persistiu, permanecendo como a principal restrição à oferta de cobre anódico derivado de sucata. Pelo lado da demanda, as fundições anteciparam a demanda de estocagem a jusante para se preparar para manutenções concentradas e o feriado do Dia Nacional, mantendo a demanda de compra do mercado elevada. De acordo com os preços da SMM, os RCs médios mensais de cobre blister no sul da China foram reportados em 800-900 yuan/t, e os RCs de placas anódicas na China em 550-650 yuan/t, ambos operando de forma estável em níveis baixos.
Dados alfandegários mostraram que as importações de cobre anódico da China (código SH: 74020000) em agosto de 2026 totalizaram 64.500 t, queda de 15,80% em relação ao mês anterior, mas alta de 4,85% em relação ao ano anterior. As importações acumuladas de cobre anódico de janeiro a agosto atingiram 546.000 t, alta de 4,07% em relação ao ano anterior. Para lingotes de cobre, a China importou 40.000 t de lingotes de cobre (lingotes de cobre vermelho/refinado, código SH: 74031900) em agosto de 2026, alta de 16% em relação ao mês anterior, mas queda de 7% em relação ao ano anterior. As importações acumuladas de janeiro a agosto totalizaram 344.600 t, alta de 12% em relação ao ano anterior.
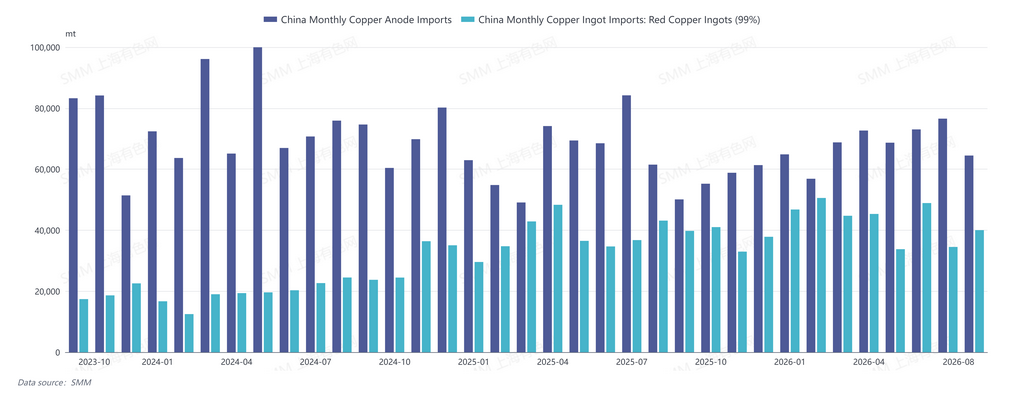
Por país, as chegadas portuárias dos principais produtores africanos caíram tanto em relação ao ano anterior quanto ao mês anterior, enquanto a Malásia registrou um salto notável impulsionado pelo aumento da capacidade local recém-adicionada de utilização de sucata. A contração da oferta africana em agosto foi impulsionada principalmente pelos seguintes fatores: primeiro, agosto marcou o fim da estação chuvosa na África, agravado pela entrada em manutenção dos fornecedores zambianos de cobre anódico, o que restringiu simultaneamente a capacidade logística e a capacidade de fundição; segundo, a estrutura de backwardation do cobre na LME flutuou repetidamente em agosto, juntamente com margens de lucro de importação invertidas, o que enfraqueceu o apetite de importação dos traders e reduziu as importações de pedidos à vista. Notavelmente, espera-se que a posição do Sudeste Asiático como centro de transbordo e processamento de cobre secundário se fortaleça ainda mais, e seu impacto marginal na oferta de matérias-primas recicladas da China merece monitoramento de longo prazo.
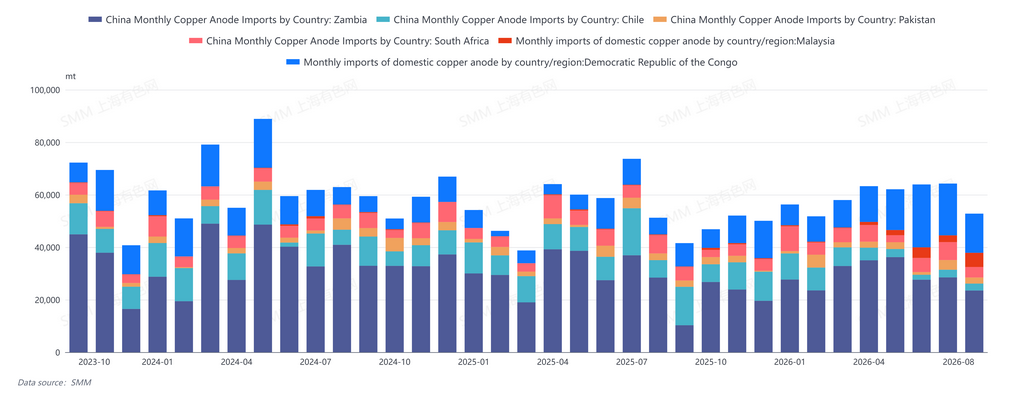
A SMM espera que o desequilíbrio entre oferta e demanda no mercado de cobre blister permaneça difícil de resolver em outubro de 2026, com espaço limitado para aumento das taxas de processamento.
Pelo lado da oferta, espera-se que o ambiente regulatório de faturas permaneça rigoroso em outubro, com as questões de faturas ainda sendo o maior obstáculo à oferta de cobre anódico derivado de sucata. Alguns fornecedores de cobre anódico colocarão capacidade de refino em operação, reduzindo marginalmente a oferta de cobre anódico derivado de minério. Os custos de transporte da logística africana permanecem elevados, a estrutura futuros-spot de agosto a setembro foi desfavorável e as margens de lucro de importação ficaram significativamente invertidas. Combinado com a manutenção contínua nas fundições fornecedoras da Zâmbia, espera-se que as importações de cobre anódico sejam suprimidas no terceiro e quarto trimestres, com espaço limitado para melhora em relação ao mês anterior.
Pelo lado da demanda, os TCs de concentrado de cobre à vista continuaram atingindo novas mínimas, os preços do ácido sulfúrico recuaram e as perdas das fundições aumentaram. Várias fundições passarão por manutenção concentrada de outubro a novembro, mantendo alta a demanda de estocagem de placas anódicas.
No geral, é improvável que a rigidez no mercado de cobre blister diminua materialmente, e espera-se que as taxas de processamento permaneçam em níveis baixos dentro da faixa atual.