I. Operações do Mercado Spot de Energia
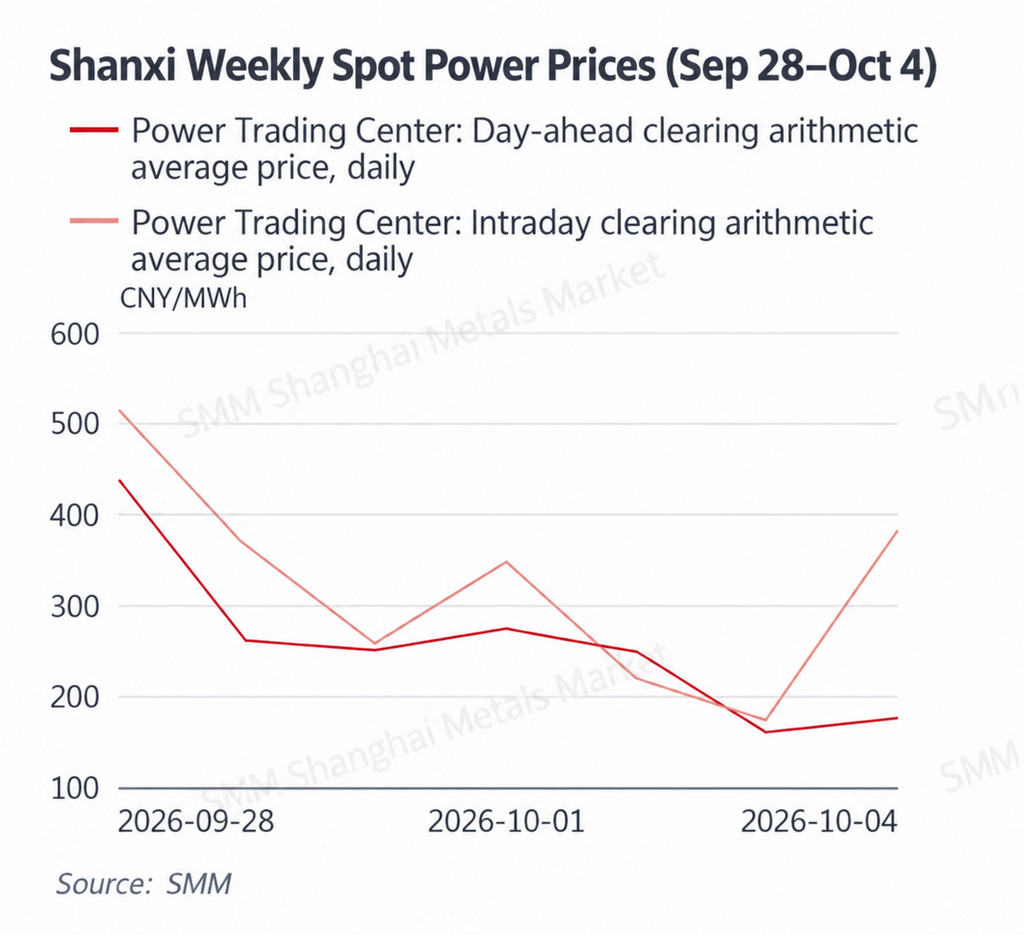
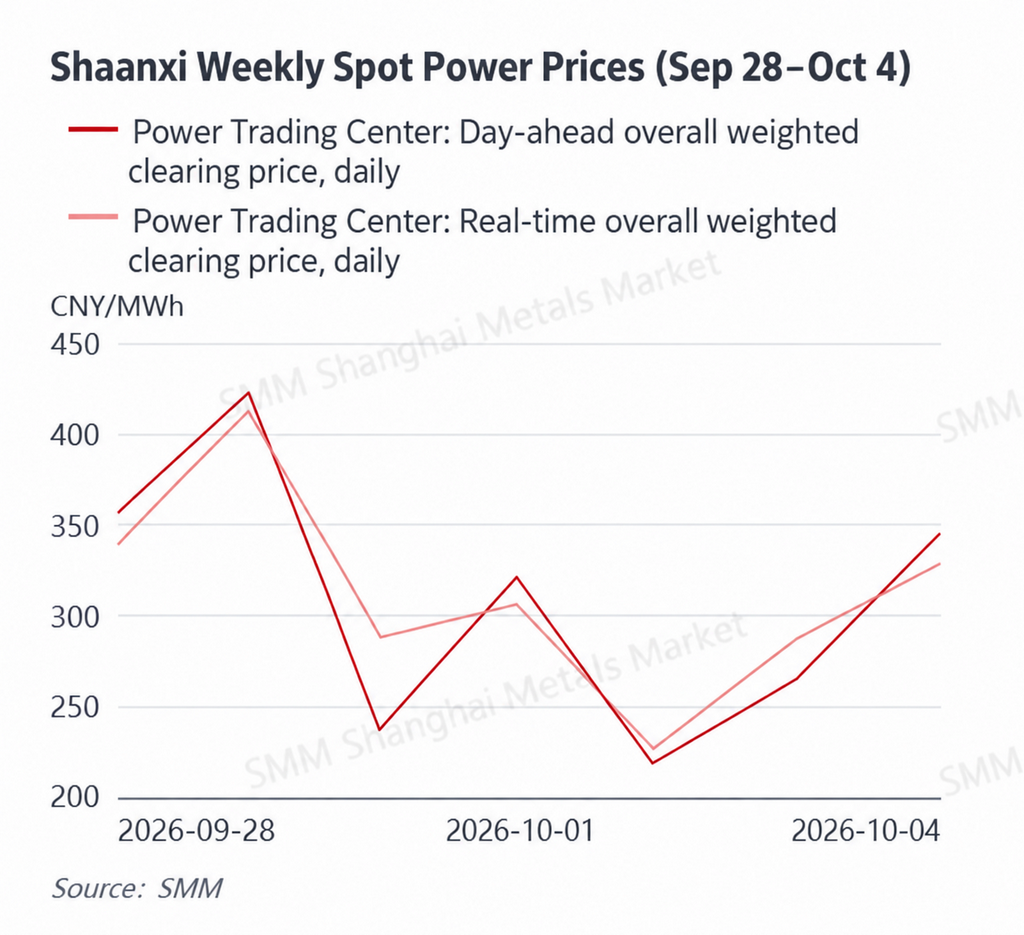
Visão geral semanal: De 28 de setembro a 4 de outubro, as condições meteorológicas na China apresentaram uma marcada divisão entre norte e sul. O sul da China permaneceu sob a influência do anticiclone subtropical até 29–30 de setembro, com temperaturas máximas em partes de Guangdong ainda em torno de 35°C. A partir de 1.º de outubro, ar mais frio avançou para sul, trazendo uma queda significativa de temperatura para Shandong e outras regiões do norte. Ao mesmo tempo, chuvas intensas afetaram partes do oeste da China e a região de Huang-Huai. O feriado do Dia Nacional reduziu a procura de eletricidade comercial e industrial, enquanto a procura por refrigeração no norte da China continuou a diminuir. Como resultado, os centros de preços spot enfraqueceram na maioria dos mercados monitorizados. A média em tempo real de Shandong, de 28 de setembro a 3 de outubro, caiu para aproximadamente RMB 359,17/MWh, cerca de 16,6% abaixo da semana anterior. A média do dia seguinte de Guangdong subiu para RMB 563,29/MWh, enquanto a sua média em tempo real caiu para RMB 542,74/MWh. A média em tempo real do lado da geração na Mongólia Interior caiu para RMB 256,85/MWh. As médias do dia seguinte e intradiária de Shanxi caíram para RMB 259,45/MWh e RMB 324,27/MWh, respetivamente, enquanto as médias do dia seguinte e em tempo real de Shaanxi ficaram em RMB 308,86/MWh e RMB 312,54/MWh.
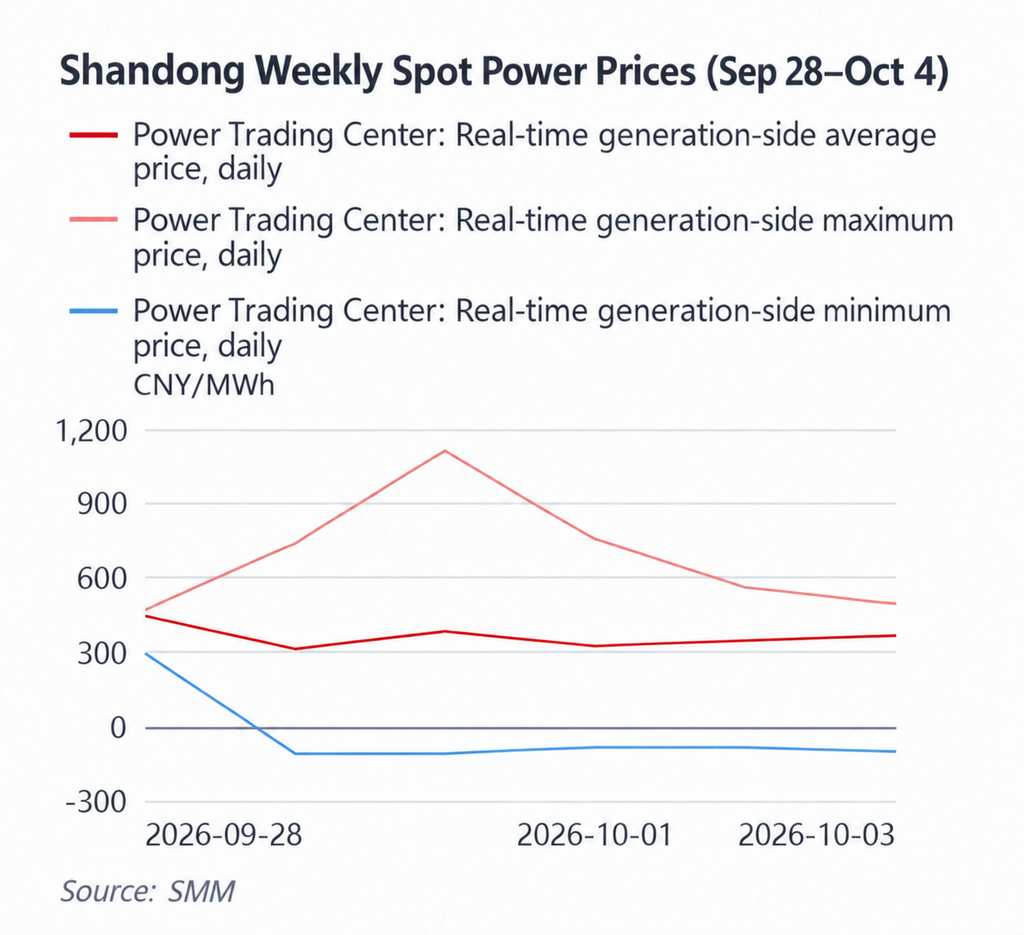
O centro de preços semanal de Shandong caiu de forma evidente, com dias consecutivos de preços negativos e um maior alargamento entre máximos e mínimos intradiários. A média em tempo real do lado da geração em Shandong foi de RMB 441,35/MWh em 28 de setembro, antes de cair para RMB 308,58/MWh em 29 de setembro. De 30 de setembro a 3 de outubro, as médias diárias mantiveram-se principalmente entre RMB 322–377/MWh. Com base nos dados disponíveis até 3 de outubro, a média semanal foi de aproximadamente RMB 359,17/MWh, cerca de 16,6% abaixo de RMB 430,49/MWh na semana anterior. Mais notavelmente, o preço mínimo diário caiu para -RMB 100/MWh em 29 e 30 de setembro, manteve-se em -RMB 80/MWh em 1 e 2 de outubro e ainda era -RMB 95/MWh em 3 de outubro. Ao mesmo tempo, os preços máximos diários permaneceram elevados, atingindo RMB 735/MWh em 29 de setembro e RMB 1.105,62/MWh em 30 de setembro. O feriado do Dia Nacional reduziu a procura industrial e comercial, enquanto o tempo mais frio enfraqueceu ainda mais a carga de refrigeração. Durante períodos de geração renovável concentrada, estas condições aumentaram a probabilidade de excedente temporário de oferta. Em contraste, quando a produção renovável diminuiu durante as horas de pico, a geração térmica teve de aumentar rapidamente, elevando acentuadamente os preços marginais. Shandong apresentou, portanto, não apenas condições de oferta e procura globalmente mais fracas, mas um padrão mais pronunciado de mínimos mais baixos e picos ainda elevados.
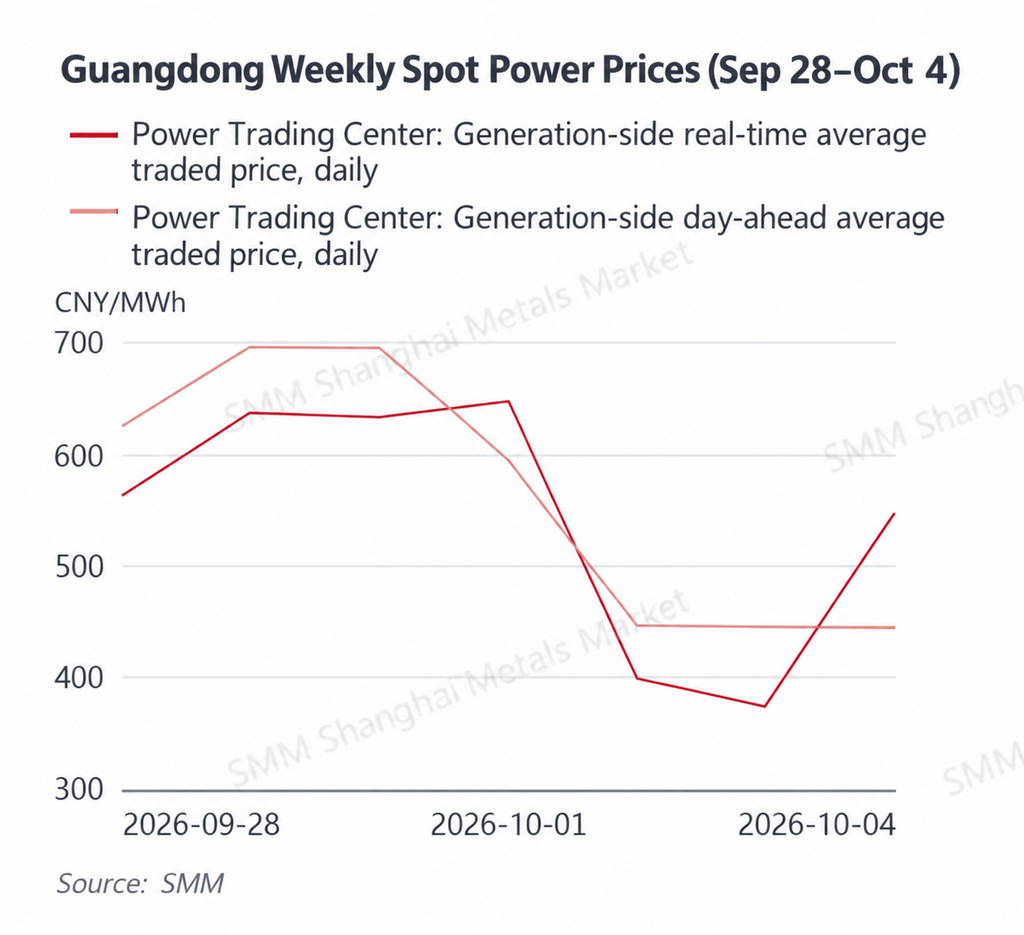
Guangdong mostrou uma clara divergência entre os preços do dia seguinte e os preços em tempo real, com o calor do início da semana a dar suporte antes de os preços em tempo real enfraquecerem durante o feriado. A média semanal do dia seguinte em Guangdong atingiu aproximadamente 563,29 RMB/MWh, um aumento de cerca de 10,5% em relação à semana anterior, enquanto a média em tempo real caiu para aproximadamente 542,74 RMB/MWh, uma descida de cerca de 6,0%. Entre 28 e 30 de setembro, Guangdong permaneceu sob o calor do final do verão, com os preços do dia seguinte a manterem-se entre 624 e 696 RMB/MWh e os preços em tempo real entre 563 e 637 RMB/MWh. Os preços em tempo real mantiveram-se elevados, em 646,98 RMB/MWh, a 1 de outubro, mas depois caíram acentuadamente para 399,36 RMB/MWh e 372,57 RMB/MWh a 2 e 3 de outubro, à medida que as trovoadas aumentaram, as temperaturas desceram de cerca de 35°C para perto de 30°C e a procura do feriado enfraqueceu. Os preços em tempo real recuperaram para 547,81 RMB/MWh a 4 de outubro, ilustrando a volatilidade de curto prazo contínua. O facto de a média semanal do dia seguinte ter excedido a média em tempo real sugere que as expectativas de calor e de procura eram relativamente fortes durante o agendamento, enquanto a carga real do feriado se revelou mais fraca. Os preços do GNL no leste de Guangdong permaneceram elevados, continuando a sustentar os custos da geração a gás, mas esta semana os custos dos combustíveis limitaram principalmente a descida, em vez de determinarem a direção dos preços à vista.
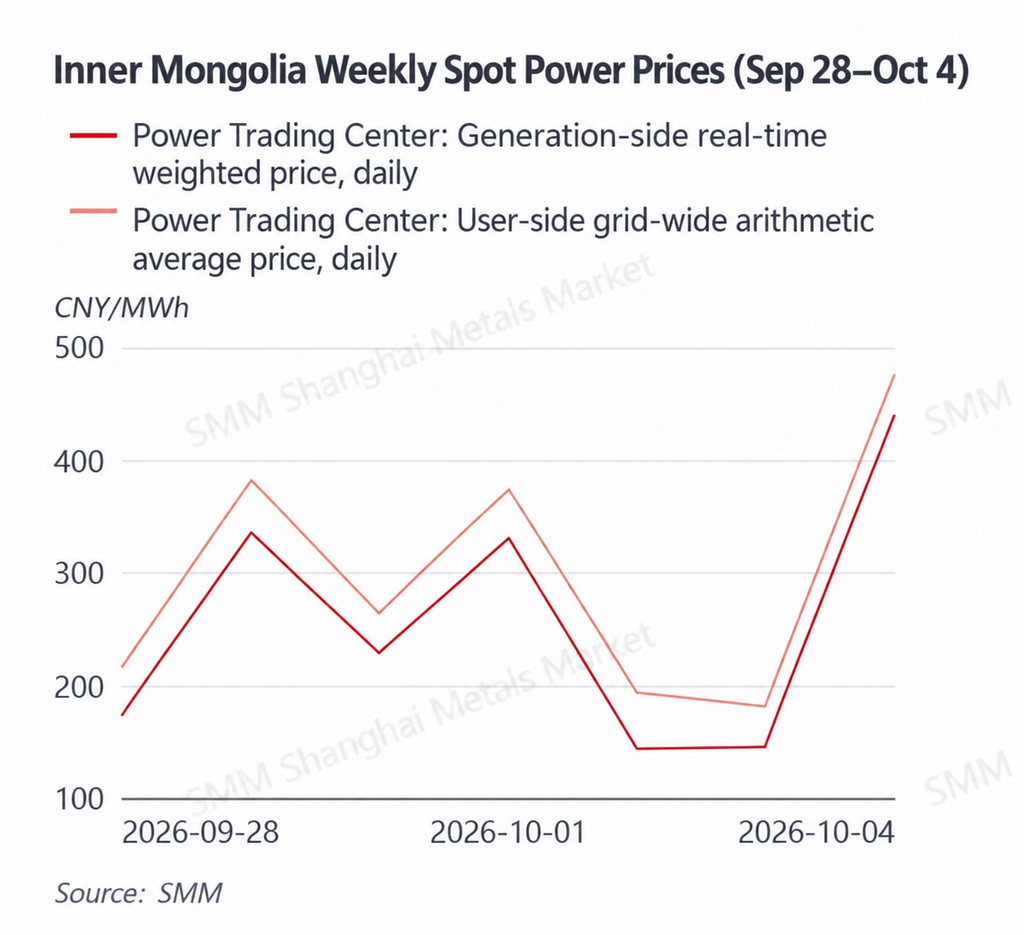
O centro de preços da Mongólia Interior caiu acentuadamente, com a produção renovável a continuar a dominar a formação de preços de curto prazo sob uma procura mais fraca do feriado. A média ponderada em tempo real do lado da geração na Mongólia Interior caiu para aproximadamente 256,85 RMB/MWh, uma descida de cerca de 34,0% face aos 389,03 RMB/MWh da semana anterior. A média aritmética do lado do utilizador em todo o sistema desceu para aproximadamente 297,95 RMB/MWh, uma descida de cerca de 29,9%. Os preços do lado da geração foram de apenas 173,55 RMB/MWh a 28 de setembro e caíram ainda mais para 144,90 RMB/MWh e 146,64 RMB/MWh a 2 e 3 de outubro, antes de recuperarem acentuadamente para 439,56 RMB/MWh a 4 de outubro. Durante o feriado, a menor demanda de eletricidade aumentou o impacto de baixa da alta produção eólica e solar sobre os preços marginais. Quando a geração renovável enfraquecia e as unidades térmicas precisavam aumentar a produção, os preços podiam se recuperar rapidamente. Os custos elevados do carvão atuaram, portanto, mais como um amplificador quando as unidades a carvão se tornavam marginais, em vez de serem o principal determinante da direção geral dos preços semanais.
As médias day-ahead e intradiária de Shanxi caíram acentuadamente, pois a demanda mais fraca do feriado superou o suporte dos altos custos do carvão. A média aritmética semanal day-ahead de Shanxi caiu para aproximadamente RMB 259,45/MWh, uma queda de cerca de 31,7% em relação à semana anterior, enquanto sua média intradiária caiu para aproximadamente RMB 324,27/MWh, uma queda de cerca de 28,4%. Os preços intradiários permaneceram altos, em RMB 513,65/MWh, em 28 de setembro, mas posteriormente tenderam a cair, atingindo RMB 221,57/MWh em 2 de outubro e RMB 174,39/MWh em 3 de outubro. Os preços day-ahead caíram ainda mais, para RMB 161,81/MWh e RMB 176,69/MWh em 3 e 4 de outubro. O feriado do Dia Nacional reduziu a carga industrial, enquanto condições mais frias no norte da China enfraqueceram ainda mais a demanda de eletricidade. Embora os altos preços do carvão continuassem a sustentar o custo marginal da geração térmica, o efeito da demanda mais fraca foi mais pronunciado. Em 4 de outubro, a média intradiária se recuperou para RMB 383,83/MWh, enquanto a média day-ahead permaneceu em apenas RMB 176,69/MWh, demonstrando novamente a rapidez com que os preços intradiários podem divergir das expectativas day-ahead quando a produção renovável real, a carga ou as condições de exportação mudam.
Shaanxi enfraqueceu apenas modestamente, com os preços day-ahead e em tempo real permanecendo relativamente próximos e as condições do sistema comparativamente equilibradas. A média ponderada semanal day-ahead de Shaanxi caiu para aproximadamente RMB 308,86/MWh, uma queda de cerca de 6,0% em relação à semana anterior, enquanto sua média ponderada em tempo real caiu para aproximadamente RMB 312,54/MWh, uma queda de cerca de 2,3%. Os preços day-ahead e em tempo real se fortaleceram em 29 de setembro, atingindo RMB 423,85/MWh e RMB 413,19/MWh, respectivamente, antes de recuarem. Os preços em tempo real atingiram o fundo de RMB 227,48/MWh em 2 de outubro e depois se recuperaram gradualmente, enquanto as médias day-ahead e em tempo real de 4 de outubro subiram para RMB 343,60/MWh e RMB 327,15/MWh. O declínio de Shaanxi foi consideravelmente menor do que os da Mongólia Interior e de Shanxi, sugerindo que, embora a demanda do feriado tenha exercido alguma pressão de baixa, a geração renovável, o comércio interprovincial e os custos marginais do carvão limitaram conjuntamente novas quedas.
No geral, com exceção do mercado do dia seguinte de Guangdong, os centros de preços enfraqueceram nos principais mercados à vista monitorados nesta semana, com o feriado do Dia Nacional atuando como um fator comum de redução da demanda. O clima mais frio reduziu ainda mais a demanda por refrigeração no norte da China, levando a quedas particularmente grandes na Mongólia Interior e em Shanxi. Shandong, por sua vez, registrou preços negativos repetidos juntamente com preços elevados nas horas de pico, ressaltando o crescente descompasso intradiário entre a geração renovável e a carga. Guangdong permaneceu sustentada pelas altas temperaturas durante a primeira metade da semana, mas os preços em tempo real caíram rapidamente quando chuvas, clima mais frio e efeitos do feriado reduziram a demanda. No lado dos combustíveis, os preços do carvão permaneceram elevados e continuaram a sustentar os custos marginais da geração térmica. Os preços de chegada de GNL da China da SMM geralmente caíram, enquanto os preços de GNL do leste de Guangdong subiram, criando uma divergência temporária entre os preços do gás importado e doméstico. Após o feriado, as variáveis-chave serão o ritmo da recuperação da demanda industrial, as mudanças de temperatura no norte da China e a geração eólica e solar real.
Energia Primária
28 de setembro a 4 de outubro
Carvão térmico: Os preços nos portos permaneceram elevados, enquanto a demanda do feriado enfraqueceu e as restrições de oferta e as expectativas de estocagem para o inverno limitaram as quedas.
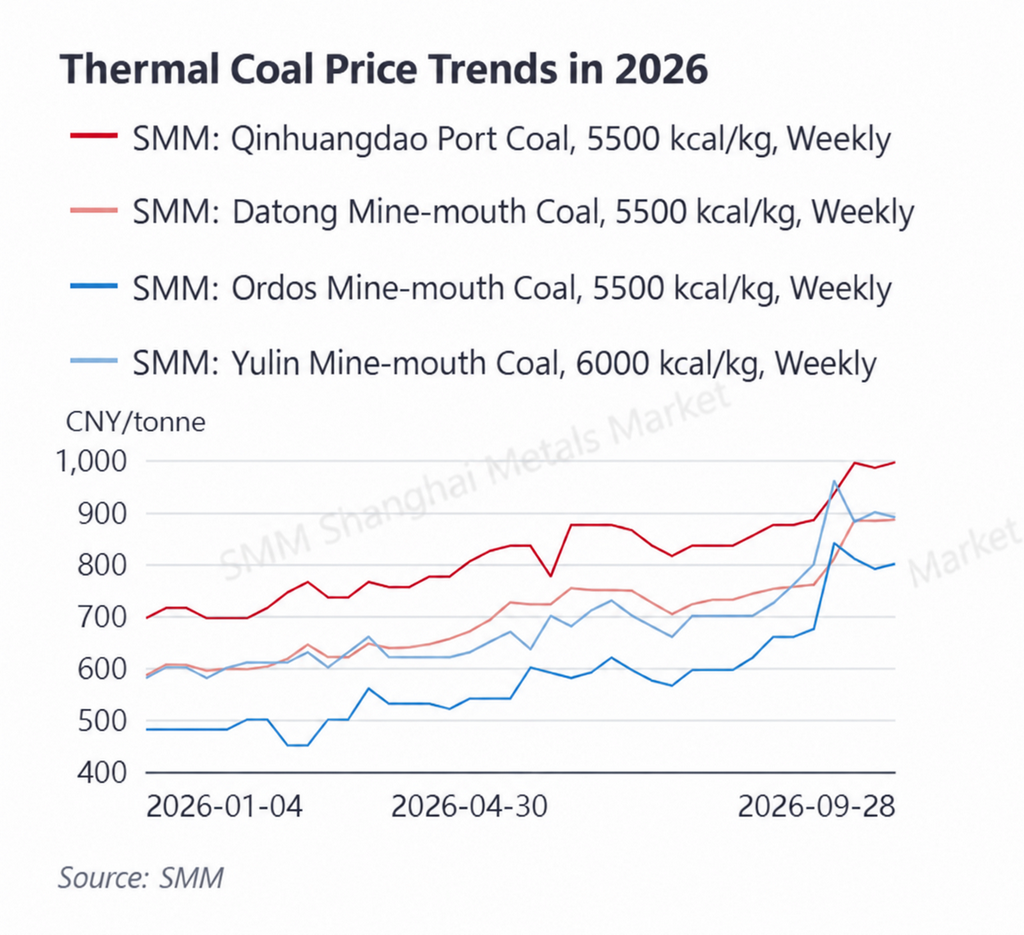
Em 28 de setembro, o carvão de 5.500 kcal do porto de Qinhuangdao da SMM estava em RMB 995/t, acima dos RMB 985/t de 18 de setembro. No mesmo período, o carvão de 5.500 kcal na boca da mina de Datong estava em RMB 885/t, o carvão de 5.500 kcal na boca da mina de Ordos em RMB 800/t e o carvão de 6.000 kcal na boca da mina de Yulin em RMB 890/t. No geral, os preços nos portos permaneceram altos, enquanto os mercados na boca da mina mostraram alguma diferenciação, indicando uma mudança do rápido rali anterior para uma consolidação em níveis elevados.
Oferta: A supervisão de segurança permaneceu em vigor nas principais regiões produtoras de carvão, enquanto os cronogramas de produção e reinício em algumas minas continuaram cautelosos, limitando o crescimento da oferta no curto prazo. Durante o feriado do Dia Nacional, a mineração, o transporte e a atividade do mercado à vista também foram afetados em certa medida. Enquanto isso, a economia dos embarques das áreas de produção para os portos do norte melhorou em comparação com períodos anteriores, ajudando a recuperar os fluxos de entrada nos portos. No entanto, os estoques nos portos permaneceram relativamente baixos, enquanto os comerciantes mostraram disposição limitada para reduzir agressivamente as ofertas, reduzindo o espaço para uma queda rápida dos preços.
Demanda: O feriado do Dia Nacional enfraqueceu temporariamente a carga industrial e parte da demanda de carvão não energético. A queda das temperaturas no norte da China também reduziu ainda mais a queima de carvão para energia térmica, enquanto os geradores continuaram a depender principalmente de entregas por contratos de longo prazo e compras essenciais no mercado à vista. No entanto, a temporada de aquecimento no norte está se aproximando, e as expectativas de formação de estoques para o inverno estão gradualmente se tornando uma fonte de suporte. O mercado, portanto, mostra um padrão claro de demanda atual mais fraca, mas expectativas mais fortes de reabastecimento futuro para o inverno.
Estoques: Os estoques nos portos do norte permanecem relativamente apertados, enquanto os estoques das usinas ainda oferecem uma margem razoável. O mercado, portanto, continua a mostrar uma estrutura em que os recursos portuários estão relativamente apertados, mas os usuários finais não estão sob pressão imediata de compra. Espera-se que os preços do carvão térmico permaneçam elevados e dentro de uma faixa no curto prazo: a demanda mais fraca da entressafra limita o potencial de alta, enquanto a recuperação lenta da oferta e as expectativas de estocagem para o inverno restringem o potencial de baixa.
GNL: Os preços importados continuaram a recuar de níveis elevados, enquanto os preços do leste de Guangdong aumentaram, criando uma divergência de curto prazo entre os mercados doméstico e internacional.
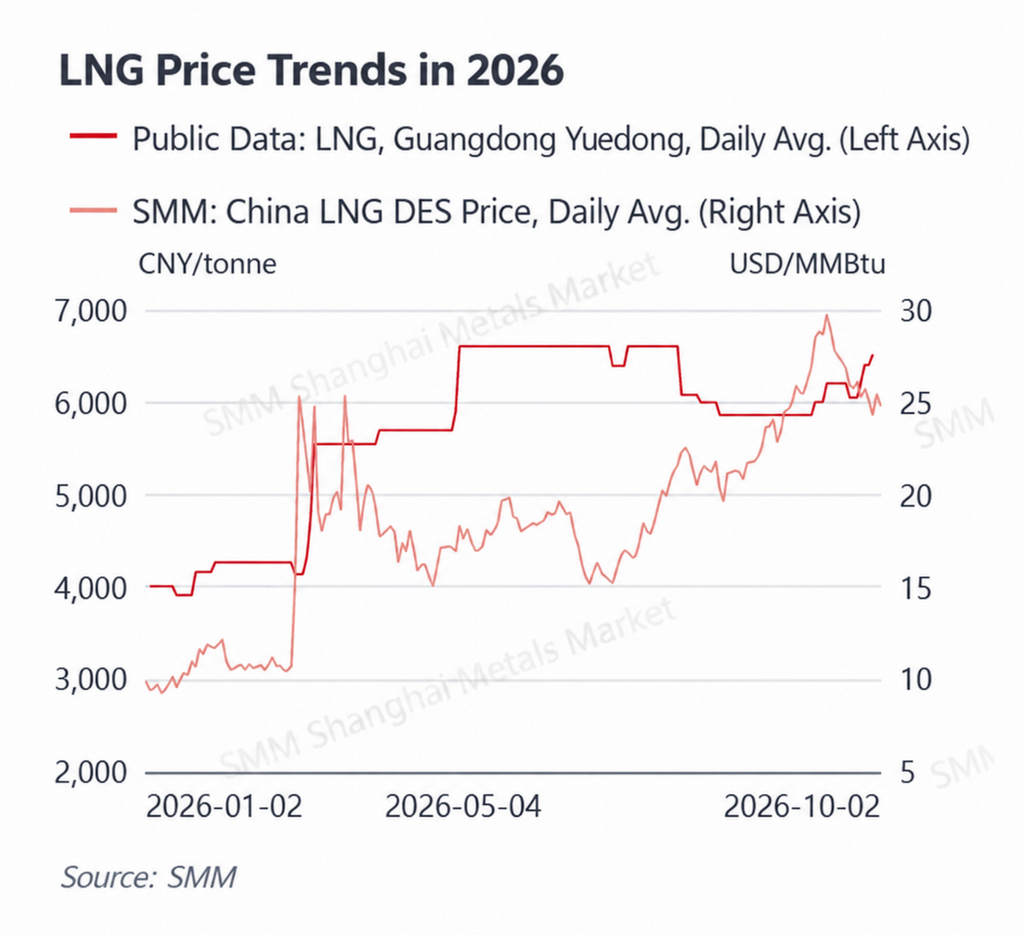
Os preços de chegada de GNL da China da SMM permaneceram voláteis, mas geralmente caíram durante a semana. Os preços estavam em USD 25,74/MMBtu em 28 de setembro, caíram para USD 25,07/MMBtu em 29 de setembro e USD 24,29/MMBtu em 30 de setembro, rebateram temporariamente para USD 25,49/MMBtu em 1º de outubro e depois recuaram novamente para USD 24,75/MMBtu em 2 de outubro. Os preços de GNL do leste de Guangdong, por outro lado, estavam em RMB 6.405/t em 28 e 29 de setembro e subiram ainda mais para RMB 6.515/t em 30 de setembro, o que significa que os preços domésticos no litoral não seguiram imediatamente a queda nos custos do GNL importado. Markdown colado (1)
Oferta: Os custos domésticos do gás de alimentação permaneceram elevados, enquanto as mudanças relacionadas ao feriado na produção de GNL, na logística e na alocação de recursos desaceleraram o ajuste de baixa nos preços domésticos em relação aos custos importados. O impacto do aumento anterior nos preços spot internacionais também ainda não havia sido totalmente absorvido pelo mercado doméstico, deixando alguns fornecedores com resistência relativamente forte a cortes de preços. Isso levou à divergência temporária entre a queda dos preços do GNL importado e o aumento dos preços spot do leste de Guangdong.
Demanda: O consumo industrial de gás enfraqueceu durante o feriado do Dia Nacional, enquanto o norte da China ainda não havia entrado totalmente na temporada de aquecimento, deixando a demanda geral de curto prazo relativamente fraca. No entanto, Guangdong permaneceu em torno de 35°C durante a primeira metade da semana, sustentando parte da demanda de energia a gás. À medida que as tempestades aumentaram e as temperaturas caíram em 1º e 2 de outubro, os preços da eletricidade em tempo real de Guangdong também enfraqueceram visivelmente, ilustrando que, embora os custos da geração a gás permanecessem altos, as condições de demanda continuaram a determinar a direção de curto prazo do mercado de energia.
No geral, o mercado de GNL desta semana foi caracterizado por custos de importação em queda, mas ajuste mais lento dos preços domésticos. À medida que as temperaturas no norte continuam a cair, a demanda por aquecimento se fortalecerá gradualmente, mas estoques relativamente adequados limitam a probabilidade de outro aumento imediato e acentuado dos preços. Para o mercado de energia de Guangdong, o GNL do leste de Guangdong a RMB 6.515/t implica que o piso de custo para a geração a gás permanece alto. Mesmo quando a demanda por eletricidade enfraquece, os custos da geração a gás podem continuar a limitar o potencial de queda nos preços à vista.
Revisão do Clima
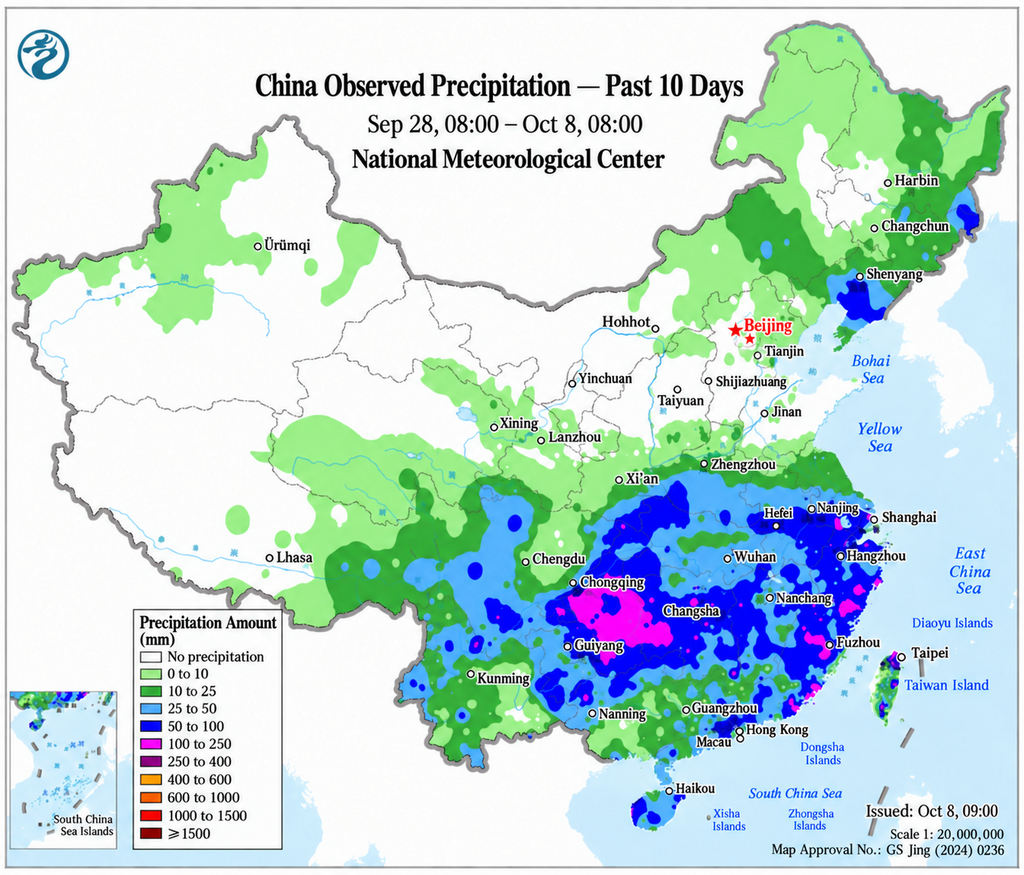
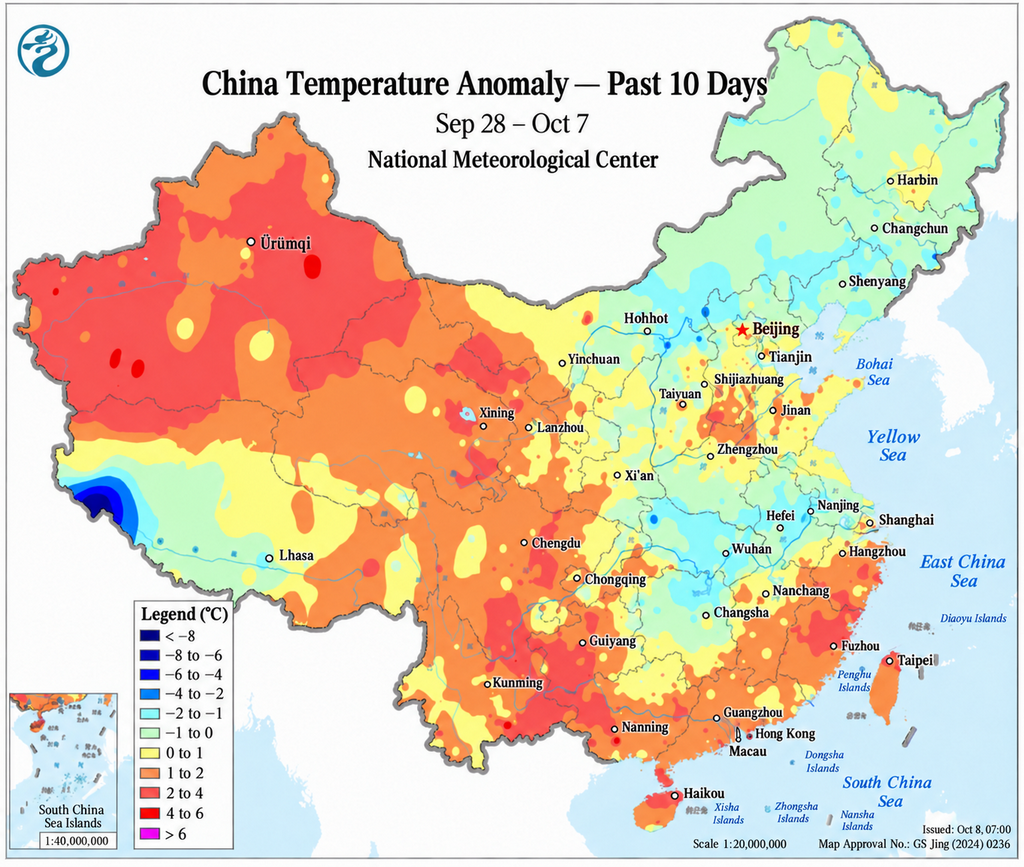
Durante 28 de setembro a 4 de outubro, a China avançou ainda mais do final do verão para o outono, com um padrão climático claro de "norte mais frio, sul mais quente". Durante 29 e 30 de setembro, o sul da China permaneceu sob a influência da alta subtropical, e as temperaturas máximas em partes de Guangdong ainda estavam em torno de 35°C, mantendo a demanda por refrigeração relativamente resiliente antes do feriado. A partir de 1º de outubro, o ar frio avançou para o sul e as temperaturas caíram acentuadamente em Shandong e no norte da China. Em Shandong, as máximas diurnas caíram de cerca de 29°C no final de setembro para aproximadamente 22–24°C, enquanto as temperaturas mínimas em algumas áreas caíram para cerca de 9°C até 4 de outubro.
A precipitação também se tornou um fator significativo durante o feriado. Entre 1º e 3 de outubro, precipitação relativamente intensa afetou o oeste da China e a região de Huang-Huai, incluindo partes do sul e centro de Shandong e Henan. Guangdong passou de clima quente para tempestades mais frequentes em 1º e 2 de outubro, com as temperaturas máximas caindo para cerca de 30°C, antes de as condições se tornarem principalmente nubladas em 3 e 4 de outubro. A combinação de resfriamento, chuvas e fraqueza da demanda relacionada ao feriado contribuiu para um menor consumo de eletricidade em várias províncias e forneceu um pano de fundo importante para os preços à vista mais fracos desta semana.
À medida que outubro avança, o norte da China está entrando em um período de demanda de entressafra de outono mais típico, com a demanda por refrigeração continuando a cair enquanto a demanda generalizada por aquecimento ainda não começou. A sensibilidade direta dos preços spot da eletricidade à temperatura pode, portanto, enfraquecer, enquanto a produção renovável, a cobertura de nuvens, as condições de vento e os desvios das previsões do dia anterior provavelmente desempenharão um papel maior nos movimentos de curto prazo do mercado.
II. Principais Desenvolvimentos no Mercado de Energia da China
Em 28 de setembro, o Ministério da Indústria e Tecnologia da Informação, a Comissão Nacional de Desenvolvimento e Reforma, o Ministério dos Transportes, o Ministério do Comércio, a Administração Estatal de Regulação do Mercado, a Administração Nacional de Energia e a Administração Ferroviária Nacional emitiram conjuntamente o 15º Plano Quinquenal para o Desenvolvimento da Indústria de Baterias de Novo Tipo (Plano Conjunto do MIIT [2026] nº 220). O plano propõe a construção de um novo sistema de produtos de baterias liderado por baterias de íons de lítio e complementado por tecnologias incluindo baterias de íons de sódio e de fluxo, ao mesmo tempo em que promove uma implantação mais ampla em armazenamento de energia de novo tipo. À medida que as tecnologias de armazenamento continuam a melhorar em segurança, duração e custo, espera-se que a oferta técnica de recursos flexíveis disponíveis para o mercado de energia se expanda ainda mais, proporcionando flexibilidade adicional para os mercados à vista e de serviços auxiliares.
Em 28 de setembro, o Departamento Provincial de Indústria e Tecnologia da Informação de Liaoning, juntamente com a Comissão Provincial de Desenvolvimento e Reforma de Liaoning e o Escritório Regulador de Energia do Nordeste da China, divulgou o Plano de Trabalho de Negociação do Mercado de Energia de Liaoning de 2027 (Minuta para Comentários). A minuta propõe que os volumes contratuais anuais de eletricidade entre geradores e consumidores devem, em princípio, cobrir não menos que 80% da geração e do consumo reais, enquanto os volumes de contratos de médio e longo prazo devem, em princípio, cobrir não menos que 90%. O mercado à vista de Liaoning continuaria a operação de liquidação contínua em 2027, enquanto o mercado varejista introduziria um período de reflexão de até 168 horas. A estrutura proposta fortalece ainda mais o papel dos contratos de médio e longo prazo na proteção contra riscos do mercado à vista, ao mesmo tempo em que aumenta a flexibilidade para os usuários varejistas na seleção de contratos e no gerenciamento de riscos.
Em 30 de setembro, a Comissão Nacional de Desenvolvimento e Reforma divulgou as Medidas para Prevenção e Controle de Riscos do Mercado de Energia (Minuta para Consulta Pública). As regras propostas visam estabelecer uma estrutura nacional mais sistemática para identificar, monitorar, alertar e gerenciar riscos do mercado de energia, ao mesmo tempo em que esclarecem as responsabilidades das instituições de mercado e dos participantes relevantes. Elas também fortalecem o monitoramento de preços anormais, desequilíbrios entre oferta e demanda e outros riscos de operação do mercado. À medida que a cobertura do mercado à vista e os volumes de negociação continuam a se expandir, o movimento em direção a uma estrutura nacional de controle de riscos mais unificada deve ajudar a melhorar a estabilidade do mercado.
Em 30 de setembro, o Gabinete Geral da Administração Nacional de Energia divulgou o Regulamento sobre Gestão da Operação de Conexão à Rede Elétrica (Minuta para Comentários) revisado. A revisão atualiza as regras atuais para refletir melhor o desenvolvimento do mercado nacional unificado de energia da China e do novo sistema de energia. Ela esclarece ainda mais os requisitos para operação conectada à rede, despacho e segurança do sistema, ao mesmo tempo em que adapta a estrutura a recursos emergentes e modelos operacionais, como armazenamento de energia de novo tipo, conexões diretas de energia verde e sistemas integrados fonte-rede-carga-armazenamento. As mudanças propostas ajudariam a esclarecer os limites operacionais para uma gama mais ampla de participantes do mercado após a conexão à rede.
No geral, os desenvolvimentos regulatórios desta semana mudaram ainda mais da simples expansão da participação no mercado para o fortalecimento dos controles de risco do mercado, o refinamento das regras de operação de conexão à rede e a ampliação da base de recursos flexíveis. À medida que a energia renovável, o armazenamento de energia de novo tipo e os participantes emergentes do mercado aceleram sua integração ao mercado de energia, geradores, comercializadores de eletricidade e operadores de armazenamento enfrentarão requisitos mais elevados para estratégias de licitação, gerenciamento de riscos e participação coordenada em múltiplos segmentos de mercado.