A Comissão Europeia anunciou em 5 de outubro que o preço do certificado CBAM para o terceiro trimestre de 2026 foi de 82,32 euros por tonelada de CO₂ equivalente, um aumento de 7,04 euros, ou 9,35%, face aos 75,28 euros do segundo trimestre. Para as importações de alumínio sujeitas ao CBAM, um preço de certificado mais elevado aumenta o custo de carbono associado quando os parâmetros de emissões, o ajustamento da atribuição gratuita e outras condições permanecem inalterados.
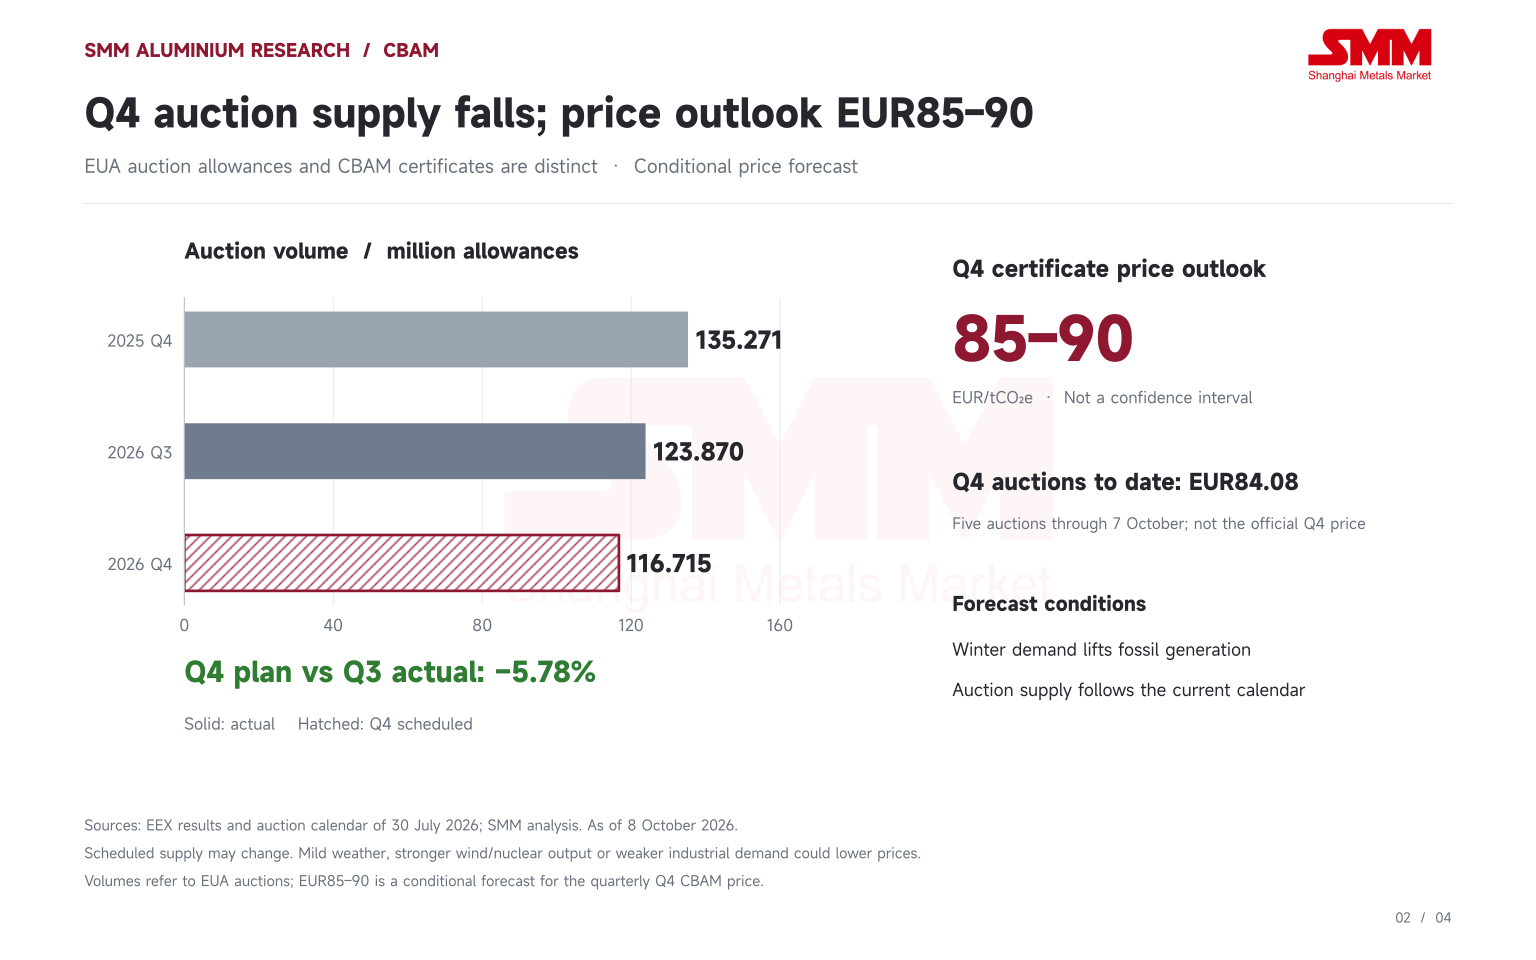
Considerando o calendário de leilões de licenças da UE, os resultados dos primeiros leilões do quarto trimestre e a procura sazonal de eletricidade na Europa, a SMM prevê que o preço do certificado CBAM no quarto trimestre possa atingir 85–90 euros/tCO₂e se a procura de inverno aumentar a produção a partir de combustíveis fósseis e a oferta de leilões seguir o calendário atual. Esta previsão condicional é 3,26–9,33% superior à do terceiro trimestre.
De acordo com a metodologia de valores por defeito de 2026 na calculadora CBAM de alumínio da SMM, o custo do terceiro trimestre para o alumínio não ligado de origem chinesa é de aproximadamente 157,44 euros por tonelada de produto, enquanto o de um exemplo de perfil oco em liga de alumínio é de 322,15 euros/t. Estes valores representam aumentos de 13,46 euros/t e 27,55 euros/t face ao segundo trimestre. Os produtos que exigem mais certificados líquidos por tonelada são mais sensíveis ao mesmo aumento do preço do certificado.
A oferta de leilões deverá diminuir ainda mais no quarto trimestre
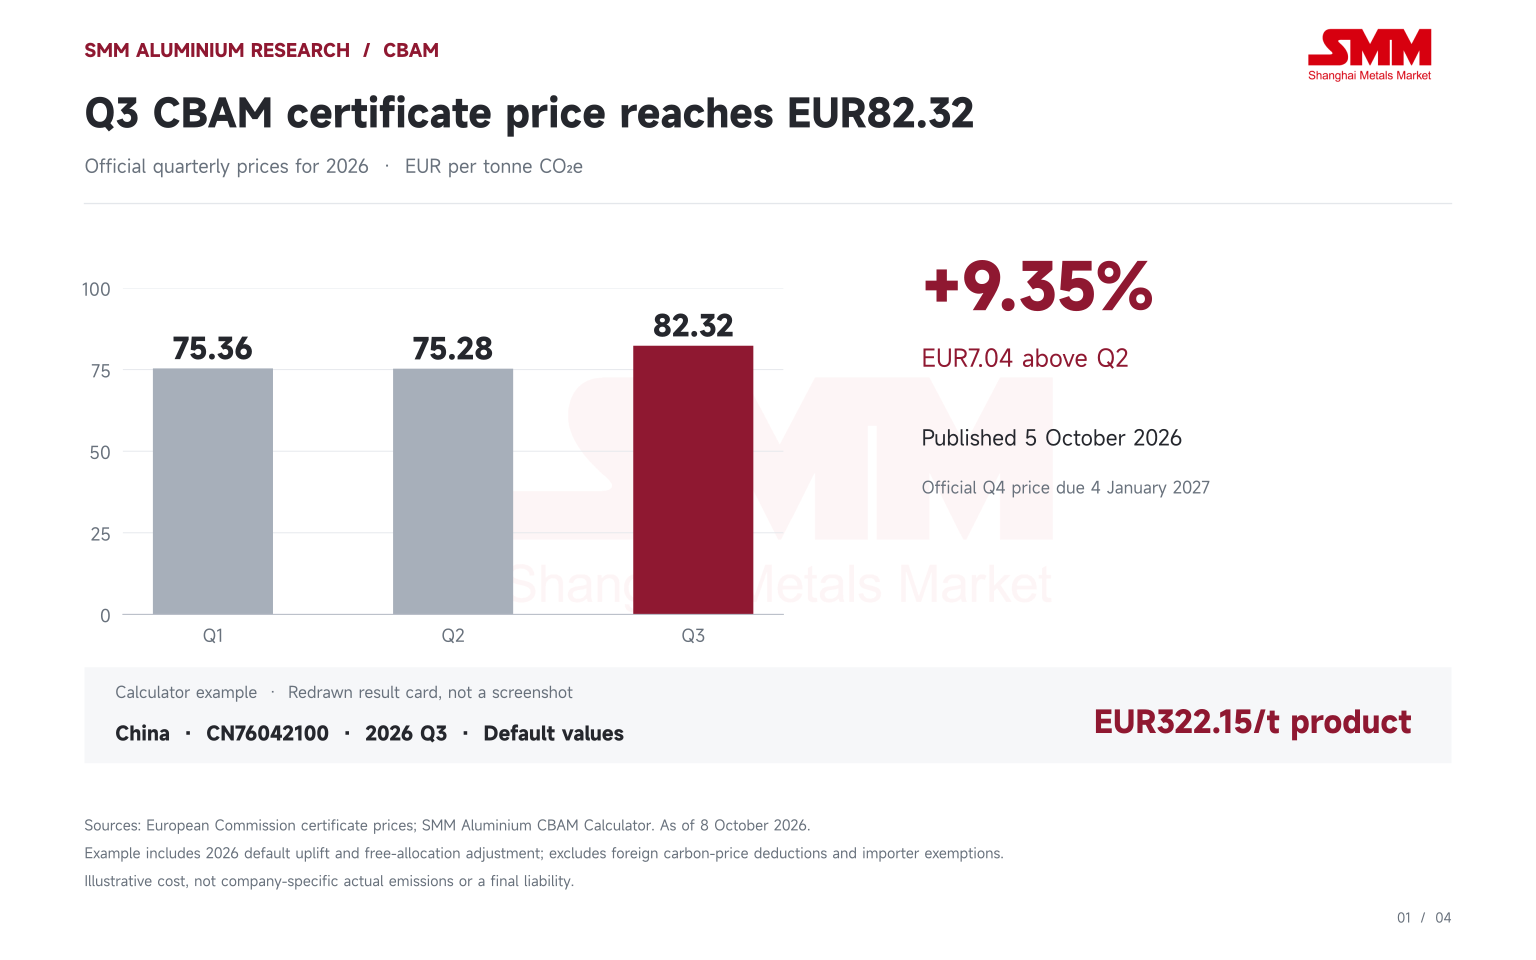
Os preços dos certificados CBAM são publicados trimestralmente para 2026 e calculados a partir da média ponderada dos preços de compensação dos leilões de licenças do Sistema de Comércio de Emissões da UE. O preço passou de 75,36 euros no primeiro trimestre para 75,28 euros no segundo, antes de subir para 82,32 euros no terceiro. A publicação do preço oficial do quarto trimestre está prevista para 4 de janeiro de 2027.
As alterações de oferta relevantes dizem respeito às licenças do CELE, ou LUE, vendidas em leilão. A agregação dos resultados da EEX pela SMM mostra um volume de leilões no terceiro trimestre de 2026 de 123,870 milhões de licenças, uma descida de 24,46% em termos homólogos. No entanto, manteve-se praticamente inalterado face ao segundo trimestre, diminuindo apenas 1.500 licenças. A cessação dos leilões adicionais foi um desenvolvimento notável no terceiro trimestre. No âmbito do REPowerEU, a componente dos Estados-Membros, MS-RRF, atingiu a sua meta de receitas de 8 mil milhões de euros em 22 de junho, e a componente do Fundo de Inovação, IF-RRF, atingiu a sua meta de 12 mil milhões de euros em 13 de julho. A partir de 14 de julho, as 571.000 licenças desta última por leilão de plataforma comum foram removidas, reduzindo o volume programado por leilão até ao final de agosto de 2.817.500 para 2.246.500 licenças. O calendário mais recente coloca a oferta do quarto trimestre em 116,715 milhões de licenças, 5,78% abaixo do volume real do terceiro trimestre e 13,72% abaixo do quarto trimestre de 2025. Isso oferece suporte pelo lado da oferta. No entanto, os leilões adicionais do RRF já deveriam terminar em agosto, portanto sua interrupção não deve ser contada novamente como uma alocação recém-cancelada do quarto trimestre. A Reserva de Estabilidade do Mercado, ou MSR, também exige uma base de comparação clara. O calendário do final de julho incorporou o ajuste da MSR de setembro a dezembro, reduzindo os volumes em relação ao cronograma provisório anterior. Ainda assim, a absorção de setembro de 2026 a agosto de 2027 é de 190,494 milhões de licenças, abaixo dos 275,532 milhões do período anterior.
A demanda de inverno pode sustentar os preços, mas o mix de geração continua decisivo
Uma maior demanda de eletricidade no inverno pode aumentar as necessidades de licenças dos geradores de energia, dependendo de como a eletricidade adicional for fornecida. O clima frio combinado com baixa geração eólica pode aumentar a dependência de geração fóssil e reforçar o suporte aos preços do carbono. Ventos fortes ou geração nuclear podem aliviar essa pressão.
Os relatórios de eletricidade da Comissão mostram o consumo da UE subindo de 583 TWh no terceiro trimestre de 2025 para 636 TWh no quarto trimestre, um aumento de aproximadamente 9,09%. A participação da geração fóssil subiu de 27% para 32%, enquanto o European Power Benchmark aumentou de 78 EUR/MWh para 88 EUR/MWh, ou aproximadamente 12,82% usando os números arredondados dos relatórios. Isso ilustra como a demanda de inverno e o mix de geração podem afetar conjuntamente os mercados de eletricidade e carbono. A sazonalidade não é uma regra de mão única. Os relatórios originais da Comissão mostraram o benchmark de energia do quarto trimestre aumentando apenas cerca de 2% em relação ao trimestre anterior em 2023, enquanto caiu 45% em 2022. A queda dos preços de energia, o clima e ajustes mais amplos de oferta e demanda podem superar o crescimento da demanda de inverno.
Até 7 de outubro, cinco leilões de licenças da UE do quarto trimestre produziram um preço médio ponderado por volume de aproximadamente 84,08 EUR, já acima do terceiro trimestre. Supondo que os volumes restantes sigam o calendário atual, os leilões restantes precisariam atingir uma média de aproximadamente 85,09 EUR para que o preço do trimestre completo alcance 85 EUR, ou 90,59 EUR para alcançar 90 EUR. O limite inferior está, portanto, mais próximo dos níveis atuais de leilão, enquanto o limite superior exige força sustentada adicional.
Diante desse cronograma de oferta e da possibilidade de maior demanda no inverno, a SMM usa 85–90 EUR como faixa de previsão condicional para o quarto trimestre. Um inverno ameno, a recuperação da produção eólica, a melhoria da disponibilidade nuclear ou uma procura industrial mais fraca poderiam empurrar os preços para baixo desse valor. Um frio persistente e ventos fracos poderiam criar uma pressão ascendente mais forte. O valor de 84,08 EUR do início do quarto trimestre é uma média provisória de leilão, não um preço oficial trimestral do certificado CBAM.
Os produtos chineses de alumínio enfrentam aumentos diferentes por tonelada
O efeito de preços de carbono mais elevados depende das emissões por defeito, das rotas de produção e do ajustamento da atribuição gratuita. Este cálculo utiliza a metodologia do valor por defeito de 2026: aplica-se um acréscimo de 10% às emissões diretas por defeito, seguido de uma dedução baseada no parâmetro de referência B da rota relevante, no fator de atribuição gratuita de 97,5% e num fator de correção intersetorial de 1,00. O requisito líquido de certificados resultante é multiplicado pelo preço trimestral do certificado.
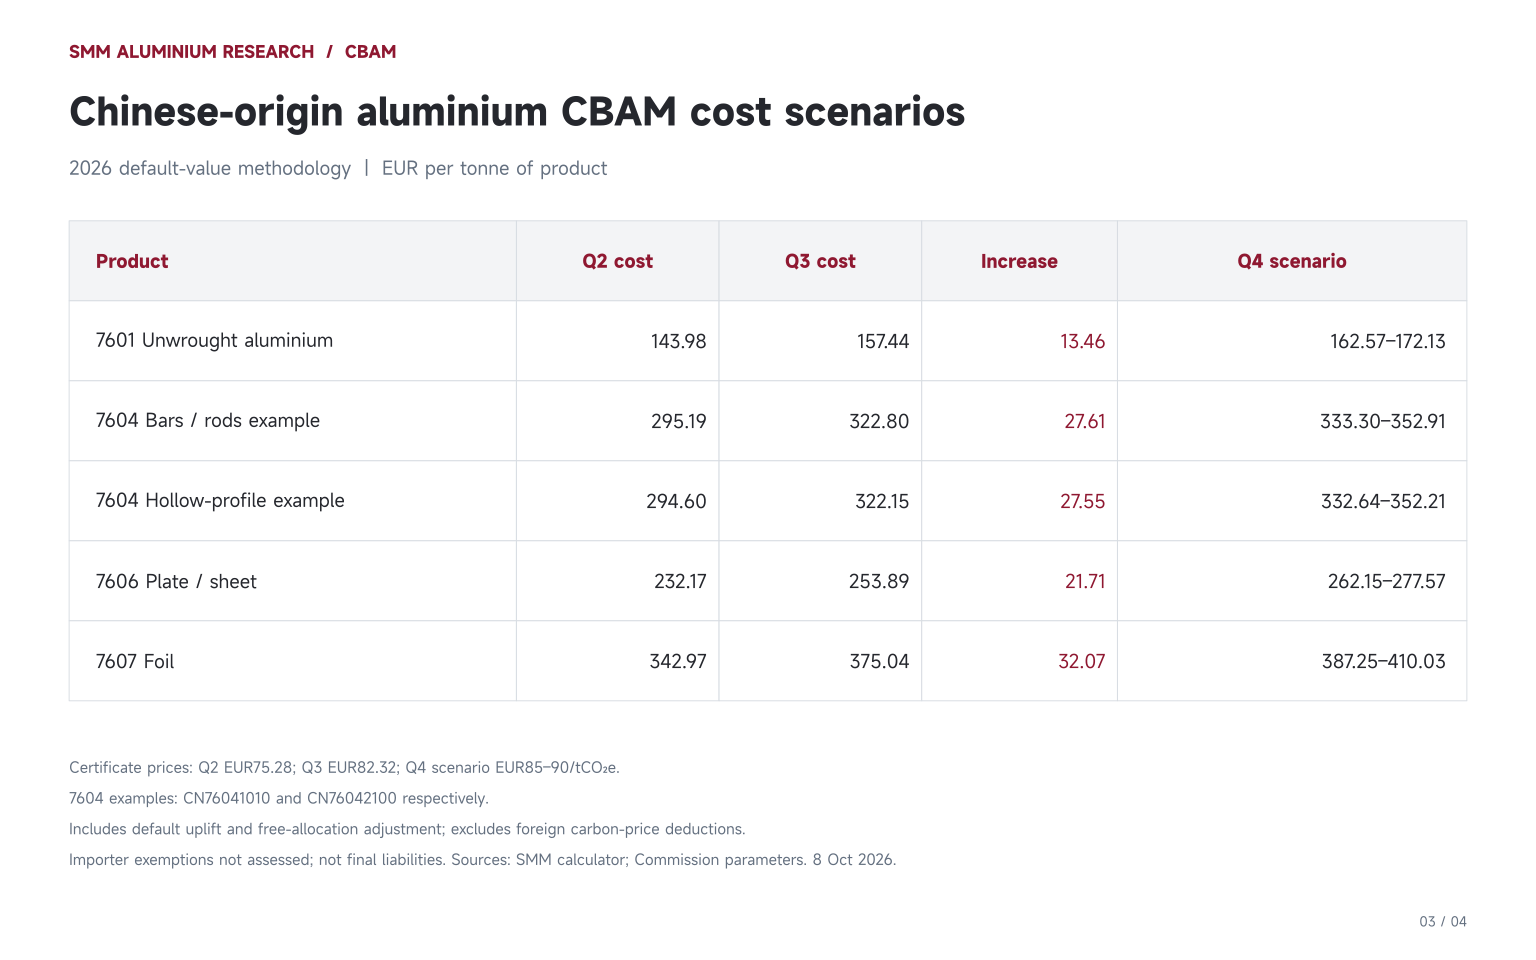
Para o exemplo chinês de perfis ocos, o requisito líquido é de aproximadamente 3,9134 certificados por tonelada, em comparação com 1,9126 para o alumínio não transformado. O mesmo aumento de 7,04 EUR no preço dos certificados produz, consequentemente, cerca do dobro do aumento de custo por tonelada para o perfil. Para um exemplo estático de 1.000 toneladas, os aumentos em relação ao segundo trimestre são de aproximadamente 27.600 EUR e 13.500 EUR, respetivamente.
Isto mede a sensibilidade sob os valores por defeito e ajustamentos de referência especificados. Não estabelece um aumento equivalente nas emissões reais do processamento, nem os valores por defeito do país descrevem a intensidade carbónica real de uma instalação individual. As emissões diretas utilizadas no cálculo do alumínio no período definitivo devem também ser distinguidas da influência indireta das condições da eletricidade europeia nos preços das licenças de emissão da UE.
Os custos por país e os volumes de importação determinam a escala da exposição
A China não é o maior fornecedor externo de alumínio não transformado da UE. Em 2025, as importações da UE provenientes da China foram de aproximadamente 11.700 toneladas, em comparação com 593.100 toneladas do Canadá, 573.800 toneladas de Moçambique, 476.100 toneladas do Barém e 454.300 toneladas dos Emirados Árabes Unidos. Sob a mesma abordagem de valor por defeito, os custos unitários do terceiro trimestre são de 63,27 EUR/t para o Canadá, 175,37 EUR/t para Moçambique e 55,12 EUR/t tanto para o Barém como para os Emirados Árabes Unidos, em comparação com 157,44 EUR/t para a China.
Mantendo os volumes comerciais de 2025 constantes e aplicando os parâmetros de 2026 e o preço do terceiro trimestre, obtêm-se custos de cenário de aproximadamente 100,6 milhões de euros para o fornecimento de 7601 de Moçambique, 37,52 milhões de euros para o Canadá e 1,85 milhões de euros para a China. O custo unitário elevado e a exposição agregada elevada são medidas diferentes; os volumes de importação são relevantes juntamente com o custo por tonelada.
O padrão difere para o 7604. As importações da UE provenientes da Turquia foram de aproximadamente 210.700 toneladas em 2025, em comparação com 24.900 toneladas da China e 24.000 toneladas da Bósnia e Herzegovina. A ponderação pelos volumes reais de importação ao nível NC de cada origem produz os seguintes resultados:
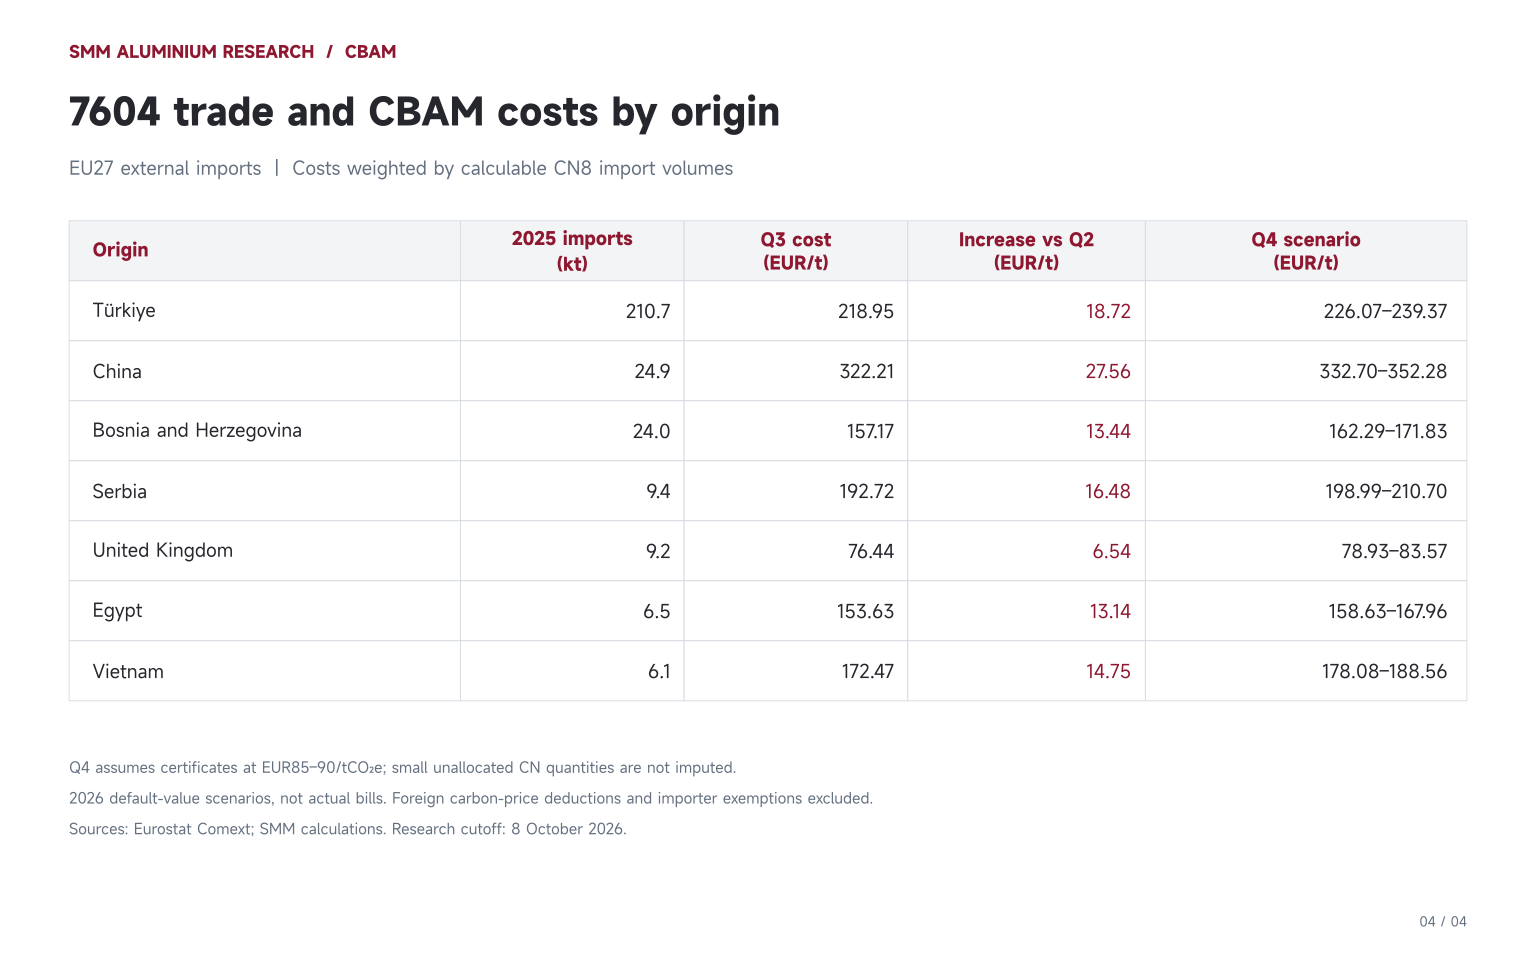
Com o comércio de 2025 mantido constante, o custo do cenário 7604 da Turquia ao preço do terceiro trimestre é de aproximadamente 46,14 milhões de euros, em comparação com 8,02 milhões de euros para a China. Só o aumento de preço do segundo para o terceiro trimestre acrescenta aproximadamente 3,95 milhões de euros e 0,69 milhões de euros, respetivamente. A China tem o custo unitário mais elevado, mas o maior volume comercial da Turquia produz um montante agregado mais elevado.
As origens do Sudeste Asiático também não podem ser tratadas como um único grupo de custos. Para o mesmo exemplo de perfis ocos CN76042100, os custos de valor por defeito do terceiro trimestre são de aproximadamente 67,61 euros por tonelada para a Indonésia, 104,61 euros por tonelada para a Tailândia, 126,47 euros por tonelada para a Malásia e 172,53 euros por tonelada para o Vietname. Estas diferenças resultam dos valores por defeito aplicáveis, das rotas e das deduções de referência. Não estabelecem as emissões reais dos fornecedores individuais nem a competitividade global entregue.
Os volumes de importação mais baixos acentuam a necessidade de dados sobre produtos e fornecedores
Os dados do Eurostat mostram que as importações externas da UE de 7601 foram de aproximadamente 6,335 milhões de toneladas em 2025, acima dos 5,823 milhões de toneladas em 2024. As importações de 7604 diminuíram de 391,8 mil toneladas para 388,1 mil toneladas, enquanto as de 7606 subiram de 969,6 mil toneladas para 1.083,3 mil toneladas e as de 7607 aumentaram de 265,1 mil toneladas para 282,6 mil toneladas.
Em janeiro–julho de 2026, as importações externas da UE de 7601, 7604, 7606 e 7607 foram de 2.937,0 mil toneladas, 219,4 mil toneladas, 606,6 mil toneladas e 137,3 mil toneladas, respetivamente, uma descida de 14,09%, 6,35%, 7,78% e 22,24% em termos homólogos.
Estes valores comerciais utilizam o Eurostat Comext DS-045409 para as importações externas da UE27, com cálculos da SMM. Janeiro–julho de 2026 é o período cumulativo comparável completo mais recente; os dados de origem foram atualizados em 15 de setembro.
As importações caíram nas quatro rubricas no período comparável mais recente. Isso por si só não comprova que o CBAM causou a contração: demanda, estoques, mix de produtos e outras medidas comerciais também podem afetar o comércio. Aproximadamente 101.900 toneladas de importações da rubrica 7601 no período têm origens não alocadas e não devem ser atribuídas a países específicos.
Origens isentas também afetam o denominador do mercado. Em 2025, aproximadamente 2,116 milhões de toneladas de importações da rubrica 7601 vieram de origens isentas, juntamente com 41,8 mil toneladas da 7604, 328,9 mil toneladas da 7606 e 21,9 mil toneladas da 7607. Origens como Noruega, Islândia e Suíça devem ser separadas daquelas incluídas no cálculo do custo. Aplicar um único custo de carbono a todas as importações externas superestimaria a base relevante.
Mantendo constante a estrutura comercial calculável de 2025 nas quatro rubricas, aplicando os parâmetros padrão de 2026 e alterando apenas o preço do certificado de EUR 75,28 para EUR 82,32, o custo combinado do cenário aumenta em aproximadamente EUR 47,73 milhões. A contribuição é de aproximadamente EUR 26,50 milhões da 7601, EUR 5,75 milhões da 7604, EUR 10,74 milhões da 7606 e EUR 4,75 milhões da 7607. Trata-se de uma comparação de sensibilidade ao preço, não de uma fatura CBAM de 2025 nem de despesas já incorridas com importações do terceiro trimestre de 2026.
Compradores europeus e exportadores de alumínio precisam, portanto, acompanhar tanto os preços dos certificados quanto os requisitos líquidos por tonelada no quarto trimestre. Cotações e avaliações de contratos devem identificar o código aduaneiro, a origem, o trimestre de importação e a metodologia de cálculo. Dados elegíveis de emissões reais, informações sobre precursores e documentação de verificação podem ajudar a estabelecer como as circunstâncias de uma empresa diferem do cenário padrão. Se o custo adicional de carbono pode ser repassado aos preços de venda também dependerá dos contratos e das condições de negociação.
Calculadora CBAM de Alumínio da SMM aqui: