[SMM Analysis] Fundamentos sob pressão, minério de ferro permanece em baixa

Publicado: Oct 09, 2026 11:40 (GMT+8)

Na primeira semana após o feriado, houve apenas dois dias de negociação. O contrato de minério de ferro mais negociado estendeu sua tendência fraca pré-feriado, caindo mais de 3% no primeiro dia, com pressão de baixa significativa. Especificamente, por um lado, as taxas de frete marítimo recuaram durante o feriado, enfraquecendo o suporte de custo para o minério de ferro; por outro lado, embora os preços do coque tenham completado uma rodada de cortes, proporcionando alguma recuperação nas margens das siderúrgicas, a maioria delas permaneceu deficitária, a produção de metal quente continuou em declínio e a demanda geral por minério de ferro enfraqueceu. Pelo lado da oferta, pressionadas pela queda dos preços do minério e pelo aumento das taxas de frete marítimo, algumas minas não convencionais reduziram a produção, mas as minas convencionais permaneceram em níveis máximos de embarque, e a oferta geral ainda deve crescer no quarto trimestre, mantendo os fundamentos do minério de ferro sob pressão. Sob o efeito combinado de múltiplos fatores, os preços do minério de ferro continuaram a cair.

Gráfico: Índice Spot Portuário MMI 61%
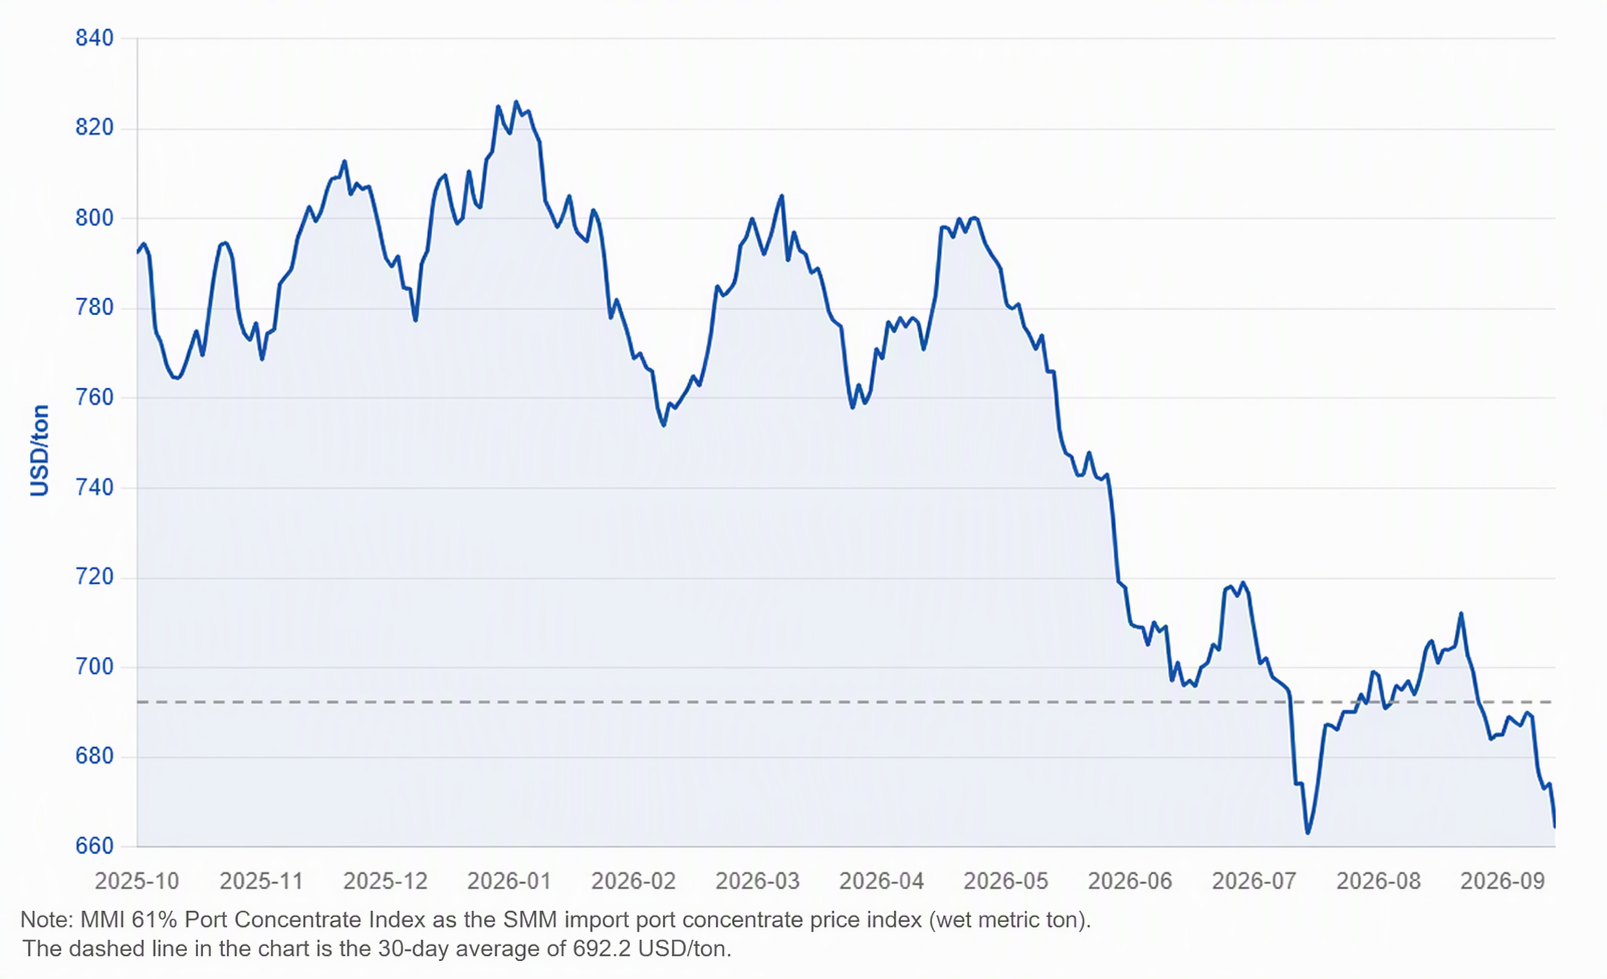
Fonte: SMM


Gráfico: Minério Importado Caiu Mais Acentuadamente; Espera-se Ampliação do Diferencial de Preço entre Minério Doméstico e Importado
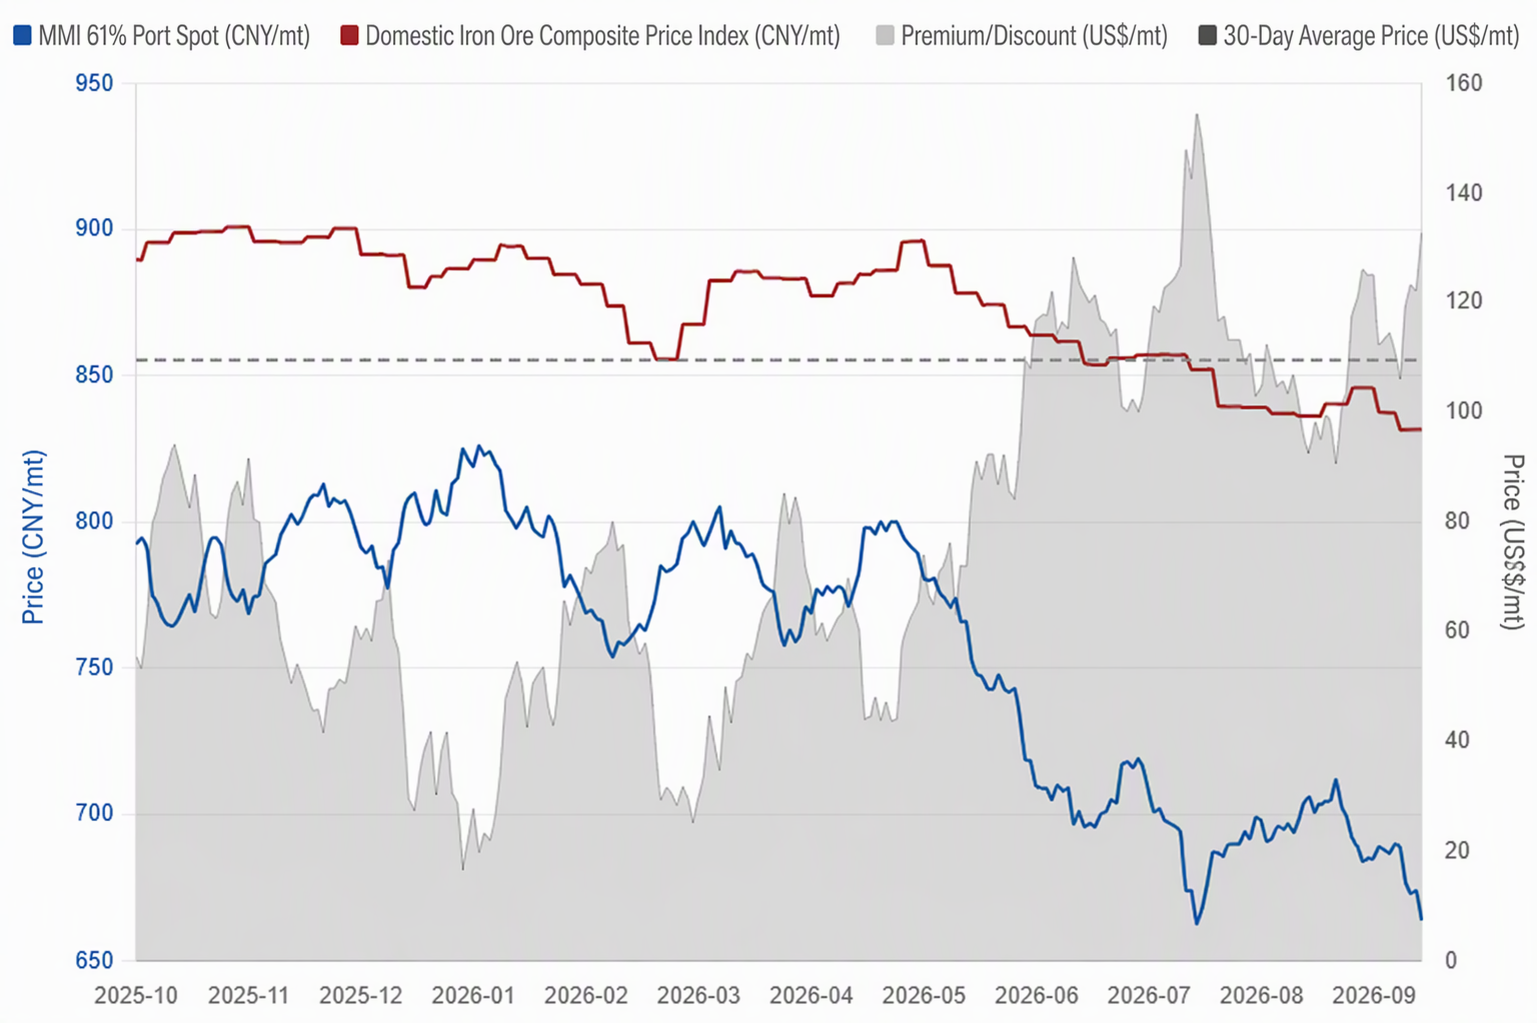
Perspectivas para a Próxima Semana

Perspectivas para a Próxima Semana, do ponto de vista fundamental, os embarques globais de minério de ferro permanecem em ciclo de crescimento, e as chegadas aos portos também seguem elevadas. Embora as altas taxas de frete marítimo estejam exercendo alguma pressão sobre os embarques de algumas minas não convencionais, a oferta geral de minério de ferro ainda tem expectativa de crescimento; o lado da demanda está fraco, sem melhora na demanda da China, e espera-se queda na produção de metal quente das siderúrgicas. O padrão de oferta forte e demanda fraca está pesando sobre os preços do minério de ferro. No entanto, considerando que a demanda de uso final ainda não entrou na entressafra e a demanda fora da China melhorou, após a queda dos preços do coque, as margens das siderúrgicas foram recuperadas, e o potencial de queda da produção de metal quente é limitado, proporcionando algum suporte à demanda por minério de ferro. Portanto, espera-se que os preços do minério de ferro permaneçam principalmente em baixa no curto prazo, mas com queda relativamente limitada.
 

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

As imagens deste artigo contêm legendas traduzidas por IA apenas para referência.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Steel] European HRC: bottoming Buyer Inventories Boost Procurement Expectations, High Cost Support Mill Price Hikes
há 5 minutos
[SMM Steel] European HRC: bottoming Buyer Inventories Boost Procurement Expectations, High Cost Support Mill Price Hikes
Leia mais
[SMM Steel] European HRC: bottoming Buyer Inventories Boost Procurement Expectations, High Cost Support Mill Price Hikes
[SMM Steel] European HRC: bottoming Buyer Inventories Boost Procurement Expectations, High Cost Support Mill Price Hikes
[Europe] European hot-rolled coil (HRC) prices edged up. Driven by ongoing buyer inventory depletion, approaching restocking demand, and elevated production costs, European steel mills have generally raised their quotes with strong price-firming intentions. Although the market expects no large-scale concentrated restocking before November, distributors report that inventory levels are steadily hitting bottom. On pricing, the Northwest European HRC ex-works price held steady at 731 EUR/mt EXW (818 USD/tonne), while the Italian HRC price rose to 734 EUR/tonne EXW (821 USD/tonne). In Northern Europe, prices trended upward with mainstream delivered quotes ranging between 740–750 EUR/tonne DDP (830–842 USD/tonne). Workable transaction levels for integrated mills shifted upward to 745–760 EUR/mt. Affected by earlier restart delays, December allocation supplies from some mills remain tight, underpinning firm pricing stances. In Southern Europe (Italy), mill offers generally rose to 750–760 EUR/tonne DDP (842–853 USD/tonne), making previous lower-priced transactions difficult to find. Some producers stated that current prices are near production cost red lines, leaving little economic logic for price cuts amid ongoing geopolitical and supply disruptions. On imports, Indian HRC quotes to Northern Europe hovered around 760 USD/tonne CFR, while Turkish HRC for late-December shipment was quoted at 630 EUR/tonne FOB. As Turkish and Indian origins face elevated tariff rate quota (TRQ) and anti-dumping risks, European buyers are gradually shifting toward lower-risk origins such as Japan, South Korea, and Taiwan.
há 5 minutos
[SMM Aço]
há 12 minutos
[SMM Aço]
Leia mais
[SMM Aço]
[SMM Aço]
[Steel Billet] Os preços FOB de exportação de tarugos quadrados caíram hoje de US$ 2 a 3/t, com o porto de Jiangyin cotado a US$ 458-462/t. De acordo com pesquisa de mercado, as usinas do leste da China enfrentaram crescente pressão de estoque em meio à demanda doméstica insuficiente durante o feriado, e algumas recorreram à venda de tarugos de exportação a preços baixos. Em contraste, as ofertas de exportação de tarugos das usinas do norte não mostraram vantagem notável; impulsionadas por considerações de custo, as usinas tinham pouca disposição para conceder concessões nas exportações, dificultando os embarques para o exterior.
há 12 minutos
[Stomana Industry concede contrato de laminador Danieli para expandir produção de bobinas compactas de vergalhão e SBQ em Pernik]
há 12 minutos
[Stomana Industry concede contrato de laminador Danieli para expandir produção de bobinas compactas de vergalhão e SBQ em Pernik]
Leia mais
[Stomana Industry concede contrato de laminador Danieli para expandir produção de bobinas compactas de vergalhão e SBQ em Pernik]
[Stomana Industry concede contrato de laminador Danieli para expandir produção de bobinas compactas de vergalhão e SBQ em Pernik]
A fabricante italiana de plantas industriais Danieli anunciou que a Stomana Industry, parte do Grupo SIDENOR, lhe adjudicou um contrato para o fornecimento de equipamento de laminagem para a sua fábrica de Pernik, na Bulgária. O projeto integrará uma linha Danieli K-Spool transferida da mini-aciaria da Sovel, na Grécia, com novos equipamentos de laminagem e arrefecimento, permitindo a produção de bobinas de varão com peso até 3,6 toneladas e diâmetros de 8 a 20 mm. O fornecimento da Danieli inclui um bloco acabador de oito passes, equipamento de arrefecimento e automação, combinando laminagem termomecânica com a sua tecnologia Soft Quenching para melhorar a uniformidade metalúrgica e a consistência das propriedades mecânicas. Uma nova serra de disco abrasivo substituirá também a unidade existente para cortar redondos de qualidade especial para barras (SBQ) de 20 a 130 mm de diâmetro e 5 a 12,1 metros de comprimento, com melhor desempenho de corte, acesso de manutenção e automação integrada, prevendo-se que suporte uma produção de maior qualidade e maior eficiência operacional.
há 12 minutos
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui